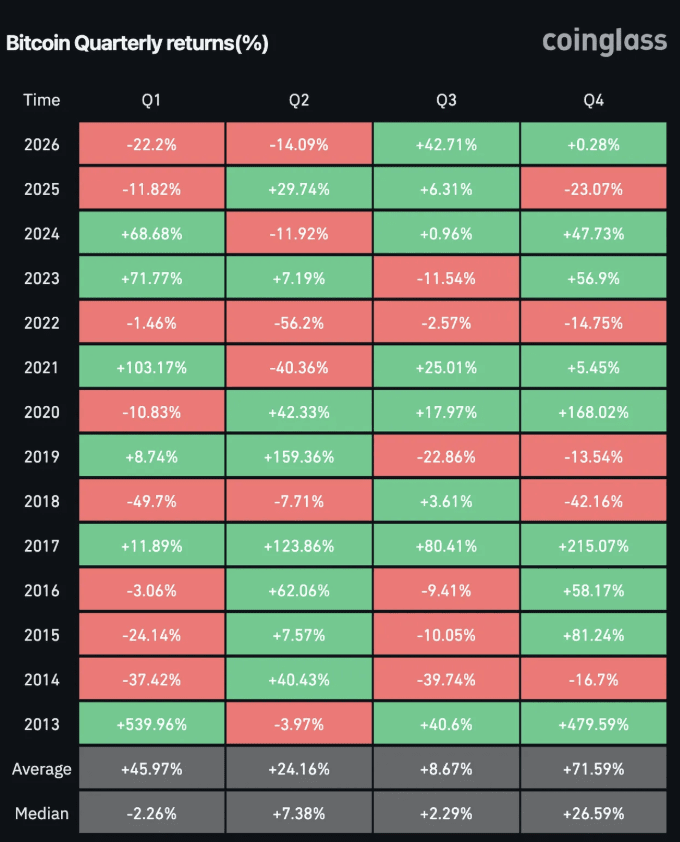
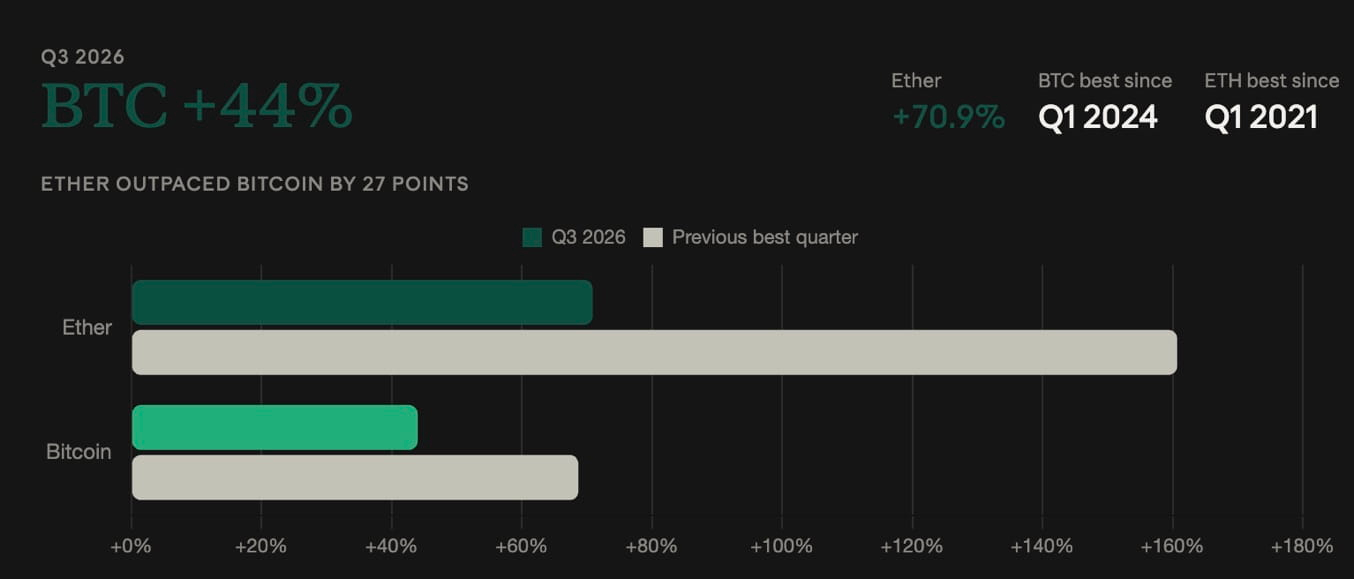
أنهت بيتكوين الربع الثالث مرتفعة بنسبة 44% — أفضل ربع لها منذ الربع الأول 2024 — وارتفع الإيثريوم 70.9%، في أقوى أداء له منذ الربع الأول 2021. وتؤكد ثلاث بيانات للعمالة هذا الأسبوع أنها قوية: وظائف ADP عند 90,000، وطلبات إعانة البطالة عند 197,000 (أقل من 200,000 لأول مرة منذ أسابيع)، ومؤشر شيكاغو بي إم آي عند 58.8 مقابل 51.2 المتوقعة — ما يرجّح مجتمعةً أن يميل تقرير الوظائف غير الزراعية في يوم الجمعة (NFP) إلى الطرف الأعلى من نطاق 60,000-100,000+. وتراجع أثر ارتفاع مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) يوم الأربعاء إلى 85,500 دولار خلال ساعات، إذ بقي العائد على سندات 10 سنوات قرب 5.3% وارتفع مؤشر الدولار الأمريكي DXY إلى 101.81. رفعت سيتي هدفها لبيتكوين لمدة 12 شهرًا إلى 113,000 دولار استنادًا إلى أطروحة تدفقات ضعيفة مدعومة بعرض المستثمرين على المدى الطويل (LTH) الذي بلغ مستوى قياسيًا عند 80%. شهدت صناديق بيتكوين المتداولة (ETFs) تدفقات بـ 6.34 مليار دولار، لتنقلب على تدفقات خارجة قدرها 5 مليارات دولار في الربع الثاني. تجاوزت ميكرون التوقعات ووجّهت توقعاتها للربع الأول 2027 إلى 61.5 مليار دولار مقابل 57 مليارًا.
البيتكوين يعيد خسارة قفزة PCE مع بقاء عائد 10 سنوات قرب 5.3%
قفز البيتكوين فوق 85,500 دولار يوم الأربعاء مع صدور قراءة PCE ألين، قبل أن يعود إلى 83,700 دولار بعد عكس عوائد الخزانة — أغلق عائد سندات 10 سنوات مرتفعًا بمقدار 1.6 نقطة أساس عند 5.276% بعد أن لامس 5.30%، وهو أعلى مستوى منذ 2002، واستقر عائد 30 سنة عند 5.63%. النمط هو الاختبار المباشر لإطار ثيلن: أدى ضعف PCE إلى خفض احتمالات رفع أسعار أكتوبر من 70% إلى 47.1%، لكن العوائد الطويلة لم تتبع — ما يؤكد عامل المالية العامة وعلاوة الأجل باعتبارهما الدافع؛ إذ إن قراءة تضخم ألين لا يمكنها معالجة ذلك. النفط هو ما عكس موجة الارتياح المؤقتة: خام WTI +2% مع ارتفاع البنزين والديزل كل منهما 4%. صعد العائد الحقيقي لمدّة 10 سنوات إلى 2.83% من 2.68% في الأسبوع حتى 25 سبتمبر. اختبار NFP يوم الجمعة هو التالي، حيث تتسع تسعيرات Kalshi إلى 60% مقابل 90,000 مقابل 80,000 لتوقعات Goldman و60,000 لتوقعات BofA.
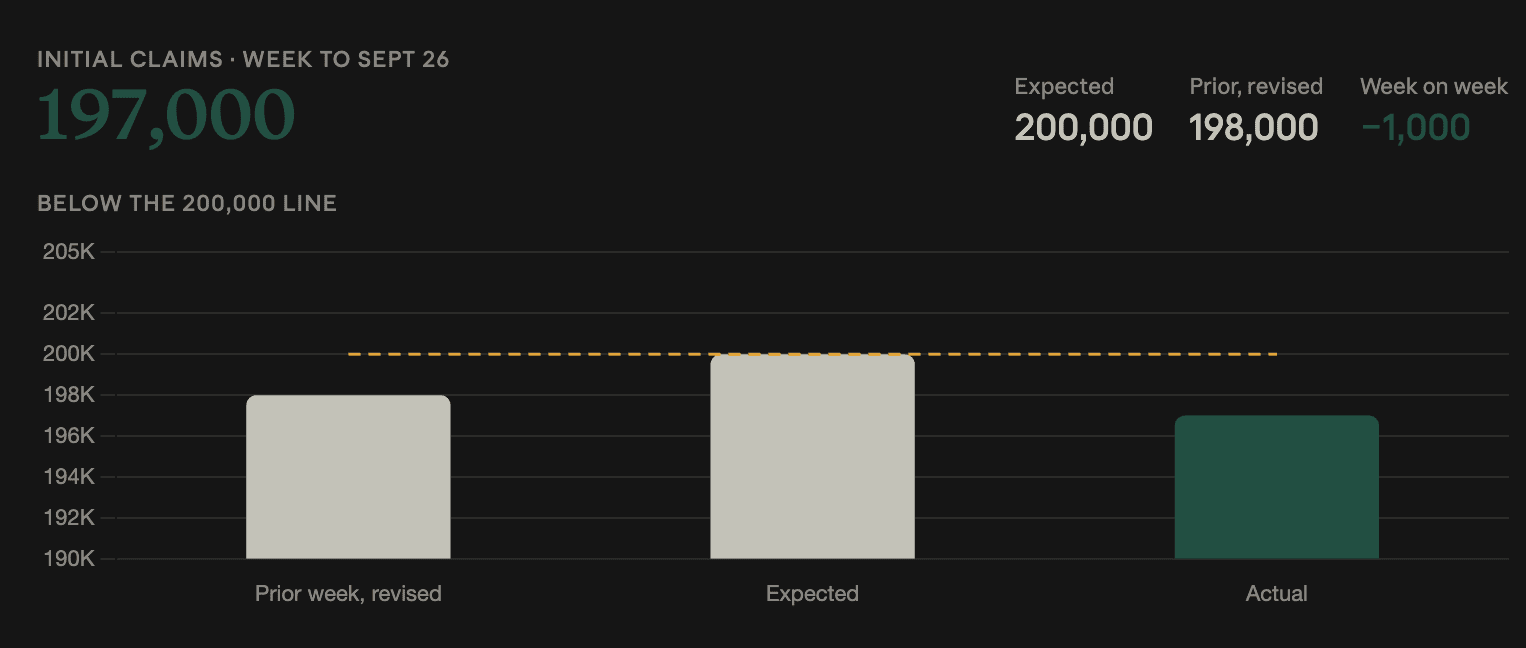
تراجعت طلبات إعانة البطالة إلى 197,000، لتظل قرب مستوياتها التاريخية المتدنية قبل رواتب الجمعة
جاءت طلبات الإعانة الأولية للأسبوع المنتهي في 26 سبتمبر عند 197,000 — أقل من توقع 200,000 وأقل من رقم الأسبوع السابق بعد تعديله إلى 198,000 — لتكتمل بذلك مجموعة قوية من بيانات سوق العمل قبل NFP يوم الجمعة. تشير الطلبات تحت 200,000 إلى سوق عمل ضيقة: لا تقوم الشركات بتسريح الموظفين، وهذا لا يقول شيئًا عن وتيرة التوظيف لكنه يثبت أن السوق لا يتدهور عبر عمليات التسريح. توجد الآن ثلاث إصدارات تشير إلى الاتجاه ذاته: رواتب القطاع الخاص في ADP عند 90,000 (مقابل 70,000 متوقع)، مؤشر شيكاغو PMI عند 58.8 (مقابل 51.2 متوقع)، والطلبات عند 197,000. تميل هذه التركيبة نحو الحد الأعلى من نطاق توقعات الجمعة وتزيد تعقيد إعادة تسعير الفائدة يوم الأربعاء التي قادتها بيانات التضخم — سوق عمل ثابت مع تضخم فوق 3% ليست معادلة تدعم خفض الفائدة؛ بل هي السيناريو الذي أبقى مجلس الاحتياطي الفيدرالي يواصل رفع الفائدة. توقع بنك أوف أمريكا البالغ 60,000 لـ NFP هو الأقل دعمًا بالبيانات ضمن التقديرات الثلاثة قبل الجمعة.
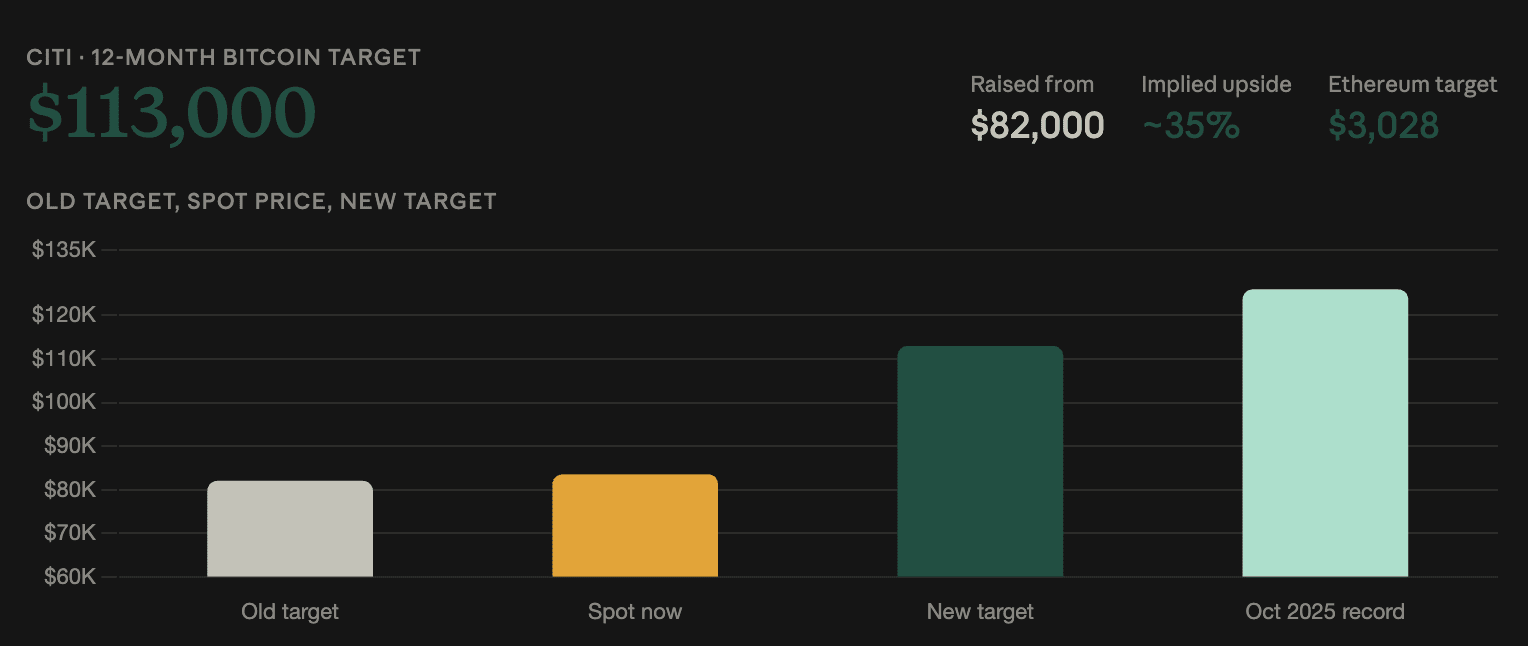
سيتي يرفع هدف البيتكوين إلى 113,000 دولار بينما يتوقع فقط 5 مليارات دولار من التدفقات
رفعت سيتيجروب هدفها للبيتكوين خلال 12 شهرًا من 82,000 دولار إلى 113,000 دولار (+38%) وللإيثيريوم من 2,240 دولار إلى 3,028 دولار (+35%)، بينما توقعت فقط 5 مليارات دولار في تدفقات العملات المشفرة — أقل مما جمعته صناديق بيتكوين ETF وحدها في الربع الثالث. يستند طرح "التدفقات الضعيفة" إلى أن المعروض طويل الأجل لدى Glassnode يمثل 80% من إجمالي المعروض المتداول على الإطلاق (مرتفعًا من 65% قبل عام): انخفاض الضغط البيعي يعني أن كمية شراء معيّنة تدفع السعر للأعلى أكثر. يشير هدف سيتي للبيتكوين إلى إمكان صعود 35% مقابل 13% للإيثيريوم — عكس الأداء الفعلي في الربع الثالث حيث تفوق الإيثير على البيتكوين بـ27 نقطة مئوية. تبلغ العوائد الحقيقية 2.83%، وهي رياح عكسية على صعيد الاقتصاد الكلي؛ أما إطار ثيلن المعتمد على عامل مالي يدعم السيناريو الإيجابي (وهو حالة السوق التي يعتمد عليها الهدف ضمنيًا). كان هدف 82,000 دولار السابق بالفعل أقل من مستوى تداول البيتكوين، ما يجعل المراجعة أكثر انعكاسًا للواقع منها كونها توقعًا مسبقًا.
أغلق البيتكوين أفضل ربع له منذ أوائل 2024 بينما تربح الإيثيريوم 70.9%
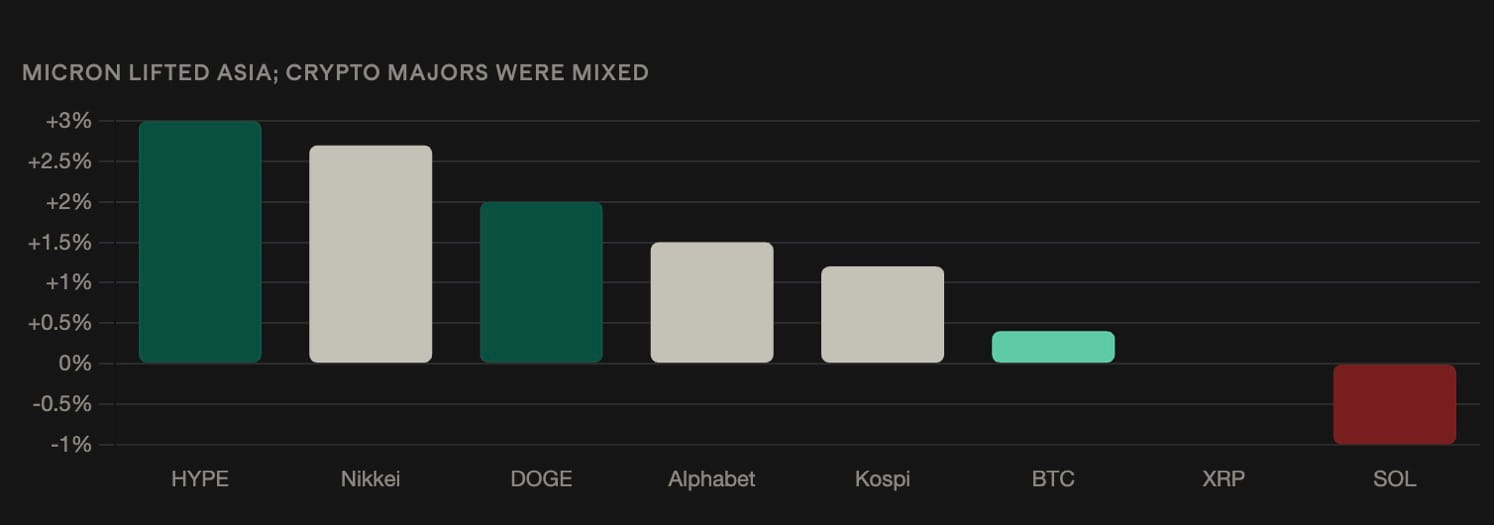
أنهى البيتكوين الربع الثالث مرتفعًا بنحو 44% — أفضل ربع له منذ الربع الأول 2024 الذي بلغت فيه الزيادة 68.7% — بينما ارتفع الإيثيريوم 70.9%، وهي أقوى وتيرة له منذ الربع الأول 2021، وكلاهما جاء بعد ثلاثة أرباع متتالية من الهبوط. وصل المعروض طويل الأجل (LTH) إلى 80% من إجمالي المعروض المتداول على الإطلاق، إذ إن عتبة الـ155 يومًا أصبحت تلتقط عملات لم تتحرك منذ أواخر أبريل — واستمر التجميع خلال فترة التراجع. انتهى الربع بمناورة ذهابًا وإيابًا: دفعت بيانات PCE البيتكوين فوق 85,500 دولار ثم عاد إلى 83,500 دولار خلال ساعتين بعد قفزة النفط وعكس العوائد. حققت Micron نتائج أفضل من المتوقع على مستوى الإيرادات (54.23 مليار دولار مقابل 51.1 مليار دولار) وقدّمت توجيهات للربع الأول 2027 عند 61.5 مليار دولار مقابل 57 مليار دولار — قال الرئيس التنفيذي مهروترا: "تعزز طلب القطاع منذ مكالمة الأرباح الأخيرة لدينا". قفز مؤشر شيكاغو PMI إلى 58.8 من 47.1، وربما يكون تمهيدًا لـ ISM على مستوى الولايات المتحدة. أوضح الرئيس التنفيذي لشركة Hut 8 أن إيداعًا يتعلق بـ1.5 مليون سهم يعكس اقتراضًا بضمانات، وليس عملية بيع.
تدفقات صندوق البيتكوين المتداوَل بالبورصة (ETF) بقيمة 6.34 مليار دولار عكست تدفقات الربع الثاني البالغة 5 مليارات دولار إلى الخارج — تأرجح يزيد عن 11 مليار دولار — لكن الزخم الشهري يتباطأ: يوليو 172 مليون دولار، أغسطس 3.52 مليار دولار، سبتمبر 2.65 مليار دولار، مع انقطاع السلسلة يوم الأربعاء عند 149 مليون دولار إلى الخارج. التدفّقات استحوذت على شريحة واحدة من الطلب بينما انخفض مؤشر الطلب الفوري الإجمالي لدى CryptoQuant بمقدار 170,000 بيتكوين خلال 30 يومًا — كانت الصناديق تشتري من البائعين في أماكن أخرى بدلًا من إضافة صافي طلب. جذبت صناديق إيثيريوم 3.05 مليار دولار في الربع الثالث بينما حققت 70.9% مقابل 44% للبيتكوين — التدفقات تفسّر جزءًا أقل من حركة الإيثير، بما يتماشى مع تبدّل أوسع نحو بدائل البيتكوين. أبرز نقاط صناديق العملات البديلة: صناديق XRP 308 ملايين دولار في الربع الثالث (تراكمي 1.79 مليار دولار)، سولانا 272 مليون دولار في سبتمبر، زكاش 246 مليون دولار في سبتمبر. تاريخيًا، متوسط الربع الرابع يبلغ 77% للبيتكوين (الوسيط 47.7%) — لكن إعداد الاقتصاد الكلي (عائدات سندات 10 سنوات عند 5.3%، عوائد حقيقية عند 2.83%، وDXY عند 101.81) أقل دعمًا مما توحي به السمة الموسمية.