
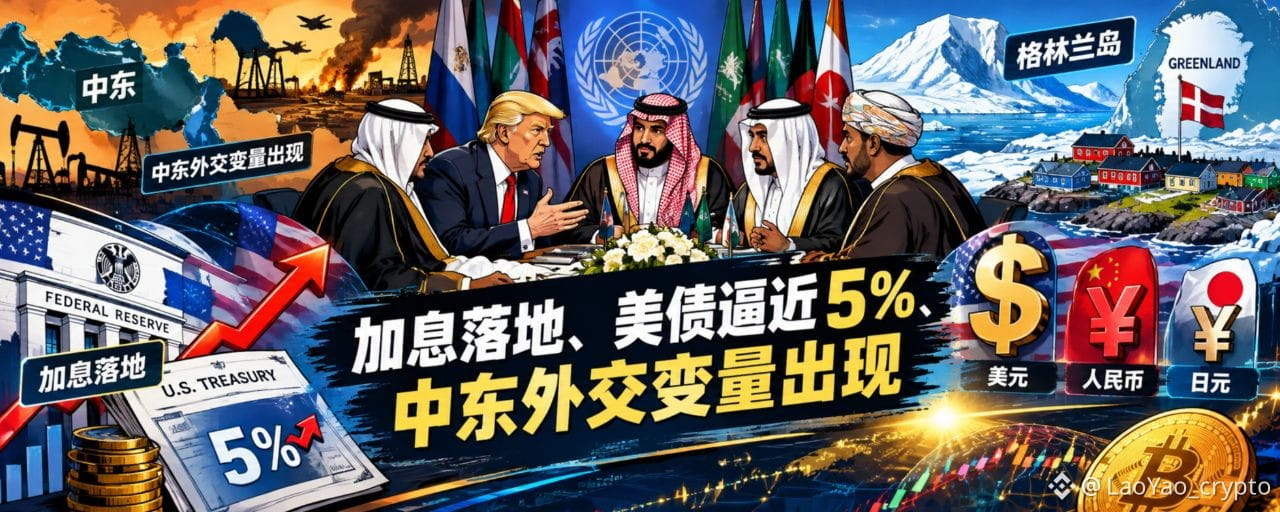
في هذا الأسبوع، ما زال التناقض الرئيسي في الأسواق المالية العالمية يتمحور حول رفع الفائدة والتضخم والمخاطر الجيوسياسية.
رفع الفائدة من قبل مجلس الاحتياطي الفيدرالي وبنك اليابان تباعًا.
في 16 سبتمبر، رفع مجلس الاحتياطي الفيدرالي الفائدة 25 نقطة أساس، ورفع النطاق المستهدف لسعر الأموال الفيدرالية إلى 3.75%—4.00%، وهو أول رفع فائدة خلال أكثر من ثلاث سنوات؛
وفي الوقت نفسه، تشير إشارات السياسة إلى أن احتمال المزيد من التشديد خلال العام لا يزال قائمًا.
في 18 سبتمبر، رفع بنك اليابان أيضًا سعر الفائدة إلى 1.25%، ليصل إلى أعلى مستوى منذ 31 عامًا.
لكن بعد رفع الفائدة، تراجع الين بدلًا من أن يقوى. وبسبب اعتراض عضويْن على رفع فائدة إضافي، بدأ السوق في إعادة تقييم مسار السياسة اللاحق في اليابان.
تم تثبيت رفع الفائدة، لكن الفائدة لم تصبح الإجابة الوحيدة التي يبحث عنها السوق.
تظل عوائد سندات الخزانة الأميركية طويلة الأجل عند مستويات مرتفعة، وسجلت عوائد سندات 10 سنوات صعودًا لوقت قصير قرب 5%؛
عائد السندات طويلة الأجل في اليابان أيضًا عند مستويات مرتفعة.
وفي الوقت نفسه، رغم أن سعر النفط تراجع من مستواه المرتفع، فإنه ما زال داخل نطاق تذبذب عند مستويات مرتفعة.
وفي الوقت نفسه، ظهرت أيضًا متغيرات دبلوماسية جديدة في الشرق الأوسط.
يخطط ترامب لإجراء اجتماع في 22 سبتمبر خلال انعقاد الجمعية العامة للأمم المتحدة في نيويورك مع قادة أو مسؤولين كبار من الدول الأعضاء في مجلس التعاون لدول الخليج، لمناقشة المرحلة التالية من حرب إيران وترتيبات الشرق الأوسط بعد الحرب.
وهذا يعني أن ما يبدأ السوق في التركيز عليه، قد لا يكون مجرد: “هل ستستمر الحرب أم لا”، بل:
ماذا بعد الحرب؟
إذا تحوّل الوضع في الشرق الأوسط تدريجيًا من مواجهة عسكرية إلى مفاوضات دبلوماسية، فهناك احتمال لإعادة تسعير علاوة المخاطر المتعلقة بالطاقة، التي كانت تتراكم باستمرار حتى الآن.
وهذا بالضبط هو المتغير الأكثر جدارة بالملاحظة في السوق حاليًا.
🧱 صراع القوى عبر الجغرافيا: ظهور متغير دبلوماسي جديد في الشرق الأوسط
يوم الثلاثاء المقبل، من المتوقع أن يجتمع ترامب في نيويورك مع قادة أو مسؤولين كبار من الدول الست الأعضاء في مجلس التعاون لدول الخليج—السعودية والإمارات وقطر والبحرين والكويت وعُمان.
وفقًا للتقارير المتاحة حاليًا علنًا، فإن تركيز هذا الاجتماع لا يقتصر فقط على الصراع القائم نفسه، بل يمتد إلى المرحلة التالية من حرب إيران وترتيبات الشرق الأوسط بعد الحرب. كما أن نطاق المشاركة قد يتوسع كذلك.
وهذا يزوّد السوق بمتغير لم يكن مطروحًا بقوة بما يكفي من قبل:
قد توجد فرصة لانتقال الوضع في الشرق الأوسط من المخاطر العسكرية إلى حلول دبلوماسية.
لكن هذا لا يعني بالضرورة أن النزاع قد انتهى بالفعل.
لكن بالنسبة لسوق رأس المال، فإن وجود “مسار لانتهاء الحالة” بحد ذاته هو معلومة تحتاج إلى إعادة تسعير.
أسعار الطاقة هي متغير ناقل مهم للتضخم عالميًا.
إذا انخفضت المخاطر الجيوسياسية، فقد تنكمش تدريجيًا علاوة الحرب في سعر النفط؛
إذا استمر التصعيد في النزاع، فقد تصبح أسعار الطاقة مرة أخرى قوة دافعة مهمة للتضخم.
ما يحتاج السوق لمراقبته بعد ذلك ليس فقط المستوى المطلق لسعر النفط، بل:
هل تتوسع علاوة المخاطر الكامنة وراء سعر النفط أم تنكمش؟
🌍 إنجاز دبلوماسي كبير لترامب: اتفاق غرينلاند مع الدنمارك
في عطلة نهاية الأسبوع، أعلن ترامب أن الولايات المتحدة قد توصلت إلى اتفاق جديد بشأن ترتيبات أمنية مع الدنمارك وغرينلاند.
هذه إنجاز دبلوماسي كبير لترامب حكومته.
القيمة الاستراتيجية لجزيرة غرينلاند—أكبر جزيرة في العالم—انتقلت من “نقطة إنذار” في زمن الحرب الباردة، إلى محور يربط التحكم في الممرات البحرية والدفاع الصاروخي والسيطرة على الموارد ومنافسات القوى الكبرى.
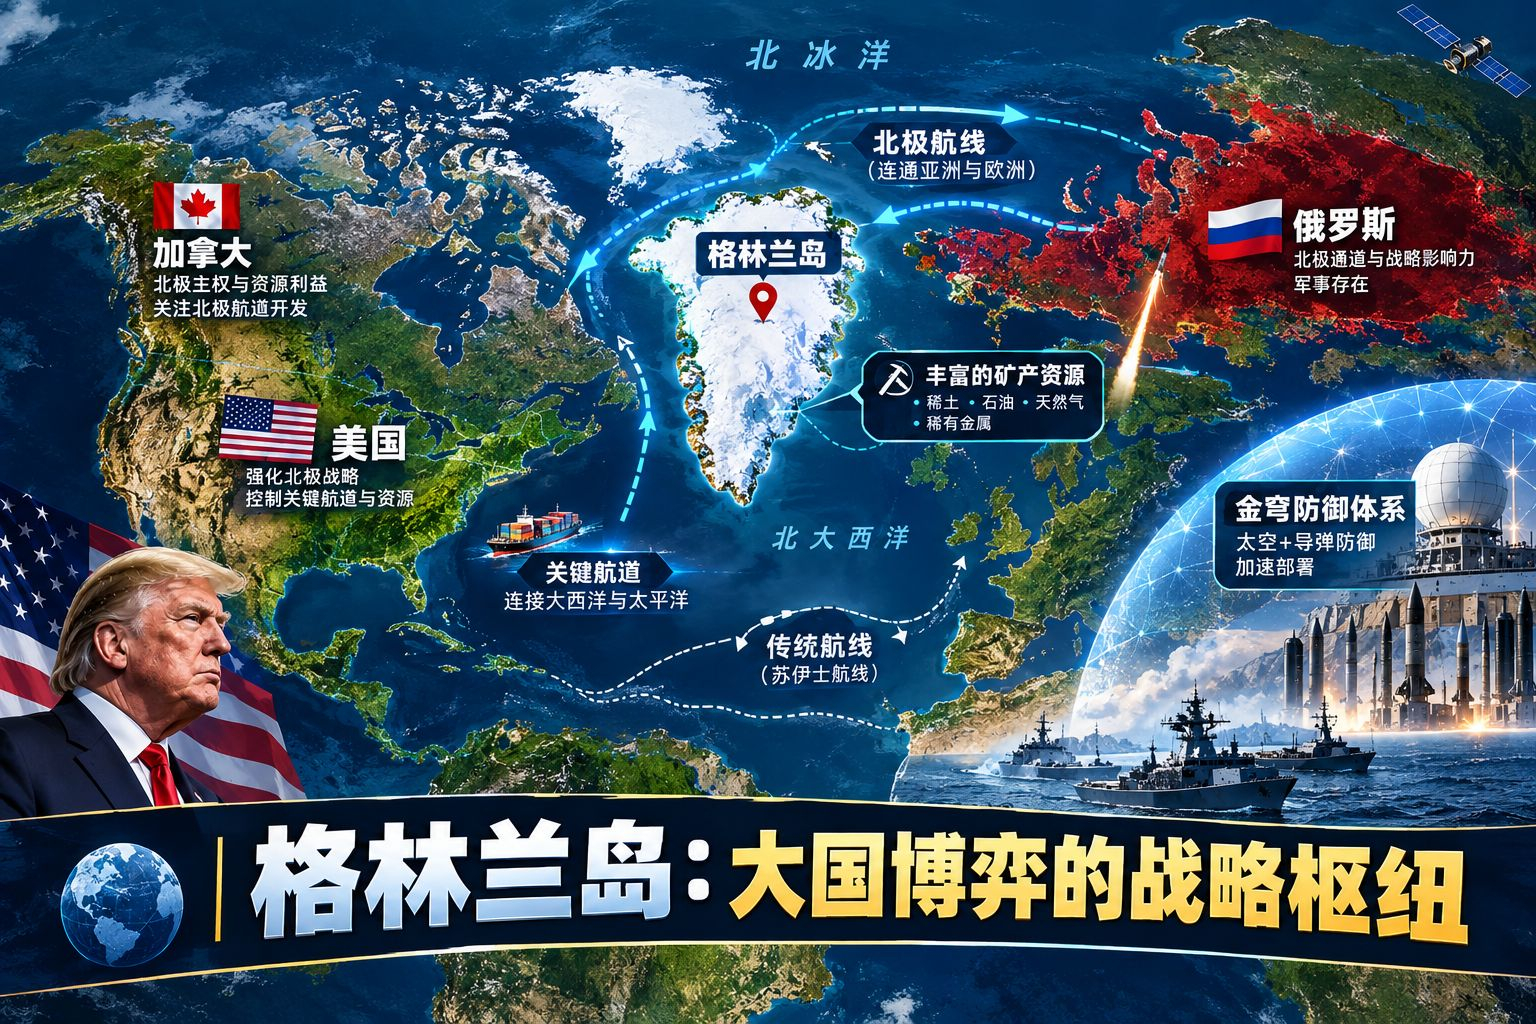
بحسب المعلومات العلنية المتاحة حاليًا، يتعلق هذا الترتيب بشكل أساسي بأمن ووجود عسكري أميركي في غرينلاند، مع تقييد قيام دول أخرى غير أعضاء الناتو بإقامة قواعد عسكرية في المنطقة أو القيام ببعض الأنشطة الاستراتيجية؛
وفيما يتعلق بالدنمارك وغرينلاند، شدّد الطرفان على أن الاتفاق لن يغيّر السيادة أو سلامة الأراضي المحلية، وأن الإجراءات اللاحقة ما زالت تتضمن عملية اعتماد.
وبالنسبة لحكومة ترامب، فإن هذا يوفر أيضًا إنجازًا دبلوماسيًا وأمنيًا يمكن عرضه داخليًا.
بالنسبة للسوق، لم يعد الملف الجيوسياسي مجرد متغير خطر منفصل.
بل:
الطاقة → التضخم → الفائدة → سندات الخزانة الأميركية → الدولار → الأصول ذات المخاطر
سلسلة تسعير الأصول هذه.
📊 بانوراما الأصول العالمية
يتألف هذا الأسبوع من مزيج: “تثبيت رفع الفائدة + اندفاع سعر النفط إلى الأعلى ثم تذبذب عند مستويات مرتفعة”. الأسهم الأميركية تقاوم الهبوط بفعل قطاع التكنولوجيا، بينما تتعرض الأسهم المرتبطة بالدورات لضغط؛ وفي آسيا، تفوقت الأسهم اليابانية على نظيرتها في هونغ كونغ؛ واقترب عائد سندات الخزانة الأميركية من 5%؛ وتوقّف الذهب عن النزيف، بينما ظل النفط الخام يتذبذب عند مستوى مرتفع.
📈 سوق السندات: عوائد سندات الخزانة الأميركية تتجه للأعلى وتلمس عتبة نفسية محورية
عائد سندات الخزانة الأميركية لأجل 10 سنوات أغلق قرب 5%، ولامس خلال الأسبوع مستوى أعلى من 5% لفترة وجيزة، وهو مستوى مرتفع هو الأعلى في السنوات الأخيرة
ارتفع عائد سندات الخزانة الأميركية لأجل 30 عامًا إلى 5.34%
ارتفع عائد سندات الخزانة الأميركية لأجل سنتين إلى 4.76%، وضغط أيضًا على الطرف القصير من منحنى العوائد
تجاوز عائد سندات اليابان لأجل 10 سنوات مستوى 3% داخل اليوم، لأول مرة منذ 1996
واصل عائد سندات اليابان الحكومية لأجل 30 عامًا تسجيل مستويات قياسية جديدة مرتفعة تاريخيًا
📈 الأسهم الأميركية: تباين في الأداء، وتباعد بين التكنولوجيا والدورات
ناسداك: مرتفع أسبوعيًا 0.7%
ستاندرد آند بورز 500: هبوط أسبوعي 0.1%
داو جونز: هبوط أسبوعي 1.7%، وثالث أسبوع متتالي يغلق على انخفاض
🥇 المعادن الثمينة: الذهب أنهى سلسلة الهبوط، وسجّل أول ارتفاع أسبوعي منذ نحو أربعة أسابيع
الذهب: ارتفاع أسبوعي يقارب 0.45%
الفضة: أداء أقوى، بارتفاع أسبوعي يقارب 3%–4%
💵 الفوركس: بعد رفع الفائدة، تضعف الين بدلًا من أن يقوى
هذه واحدة من أكثر “الاتجاهات غير البديهية” جدارة بالمتابعة في هذا الأسبوع.
رفع بنك اليابان سعر الفائدة إلى 1.25%، لكن الين لم يقوَ تبعًا لذلك، بل تراجع بوضوح.
معارضة اثنين من أعضاء اللجنة لرفع الفائدة جعلت السوق تبدأ في التشكيك في مدى يقين رفع الفائدة الإضافي من قبل بنك اليابان.
وهذا ما يوضح مرة أخرى: رفع الفائدة ≠ موقف متشدد.
لم تكن عملية التداول في السوق يومًا عبارة عن رقم فائدة منعزل، بل هي:
الفائدة + مسار السياسة + مصداقية السياسة + التوقعات المستقبلية.
💸 نظرة عامة على Web3
خلال الـ24 ساعة الماضية، شهد سوق العملات المشفرة ارتدادًا حادًا من نوع “خبر سيئ تم امتصاصه + رقابة تتدخل في الوقت المناسب”، حيث تم تصفية عدد كبير من المراكز القصيرة، وتم استيعاب الضغوط التنظيمية السابقة، ثم أضيف إليها انتقال مشاعر سوق الأسهم الأميركية—خصوصًا قطاع التكنولوجيا—لتنتج حركة نسبيًا مستقلة رغم ارتفاع عوائد سندات الخزانة الأميركية إلى مستويات مرتفعة.
بعد أن صعد BTC إلى أكثر من 81 ألف دولار، وارتفع إجمالي القيمة السوقية للسوق في لحظة إلى نحو 2.78 تريليون–2.88 تريليون دولار، عاد في صباح يوم الأحد معظم العملات الرئيسية للانخفاض قليلًا. ما زاد المزاج لا يزال جشعًا نسبيًا (Fear & Greed حوالي 73)، وكانت أحجام التداول في عطلة نهاية الأسبوع هادئة نسبيًا وانخفضت بوضوح مقارنةً بخميس الجمعة.
$BTC : تراجع إلى خط 80.5K، واسترد جزءًا من مكاسب يوم السبت؛
$ETH : عند مستوى خط 2580، أضعف قليلًا من BTC؛
🧘 مدرسة القلب في عالم العملات: مجموعة من الاتجاهات غير البديهية
في هذا الأسبوع، واصلَت البنوك المركزية الرئيسية مثل الاحتياطي الفيدرالي وبنك اليابان رفع الفائدة تباعًا، بينما شهدت سوق السندات تقلبات عند مستويات مرتفعة؛
رفع بنك اليابان للفائدة، لكن الين لا يرتفع بل يهبط؛ وعندما تقترب عوائد السندات الأميركية طويلة الأجل من 5% ترتد أسواق العملات المشفرة؛
وفي المقابل، ارتفع سعر اليوان بشكل غير متوقع وتجاوز مستوى 6.7. وهذه المجموعة من التحركات تستحق التفكيك:
أولًا: رفع الفائدة لا يعني بالضرورة تشددًا. أعضاء اللجنة في بنك اليابان الذين صوّتوا ضد رفع الفائدة—وكلاهما عيّنته “هاياتا مبكرًا”—ما جعل السوق تشك في أن مساحة رفع الفائدة اللاحقة ستكون محدودة، فتراجعت “درجة اليقين” في مسار السياسة.
ثانيًا: تداخل نقاط الزمن. تظهر قفزة في الأصول المشفرة بالتزامن مع ضعف الين، وقد يكون ذلك مجرد مصادفة، لكن لا يمكن استبعاد أنه انعكاس جديد لمعركة طويلة بين توقعات الثقة في العملة الورقية والأصول المشفرة.
ثالثًا: دلالة قوة اليوان. تُوجَّه أسعار صرف اليوان عبر آلية السعر الوسطي (middle rate)، وقد تجاوز نطاق الارتفاع المتوقع هذه المرة، وربما يرتبط بتشكيل الأجواء قبل قمة الصين والولايات المتحدة الأسبوع المقبل.
رابعًا: يتم التداول على “ما سيأتي بعد”. إن تسعير السوق لا يتعلق بـ “ما الذي يحدث”، بل يتعلق بـ “كيف سيكون الأمر بعد حدوثه”. وهذه هي أكبر الفروق بين الاستثمار وقراءة الأخبار. لن يصدق السوق قصة واحدة إلى الأبد؛ فالرأسمال سيستمر في البحث عن عوائد أعلى بعد تعديل المخاطر. وعندما يُعاد احتساب مخاطر/عائد رأس المال على مستوى العالم، يصبح السؤال الحقيقي: لماذا أعاد رأس المال اختيارها؟
📌 LaoYao (@LaoYao_crypto )
انطلاقًا من مدرسة القلب لمراقبة رأس المال، وتحديد الاتجاه من خلال الدورات؛
في حالة عدم اليقين نبحث عن يقين، وفي التقلبات نثبت القيمة.