


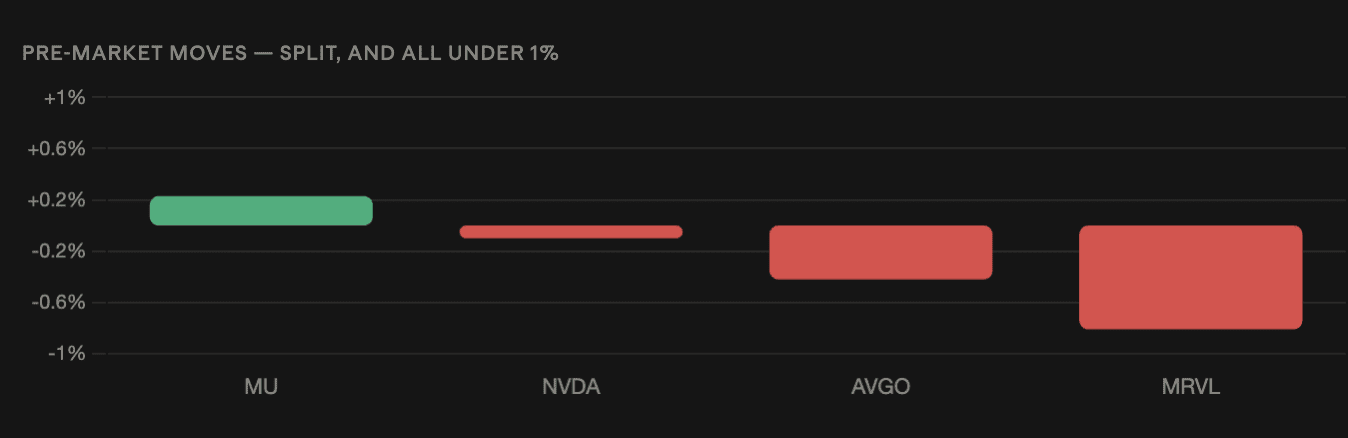
كانت أسهم مفاهيم الذكاء الاصطناعي في الولايات المتحدة متباينة في التداول قبل افتتاح السوق، وفقًا لبيانات السوق. انخفضت Marvell بنسبة 0.81%، وBroadcom بنسبة 0.42%، وNvidia بنسبة 0.1%، بينما ارتفعت Micron بنسبة 0.23%.
الجلسة ضجيج، لكن صورة تكلفة المدخلات ليست كذلك
تقع التحركات الأربعة جميعها ضمن نطاق التذبذب الطبيعي قبل افتتاح السوق، واتجاهها متباين وليس موحدًا. فـNvidia عند −0.1% يُعد في الأساس دون تغيير.
هذا يجعل الخلفية أكثر إفادة من الشريط. كانت المجموعة المعقدة التابعة للذكاء الاصطناعي تتأرجح منذ أسابيع — إذ هبطت شركة Applied Optoelectronics بنسبة 11.66% في جلسة واحدة أواخر أغسطس قبل أن يعكس القطاع مساره في اليوم التالي، كما أضافت قفزة Nvidia بعد إعلان الأرباح 442 مليار دولار إلى القيمة السوقية فقط لتتراجع بعدها.
تحركات صغيرة مختلطة بعد هذا النوع من التقلبات تصف سوقاً تنتظر بدلاً من سوق تتخذ قراراً.
النحاس عند مستوى قياسي تكلفة مباشرة للبنية التحتية للذكاء الاصطناعي
ارتفع النحاس 2% هذا الأسبوع إلى مستوى قياسي فوق 6.80 دولار للرطل.
ربط جيف كوري، رئيس سلع غولدمان ساكس السابق، ذلك صراحةً بخطط التوسع: "لا يمكنك بناء مراكز بيانات، أو توسيع الشبكات، أو كهربة الصناعة، أو نسخ سلاسل الإمداد دون النحاس". ووصف التحرك بأنه إعادة تسعير لندرة الاقتصاد الحقيقي المادي، مدفوعاً بتصادم الطقس والحرب وصنع السياسات مع سنوات من نقص الاستثمار.
عرض ZeroHedge في Market Ear الآلية بشكل أضيق: "أشعلت الرسوم الجمركية ضغطاً. ويمكن أن يمتد الطلب على طاقة الذكاء الاصطناعي ليعزز ذلك".
هذه ليست ملاحظة ماكرو مجردة لهذا القطاع. فالنحاس عنصر في كل مركز بيانات ومحطة فرعية وتحديثات شبكات نقل يتطلبها بناء البنية التحتية للذكاء الاصطناعي.
إرشادات نِفيديا بشأن هامش الربح كانت أول تراجع متتالٍ في الدورة
وجّهت نِفيديا هامش إجمالي الأرباح للربع الثالث إلى 74% من 75% — أول تراجع متتالٍ منذ بدء دورة استثمارات رأس المال للذكاء الاصطناعي — مع تجاوز توقعات الإيرادات عند 96.2 مليار دولار وتوجيهات إلى 108 مليارات دولار.
نسب الرئيس التنفيذي جينسن هوانغ الضغط إلى تكاليف الذاكرة والطاقة والأراضي وبنية مراكز البيانات، وقال إن الشركة تعمل مع موردي الذاكرة مع تأمين السعة. وأشار إلى أن زيادة الأسعار ستبدأ مفعولها في الربع الأول.
خصّص توماس مونتيرو من Investing.com تلخيص التحول بعد نشر البيانات: انتقل السؤال من ما إذا كان طلب الذكاء الاصطناعي موجوداً إلى مقدار ترجمة هذا النمو إلى هوامش وربما إلى تدفقات نقدية.
أوضحت أمندا لايونز من Energy Group Capital النقطة نفسها من زاوية البنية التحتية، إذ قالت إن الجدل انتقل من مسألة ما إذا كان الطلب موجوداً إلى ما إذا كان بإمكان خطط التوسع أن تحقق عوائد اقتصادية كافية.
شريحة Neocloud تستوعب زيادة التكلفة مباشرة
بالنسبة للعملات المشفرة، تتمثل قناة الانتقال ذات الصلة في شريحة المعدّنين-إلى-حوسبة الذكاء الاصطناعي.
تحتفظ IREN بعقود بقيمة 2.8 مليار دولار عبر مايكروسوفت ونِفيديا وPerplexity وFigure AI. لدى Hut 8 عقد إيجار في Beacon Point. وقد وقّعت HIVE صفقة سحابة لوحدات GPU بقيمة 350 مليون دولار، ما يرفع الإيرادات السنوية المتكررة المتعاقد عليها إلى نحو 180 مليون دولار.
تعيد تلك الشركات بيع سعة وحدات معالجة الرسومات. إن زيادة سعر نِفيديا المخطط لها للربع الأول ترفع تكاليف مدخلاتها مباشرة، بينما يضرب ارتفاع تكلفة النحاس والطاقة اقتصادات بناء البنية التحتية من الجهة الأخرى. الإيرادات المتعاقد عليها ثابتة؛ لكن تكلفة تقديمها ليست كذلك.
ذكرت صحيفة وول ستريت جورنال على حدة أن نِفيديا أوقفت بعض الصفقات ضمن مبادرة تمويل وسّعت دعم الائتمان لمقدمي خدمات سحابة الذكاء الاصطناعي مقابل مشاركة في الإيرادات. تهم هذه التسهيلات بشكل غير متناسب المشغلين الأصغر في تلك الشريحة، ويشير تعليقها إلى إما الحذر بشأن جودة الطرف المقابل أو قرار بأن الدعم لم يعد مطلوباً.
أسهم الرقائق الإقليمية ابتعدت عن مجمع الأسهم الأمريكي
القراءة الآسيوية كانت غير متسقة مع القراءة الأمريكية.
دفعت إرشادات نِفيديا مؤشر MSCI للأسواق في آسيا والمحيط الهادئ إلى الارتفاع بنصف نقطة مئوية، بقيادة SK Hynix وSamsung، مع ارتفاع مؤشر Kospi في كوريا الجنوبية بنحو 2% تقريباً — تعافٍ ملحوظ لمؤشر هبط 40% منذ ذروة يونيو بعد اختراق الصين لِـ DUV في مجال التصنيع بالتركيز الضوئي (lithography).
اتجهت هونغ كونغ في الاتجاه الآخر. أغلقت مؤشرات هانغ سينغ تِك منخفضة خلال الفترة نفسها، حيث انخفضت شركة زيبو (Zhipu) بأكثر من 6% وارتفع سهم MINIMAX-W بأكثر من 4%، بينما قادت أسهم المعادن الثمينة المؤشر الأوسع إلى الأعلى.
لا يشير ترجيح أسهم الذكاء الاصطناعي الصينية غير المشاركة في دفعة مدفوعة بالطلب إلا إلى شيء مختلف عن قصة الطلب — إعادة تسعير تنافسية أكثر من كونها دورة.
الخلفية الكلية تضعف أمام اتساع التقييمات المتعددة
تداولت البيتكوين قرب 79,000 دولار، بينما تجاوز خام برنت 100 دولار لأول مرة منذ يوليو، وعائد سندات الخزانة الأمريكية لأجل 10 سنوات يظل راسخاً فوق 4.8%.
تسعِّر الأسواق احتمالاً بنسبة 60% لرفع الفائدة بمقدار 25 نقطة أساس في 16 سبتمبر. تضغط معدلات الخصم الأعلى على التقييمات بأشد طريقة على الأصول طويلة الأجل، وهذا بالضبط ما تمثله أسهم البنية التحتية للذكاء الاصطناعي — تدفقات نقدية مرجّح وزنها سنوات إلى المستقبل.
تصل إحصاءات مؤشر أسعار المستهلكين يوم الجمعة بتوقع عند 0.4% على أساس شهري، ويرجع ذلك إلى حد كبير إلى صدمة الطاقة. صارت مسؤولو الاحتياطي الفيدرالي بالفعل في فترة حظر تواصل في الإعلام.
المزيج الذي يواجه هذا القطاع هو قصة طلب ما زالت قائمة، وصورة تكاليف مدخلات تتدهور على صعيد النحاس والذاكرة والطاقة، ومعدل خصم يرتفع لا ينخفض. تحركات ما قبل الافتتاح بأقل من 1% هي ما يبدو عليه سوق لم يُحسم فيه أيّ من تلك العوامل يهيمن.