
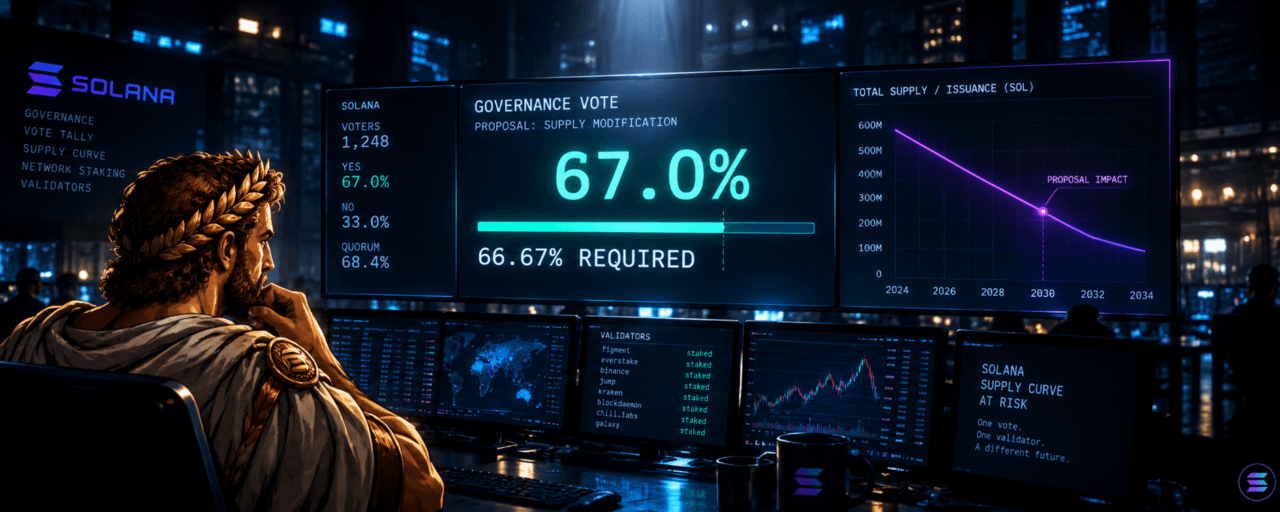
لمدة ثماني ساعات في 27–28 أغسطس 2026، كانت أبرز مقترحات الحوكمة في تاريخ سولانا موجودة في حالتين متناقضتين في الوقت نفسه. أفاد أحد المصادر بأنها ماتت. وأفاد مصدر آخر بأنها كانت حية. وكلاهما كان على حق — في لحظات مختلفة، يفصل بينهما مُجِدِّد واحد غيّر رأيه.
هذه ليست مشكلة بيانات. هذه هي القصة.
لقد ضاعفت سولانا معدل إبطاء التضخم عبر SGP-0002 (المبني على الاقتراح التقني SIMD-0550)، ما خفّض إصدار SOL المستقبلي بمقدار مُقدّر بـ 18.9 مليون توكن خلال ست سنوات. السؤال الواضح — "هل هذا صعودي بالنسبة لـ SOL؟" — هو السؤال الخطأ للبدء به. السؤال الحقيقي هو: **لماذا وافق أصحاب المصلحة في الشبكة على إبطاء الإصدار، لكن رفضوا، في اليوم نفسه، زيادة عمليات حرق التوكنات؟** اقتراحان، مستويات دعم متشابهة، ونتائج متعاكسة. إن فهم تلك الفجوة يخبرك بالكثير عن البنية الفعلية للسلطة في سولانا أكثر مما يخبرك به الرقم في العنوان.
الإجماع
الحقيقة: تعاملت وسائل الإعلام التشفيرية والمشاعر الاجتماعية مع تمرير SGP-0002 باعتباره صعوديًا بشكل لا لبس فيه — إمداد جديد أقل، ومسار أسرع إلى معدل التضخم الطرفي لسولانا 1.5% (2029 بدلًا من 2032). كانت الصياغة عبر الجداول الزمنية بسيطة: أقل تخفيفًا → قصة سعرية طويلة الأجل أقوى.
ما الذي تغيّر؟
الخط الزمني (حقيقة):
1. في 21 أغسطس — تُفعِّل سولانا المرحلة الأولى من تقليص زمن الفتحات (400ms → 350ms) ضمن SIMD-0525، وهو تغيير في الشبكة غير مرتبط لكنه متزامن.
2. من 23 أغسطس إلى 24 — تُفتح عملية التصويت على ثلاثة اقتراحات مجمّعة: SGP-0001 (الدستور)، SGP-0002 (خفض تضخم مزدوج)، SGP-0003 (إعادة هيكلة الرسوم).
3. في 27 أغسطس، نهاية الepoch 1023 — حساب منشور واحد (CryptoBriefing) يذكر أن SGP-0002 وSGP-0003 كلاهما فشل في تجاوز عتبة 66.67% للأغلبية الساحقة.
4. في 28 أغسطس — تؤكد تقارير لاحقة متعددة (Decrypt، Forklog، Cointelegraph) أن SGP-0002 مرّ بنسبة 67.0% بالضبط، مع قيام Kraken بتبديل تصويته من "ضد" إلى "مع" في وقت متأخر من العد.
الإشارة: التباين بين تقريري 27 أغسطس و28 أغسطس ليس تسرّعًا صحفيًا — بل هو سجل حيّ لتصويت كان، في مرحلة ما، يفشل فعليًا.
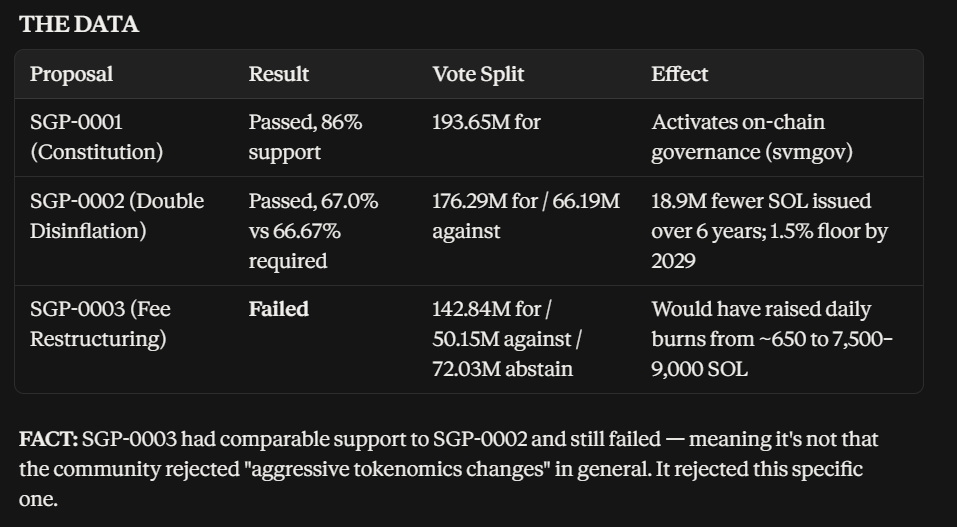
القصة الخفية
التفسير: الاقتراحان أثّرا على أصحاب المصلحة بشكل مختلف. خفض التضخم يقلل نمو الإصدار — وهو تقليص بطيء يستمر لسنوات يمكن للمُصدِّقين التخطيط حوله. أما اقتراح حرق الرسوم فكان سيعيد توجيه جزء **مباشر وفوري** من إيرادات المُصدِّقين إلى عمليات الحرق بدلًا من جيوب المُصدِّقين. أحدهما قصّ تدريجي. والآخر تخفيض في الأجر يُطبق اعتبارًا من الepoch التالية.
الأطروحة: المُصدِّقون — الذين يمتلكون وزن تصويتٍ كبيرًا لأن حوكمة سولانا تعتمد على وزن الرهان، وليس نظام "صوت واحد لكل توكن" في معنى التجزئة — سيدعمون تغييرات في اقتصاديات التوكن التي تُحسّن الصورة طويلة الأجل للأصل *طالما لا تقلل تلك التغييرات مباشرةً دخلهم الحالي القريب.* مرّ SGP-0002 لأنه يكلف المُصدِّقين سنوات من الآن. وفشل SGP-0003 لأنه كان سيكلفهم فورًا.
هذه نقطة من المبادئ الأساسية: **حوكمة سولانا لا تصوّت على "ما هو جيد لحاملي SOL". إنها تصوّت على ما يمكن تحمّله من قبل الكيانات التي تملك ما يكفي من الرهان للتصويت أصلًا.** هؤلاء ليسوا بالضرورة المجموعة نفسها تلقائيًا.
التناقض
إذا كان خفض التضخم صعوديًا حقًا وكانت جهة المُصدِّقين حاملي أفق طويل بشكل عقلاني، فيفترض أن يكونوا قد دعموا *كلا* الاقتراحين — فالحروق الأعمق مع إصدار أبطأ هو تركيبة انكماشية أقوى من أي واحد منهما وحده. لم يفعلوا. قصة السوق ("سولانا أصبحت أكثر صعودية من ناحية اقتصاديات التوكن") صحيحة فقط بالنسبة لثلث ما كان مُقترحًا فعليًا.
الفرضية المضادة
من الممكن أن رفض SGP-0003 لم يكن له علاقة بالمصلحة الذاتية للمُصدِّقين على الإطلاق، بل كان بسبب مخاوف تقنية مشروعة — فالنطاقات غير المتوقعة لحرق الرسوم (7,500–9,000 SOL يوميًا، وهو نطاق واسع) قد تُدخل تقلبات في رسوم الشبكة تُضر بتجربة المستخدم، لا بإيرادات المُصدِّقين فقط. يُذكر أيضًا أن Solana Labs نفسها عارضت كلا الاقتراحين في البداية، وهذا يتعارض مع قراءة تقول إن "المُصدِّقين يحتمون دخلهم فقط" بشكل خالص. قد يكون التفسير الأبسط: كان SGP-0003 اقتراحًا أقل نضجًا، وليس رفضًا بدافع المصلحة الذاتية.
لا أستطيع فصل هذين التفسيرين بالكامل باستخدام الأدلة المتاحة. كلاهما ممكن. هذه حالة لا أملك فيها ما يكفي لأحكم.
ما الذي سيؤكده؟
- بيانات الإصدار على السلسلة خلال عدة عهود قادمة تُظهر أن جدول خفض التضخم يُنفَّذ فعليًا (إشارة، لم تُرصَد بعد).
- اقتراح مستقبلي مرتبط بالرسوم، مُعاد تصميمه ليشمل نطاقًا أضيق أو حرقًا مؤجلًا، ويحصل على دعم المُصدِّقين — وهو ما يشير إلى أن **التصميم**، وليس الحافز، كان العائق الحقيقي.
- إن عائدات الرهان للمُصدِّقين تنخفض بشكلٍ يتماشى تقريبًا مع توقعات النموذج، دون حدوث هروب للمُصدِّقين.
ما الذي سيُسقطه؟
- إذا انخفض عدد المُصدِّقين أو انخفضت مشاركة إجمالي الرهان بشكلٍ جوهري بعد التطبيق، فهذا يعني أن التضييق على معدل التضخم كان مقبولًا على الورق لكنه يُزعزع أمن الشبكة فعليًا — ويحوّل قصة "أقل تخفيفًا" إلى قصة "ميزانية أمن أضعف".
- إذا ظهر اقتراح حرق رسوم مطابق تقريبًا مرة أخرى بشروط "مُواتية للمُصدِّقين" وما زال يفشل، فهذا سيدعم فرضية المصلحة الذاتية بقوة أكبر. إذا مرّ، فهذا يُضعفها.
مكافآت الحوافز
الحقيقة: تمت كتابة SIMD-0550 بواسطة Helius، وهي شركة بنية تحتية — وليس Solana Labs، التي يُذكر أنها عارضت تغيير خفض التضخم.
التفسير: نموذج أعمال Helius يستفيد من سردية تقييم SOL طويلة الأجل أكثر صحة، أكثر من استفادته من دخل رسوم المُصدِّقين؛ وهذا قد يفسر لماذا دفعت شركة بنية تحتية بقوة أكبر من المُصدِّقين الذين اضطروا في النهاية إلى الموافقة عليها.
احتمالية حدوث
هذه فرضية بثقة متوسطة وليست قوية. أدلة هامش التصويت (67.0 مقابل 66.67، وهو تغيّر حرفي بمُصدِّق واحد) والنتيجة المنقسمة بين اقتراحين مدعومين بشكل مماثل تُعد حقائق صلبة وقابلة للتحقق. أما **التفسير** — أن المصلحة الذاتية للمُصدِّقين تشرح الانقسام — فهو ممكن ومتسق مع البيانات، لكنه غير مُثبت. اعتبره فرضية عمل لا نتيجة نهائية.
ماذا أراقب بعد ذلك؟
ليس سعر SOL. ثلاث أمور محددة:
1. ما إذا كان الإصدار على السلسلة ينخفض فعليًا في موعده خلال العهود القادمة.
2. ما إذا كان عدد المُصدِّقين/مشاركة الرهان ستبقى ثابتة طوال فترة الانتقال.
3. ما إذا كان اقتراح حرق الرسوم بعد إعادة تصميمه سيعود — وما إذا كانت نتيجته تدعم أو تتناقض مع تفسير الحوافز أعلاه.
لا يوجد حل مناسب. #ZeroResearch #Solana #SolanaGovernance #Tokenomics
