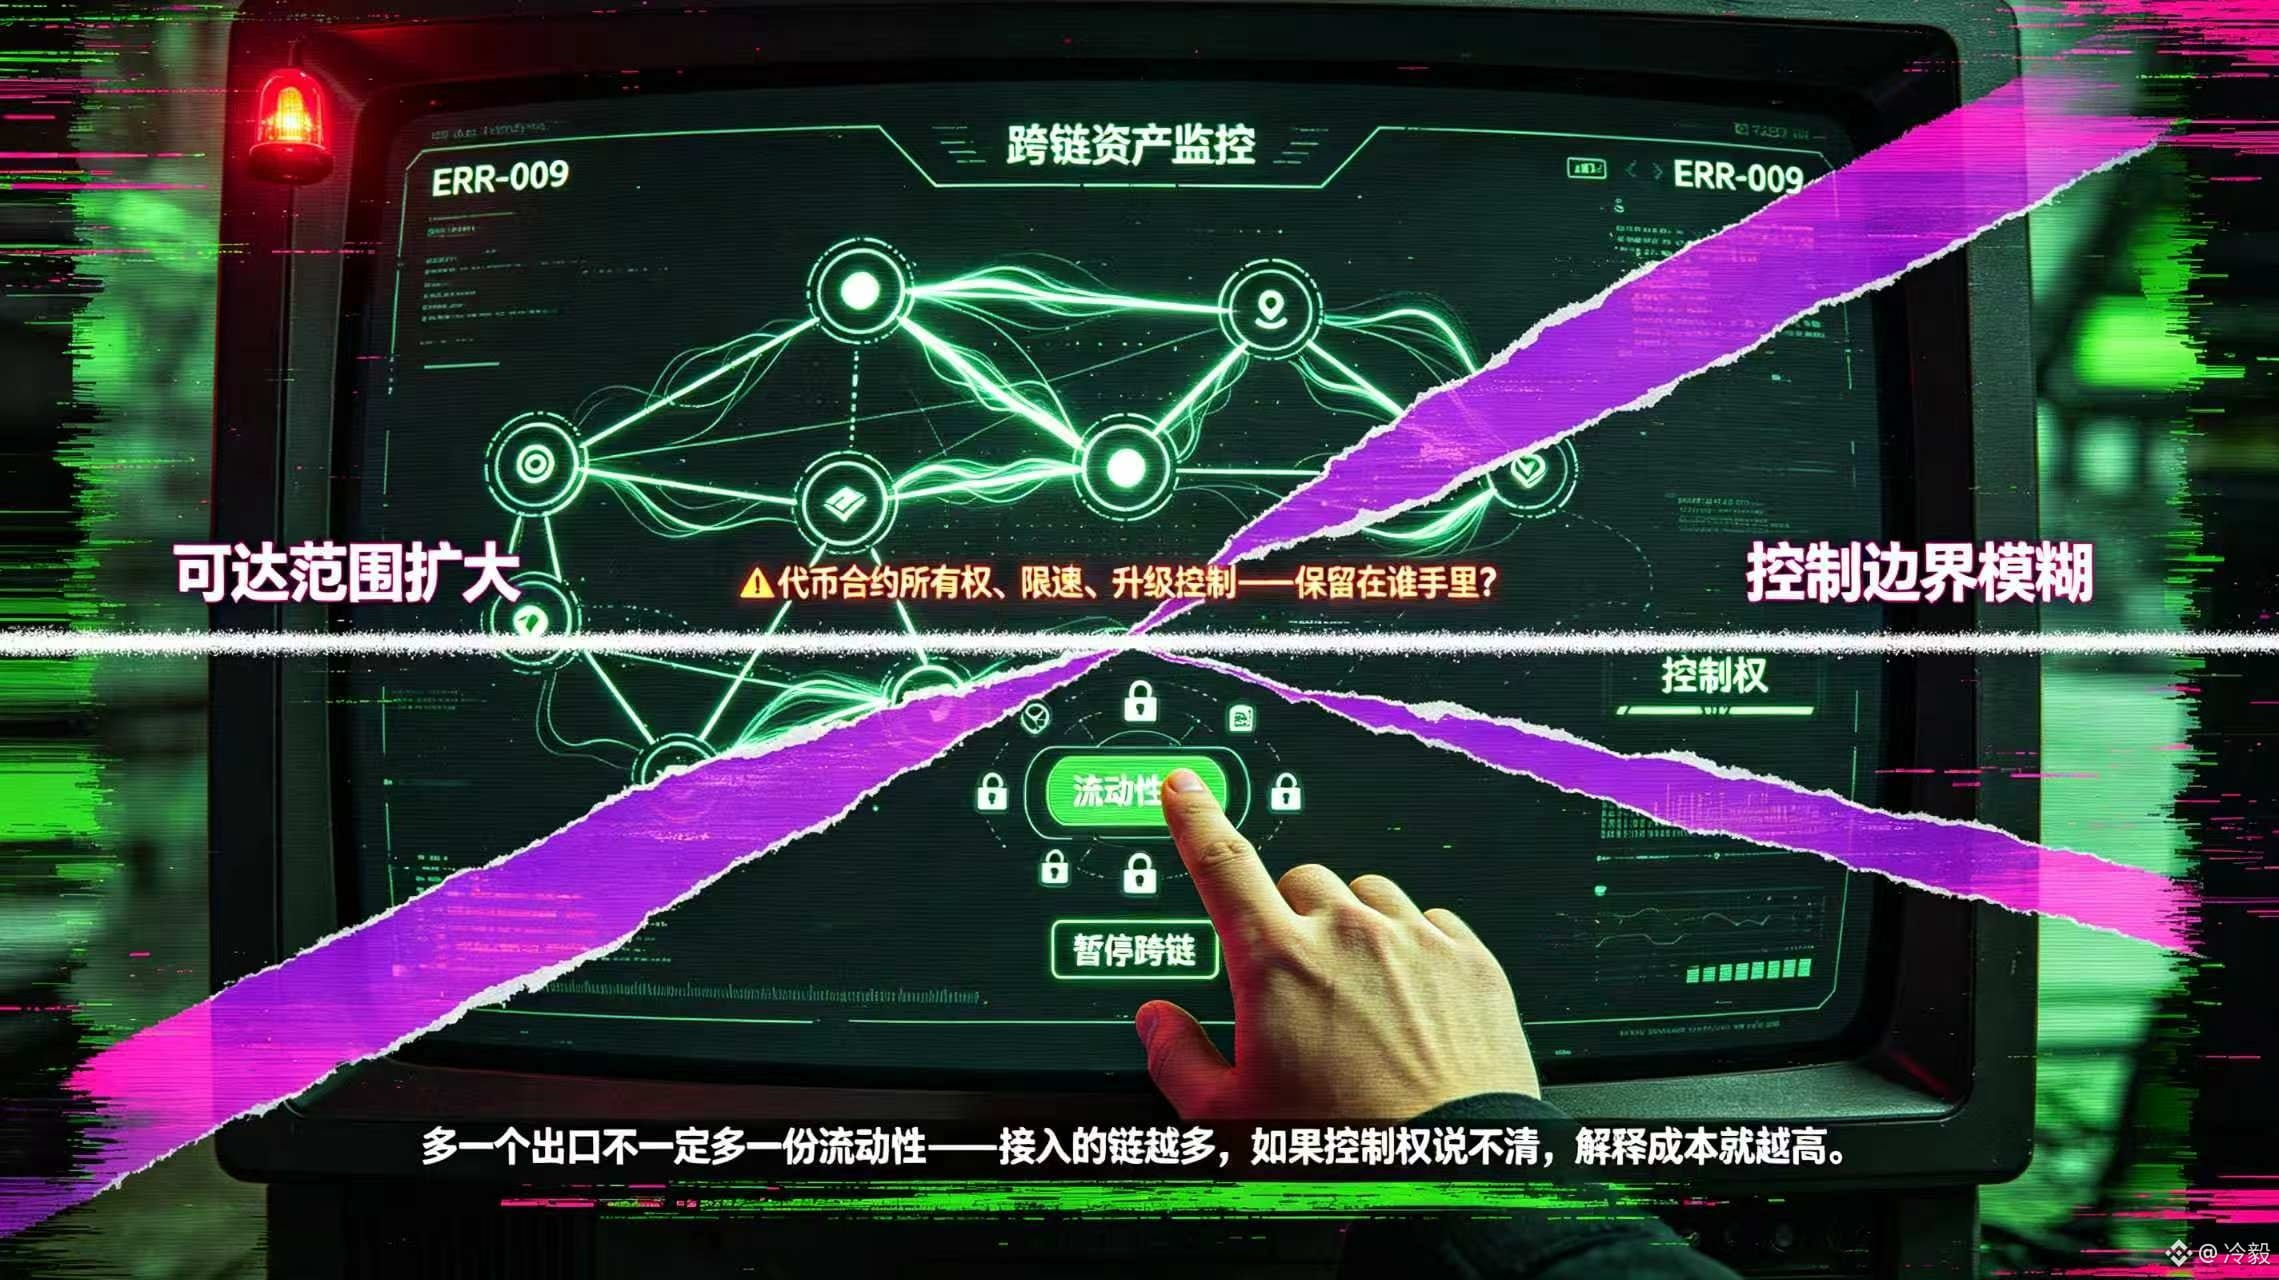
غالبًا ما يُكتب الربط عبر السلاسل على أنه: «وجود مخرج إضافي يعني سيولة إضافية»، لكن عندما أعيد قراءة توضيح التعاون بين @Dusk وNPEX وChainlink، وجدت بدلًا من ذلك أنه توقّف عند حدود التحكم الخاصة بـCCIP. إذ تتعامل الأطراف مع ذلك كطبقة للتشغيل البيني للربط عبر السلاسل لأصول خاضعة للتنظيم، مع الحفاظ في الوقت نفسه على ملكية عقود الرموز، والحدود السرعـية (الـrate limits)، وصلاحيات الترقية. هذا التفصيل غيّر تقديري. فالمؤسسات لا تريد نسخ الأوراق المالية إلى شبكات أكثر، بل تريد—عند توسيع نطاق الوصول—أن تعرف من يستطيع تعديل القواعد، ومن يمكنه إيقاف السيولة، ومن يتحمل مسؤولية حالة الأصول. وبالنسبة للرموز العادية قد يكون فشل الربط عبر السلاسل مجرد تأخير في عملية تحويل واحدة، لكن بالنسبة للأوراق المالية الخاضعة للتنظيم، بمجرد أن تصبح السيطرة وحدود الامتثال غير واضحة، فإن إضافة المزيد من السلاسل تزيد أيضًا من تكلفة التفسير.
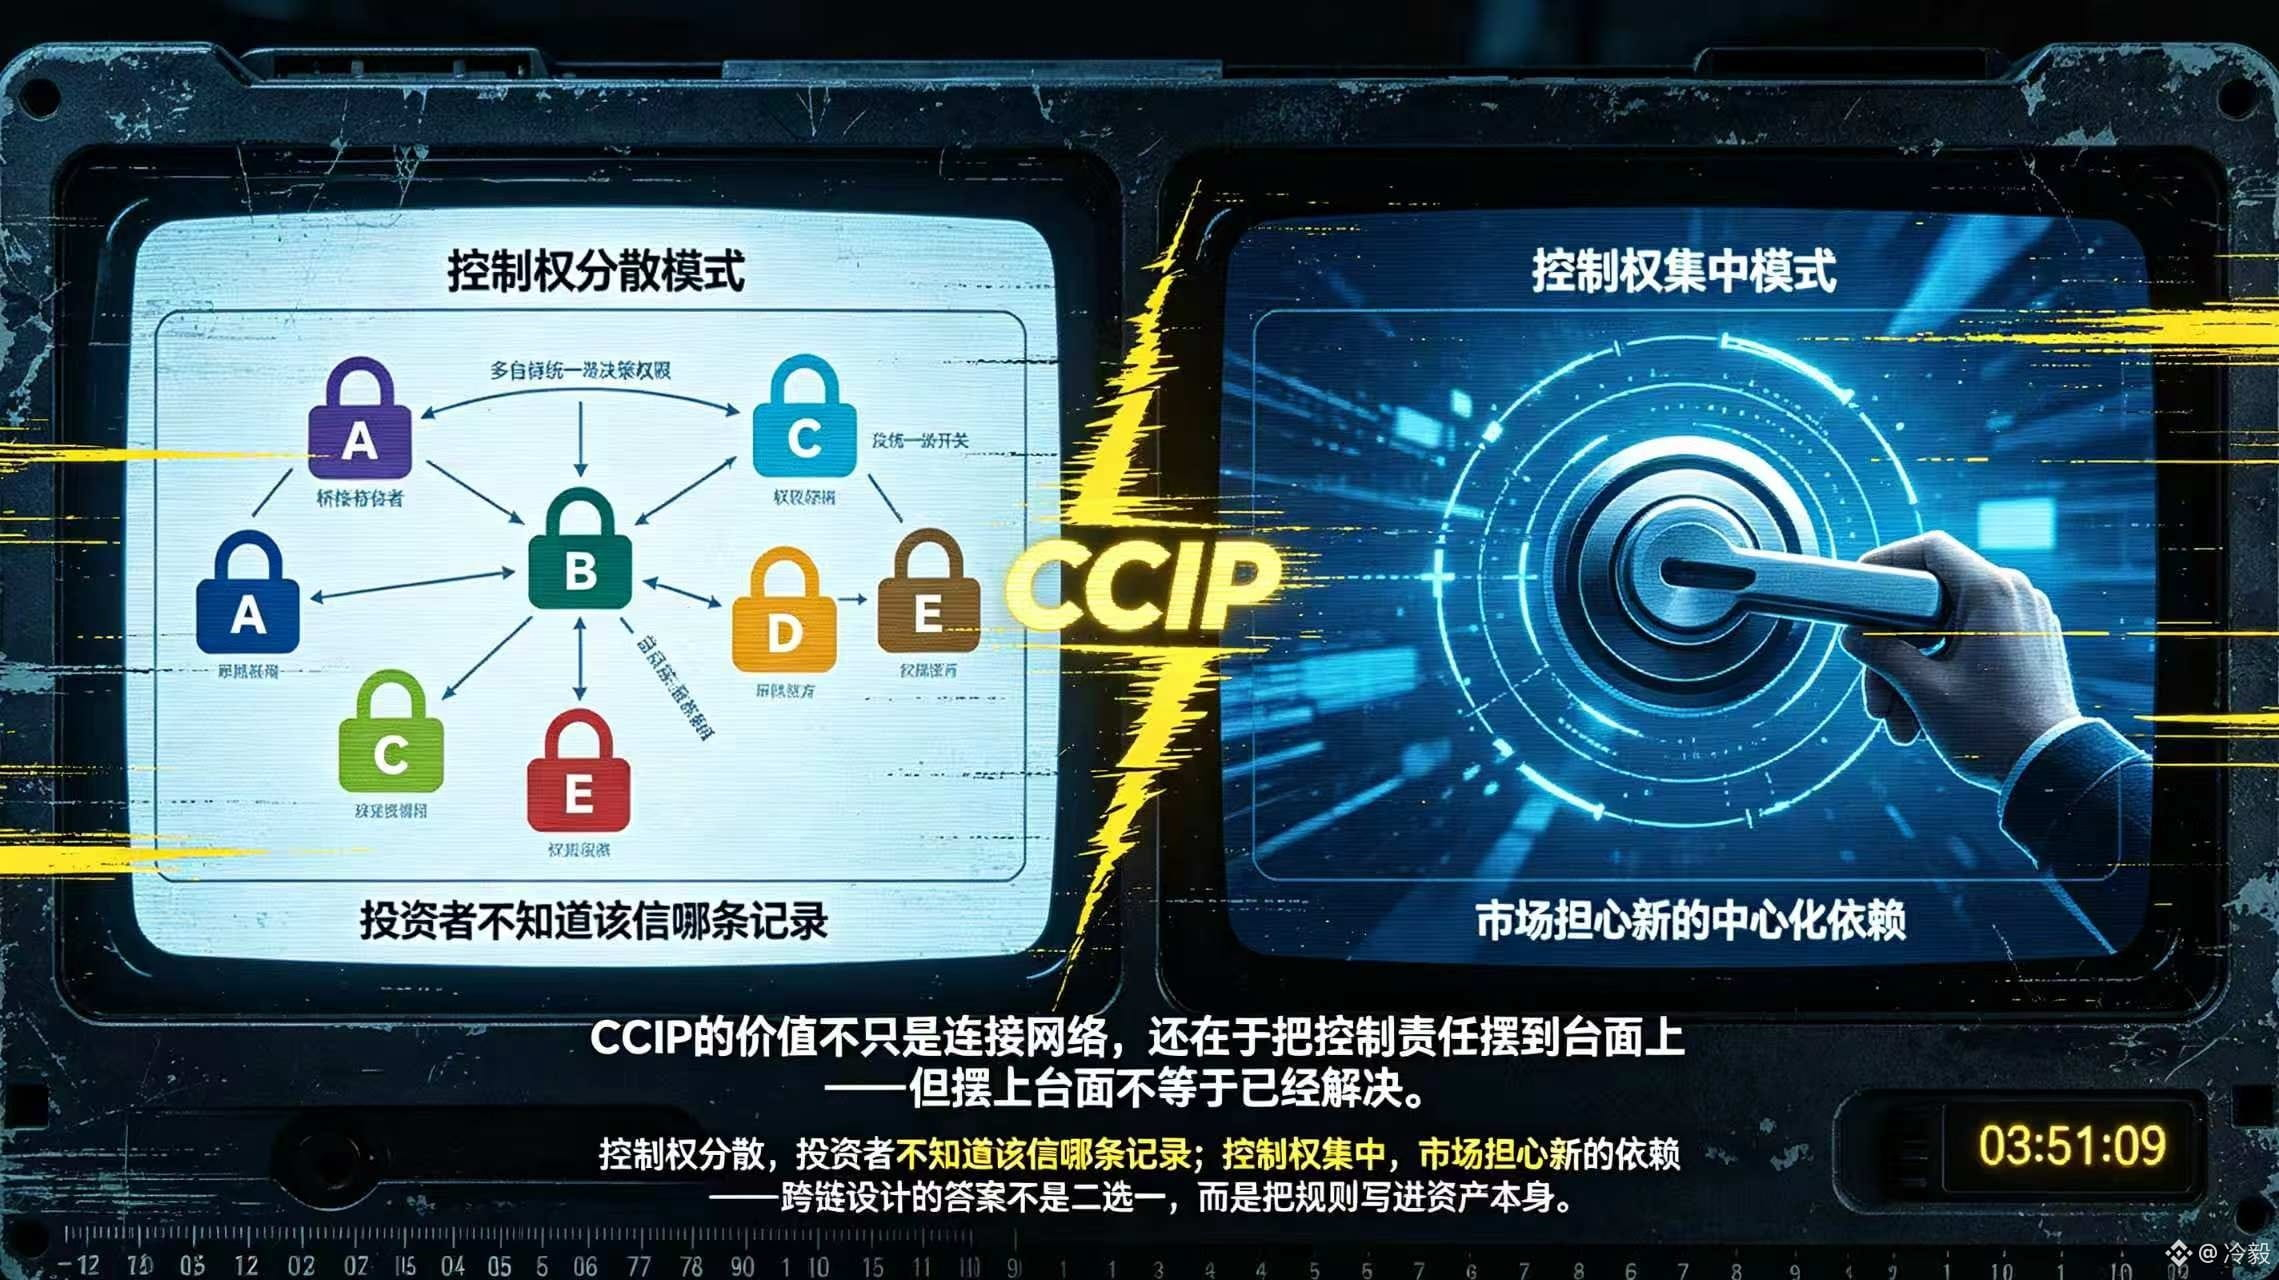
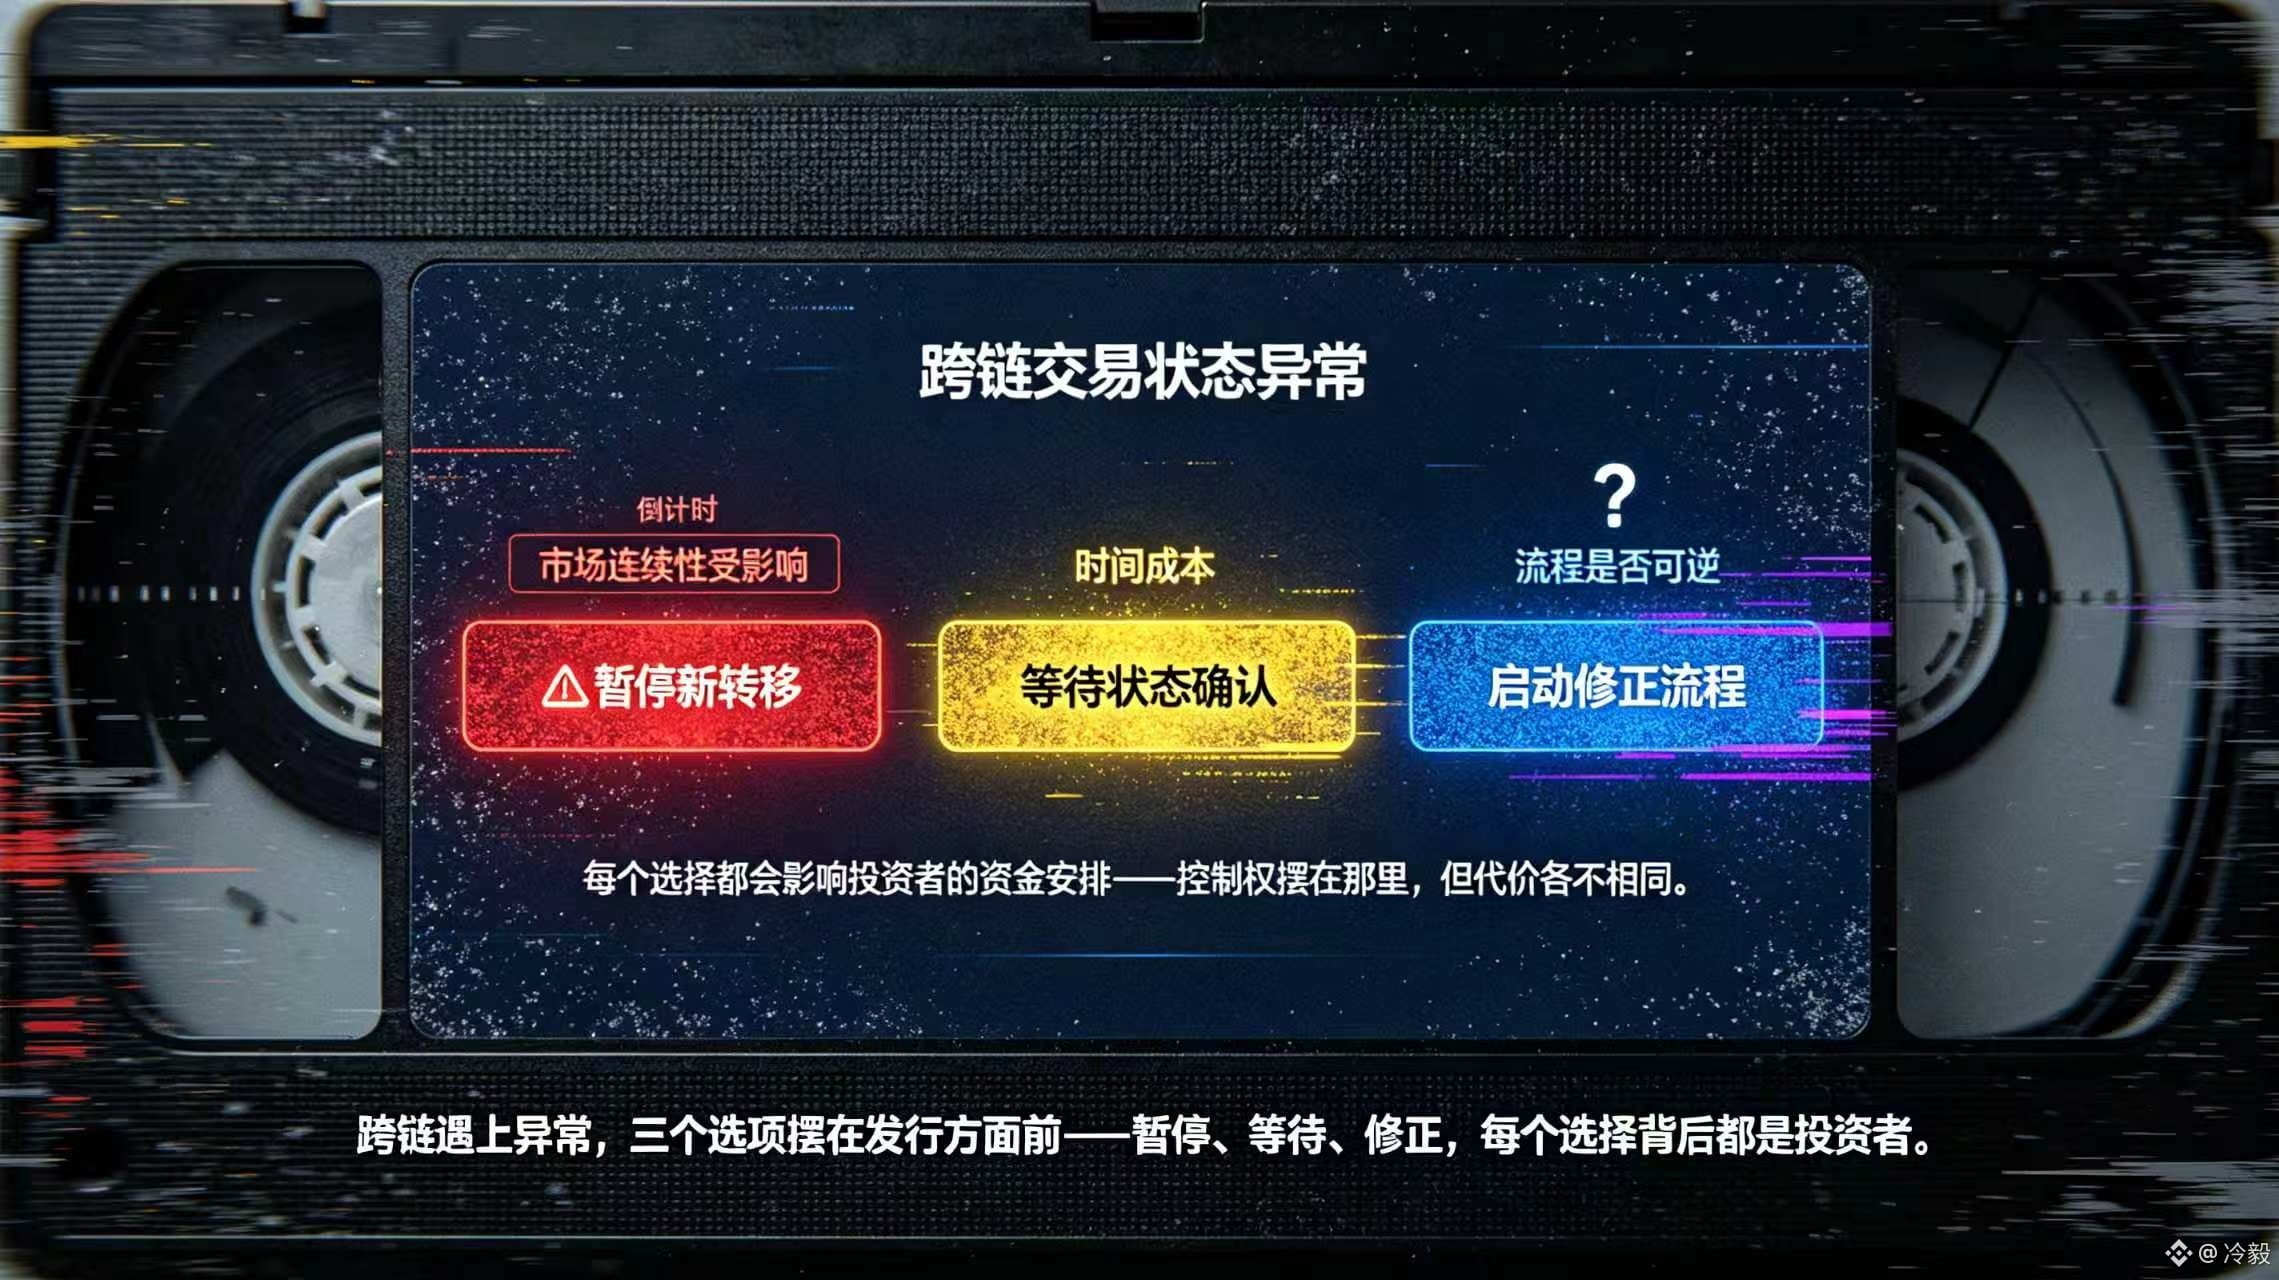
أما السيناريو المزعج حقًا فيظهر عندما يكون الأصل مُصدَرًا بالفعل على DuskEVM ويرغب المستثمرون في استخدامه على شبكة أخرى، لكن تتعرض عملية الربط عبر السلاسل لحالة شاذة أو تُفعِّل حدًا سرعيًا. عندها يجب على جهة الإصدار أن تقرر إما إيقاف التحويلات الجديدة، أو انتظار تأكيد الحالة، أو بدء عملية تصحيح. كل خيار من هذه الخيارات يؤثر على ترتيب أموال المستثمرين واستمرارية السوق. وإذا كانت السيطرة موزعة بين عدة جهات مشاركة في عملية الربط (الجسور)، فلن يعرف المستثمرون لأي سجل ينبغي الوثوق. وفي المقابل، إذا كانت جهة الإصدار تمتلك جميع المفاتيح، فسيكون على السوق مواجهة اعتماد جديد على مركزية. لذلك، لا تتمثل قيمة CCIP فقط في ربط الشبكات، بل كذلك في إظهار مسؤولية التحكم على الملأ.
البيان الرسمي يمكنه أن يثبت أن @Dusk وNPEX يتبنيان هذه المعايير، لكنه لا يثبت أن كل نوع من الأوراق المالية قد تم تحقيقه دون احتكاك عبر الربط بين السلاسل. بالنسبة إلى $DUSK ، تتمثل النقاط الجديرة بالملاحظة لاحقًا في ما إذا كانت صلاحيات الحد السرعي والإيقاف والترقية ستُكتب بشكل علني ضمن قواعد كل أصل. @Dusk إذا أرادت نقل الأسواق المالية إلى المزيد من الشبكات، فعليها أولًا أن تجعل السوق يعرف من سيظل مسؤولًا بعد أن ينتقل الأصل خارج الشبكة. #dusk
أما السيناريو المزعج حقًا فيظهر عندما يكون الأصل مُصدَرًا بالفعل على DuskEVM ويرغب المستثمرون في استخدامه على شبكة أخرى، لكن تتعرض عملية الربط عبر السلاسل لحالة شاذة أو تُفعِّل حدًا سرعيًا. عندها يجب على جهة الإصدار أن تقرر إما إيقاف التحويلات الجديدة، أو انتظار تأكيد الحالة، أو بدء عملية تصحيح. كل خيار من هذه الخيارات يؤثر على ترتيب أموال المستثمرين واستمرارية السوق. وإذا كانت السيطرة موزعة بين عدة جهات مشاركة في عملية الربط (الجسور)، فلن يعرف المستثمرون لأي سجل ينبغي الوثوق. وفي المقابل، إذا كانت جهة الإصدار تمتلك جميع المفاتيح، فسيكون على السوق مواجهة اعتماد جديد على مركزية. لذلك، لا تتمثل قيمة CCIP فقط في ربط الشبكات، بل كذلك في إظهار مسؤولية التحكم على الملأ.
البيان الرسمي يمكنه أن يثبت أن @Dusk وNPEX يتبنيان هذه المعايير، لكنه لا يثبت أن كل نوع من الأوراق المالية قد تم تحقيقه دون احتكاك عبر الربط بين السلاسل. بالنسبة إلى $DUSK ، تتمثل النقاط الجديرة بالملاحظة لاحقًا في ما إذا كانت صلاحيات الحد السرعي والإيقاف والترقية ستُكتب بشكل علني ضمن قواعد كل أصل. @Dusk إذا أرادت نقل الأسواق المالية إلى المزيد من الشبكات، فعليها أولًا أن تجعل السوق يعرف من سيظل مسؤولًا بعد أن ينتقل الأصل خارج الشبكة. #dusk