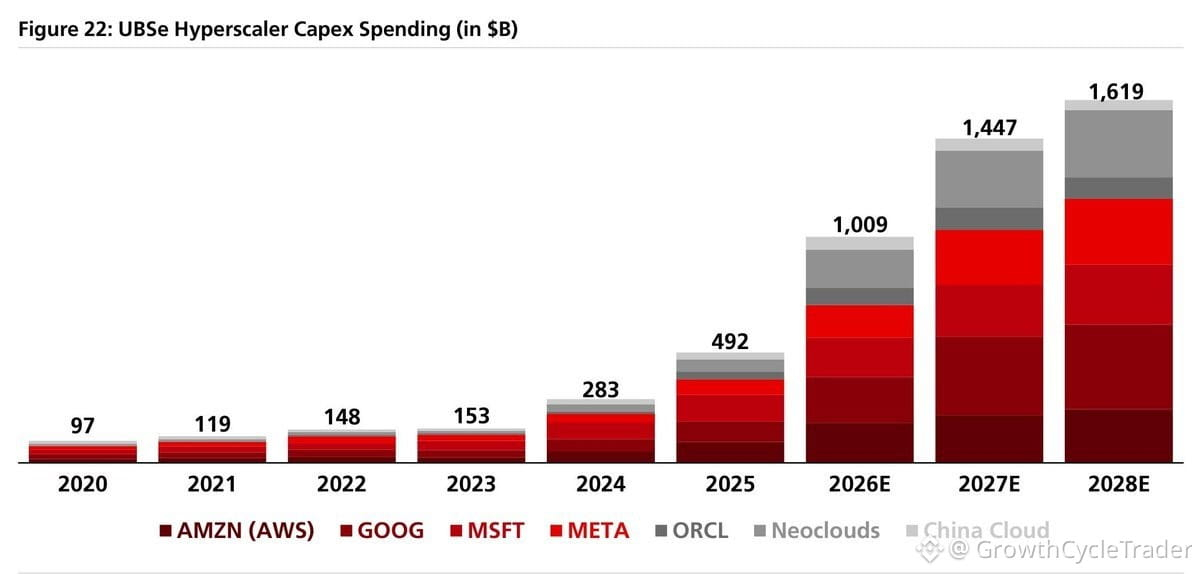
رسم بنك UBS البنية التحتية للذكاء الاصطناعي — والأرقام مذهلة.
ظلّت نفقات رؤوس الأموال لدى عمالقة السحابة عند أقل من 160 مليار دولار سنويًا خلال الفترة 2020–2023. ثم انطلقت الأمور.
تتوقع UBS:
• 283 مليار دولار في 2024
• 492 مليار دولار في 2025
• 1.0 تريليون دولار في 2026
• 1.4 تريليون دولار في 2027
• 1.6 تريليون دولار في 2028
تتصدّر Amazon وGoogle وMicrosoft وMeta. وتضيف Oracle وneoclouds وChina Cloud أحجامًا إضافية فوق ذلك.
فالثلاث سنوات من 2026–2028 وحدها: نحو 4.1 تريليون دولار. وهذا أكثر من ثلاثة أضعاف مجموع الست سنوات السابقة مجتمعة.
يتم الآن توجيه كل دولار إضافي في مجال السحابة إلى مراكز بيانات الذكاء الاصطناعي.
هذه ليست دورة استثمار رأسمالي نمطية. إنها تحول بنيوي في كثافة رأس المال — وهي تعيد كتابة قواعد اللعبة لكيفية تخصيص موارد شركات التكنولوجيا الكبرى.
إذا كنت تتابع فرص البنية التحتية للذكاء الاصطناعي، أو نفوذ الموردين، أو الموجة التالية من الطلب على أشباه الموصلات، فهذا هو الافتراض الأساسي الذي تحتاج إلى الانطلاق منه.
ظلّت نفقات رؤوس الأموال لدى عمالقة السحابة عند أقل من 160 مليار دولار سنويًا خلال الفترة 2020–2023. ثم انطلقت الأمور.
تتوقع UBS:
• 283 مليار دولار في 2024
• 492 مليار دولار في 2025
• 1.0 تريليون دولار في 2026
• 1.4 تريليون دولار في 2027
• 1.6 تريليون دولار في 2028
تتصدّر Amazon وGoogle وMicrosoft وMeta. وتضيف Oracle وneoclouds وChina Cloud أحجامًا إضافية فوق ذلك.
فالثلاث سنوات من 2026–2028 وحدها: نحو 4.1 تريليون دولار. وهذا أكثر من ثلاثة أضعاف مجموع الست سنوات السابقة مجتمعة.
يتم الآن توجيه كل دولار إضافي في مجال السحابة إلى مراكز بيانات الذكاء الاصطناعي.
هذه ليست دورة استثمار رأسمالي نمطية. إنها تحول بنيوي في كثافة رأس المال — وهي تعيد كتابة قواعد اللعبة لكيفية تخصيص موارد شركات التكنولوجيا الكبرى.
إذا كنت تتابع فرص البنية التحتية للذكاء الاصطناعي، أو نفوذ الموردين، أو الموجة التالية من الطلب على أشباه الموصلات، فهذا هو الافتراض الأساسي الذي تحتاج إلى الانطلاق منه.