معدل اقتراض ثابت لا يكون دائمًا التكلفة النهائية
يبدو الاقتراض بسعر ثابت كأنه حل وسط: تحصل على قدر من اليقين، لكن بمجرد تثبيت السعر تصبح عالقًا بهذه التكلفة. تصميم سداد TermMax يجعل هذا الافتراض غير مكتمل.
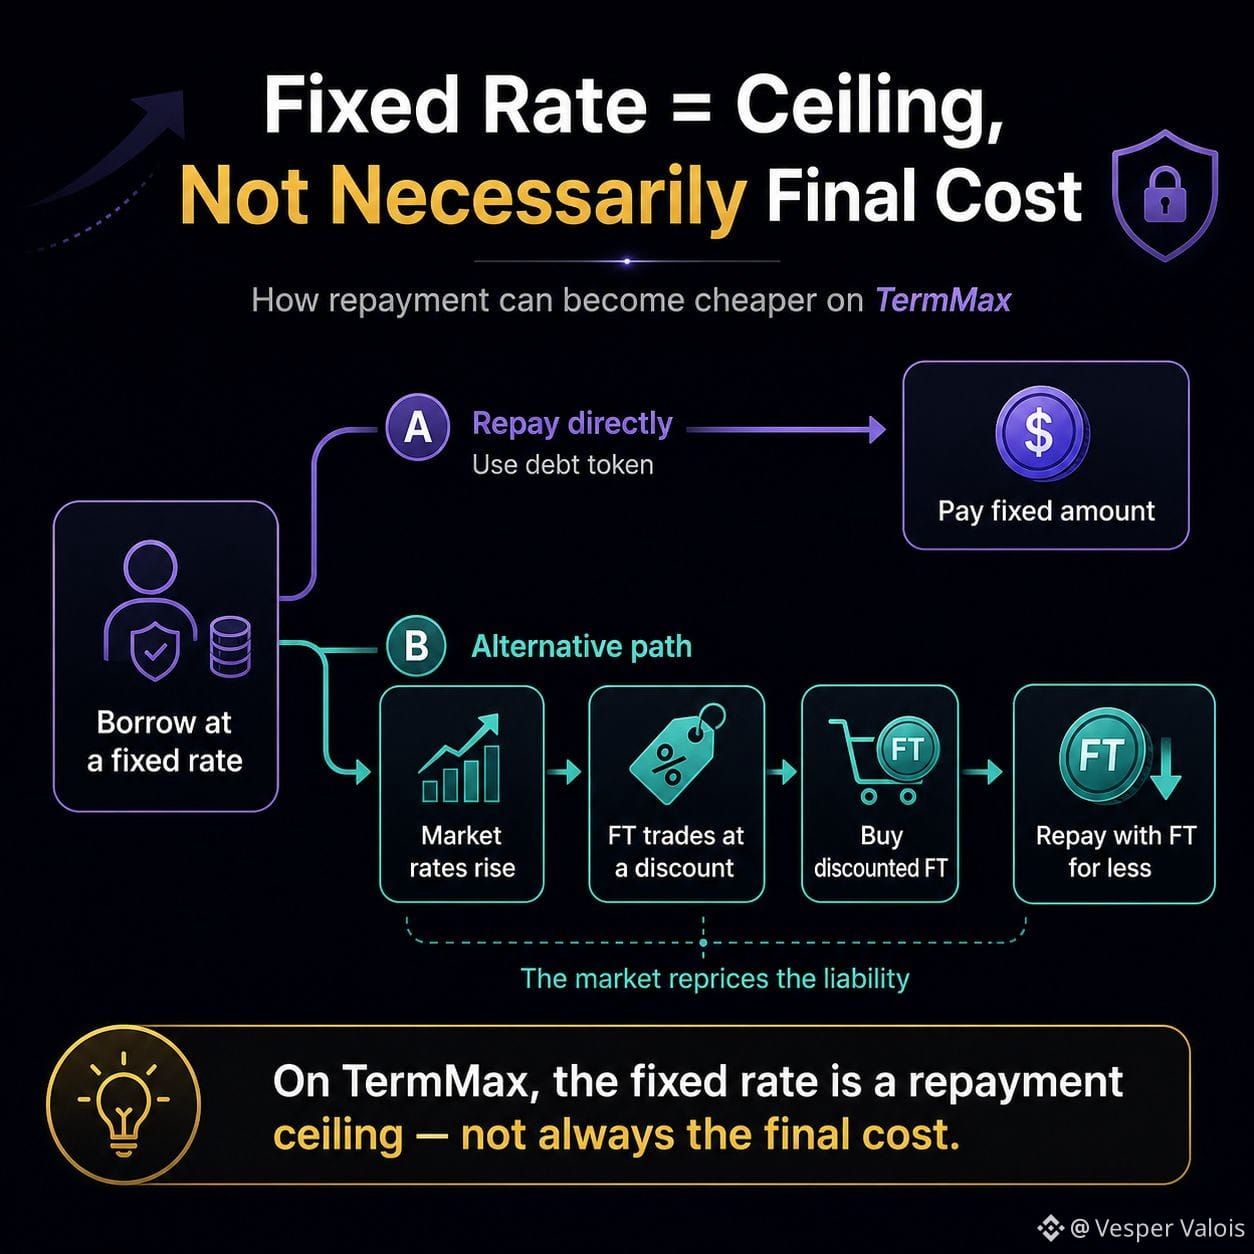
عندما يفتح المقترض مركزًا بسعر ثابت، يتم تمثيل الدين عبر FTs. يمكن للمقترض سداد الدين باستخدام الرمز المخصص للديْن بالمبلغ المتفق عليه، لكن TermMax يسمح أيضًا بالسداد من خلال إرجاع FTs التي تم شراؤها من السوق قبل الاستحقاق. وتوضح صفحة الأسئلة الشائعة العواقب بشكل صريح: إذا ارتفعت أسعار السوق فوق السعر المثبت للمقترض، فيمكن شراء تلك الـ FTs بخصم، مما يقلل تكلفة سداد الدين.
لماذا وُجد هذا التصميم؟ لأن FT ليس مجرد مطالبة بعائد تخص جهة الإقراض؛ بل هو أيضًا الالتزام مُحوَّل إلى رمز (tokenized) الذي يلتزم به المقترض. إن جعل هذه المطالبة قابلة للتداول يسمح للسوق بإعادة تسعير المسؤولية، ويمكن للمقترض شراء المطالبة نفسها مرة أخرى.
وهذا يخلق حالة غير مألوفة من عدم التماثل: فالتحرك السلبي في السعر لا يزيد السداد المتفق عليه، بينما قد يؤدي إعادة التسعير المواتية إلى خفضه إذا كانت الـ FTs المتاحة للخصم موجودة.
النموذج الذهني الأكثر وضوحًا: على TermMax، يمثل السعر الثابت سقفًا للسداد، وليس بالضرورة التكلفة النهائية.
@TermMax #TermMax $NEIRO $PEOPLE $BTW