تقوم سيتي بتخفيض التقييم الائتماني لكوريا مع ذلك، لكنها ما زالت تمنح مساحة صعود تبلغ 47%
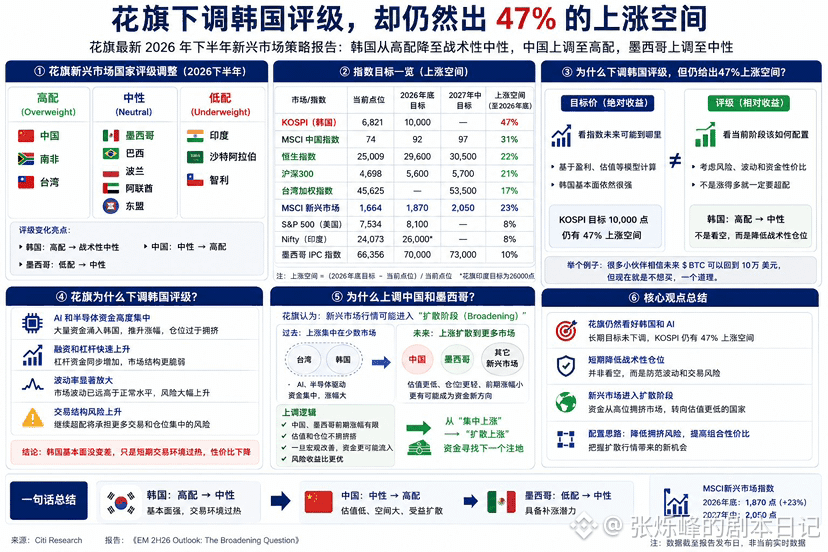
أصدرت سيتي أحدث تقريراً استراتيجياً للأسواق الناشئة للنصف الثاني من عام 2026، حيث خفضت تصنيف أسهم كوريا من “مُرجّح على نحو زائد” إلى “محايد تكتيكياً”، وفي الوقت نفسه رفعت تصنيف الصين إلى “مُرجّح على نحو زائد”، ورفعت تصنيف المكسيك إلى “محايد”.
أكثر ما قد يربك الأصدقاء هذه المرة هو أن سيتي تخفض تقييم كوريا، لكنها ما زالت تحدد هدفاً لمؤشر KOSPI عند 10,000 نقطة؛ مقارنةً بـ 6,821 نقطة المذكورة في التقرير، فإن ذلك يعني مساحة صعود تبلغ 47%، وهي الأعلى بين جميع الأسواق الرئيسية.
يبدو الأمر متناقضاً، لكنه في الحقيقة ليس كذلك: فالتقييم والسعر المستهدف ليسا شيئاً واحداً.
يركّز السعر المستهدف على إلى أين قد يصل المؤشر مستقبلاً، بينما يركّز التقييم على ما إذا كان ينبغي تخصيص أموال أكثر أو أقل في هذه المرحلة الحالية. حتى لو كان لدى سوق ما مساحة كبيرة للصعود، فهذا لا يعني أنه مناسب دائماً لمواصلة “الزيادة فوق الوزن”؛ خصوصاً عندما تكون التقلبات قد تضخمت بوضوح، وتصبح المراكز أكثر ازدحاماً.
لا تشير توقعات سيتي الأساسية لكوريا إلى تدهور واضح في الأساسيات. بل يشدد التقرير على أن أداء كوريا ما زال قوياً ضمن نموذج الأساسيات، لذلك لم يتم خفض السعر المستهدف طويل الأجل لـ KOSPI.
خفض كوريا من “مُرجّح على نحو زائد” إلى “محايد” يستهدف أساساً بيئة التداول قصيرة الأجل. خلال الفترة الماضية، تركزت أموال كبيرة في كوريا بسبب قطاعات الذكاء الاصطناعي والشرائح (شبه الموصلات)، وارتفعت معها التمويلات والمراكز بالرافعة بشكل متزامن، ما جعل تقلبات السوق أعلى بكثير من المستوى الطبيعي. في هذا الوقت، فإن الحفاظ على “مُرجّح على نحو زائد” يعني عملياً تحمل مزيد من المخاطر المتعلقة ببنية الصفقات وتكدّس المراكز.
لذلك، ما قامت به سيتي ليس التوجه إلى “التشاؤم” تجاه كوريا، بل هو تقليل المراكز التكتيكية. وبعبارة أبسط: فهي لا تكون قد فكرت بعد في بيع كامل لحصصها في سوق الأسهم الكورية، بل تهدف مؤقتاً إلى إبطاء وتيرة مواصلة الشراء فقط.
وهذا يفسر لماذا لا يزال لدى كوريا هدف صعود بنسبة 47% بينما تم خفض التقييم. قد تستمر أسهم كوريا في الارتفاع، لكن خلال تحقيق تلك الـ47% قد تكون التقلبات والانخفاضات المؤقتة أكبر بكثير من أسواق أخرى، مثل الصين.
وبالنسبة لتوزيع الأصول، لنأخذ مثالاً: يعتقد كثير من الأصدقاء أن مستقبل BTC قد يصل إلى 100 ألف دولار، لكنهم الآن فقط لا يريدون الشراء؛ والسبب هو الشيء نفسه. #韩国散户芯片杠杆ETF亏损 $BTC
أصدرت سيتي أحدث تقريراً استراتيجياً للأسواق الناشئة للنصف الثاني من عام 2026، حيث خفضت تصنيف أسهم كوريا من “مُرجّح على نحو زائد” إلى “محايد تكتيكياً”، وفي الوقت نفسه رفعت تصنيف الصين إلى “مُرجّح على نحو زائد”، ورفعت تصنيف المكسيك إلى “محايد”.
أكثر ما قد يربك الأصدقاء هذه المرة هو أن سيتي تخفض تقييم كوريا، لكنها ما زالت تحدد هدفاً لمؤشر KOSPI عند 10,000 نقطة؛ مقارنةً بـ 6,821 نقطة المذكورة في التقرير، فإن ذلك يعني مساحة صعود تبلغ 47%، وهي الأعلى بين جميع الأسواق الرئيسية.
يبدو الأمر متناقضاً، لكنه في الحقيقة ليس كذلك: فالتقييم والسعر المستهدف ليسا شيئاً واحداً.
يركّز السعر المستهدف على إلى أين قد يصل المؤشر مستقبلاً، بينما يركّز التقييم على ما إذا كان ينبغي تخصيص أموال أكثر أو أقل في هذه المرحلة الحالية. حتى لو كان لدى سوق ما مساحة كبيرة للصعود، فهذا لا يعني أنه مناسب دائماً لمواصلة “الزيادة فوق الوزن”؛ خصوصاً عندما تكون التقلبات قد تضخمت بوضوح، وتصبح المراكز أكثر ازدحاماً.
لا تشير توقعات سيتي الأساسية لكوريا إلى تدهور واضح في الأساسيات. بل يشدد التقرير على أن أداء كوريا ما زال قوياً ضمن نموذج الأساسيات، لذلك لم يتم خفض السعر المستهدف طويل الأجل لـ KOSPI.
خفض كوريا من “مُرجّح على نحو زائد” إلى “محايد” يستهدف أساساً بيئة التداول قصيرة الأجل. خلال الفترة الماضية، تركزت أموال كبيرة في كوريا بسبب قطاعات الذكاء الاصطناعي والشرائح (شبه الموصلات)، وارتفعت معها التمويلات والمراكز بالرافعة بشكل متزامن، ما جعل تقلبات السوق أعلى بكثير من المستوى الطبيعي. في هذا الوقت، فإن الحفاظ على “مُرجّح على نحو زائد” يعني عملياً تحمل مزيد من المخاطر المتعلقة ببنية الصفقات وتكدّس المراكز.
لذلك، ما قامت به سيتي ليس التوجه إلى “التشاؤم” تجاه كوريا، بل هو تقليل المراكز التكتيكية. وبعبارة أبسط: فهي لا تكون قد فكرت بعد في بيع كامل لحصصها في سوق الأسهم الكورية، بل تهدف مؤقتاً إلى إبطاء وتيرة مواصلة الشراء فقط.
وهذا يفسر لماذا لا يزال لدى كوريا هدف صعود بنسبة 47% بينما تم خفض التقييم. قد تستمر أسهم كوريا في الارتفاع، لكن خلال تحقيق تلك الـ47% قد تكون التقلبات والانخفاضات المؤقتة أكبر بكثير من أسواق أخرى، مثل الصين.
وبالنسبة لتوزيع الأصول، لنأخذ مثالاً: يعتقد كثير من الأصدقاء أن مستقبل BTC قد يصل إلى 100 ألف دولار، لكنهم الآن فقط لا يريدون الشراء؛ والسبب هو الشيء نفسه. #韩国散户芯片杠杆ETF亏损 $BTC