
تهدف هذه المقالة إلى شرح بعض الأسباب الشائعة وراء استمرار انخفاض أسعار معظم العملات المشفرة.
إذا كنت قد فقدت المال أثناء حيازة عملة، فهذا لك. وإذا كنت تتساءل عما إذا كانت عملتك تستحق الحيازة، فهذا لك أيضًا. استمتع واستمتع.
لا ترقى إلى معيار بيتكوين:
عندما أطلق ساتوشي بيتكوين، وضع معيارًا لكيفية بناء الرمز السليم: أن يقوم على حالة استخدام حقيقية تولد طلبًا طبيعيًا.
إن $BTC ليس سوى نقود، وهو يجسد الوظائف الأساسية الثلاث للنقود:
تهدف هذه المقالة إلى شرح بعض الأسباب الشائعة التي تجعل معظم العملات المشفرة تشهد حركة سعرية متراجعة باستمرار.
→ وحدة حساب
→ مخزن للقيمة
وهذا وحده، إلى جانب حالات الاستخدام الأخرى الناشئة وتقنية البلوك تشين الأساسية، هو ما يجعل الأفراد والشركات وحتى الحكومات يطلبون بيتكوين.
تكمن مشكلة معظم الإطلاقات الجديدة في أنها لا تملك أي حالة استخدام ذات مغزى تتجاوز الحوكمة. وفي الواقع، يسهل على الحيتان التلاعب بالحوكمة، وهي لا تفعل شيئًا لتعزيز الطلب الفعلي على الرمز.
بالنسبة إليّ، الحوكمة مجرد ذريعة للبروتوكولات كي تصدر رمزًا. ويمكن دائمًا إجراء الحوكمة من دون سك أصل جديد.
إذا أردنا تحولًا حقيقيًا في الطلب على الإطلاقات الجديدة، فعلى الفرق أن تحذو حذو مبدأ بيتكوين: إطلاق رموز تخدم غرضًا حقيقيًا لا يمكن إنكاره.
حالة استخدام حقيقية لا تُحدث أثرًا إيجابيًا داخل منظومة البروتوكول فحسب، بل تمثل أيضًا شيئًا ذا قيمة حقيقية للجمهور، ما يجعله واثقًا من الاحتفاظ به كأصل.
تصميم استغلالي للرموز:
أثبت تصميم الرموز ذي المعروض المتداول المحدود والقيمة المخففة بالكامل المرتفعة أنه آلية كارثية في الآونة الأخيرة. فهو يسمح للرموز بالظهور لأول مرة بتقييمات تفوق قيمتها السوقية الحقيقية بكثير.
يحدث هذا لأن الفرق تحجب جزءًا كبيرًا من المعروض اصطناعيًا، ولا تطرح للتداول عند الإطلاق سوى نسبة صغيرة. ومن خلال تقييد المعروض المتداول، يمكنها إجبار الرمز A على بدء التداول بتقييم مبالغ فيه. لكن هذا ليس سوى وهم.
عندما تدخل تلك الرموز المكتنزة التداول في نهاية المطاف، سيُعاد تسعير الرمز A بقوة حتى يعثر على قيمته السوقية الحقيقية، وهي عملية تلحق ضررًا بالغًا بحاملي الرموز والمتمسكين بها على المدى الطويل.
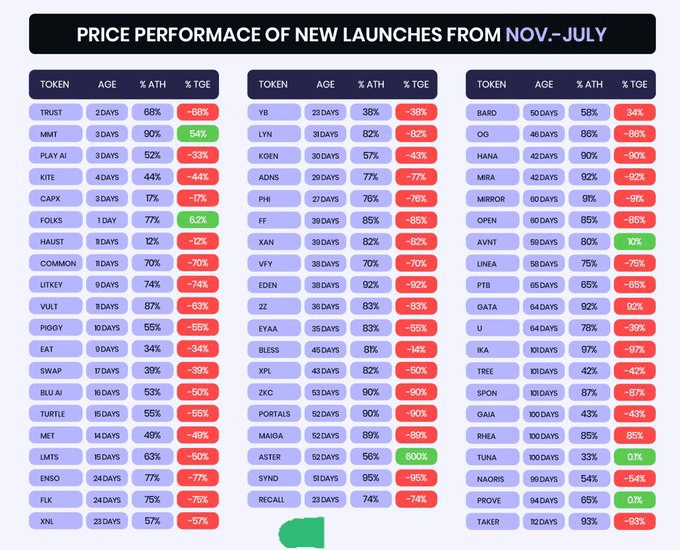
قبل أسابيع، أجريت بحثًا حول معظم العملات البديلة التي أُطلقت خلال فترة امتدت لثلاثة أشهر، ولاحظت نمطًا مشتركًا: بلغ سعرها ذروته في يوم إطلاقها نفسه. وهذه إشارة سيئة للغاية إلى حال قطاع العملات المشفرة عمومًا.
يتكبد المشترون الأفراد الذين دخلوا هذه الرموز الآن خسائر غير محققة فادحة، ما جعل الناس أكثر انتقائية بكثير، بل وأكثر تشككًا، تجاه كل إطلاق جديد.
إلى جانب هياكل الرموز المعيبة، لم تحظَ هذه الرموز بأي طلب حقيقي يُذكر في السوق. فقد تجنبها الناس ببساطة، إذ لم يكن هناك مكسب محتمل واضح ولا ما يبرر المخاطرة.
الحل بسيط: دعوا كل رمز يكتشف تقييمه العادل مبكرًا. بدلًا من احتجاز المعروض اصطناعيًا، أتيحوا كامل مخصصات الرمز عبر طرح أولي للعملة (ICO). في هذا النموذج، سيتعين حتى على الفريق والمؤسسين شراء مخصصاتهم من السوق، ما يضمن اكتشاف السعر الحقيقي ووجود طلب حقيقي منذ اليوم الأول.
كاد أن يتبع هذا النهج، إذ طرح نحو 80% من رموزه للجمهور عبر طرح أولي شفاف للعملة، وترك للسوق تحديد التقييم الأولي، بينما خُصصت نسبة 20% المتبقية مسبقًا للفريق والمؤسسة بدلًا من شرائها من السوق.
لذا، إذا وصل $ETH يومًا إلى قيمة مخففة بالكامل محددة بعد إطلاقه، فسيكون ذلك نتيجة طلب حقيقي في السوق، لا نتيجة ندرة مصطنعة أو تلاعب.
للتذكير:
يُستخدم $ETH هنا مثالًا لأن نسبة الرموز المتاحة للتداول للجمهور، والبالغة 80%، أقرب بكثير إلى توزيع كامل وعادل من رمز لا تتجاوز نسبة المعروض المتداول منه 10.8%.
لا تُعامل الرموز على أنها أسهم:
لكي يشهد سعر الرمز ارتفاعًا مستدامًا، لا بد من وجود طلب حقيقي. ولتحقيق هذا الطلب، يجب أن يقدم الرمز للجمهور قيمة حقيقية.
عندما نشر ساتوشي بيتكوين، وضع المعيار لكيفية هيكلة الرمز المناسب، واحد مبني حول حالة استخدام حقيقية تخلق طلبًا عضويًا.
→ بالنسبة إلى حامل الرمز المحتمل:
إنهم لا يلبون معيار بيتكوين:
→ بالنسبة إلى المؤسس:
هو ببساطة المال، ويجسد الوظائف الأساسية الثلاثة للمال:
قد يختلف البعض مع هذا الرأي، لكنني أعتقد أنها ميزة تحتاج الصناعة إلى تبنيها سريعًا. في الهيكل التنظيمي السليم، تُدفع رواتب الفريق والنفقات التشغيلية من الإيرادات. أما في عالم العملات المشفرة، فغالبًا ما يُلقى هذا العبء بالكامل على عاتق الرمز، وهذا خلل جوهري.