


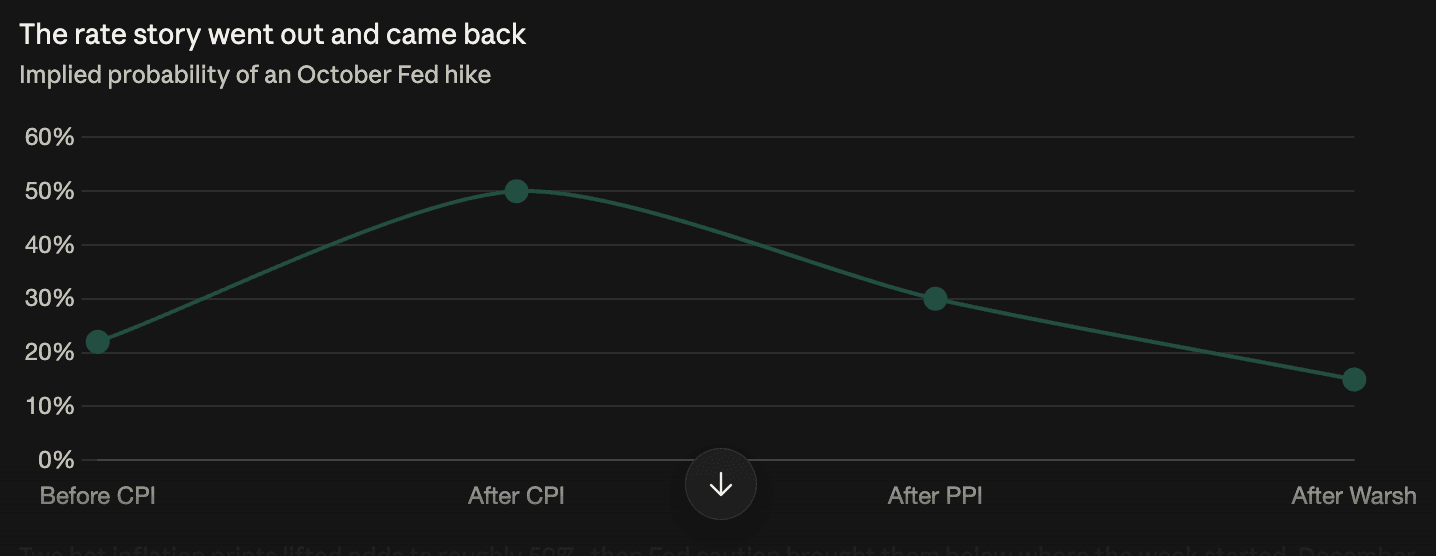
Мировые рынки всю неделю метались между данными об инфляции, заявлениями ФРС и переоценкой того, за счёт чего финансируются инвестиции в ИИ. ИПЦ и ИЦП за сентябрь оказались выше прогнозов и ненадолго подняли вероятность повышения ставки в октябре почти до 50%. Однако осторожные комментарии представителей ФРС — в том числе председателя Кевина Уорша в Бангкоке — вернули паузу в повышении ставки в базовый сценарий: её вероятность снова составила около 15%. Ещё одно повышение ставки в этом году по-прежнему заложено в котировки; вероятность повышения в декабре оценивается почти в 90%. Тем временем рынок ИИ разделился по одной простой линии: акции компаний, генерирующих денежные средства, держались хорошо, а акции компаний, которые занимают деньги для расширения бизнеса, — нет.
Повышение отложено, но не отменено
Последовательность событий важнее любого отдельного показателя. До публикации индекса потребительских цен в среду вероятность повышения ставки в октябре составляла около 22%, затем подскочила примерно до 50%, после публикации в четверг индекса цен производителей снизилась до 30% и к концу недели упала примерно до 15% — ниже начального уровня, несмотря на два высоких показателя инфляции.
Движение рынка было вызвано не данными, а коммуникацией. Уорш отказался давать сигналы по оставшимся заседаниям 2026 года, сказав лишь: «Я не предрешаю исход заседаний», — и рынки восприняли отсутствие ястребиного сигнала как голубиный сигнал.
Такое прочтение неполно. Вероятность повышения ставки в декабре по-прежнему оценивается примерно в 90%, то есть изменились сроки, а не направление. После единогласного повышения на четверть процентного пункта в сентябре целевой диапазон составляет 3,75–4,00%.
Вопрос об ИИ сместился со спроса на финансирование
TSMC сообщила, что чистая прибыль в третьем квартале выросла на 69% в годовом выражении, превысив ожидания аналитиков примерно в 65%. Это снимает вопрос о спросе: заказы на ИИ-чипы реальны и превращаются в прибыль.
На другой вопрос ответила CoreWeave. На этой неделе доходность её облигаций ненадолго превысила 15% при долговой нагрузке свыше 51 миллиарда долларов, а акции упали на 25%.
Разрыв между этими двумя результатами и определил ход недели. Теперь рынки отделяют компании со стабильным денежным потоком от компаний, финансирующих расширение за счёт долга, и оценивают вторую группу исходя из стоимости заимствований, а не темпов роста.
Самое наглядное свидетельство — динамика акций самой TSMC: в пятницу они упали, несмотря на результаты выше ожиданий и оптимистичный прогноз. Если даже лучшие в секторе финансовые результаты не могут поднять акцию, значит, дело не в спросе.
Кредитный рынок чётко обозначил проблему
Goldman Sachs выяснил, что за неделю спреды по высокодоходным облигациям, связанным с ИИ, расширились на 25 базисных пунктов, тогда как спреды по облигациям, не связанным с ИИ, почти не изменились.
«Мы считаем, что корпоративные облигации, связанные с ИИ, — как неоклаудов, так и компаний со значительной зависимостью от передовых ИИ-лабораторий, — находятся в самом центре дискуссии о стоимости финансирования», — заявила Аманда Лайнам из банка.
Именно эта локализация проблемы показывает, что речь идёт о переоценке, а не о кредитном кризисе. Банки почти не пострадали: 96% акций полупроводниковых компаний стоят более чем на 20% ниже июньских максимумов, тогда как среди банков таких около 4%.
Ротация была видна по индексам
За неделю Nasdaq Composite упал на 4,48%, а Dow Jones вырос на 0,68% — это самый большой разрыв между ними по итогам недели с июля 2002 года.
В пятницу южнокорейские акции отскочили после семи сессий подряд снижения, но всё же показали худшую неделю за 18 лет. Индекс полупроводниковых компаний Филадельфии снижался восьмую сессию подряд — это самая длительная серия с 2008 года; его капитализация сократилась примерно на 2 триллиона долларов.
Когда один индекс растёт, а другой настолько резко падает, это означает переток капитала между секторами, а не уход денег с рынка.
Риски перебоев в энергоснабжении продолжали нарастать
Цена Brent закрепилась вблизи 110 долларов за баррель, а WTI подорожала до 101,71 доллара, показав рост седьмой день подряд на фоне двух сохраняющихся угроз поставкам.
Энергетическое перемирие между Россией и Украиной не устояло: обе стороны возобновили удары по энергетическим объектам. На Ближнем Востоке Саудовская Аравия активизировала вмешательство в Йемене.
Два решения MSCI в рамках одного цикла пересмотра
Индонезийские акции резко упали после того, как MSCI рассмотрела возможность понизить статус рынка с развивающегося до отдельного. Это вызвало бы отток капитала из фондов, отслеживающих индексы развивающихся рынков.
Отдельно MSCI объявила об изменении критериев отбора, которое может поставить под угрозу включение Strategy в индекс. Именно поэтому её акции в пятницу упали на 9,2%, тогда как Bitcoin потерял около 1%.
Для читателей, следящих за крипторынком, важно, что оба решения появились в ходе одного и того же планового пересмотра методологии. Проверка Strategy — это не мера, направленная против цифровых активов, а один из результатов процесса, затронувшего также рынок акций целой страны.
Торговые результаты банков разошлись повсюду по одной и той же схеме
Результаты шести крупнейших банков США за третий квартал разошлись по чёткой линии: доходы от торговли акциями выросли, а сегмент инструментов с фиксированной доходностью столкнулся с давлением.
Показатели JPMorgan отражали общую картину в секторе. Доходы от торговли акциями выросли на 49%, до 5,0 миллиарда долларов; доходы от операций с инструментами с фиксированной доходностью упали на 4%, до 5,4 миллиарда. Банк сообщил о чистой прибыли в 15,3 миллиарда долларов, увеличившейся на 6%, но прибыль на акцию не оправдала прогнозов: 5,57 доллара против ожидавшихся 5,90.
Золото: один продавец на фоне рекордных покупок
Центральный банк Казахстана планирует сократить долю золота в резервах примерно с 78% до 75%. Согласно источнику, это связано с высокими ставками, побуждающими пересматривать структуру резервов.
Это противоречит общей тенденции: во втором квартале центральные банки купили рекордные 288,9 тонны золота — на 62% больше, чем годом ранее. Но доля золота в 78% — чрезвычайно высокая концентрация, а сокращение на три процентных пункта — лишь небольшая корректировка крайне перекошенной структуры, а не отказ от диверсификации.
Цена самого золота держится в районе 4 112 долларов — примерно на 27% ниже январского рекорда в 5 608 долларов.
Что определится на следующей неделе
Отчётность технологических компаний. На Microsoft, NVIDIA, Meta, Apple и Alphabet пришлось 93% роста S&P 500 с июля. Их отчёты покажут, подкрепляют ли доходы от ИИ капитальные расходы на нынешнем уровне.
Ещё два важных фактора — удержится ли нефть выше 110 долларов за баррель Brent и решение ФРС 28 октября. Что касается крипторынка, Bitcoin трижды удерживался в районе 80 000 долларов, а рынок опционов сходится на отметке 78 000 долларов как на следующем уровне поддержки.