

Сфера охвата чрезвычайно широка: торговые платформы, услуги обмена, исполнение ордеров, переводы, хранение активов, инвестиционные консультации и управление портфелем. Речь идёт не о простом «делистинге», а о систематическом исключении из всей регулируемой финансовой системы.
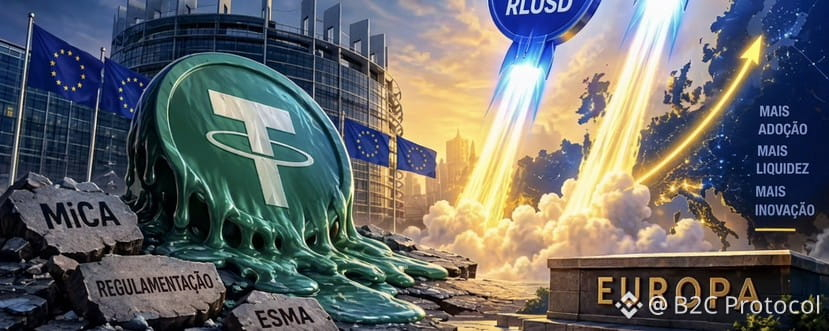
USDT — главная цель. В обращении находится около 184 миллиардов долларов, однако Tether так и не подала заявку на получение разрешения MiCA, утверждая, что MiCA требует от эмитентов стейблкоинов держать 60% резервов в банках ЕС. По словам компании, это привязало бы средства к небольшим европейским банкам без страхования вкладов. Выбор Tether очевиден: она предпочитает уйти с регулируемого рынка ЕС, а не менять структуру резервов.
Это затронет более 240 авторизованных MiCA поставщиков услуг с криптоактивами (CASP). Coinbase, Kraken, Bitstamp, Crypto.com и Binance уже начали исключать USDT для пользователей из ЕЭЗ.
Как Ripple точно воспользовалась регуляторным окном MiCA
Две лицензии Ripple в Европе
Регуляторный путь Ripple в Европе чёткий и продуманный заранее:
Февраль 2026 года: получает полную лицензию EMI в Люксембурге, охватывающую электронные деньги и платёжные услуги.
23 июня 2026 года: получает предварительное одобрение CASP от люксембургской CSSF («зелёный свет»).
6 июля 2026 года: получает полную лицензию CASP.
Ключевой момент: переходный период MiCA завершился 1 июля
2026 год. С этой даты организации без лицензии уже не могли законно обслуживать большинство клиентов в ЕС. Ripple получила полную лицензию через 5 дней после крайнего срока и уверенно вошла в группу компаний, «полностью соответствующих требованиям в эпоху после переходного периода».
Заявление Кэсси Крэддок, руководителя Ripple в Европе, весьма показательно: «Эта авторизация CASP означает, что Ripple вступает в эпоху MiCA после переходного периода, полностью соответствуя требованиям и будучи готовой к масштабированию».
Одна лицензия распространяется на 30 стран
«Паспортный эффект» лицензии CASP означает, что разрешение, полученное в одной стране (Люксембурге), распространяется на все 27 государств-членов ЕС, а также Исландию, Лихтенштейн и Норвегию — подавать заявки в каждой стране отдельно не нужно. Ripple может одновременно интегрировать RLUSD и инфраструктуру XRP в потоки институционального капитала в Европе.
Для сравнения, Binance — «отрицательный пример»: компания отозвала заявку на получение статуса CASP в Греции, а с 1 июля ограничила основные услуги во Франции, Италии, Польше и Испании. К 6 июля 2026 года лишь 283 компании по всей Европе получили полную авторизацию CASP, тогда как до MiCA было зарегистрировано более 3000 поставщиков услуг виртуальных активов (VASP).
Соответствие требованиям стало барьером для входа, и Ripple оказалась по правильную его сторону!
Логика «выгоды» для RLUSD: вакуум, оставленный USDT
Масштаб рыночного вакуума
Уход USDT с регулируемого европейского рынка теоретически создаёт огромную возможность для замещения его соответствующими требованиям стейблкоинами. USDC от Circle стал первым крупным стейблкоином, соответствующим требованиям, а следом за ним идёт RLUSD от Ripple.
Текущее состояние RLUSD:
Рыночная капитализация — около 2,52 миллиарда долларов (начало октября 2026 года)
Объём торгов за 24 часа — около 253,5 миллиона долларов
Более 12 650 держателей
Около 1 миллиарда долларов выпущено непосредственно в XRP Ledger
Хотя объём пока значительно меньше, чем у USDT с его 184 миллиардами, рост очевиден. Ripple заявляет, что «RLUSD только начинает свой путь».
Институциональное внедрение ускоряется
RLUSD позиционируется как инструмент для институциональных расчётов, а не для розничной торговли. К важным достижениям относятся:
Nuvion (банковская платформа с ИИ) уже интегрировала RLUSD для трансграничных расчётов и управления ликвидностью
JPMorgan, Mastercard, Convera, Interactive Brokers и другие организации уже используют RLUSD для институциональных расчётов. Convera обрабатывает трансграничные транзакции на 190 миллиардов долларов в год, которые теперь проходят через RLUSD.
Ripple потратила почти 3 миллиарда долларов на приобретение Hidden Road (прайм-брокер), Rail (трансграничные платежи со стейблкоинами) и Treasury (управление казначейством для компаний из списка Fortune 500), чтобы создать инфраструктуру для RLUSD
Предпочтение стейблкоинов финансовыми организациями и платёжными операторами вполне понятно. Актив со стабильной ценой снижает бухгалтерские риски и упрощает международные расчёты. В этом контексте RLUSD обладает естественным преимуществом для корпоративных операций.
Однако это не означает, что XRP утратил свою стратегическую функцию.
XRP остаётся нативным активом XRP Ledger, используемым для оплаты комиссий за транзакции и служащим ключевым элементом безопасности и работы сети. Каждая операция в XRPL расходует небольшое количество XRP, которое навсегда выводится из обращения. Иными словами, чем активнее используется сеть, тем больше XRP со временем структурно выводится из обращения.
Риски и спорные вопросы, требующие внимания: главный источник беспокойства держателей XRP
«RLUSD — настоящий продукт»
Это не внешняя критика, а публичная дискуссия внутри самого сообщества
XRP. Ускоренный рост RLUSD не обязательно следует трактовать как замену XRP. Альтернативное объяснение состоит в том, что Ripple расширяет спектр сценариев использования XRP Ledger. Чем больше объём активов, расчётов и приложений строится на инфраструктуре сети, тем выше, как правило, фундаментальная полезность экосистемы.
В сообществе широко обсуждался анализ одного криптоисследователя: все важные обновления XRP Ledger, добавленные Ripple за последние годы, связаны с функциями RLUSD — авторизацией KYC/AML, интеллектуальными пулами ликвидности, инструментами обеспечения соответствия требованиям. «XRPL стал платёжным рельсом RLUSD».
Критики XRP всё чаще высказывают едкое утверждение: «XRP — это мусорный альткоин для транзакций». Хотя эта фраза стала популярной среди критиков экосистемы, она чрезмерно упрощает роль XRP. Этот актив служит не только механизмом защиты от спама. Это нативная единица XRP Ledger, используемая для оплаты сетевых комиссий, расчётов между активами и множества других функций, обеспечивающих работу инфраструктуры, которую использует сам RLUSD.
Комментарий адвоката XRP Билла Моргана ещё показательнее.
Когда Ripple получила предварительное одобрение в Люксембурге, она заявила:
«Хорошая новость. Обычный эффект для цены XRP. Никакого. Тогда XRP упал примерно на 3% вместе с рынком, не отреагировав на успех Ripple в сфере регулирования».
Данные подтверждают опасения, но не ставят точку в дискуссии
Сравнение ключевых показателей за 2026 год: рыночная капитализация RLUSD выросла на 1278%, тогда как XRP за тот же период подешевел на 27%.
Ещё более тревожные структурные изменения:
Доля RLUSD в общем объёме предложения на XRP Ledger выросла с 18,4% в начале года до 58,9%: сейчас около 963 миллионов долларов приходится на XRPL и 1,1 миллиарда — на Ethereum
В среднем в XRP Ledger совершается 2,4 миллиона транзакций в день
(рост на 21% год к году), объём торгов на DEX вырос на 79%, но количество активных счетов сократилось на 40% год к году: участников стало меньше, объём торгов вырос, учреждения проводят операции через RLUSD, а розничные кошельки закрываются или простаивают
Иными словами, XRP Ledger растёт, и всё большая доля этого роста связана с RLUSD. Открытым остаётся вопрос, как этот институциональный рост может повлиять на долгосрочный спрос на XRP.
Честный ответ
Официальная позиция Ripple такова: XRP и RLUSD дополняют друг друга, причём XRP выступает в роли промежуточного актива там, где нельзя использовать стейблкоины. Эта логика сама по себе обоснованна. Но вопрос в том, какая часть европейских платёжных потоков в итоге проходит через XRP, а какая — через RLUSD? Эти данные не публикуются, хотя именно их больше всего хотят знать розничные держатели.
Другие риски, которые следует учитывать
1. Регуляторная проверка «двойной роли»
ESMA прямо относит «выпуск стейблкоина и одновременное предоставление связанных с криптоактивами услуг» к сочетанию высокого риска, поскольку эти две роли могут порождать конфликт интересов. CSSF сосредоточится на том, как Ripple выстраивает чёткое разделение между эмитентом RLUSD и поставщиком услуг CASP. Ripple придётся доказать, что в её люксембургском подразделении работают реальные сотрудники, принимающие реальные решения, а не дистанционно управляемые из Сан-Франциско. Это реальная и постоянная обязанность по соблюдению требований.
2. RLUSD пока остаётся небольшим
Рыночная капитализация в 2,5 миллиарда долларов несопоставима с капитализацией USDC в миллиарды и USDT в 184 миллиарда. Неизвестно, перейдут ли пользователи USDT на RLUSD вместо более зрелого USDC.
Соответствие требованиям — это пропуск, а не гарантия доли рынка.
3. Ценовая динамика XRP не связана с фундаментальными показателями компании
В период с 2024 по 2026 год повторяется одна и та же картина: Ripple объявляет о крупном успехе в сфере регулирования → цена XRP не реагирует или падает. Если эта тенденция сохранится, даже значительный успех Ripple в Европе может не принести выгоды держателям XRP. Автоматического механизма передачи стоимости от компании к токену нет.
Краткий обзор для сообщества XRP/Ripple
Ripple действительно удачно воспользовалась моментом в сфере регулирования, получив две лицензии до окончания переходного периода MiCA. Компания стала одной из немногих в Европе, способных предоставлять соответствующие требованиям сквозные криптовалютные платёжные услуги. Уход USDT создаёт структурную возможность для регулируемых стейблкоинов, и RLUSD явно может ею воспользоваться.
Но «выгодоприобретатель» и «выгодоприобретатель XRP» — это разные понятия. Стратегический фокус Ripple явно сместился в сторону RLUSD и инфраструктуры институциональных платежей. XRPL растёт, но всё большая часть этого роста выражается в RLUSD. Главный вопрос сообщества — «какова будет роль принадлежащего нам токена в будущем компании?» — пока не получил удовлетворительного для розничных держателей ответа.
Это не пессимизм в отношении Ripple. Это напоминание: празднуя успехи в сфере регулирования, необходимо честно оценивать реальную роль XRP в этих достижениях.
Заключение
Ripple, вероятно, оказалась одной из компаний, лучше всего подготовившихся к эпохе после MiCA. Пока часть отрасли ещё адаптируется к требованиям европейского регулирования, у компании уже есть необходимая структура для работы во всей Европейской экономической зоне, и она готова расширять присутствие RLUSD.
Однако рост RLUSD не следует автоматически трактовать как поражение XRP. Эти два инструмента выполняют разные функции. RLUSD обеспечивает стабильность для организаций и глобальных платежей. XRP остаётся нативным активом, необходимым для работы XRP Ledger: с его помощью оплачиваются сетевые комиссии, поддерживается операционная эффективность, а механизм сжигания комиссий создаёт дефляционный эффект.
Правда, многие инвесторы хотели бы видеть более прямую связь между ростом Ripple и повышением стоимости XRP. Эта дискуссия по-прежнему актуальна и, вероятно, останется в центре внимания сообщества.
Однако есть и столь же правдоподобная альтернативная точка зрения: успех RLUSD может означать не замену XRP, а расширение экосистемы, в которой XRP играет ключевую роль.
Если Европа станет одним из главных центров институционального внедрения RLUSD, настоящим победителем может оказаться не только стейблкоин Ripple, но и весь XRP Ledger. В этом случае XRP перестанет быть активом второго плана и станет экономической инфраструктурой, поддерживающей этот рост. #RLUSD #holder #Ripple #Xrp🔥🔥 #XRPGoal $XRP
