


Трейдеры делают ставку на то, что рост занятости в сентябре превысит ожидания экономистов с Уолл-стрит, создавая заметный разрыв между прогнозами.
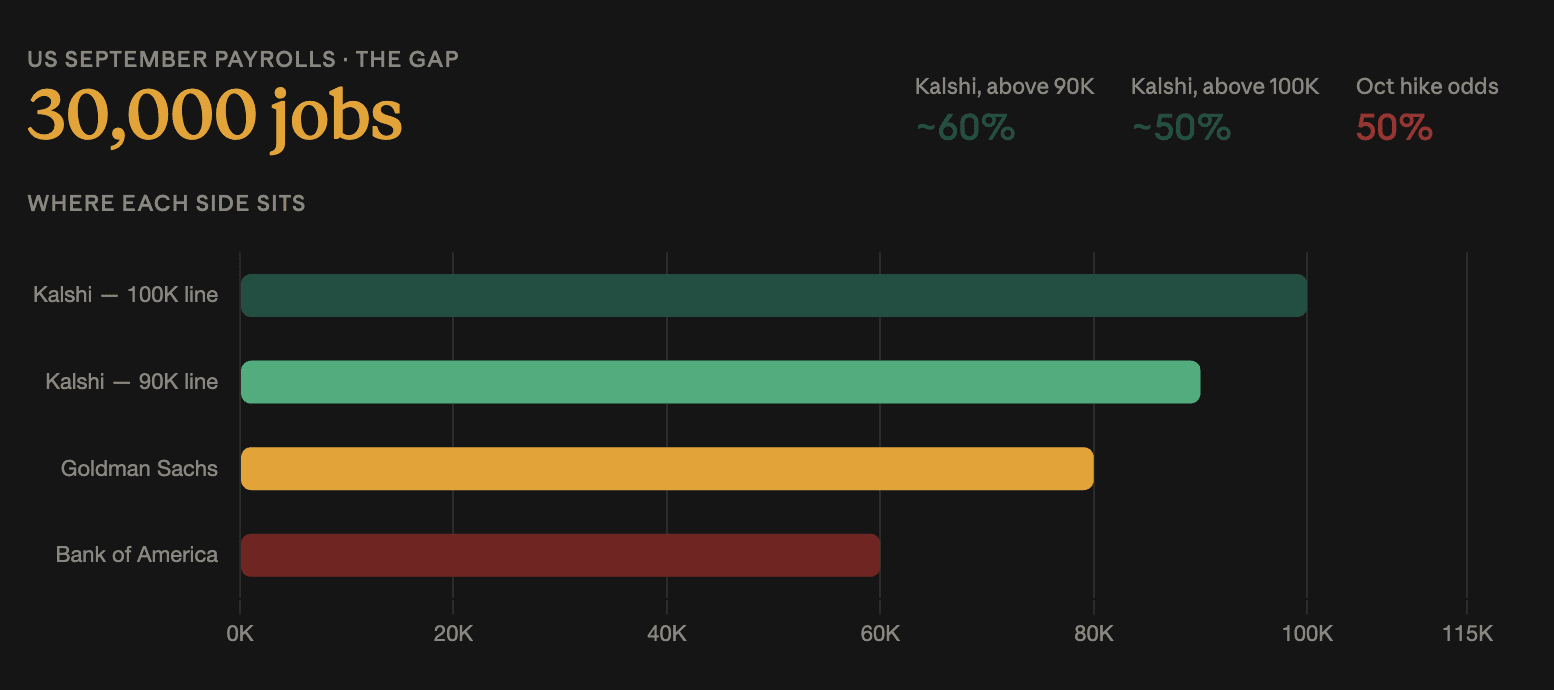
Данные Kalshi показывают, что вероятность того, что в США появятся более 90 000 новых рабочих мест вне сельского хозяйства, составляет почти 60%, при этом примерно в 50% случаев рост превысит 100 000.
Goldman Sachs ожидает 80 000 при сохранении уровня безработицы на отметке 4,1%. Bank of America прогнозирует всего 60 000, из которых 50 000 пришлись бы на частный сектор.
Разрыв Шире, Чем Кажется
Прогноз Bank of America на 60 000 находится ниже нижней границы того, что рынки ставок считают вероятным.
Если Kalshi присваивает 60% вероятности выпуску данных выше 90 000, это означает примерно 40% шансов на что угодно ниже — диапазон, в который входят и прогноз Goldman на 80 000, и оценка Bank of America на 60 000, а также все исходы ниже.
Это не скромное несогласие относительно силы отскока. Обе группы описывают разные рынки труда.
Прогнозные рынки и банковские прогнозы измеряют разное
У этого разрыва есть структурное объяснение, прежде чем появится аналитическое.
Банковские экономисты публикуют точечные оценки, построенные на моделях и опросных данных, и эти цифры опираются на институциональную репутацию. Это, как правило, тянет прогнозы к консенсусу и отводит их от крайностей.
Прогнозные рынки агрегируют позиции участников, у которых есть деньги на кону, и при этом нет репутационного якоря. Они также поглощают поток хеджирования: трейдер, страхующийся от сильного отчета, формирует подразумеваемую вероятность, не обязательно веря в нее.
Та же разница проявилась и в ценах на фьючерсы на ставки ФРС через сентябрь. Polymarket находился на уровне 61%, тогда как CME FedWatch показывал 76% для того же сентябрьского повышения — разрыв в 15 процентных пунктов при идентичном бинарном событии.
Какой из показателей оказался лучше, не установлено, и здесь это тоже не очевидно.
Уильямс сократил шансы на октябрь вдвое
Разногласие важно, потому что ценообразование ставок сейчас тонко сбалансировано.
Фьючерсы на федеральные фонды показывали вероятность еще одного повышения в следующем месяце, которая снизилась примерно с 71% до 50% после того, как президент ФРБ Нью-Йорка Джон Уильямс во вторник снизил срочность повышения ставок.
Движение с 71% до 50% — это разница между ожидаемым исходом и подбрасыванием монеты. Рынки, которые были позиционированы под повышение, теперь позиционированы ни под что конкретное.
Это как раз тот случай, когда один-единственный массив данных получает непропорционально большой вес. Отчет по занятости приходит в ситуацию ценового тупика, и показатель на любом конце диапазона прогноза разрешит его в одном направлении.
Что означает каждый исход
Показатель выше 100 000 подтвердил бы точку зрения прогнозного рынка и вернул бы шансы на октябрь туда, где они были до того, как Уильямс выступил. Также он будет неловко расходиться с его комментариями, поднимая вопрос о том, что он видел, чего не показывают данные.
Показатель около 60 000 от Bank of America сделал бы обратное: подтвердил бы осторожность в банковских прогнозах и, вероятно, опустил бы шансы на октябрь ниже 50%.
Оценка Goldman в 80 000 находится между двумя значениями и мало что решает — достаточно близко к порогу Kalshi, чтобы оставить спор открытым.
Второй переменной является безработица. Goldman ожидает, что она удержится на уровне 4,1%, и рост там будет иметь больший вес для траектории ставок, чем общий заголовочный показатель, потому что он говорит о наличии/объёме “запаса” рынка труда, а не о темпах найма.
Контекст вокруг этого
ФРС повысила ставки на 25 базисных пунктов до 3,75%–4,00% 16 сентября — это было первое повышение с июля 2023 года, а медиана на dot plot указывала на еще одно движение в 2026 году.
Длинный конец кривой продавали в любом случае. Доходность 30-летних UST пересекла 5,6% во вторник — это максимумы с июня 2002 года, а 10-летняя доходность достигла нового пика 2007 года около 5,3%.
Этот разрыв — когда длинные доходности выходят на экстремумы, а шансы на повышение в октябре сокращаются вдвое — предполагает, что рынок облигаций закладывает в цены бюджетные и инфляционные опасения, а не траекторию политики.
Brent торговалась на уровне $96,43 после падения во вторник — значительно ниже отметки $100, которая сопровождала распродажу в понедельник. Это убирает часть инфляционного импульса, стоявшего за ставками на повышение в этом месяце.
Для крипторынка Bitcoin с 21 сентября, когда попытка пробоя на $87 300 провалилась, закрепился около $83 000; 30-дневная подразумеваемая волатильность всю неделю оставалась спокойной. Публикация по занятости, которая разрешит этот разрыв в ожиданиях ставок в любую сторону, станет первым реальным тестом этой спокойной ситуации.