

Micron Technology (Nasdaq: MU) $MUB представит результаты за четвертый финансовый квартал после закрытия торгов 30 сентября, завершив финансовый год, в течение которого акции компании резко выросли. Для инвесторов вопрос уже не в том, сможет ли производитель микросхем памяти превзойти прогнозы. Вопрос в том, смогут ли результаты и особенно прогноз компании оправдать оценку, которая значительно опередила весь сектор.
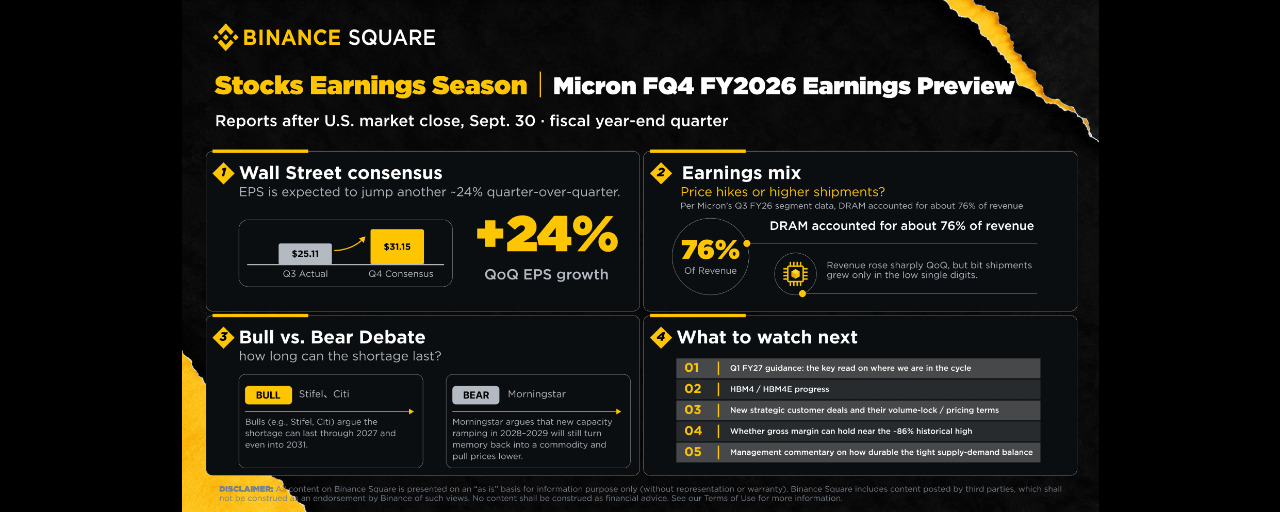
В квартальном прогнозе на август Micron ожидает выручку в размере 1 миллиарда; прибыль по non-GAAP — 1; разводненную прибыль по GAAP — 1; валовую маржу — около 86%. Прогнозы Уолл-стрит находятся на уровне середины этого диапазона или немного выше. Согласно TipRanks, консенсус-прогноз аналитиков предполагает выручку около 50,6 миллиарда и скорректированную прибыль около 31,16. Кварталом ранее, в третьем финансовом квартале, прибыль Micron составила $25.11 на акцию, а выручка выросла примерно на 346% по сравнению с годом ранее. Если компания оправдает консенсус-прогноз, прибыль вырастет еще примерно на 24% за квартал — это резкий скачок для любого производителя микросхем.
Прибыль растёт благодаря ценам, а не объёмам
Большинство аналитиков объясняют резкий рост прибыли в этом квартале ограниченным предложением и повышением цен на память с высокой пропускной способностью и DRAM для ИИ, а не скачком объёмов поставок.
Структура выручки в третьем финансовом квартале иллюстрирует эту мысль. На DRAM пришлось около 76% выручки, и хотя она резко выросла по сравнению с предыдущим кварталом, поставки битов увеличились лишь на низкие однозначные значения. Рост обеспечили более высокие средние отпускные цены; дополнительный объём внёс незначительный вклад.
Этот цикл отличается от предыдущих ролью долгосрочных соглашений о поставках. Во время телефонной конференции по итогам квартала руководство сообщило, что спрос со стороны некоторых ключевых клиентов сейчас примерно на 50% превышает объёмы, которые Micron может гарантировать к поставке. По состоянию на конец прошлого квартала компания подписала 16 стратегических соглашений с клиентами, охватывающих около 20% её битов DRAM и примерно 30% битов NAND. Соглашения связаны с денежными депозитами и обязательствами клиентов на сумму около 22 миллиардов.
Аналитики в целом настроены оптимистично, но целевые цены сильно разнятся
По данным TipRanks на 24 сентября, за предыдущие три месяца акции оценивали 29 аналитиков; консенсус-рейтинг — «Активно покупать»: 28 рекомендаций «Покупать», одна — «Держать» и ни одной — «Продавать». Средняя целевая цена составляет около 2 200 долларов, минимальная — 1 100 долларов. Такой разброс отражает реальные разногласия по поводу текущего этапа цикла.
Stifel присвоил Micron рейтинг «Покупать» и установил целевую цену в 1 500 долларов. Компания ожидает, что и результаты четвёртого квартала, и прогноз превзойдут консенсус, хотя потенциал роста, по её мнению, будет скромнее, чем в последние кварталы, из-за соглашений о поставках с ценовыми диапазонами и краткосрочных ограничений на поставки битов. Кроме того, компания ожидает, что цена за бит HBM4 примерно удвоится, а переговоры по поставкам на 2027 год близятся к завершению.
Аналитик TD Cowen Криш Санкар рекомендует покупать акции и устанавливает целевую цену в 1 600 долларов. Он рассматривает эту инвестиционную идею как переоценку акций рынком, а не как историю роста прибыли: Micron прошла примерно 80% 18-месячного периода расширения маржи, но растущая уверенность в устойчивости цикла всё ещё может привести к повышению мультипликатора.
Citi также настроен оптимистично и считает, что спрос на ИИ может поддерживать дефицит на рынке памяти до 2031 года.
Аналитик Melius Research Бен Райтсес установил самую высокую на Уолл-стрит целевую цену — 2 200 долларов. Он ссылается на многолетнюю полную загрузку мощностей по выпуску HBM и предсказуемость выручки благодаря долгосрочным контрактам, уже фиксирующим продажи.
Осторожные инвесторы беспокоятся о нормализации и оценке
Контраргументы ряда известных организаций и инвесторов связаны не столько с возможным обвалом спроса на ИИ, сколько с возвращением высокой маржинальности к нормальным уровням и с тем, что в цену акций уже заложены большие ожидания.
Аналитик Goldman Sachs Джеймс Шнайдер настроен наиболее осторожно из представителей трёх крупных банков: он присвоил акциям нейтральный рейтинг и указал показатель прибыли 62. Тем не менее собственный прогноз Goldman на квартал на несколько процентов выше консенсус-прогноза — 32,54; банк ожидает низкий двузначный последовательный рост выручки в первом квартале финансового года и называет главным риском увеличение мощностей китайскими производителями в долгосрочной перспективе. Иными словами, нейтральная позиция Goldman основана на оценке акций, а не на сомнениях в фундаментальных показателях компании.
Аналитик Morningstar Уильям Кервин оценивает акции в две звезды, считает, что у бизнеса нет экономического рва, и присваивает ему уровень неопределённости «Очень высокий». После июньского квартала он повысил оценку справедливой стоимости акций до 455, но по-прежнему считает их дорогими. Его негативный взгляд объясняется цикличностью: Кервин считает рынок памяти цикличным по своей природе и ожидает, что новая волна мощностей в 2028 и 2029 годах приведёт к избытку предложения и снижению цен. По его мнению, долгосрочные соглашения смягчат удар, но не предотвратят спад, поскольку контракты с клиентами фиксируют лишь небольшую долю совокупной выручки.
Майкл Бьюрри, инвестор, прославившийся благодаря «Игре на понижение», и основатель Scion Asset Management, увеличил ставки против Micron. По данным Yahoo Finance, он открыл короткие позиции по акциям компании и ETF iShares Semiconductor. В основе его фундаментального тезиса лежат сигналы отрасли: он ссылался на слова председателя Acer о том, что на рынке DDR4 продавцов больше, чем покупателей, и следит за китайской CXMT. Прогресс компании в выходе годных чипов DDR5 и массовом производстве может увеличить предложение и ограничить любой устойчивый рост цен на память.
Разногласия между оптимистами и пессимистами по поводу предложения в конечном счёте сводятся к срокам. Оптимисты, среди которых Stifel и Citi, считают, что дефицит сохранится до 2027 года и даже до 2031 года. Morningstar возражает, что новые мощности, которые появятся в 2028 и 2029 годах, вернут рынок памяти к его товарной природе и вновь потянут цены вниз.
Другие факторы, за которыми стоит следить
Пошлины. Как сообщает Investing.com, администрация Трампа рассматривает возможность введения более широких пошлин на полупроводники, которые затронут серверы и ноутбуки. В отрасли опасаются, что этот шаг может замедлить темпы инвестиций в инфраструктуру ИИ.
Патентные споры. Netlist подала в Комиссию по международной торговле США жалобу, связанную с памятью Micron DDR5, а недавно Micron проиграла компании апелляцию по патентному делу. В ближайшей перспективе запрет на импорт маловероятен, но он представлял бы существенный риск.
Возврат капитала акционерам. По данным CNBC, около 6,165 миллиарда долларов прямого финансирования Micron по закону CHIPS, предоставленного в декабре 2024 года, сопровождались ограничениями на масштабный выкуп акций и выплату дивидендов получателями средств. Эти ограничения для компании истекают после 9 декабря этого года. Финансовый директор Марк Мёрфи заявил, что после этой даты компания намерена увеличить объём возврата капитала акционерам; долгосрочный план предполагает направлять акционерам 100% избыточного денежного потока. На фоне того, что конкуренты, например SK Hynix, уже объявили о многомиллиардном выкупе акций, инвесторы будут прислушиваться к любым обязательствам, озвученным во время звонка.
Исследования и разработки. Micron планирует вложить 10 миллиардов долларов в течение следующего десятилетия в исследовательский центр Micron Research Labs в Бойсе, штат Айдахо.
Что будет важнее всего 30 сентября
По общему мнению, прогноз на следующий квартал будет важнее результатов текущего квартала.
Прогноз на первый финансовый квартал — ключевой показатель состояния цикла. По данным TipRanks, консенсус-прогноз аналитиков на ноябрьский квартал составляет около 46,9 миллиарда выручки и 31,49 прибыли (35,11); собственная модель Goldman на этот квартал предполагает около 57,7 миллиарда долларов, что выше приводимого банком рыночного показателя.
Прогресс в разработке HBM4 и HBM4E, а также способность Micron сохранить или увеличить свою долю рынка HBM, составляющую примерно 20%.
Новые стратегические соглашения с клиентами, их условия по объёмам и ценам — особенно прогресс в направлении фиксации половины выручки.
Удержится ли валовая маржа вблизи максимума в 86% и не начинает ли замедляться темп роста цен.
Формулировки руководства о долгосрочной устойчивости спроса и предложения. Любые признаки ослабления цен или спроса на HBM могут вызвать реакцию «продавай на новостях», даже если результаты превзойдут ожидания.