

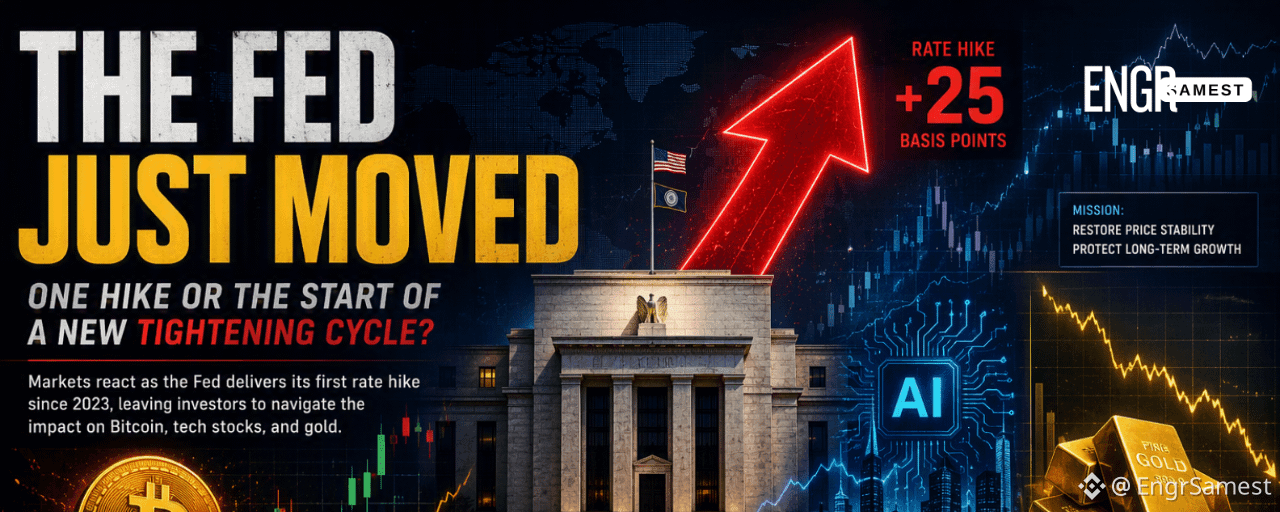
Федеральная резервная система официально привела в действие решение. #FedRateWatch
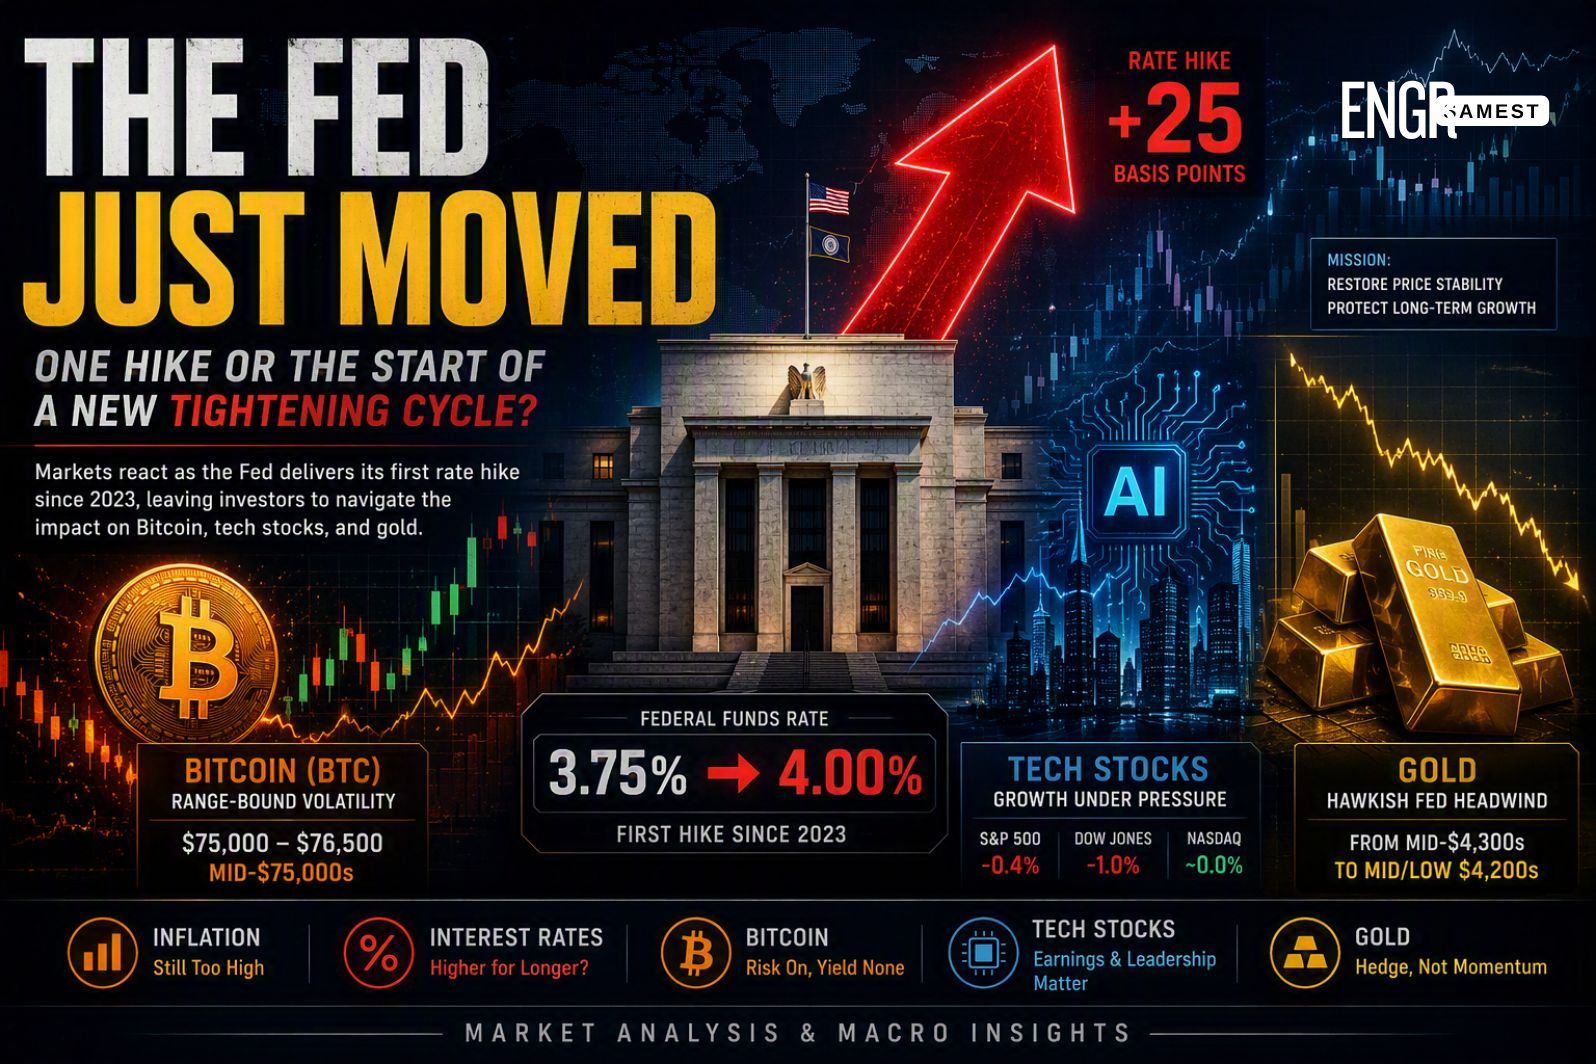
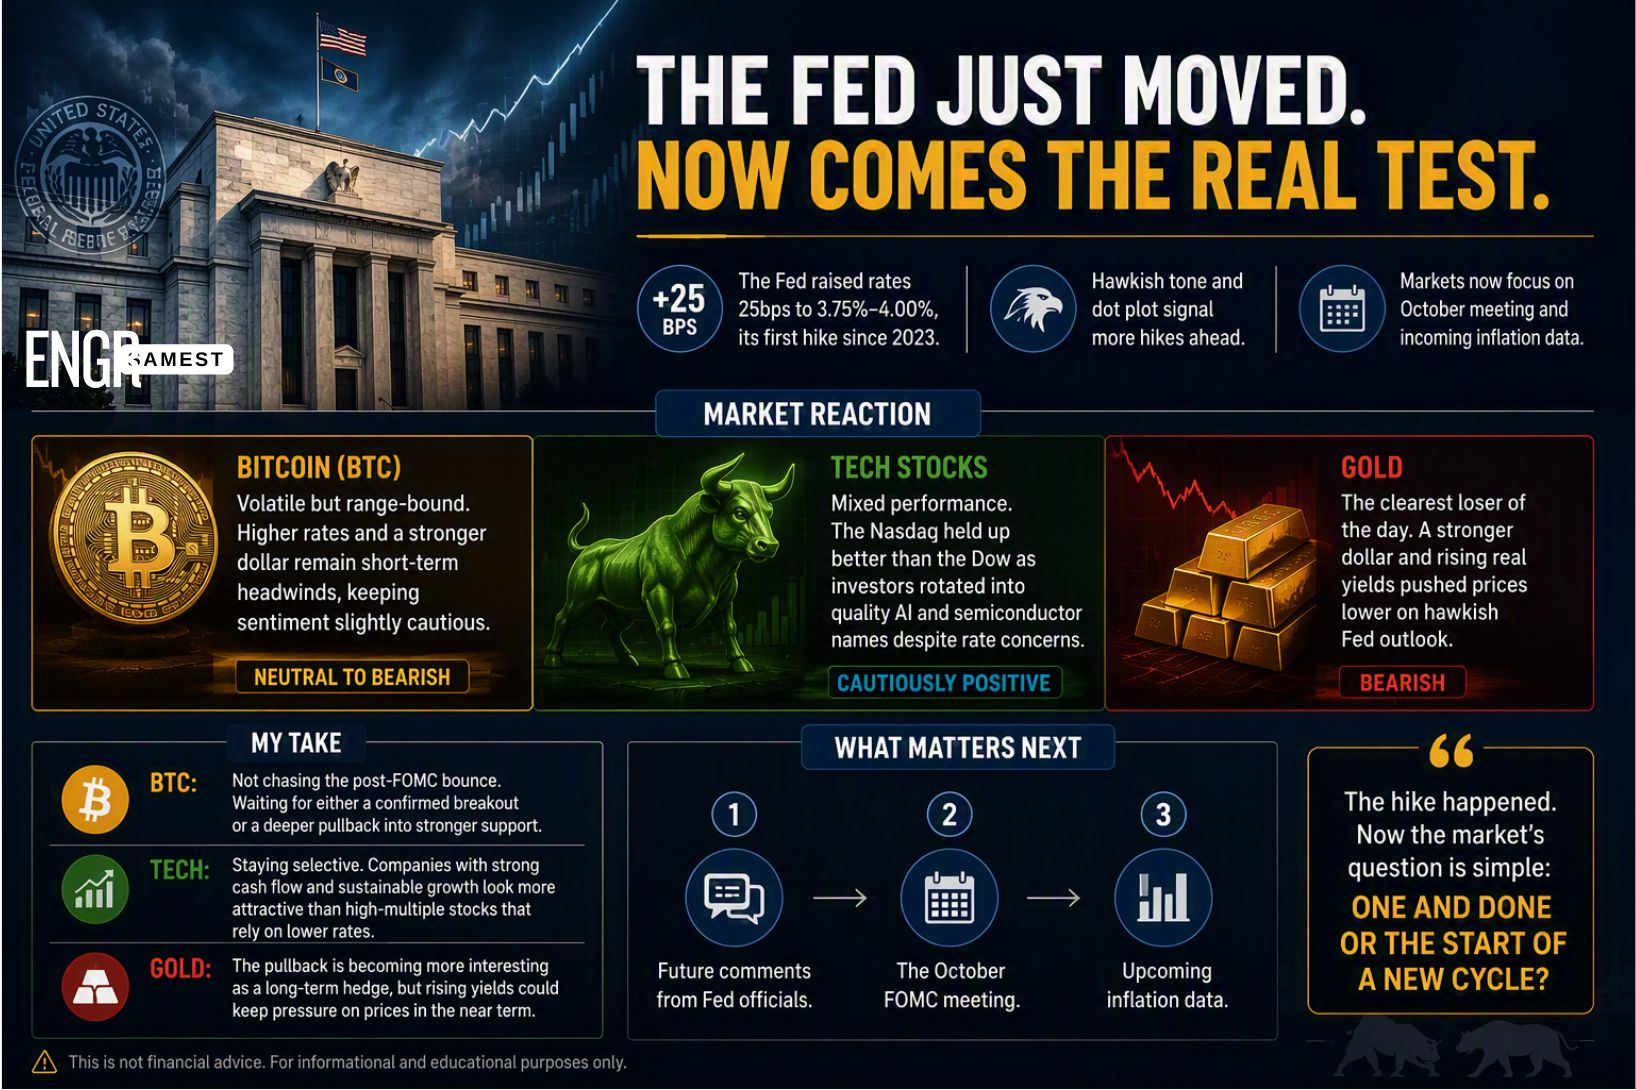
После того как в августе базовый CPI составил 0,3% в помесячном выражении, опередив ожидаемые 0,2%, ожидания повышения ставки резко подскочили до 90%. 16 сентября FOMC единогласно проголосовал 12–0 за повышение ставки по федеральным фондам на 25 базисных пунктов, доведя целевой диапазон до 3,75%–4,00%. Это первое повышение ставки ФРС с 2023 года.
Похоже, это замечательная новость впереди.
Однако более важный сейчас вопрос — было ли это разовым изменением или началом более широкого цикла ужесточения.
Один подъём или начало чего-то большего?
Если инвесторы надеялись на «голубой» сигнал, они его не получили.
Глава ФРС Кевин Уорш ясно дал понять, что инфляция по-прежнему вызывает озабоченность, заявив, что она «слишком высокая и держится слишком долго». Он подчеркнул, что последние данные по инфляции не показали существенного улучшения базового тренда, и предположил, что финансовые условия не стали достаточно жёсткими, побудив Комитет убрать «дозу послабления».
Обновлённый «dot plot» подтвердил это послание.
Большинство политиков по-прежнему ожидают дальнейшего ужесточения в этом году. Шестнадцать из 18 участников прогнозируют как минимум одно дополнительное повышение ставки, при этом четверо видят пространство для двух ещё более повышений. Только два члена считают, что это было заключительное решение 2026 года.
Это не похоже на агрессивный, быстрый цикл ужесточения, наблюдавшийся в 2022 году. Вместо этого похоже, что происходит осторожное, основанное на данных, повторное ускорение после длительной паузы. ФРС сделала один шаг, и ещё одно повышение остаётся на столе, если инфляция в ключевых областях — таких как энергоресурсы, жильё и услуги — продолжит оставаться «липкой».
Теперь фокус смещается прямо на заседания в октябре и декабре.
Реакция рынка: Биткоин, технологии и золото
Само повышение ставки в значительной степени было уже заложено в цены.
На что рынки отреагировали — это тон ФРС и заложенное в обновлённые прогнозы послание.
Биткоин: зажат между ожиданиями и реальностью
Биткоин ($BTC) после объявления торговался волатильно, но в итоге оставался в рамках диапазона. Цены колебались примерно между $75 000 и $76 500, прежде чем стабилизироваться на уровне около $75 000 в середине диапазона.
Большая часть движения была уже учтена трейдерами в дни, предшествовавшие заседанию. Исторически более высокие реальные доходности и более сильный доллар создают встречный ветер для активов, не приносящих дохода, таких как Биткоин, поэтому краткосрочный прогноз умеренно осторожный.
Пока рынки не убедятся, что этот цикл ужесточения останется неглубоким, импульс роста может оставаться ограниченным.
Акции технологических компаний: держатся лучше, чем ожидалось
Акции показали смешанную динамику.
S&P 500 закрылся ниже примерно на 0,4%, а Dow Jones Industrial Average снизился более чем на 1%. Однако Nasdaq смог сохранить относительную устойчивость: он закрылся примерно без изменений, так как после недавней слабости покупателей привлекли отдельные бумаги из сектора ИИ и полупроводников.
Повышение процентных ставок обычно давит на акции роста, потому что увеличивает дисконтирующую ставку, применяемую к будущим прибылям. Однако инвесторы также оценивают, достаточно ли сохраняется экономическая сила, чтобы поддерживать дальнейшие расходы на инфраструктуру для ИИ и капитальные вложения.
Пока краткосрочный прогноз осторожный. В более долгосрочной перспективе история по-прежнему упирается в корпоративные прибыли и в то, воспринимает ли рынок это как «ещё одно повышение», а не как начало затяжной кампании по ужесточению.
Золото: ощущает давление
Золото оказалось самым очевидным «потерпевшим» из-за ястребиной позиции ФРС.
После ралли к решению металл резко развернулся, когда усилился доллар США, а политики дали понять, что сохраняют приверженность контролю инфляции. Спотовые цены отступили от диапазона середины $4 300 в сторону нижней-середины $4 200.
Логика проста: когда процентные ставки растут, альтернативная стоимость удержания актива, не приносящего дохода (например, золота), увеличивается.
Тем не менее геополитическая неопределённость и риски, связанные с энергией, по-прежнему обеспечивают базовую поддержку. Пока откат выглядит больше как переоценка «в ястребином стиле» от ФРС, чем как фундаментальный слом долгосрочного бычьего тезиса.
Моя текущая рыночная позиция
Не финансовый совет. Просто моё толкование текущей картины.
Биткоин
Я не спешу гнаться за волатильностью после заседания ФОМС.
Я бы предпочёл увидеть решительный пробой выше текущего диапазона или более глубокую ретестацию в сторону более сильной on-chain поддержки, прежде чем наращивать экспозицию. Текущие позиции в споте остаются без изменений, но я избегаю плеча перед предстоящими публикациями по инфляции и экономическим данным.
Акции технологических компаний
Я сосредоточен на избирательности, а не на широкой экспозиции.
Компании с сильным денежным потоком, устойчивой прибылью и способностью финансировать рост без опоры на дешёвый капитал выглядят всё более привлекательными по сравнению с переоценёнными историями роста, которые зависят от снижения ставок. Ключевой вопрос — сохранится ли недавняя устойчивость Nasdaq или ослабнет вместе со следующим повышением доходностей гособлигаций.
Золото
Падение после подъёма начинает больше напоминать потенциальную зону накопления, а не сделку на импульсе.
Если реальные доходности продолжат расти, а доллар останется сильным, золото может сохранять давление в ближайшей перспективе. Однако как долгосрочная защита от инфляции и геополитических рисков более широкая инвестиционная логика остаётся в силе.
Почему это важно не только для рынков
Решения по ставкам — это больше, чем просто торговые триггеры.
Более высокие затраты на заимствования затрагивают домовладельцев, которые хотят рефинансировать кредиты, бизнес, финансирующий расширение, и потребителей с долгом с переменной ставкой. При этом ФРС, готовая ужесточать политику, пока рынок труда остаётся устойчивым, пытается сохранить покупательную способность и не допустить закрепления инфляции.
Этот баланс между сдерживанием инфляции и поддержанием экономического роста теперь является центральным сюжетом на рынке.
Что дальше?
Выделяются три триггера:
Дополнительные комментарии от председателя Уорша и других представителей ФРС.
Заседание FOMC в октябре.
Предстоящие данные по инфляции, особенно то, продолжают ли остывать базовые ценовые давления или остаются упорно повышенными.
ФРС уже сделала свой шаг.
Теперь рынку нужно ответить на главный вопрос: это было финальной корректировкой или первым шагом нового цикла ужесточения?