
#aster
aster
Просмотров: 15.5M
31,576 обсуждают
Популярные
Новые
·
--
Проверено
Народ, посмотрите: Aster опубликовала отчёт о расследовании необычного инцидента. Отклонение цены было вызвано согласованными сделками новых аккаунтов.
На первый взгляд новость скорее негативная, но чтобы понять, отразилась ли она на цене заранее, нужно сопоставить её с динамикой за последние несколько дней. Ничего себе, новость довольно громкая!
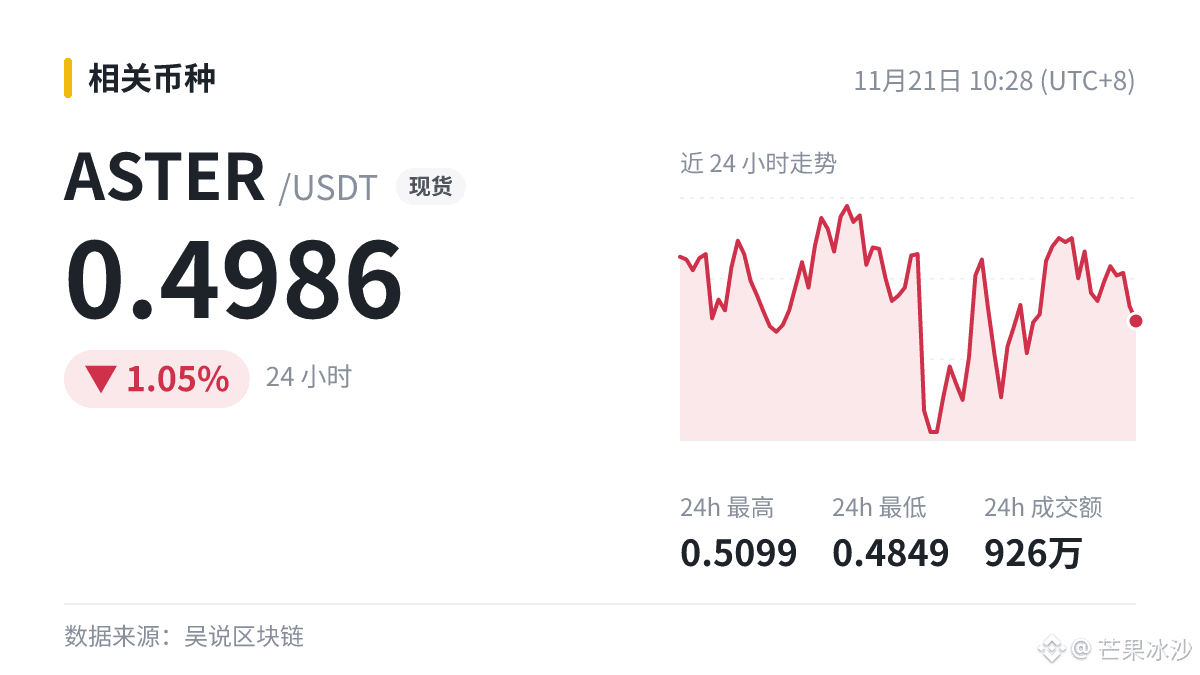
$ASTER (24 ч: -1,05%)
#ASTER
Народ, посмотрите: Aster опубликовала отчёт о расследовании необычного инцидента. Отклонение цены было вызвано согласованными сделками новых аккаунтов.
На первый взгляд новость скорее негативная, но чтобы понять, отразилась ли она на цене заранее, нужно сопоставить её с динамикой за последние несколько дней. Ничего себе, новость довольно громкая!
$ASTER (24 ч: -1,05%)
#ASTER
На первый взгляд новость скорее негативная, но чтобы понять, отразилась ли она на цене заранее, нужно сопоставить её с динамикой за последние несколько дней. Ничего себе, новость довольно громкая!
$ASTER (24 ч: -1,05%)
#ASTER
风中浪客:
就跌一个点?这报告看着吓人,盘面倒没啥反应 $ASTER
1
1.7k
·
--
🍂 $ASTER : ПРОБЛЕМЫ С БЕЗОПАСНОСТЬЮ ПРИВЛЕКЛИ ВНИМАНИЕ К ASTER!
Aster столкнулась как с активностью на платформе, так и с новыми вопросами о безопасности:
- 18 ноября: пользователь сообщил о несанкционированных переводах на сумму около $4.56M, связанных с утечкой ключа API-кошелька.
- Ответ Aster: команда заявила, что усилила меры контроля авторизации и расследует инцидент.
- Активность на платформе: World Liberty Financial провела, по сообщениям, обратный выкуп WLFI на $5M с помощью Aster.
- Токеномика: согласно последнему обновлению Aster, было выкуплено 2.6M ASTER, и такое же количество токенов сожжено.
Сможет ли Aster вернуть доверие, продолжая расширять платформу?
$ASTER
{future}(ASTERUSDT)
.
.
.
#ASTER #AsterDEX #Crypto
Не является финансовой рекомендацией. Проводите собственное исследование.
🍂 $ASTER : ПРОБЛЕМЫ С БЕЗОПАСНОСТЬЮ ПРИВЛЕКЛИ ВНИМАНИЕ К ASTER!
Aster столкнулась как с активностью на платформе, так и с новыми вопросами о безопасности:
- 18 ноября: пользователь сообщил о несанкционированных переводах на сумму около $4.56M, связанных с утечкой ключа API-кошелька.
- Ответ Aster: команда заявила, что усилила меры контроля авторизации и расследует инцидент.
- Активность на платформе: World Liberty Financial провела, по сообщениям, обратный выкуп WLFI на $5M с помощью Aster.
- Токеномика: согласно последнему обновлению Aster, было выкуплено 2.6M ASTER, и такое же количество токенов сожжено.
Сможет ли Aster вернуть доверие, продолжая расширять платформу?
$ASTER
.
.
.
#ASTER #AsterDEX #Crypto
Не является финансовой рекомендацией. Проводите собственное исследование.
Aster столкнулась как с активностью на платформе, так и с новыми вопросами о безопасности:
- 18 ноября: пользователь сообщил о несанкционированных переводах на сумму около $4.56M, связанных с утечкой ключа API-кошелька.
- Ответ Aster: команда заявила, что усилила меры контроля авторизации и расследует инцидент.
- Активность на платформе: World Liberty Financial провела, по сообщениям, обратный выкуп WLFI на $5M с помощью Aster.
- Токеномика: согласно последнему обновлению Aster, было выкуплено 2.6M ASTER, и такое же количество токенов сожжено.
Сможет ли Aster вернуть доверие, продолжая расширять платформу?
$ASTER
.
.
.
#ASTER #AsterDEX #Crypto
Не является финансовой рекомендацией. Проводите собственное исследование.
1
1.4k

То, что биржа сама признала: согласованные сделки отклонили её маркировочную цену от реальной, — несёт куда больше информации, чем падение цены на 5,56%. Падение — это результат, а причина — вмешательство в механизм.
Сначала о самом событии. Aster подтвердила, что согласованные сделки привели к отклонению маркировочной цены, и пересматривает механизмы защиты от рисков. Многие прочитали это сообщение как негативный сигнал и пролистали дальше. Но для бессрочных контрактов маркировочная цена — не просто ориентир для котировок: на неё опираются ликвидации, нереализованная прибыль и убыток, а также уровень маржи. Если внешние согласованные действия могут сдвигать маркировочную цену, значит, в модель риска вашей позиции добавился параметр, который вы не контролируете. Заявление проекта о пересмотре защитных механизмов, по сути, означает, что существующая защита не сработала. Это дисконт доверия на уровне механизма ценообразования, и одной свечой на графике его не исправить.
Теперь посмотрим на структуру рынка. Текущая цена — 0,4777, за 24 часа падение составило 5,56%, объём торгов — 70,6 млн USDT, открытый интерес — 67,4 млн USDT. Если рассматривать эти два последних показателя вместе, объём торгов примерно равен открытому интересу: за день капитал оборачивается чуть больше одного раза, так что ликвидность нельзя назвать высокой. Тонкий рынок в сочетании с маркировочной ценой, которую можно сдвинуть, — это структурная уязвимость: для отклонения маркировочной цены, болезненного для позиций с кредитным плечом, не нужен большой объём средств. Именно поэтому это событие заслуживает отдельного внимания: оно показало не то, сколько потерял кто-то конкретный, а насколько хорошо этот контракт выдерживает давление на ценообразование при недостаточной глубине рынка.
Третий аспект — ставка финансирования, и именно он особенно интересен. Цена уже упала на 5,56%, а ставка финансирования всё ещё составляет +0,0031% за 4 часа, или примерно 0,0186% в день и почти 6,8% годовых. Лонги продолжают платить за механизм, который официальный источник только что назвал «техническим сбоем». Ещё важнее, что доля лонговых аккаунтов составляет всего 48,2%: по числу аккаунтов лонги не преобладают, но ставка всё равно положительная. Наиболее разумное объяснение — средний размер лонговых позиций больше: крупные позиции сосредоточены на стороне роста. Иными словами, рынок удерживают не многочисленные участники, а крупные деньги. При падении такая структура не позволяет быстро закрыть позиции и, наоборот, повышает риск принудительного сокращения позиций при очередном скачке маркировочной цены.
Что касается новостного фона, в краткосрочной перспективе возможны два сценария. Если последующая проверка системы управления рисками даст чёткий вывод и изменит расчёт маркировочной цены и механизм остановки торгов, рынок может воспринять это как окончательное снятие негативного фактора, и появится окно для восстановления настроений. Но если проверка выявит больше согласованно действовавших аккаунтов или споров вокруг ликвидаций, речь пойдёт уже не о разовом дисконте, а о затяжной проблеме доверия. На данный момент открытой информации недостаточно, чтобы понять, какой сценарий реализуется.
Моя позиция проста: сейчас важно определить не то, вырастет ASTER или упадёт, а то, можно ли по-прежнему доверять механизму ценообразования. В краткосрочной перспективе это разные вопросы. Если всё же решите участвовать, сначала сократите размер позиции и плечо до уровня, при котором вас не ликвидирует даже при очередном скачке маркировочной цены. Затем следите за тем, изменится ли алгоритм маркировочной цены согласно объявлению по итогам проверки, — именно в этом и заключается настоящий ответ на произошедшее. Рынок всегда безжалостно оценивает неопределённость, поэтому контролировать риски важнее, чем угадывать направление.
#Crypto #ASTER
То, что биржа сама признала: согласованные сделки отклонили её маркировочную цену от реальной, — несёт куда больше информации, чем падение цены на 5,56%. Падение — это результат, а причина — вмешательство в механизм.
Сначала о самом событии. Aster подтвердила, что согласованные сделки привели к отклонению маркировочной цены, и пересматривает механизмы защиты от рисков. Многие прочитали это сообщение как негативный сигнал и пролистали дальше. Но для бессрочных контрактов маркировочная цена — не просто ориентир для котировок: на неё опираются ликвидации, нереализованная прибыль и убыток, а также уровень маржи. Если внешние согласованные действия могут сдвигать маркировочную цену, значит, в модель риска вашей позиции добавился параметр, который вы не контролируете. Заявление проекта о пересмотре защитных механизмов, по сути, означает, что существующая защита не сработала. Это дисконт доверия на уровне механизма ценообразования, и одной свечой на графике его не исправить.
Теперь посмотрим на структуру рынка. Текущая цена — 0,4777, за 24 часа падение составило 5,56%, объём торгов — 70,6 млн USDT, открытый интерес — 67,4 млн USDT. Если рассматривать эти два последних показателя вместе, объём торгов примерно равен открытому интересу: за день капитал оборачивается чуть больше одного раза, так что ликвидность нельзя назвать высокой. Тонкий рынок в сочетании с маркировочной ценой, которую можно сдвинуть, — это структурная уязвимость: для отклонения маркировочной цены, болезненного для позиций с кредитным плечом, не нужен большой объём средств. Именно поэтому это событие заслуживает отдельного внимания: оно показало не то, сколько потерял кто-то конкретный, а насколько хорошо этот контракт выдерживает давление на ценообразование при недостаточной глубине рынка.
Третий аспект — ставка финансирования, и именно он особенно интересен. Цена уже упала на 5,56%, а ставка финансирования всё ещё составляет +0,0031% за 4 часа, или примерно 0,0186% в день и почти 6,8% годовых. Лонги продолжают платить за механизм, который официальный источник только что назвал «техническим сбоем». Ещё важнее, что доля лонговых аккаунтов составляет всего 48,2%: по числу аккаунтов лонги не преобладают, но ставка всё равно положительная. Наиболее разумное объяснение — средний размер лонговых позиций больше: крупные позиции сосредоточены на стороне роста. Иными словами, рынок удерживают не многочисленные участники, а крупные деньги. При падении такая структура не позволяет быстро закрыть позиции и, наоборот, повышает риск принудительного сокращения позиций при очередном скачке маркировочной цены.
Что касается новостного фона, в краткосрочной перспективе возможны два сценария. Если последующая проверка системы управления рисками даст чёткий вывод и изменит расчёт маркировочной цены и механизм остановки торгов, рынок может воспринять это как окончательное снятие негативного фактора, и появится окно для восстановления настроений. Но если проверка выявит больше согласованно действовавших аккаунтов или споров вокруг ликвидаций, речь пойдёт уже не о разовом дисконте, а о затяжной проблеме доверия. На данный момент открытой информации недостаточно, чтобы понять, какой сценарий реализуется.
Моя позиция проста: сейчас важно определить не то, вырастет ASTER или упадёт, а то, можно ли по-прежнему доверять механизму ценообразования. В краткосрочной перспективе это разные вопросы. Если всё же решите участвовать, сначала сократите размер позиции и плечо до уровня, при котором вас не ликвидирует даже при очередном скачке маркировочной цены. Затем следите за тем, изменится ли алгоритм маркировочной цены согласно объявлению по итогам проверки, — именно в этом и заключается настоящий ответ на произошедшее. Рынок всегда безжалостно оценивает неопределённость, поэтому контролировать риски важнее, чем угадывать направление.
#Crypto #ASTER
Сначала о самом событии. Aster подтвердила, что согласованные сделки привели к отклонению маркировочной цены, и пересматривает механизмы защиты от рисков. Многие прочитали это сообщение как негативный сигнал и пролистали дальше. Но для бессрочных контрактов маркировочная цена — не просто ориентир для котировок: на неё опираются ликвидации, нереализованная прибыль и убыток, а также уровень маржи. Если внешние согласованные действия могут сдвигать маркировочную цену, значит, в модель риска вашей позиции добавился параметр, который вы не контролируете. Заявление проекта о пересмотре защитных механизмов, по сути, означает, что существующая защита не сработала. Это дисконт доверия на уровне механизма ценообразования, и одной свечой на графике его не исправить.
Теперь посмотрим на структуру рынка. Текущая цена — 0,4777, за 24 часа падение составило 5,56%, объём торгов — 70,6 млн USDT, открытый интерес — 67,4 млн USDT. Если рассматривать эти два последних показателя вместе, объём торгов примерно равен открытому интересу: за день капитал оборачивается чуть больше одного раза, так что ликвидность нельзя назвать высокой. Тонкий рынок в сочетании с маркировочной ценой, которую можно сдвинуть, — это структурная уязвимость: для отклонения маркировочной цены, болезненного для позиций с кредитным плечом, не нужен большой объём средств. Именно поэтому это событие заслуживает отдельного внимания: оно показало не то, сколько потерял кто-то конкретный, а насколько хорошо этот контракт выдерживает давление на ценообразование при недостаточной глубине рынка.
Третий аспект — ставка финансирования, и именно он особенно интересен. Цена уже упала на 5,56%, а ставка финансирования всё ещё составляет +0,0031% за 4 часа, или примерно 0,0186% в день и почти 6,8% годовых. Лонги продолжают платить за механизм, который официальный источник только что назвал «техническим сбоем». Ещё важнее, что доля лонговых аккаунтов составляет всего 48,2%: по числу аккаунтов лонги не преобладают, но ставка всё равно положительная. Наиболее разумное объяснение — средний размер лонговых позиций больше: крупные позиции сосредоточены на стороне роста. Иными словами, рынок удерживают не многочисленные участники, а крупные деньги. При падении такая структура не позволяет быстро закрыть позиции и, наоборот, повышает риск принудительного сокращения позиций при очередном скачке маркировочной цены.
Что касается новостного фона, в краткосрочной перспективе возможны два сценария. Если последующая проверка системы управления рисками даст чёткий вывод и изменит расчёт маркировочной цены и механизм остановки торгов, рынок может воспринять это как окончательное снятие негативного фактора, и появится окно для восстановления настроений. Но если проверка выявит больше согласованно действовавших аккаунтов или споров вокруг ликвидаций, речь пойдёт уже не о разовом дисконте, а о затяжной проблеме доверия. На данный момент открытой информации недостаточно, чтобы понять, какой сценарий реализуется.
Моя позиция проста: сейчас важно определить не то, вырастет ASTER или упадёт, а то, можно ли по-прежнему доверять механизму ценообразования. В краткосрочной перспективе это разные вопросы. Если всё же решите участвовать, сначала сократите размер позиции и плечо до уровня, при котором вас не ликвидирует даже при очередном скачке маркировочной цены. Затем следите за тем, изменится ли алгоритм маркировочной цены согласно объявлению по итогам проверки, — именно в этом и заключается настоящий ответ на произошедшее. Рынок всегда безжалостно оценивает неопределённость, поэтому контролировать риски важнее, чем угадывать направление.
#Crypto #ASTER
484
🚨 ASTER ОБЪЯСНЯЕТ СОБЫТИЕ ЛИКВИДАЦИЙ 15 НОЯБРЯ
Волатильность бессрочного контракта $ASTER 15 ноября могла быть вызвана скоординированными действиями группы недавно созданных аккаунтов.
Согласно отчёту об инциденте @Aster_DEX , эти аккаунты торговали сообща по ценам, значительно превышавшим рыночные, и примерно на 12 минут отдалили маркировочную цену от индексной.
Результат? Цепная реакция ликвидаций. Сначала пострадали шорты, а затем и лонги, когда рынок изменил направление.
Когда позиции нельзя было закрыть через книгу ордеров, Страховой фонд вмешался, чтобы принять на себя эти риски.
Сейчас Aster пересматривает меры защиты от резких ценовых отклонений.
Главный вывод: целостность цены, защита маркировочной цены и меры защиты от ликвидаций так же важны, как и ликвидность, при создании серьёзной платформы для торговли деривативами.
Волатильность проверяет каждую биржу. Важно то, как платформа реагирует. 🧵
#ASTER #DeFi #CryptoTrading #Perpetuals
{future}(ASTERUSDT)
🚨 ASTER ОБЪЯСНЯЕТ СОБЫТИЕ ЛИКВИДАЦИЙ 15 НОЯБРЯ
Волатильность бессрочного контракта $ASTER 15 ноября могла быть вызвана скоординированными действиями группы недавно созданных аккаунтов.
Согласно отчёту об инциденте @Aster DEX , эти аккаунты торговали сообща по ценам, значительно превышавшим рыночные, и примерно на 12 минут отдалили маркировочную цену от индексной.
Результат? Цепная реакция ликвидаций. Сначала пострадали шорты, а затем и лонги, когда рынок изменил направление.
Когда позиции нельзя было закрыть через книгу ордеров, Страховой фонд вмешался, чтобы принять на себя эти риски.
Сейчас Aster пересматривает меры защиты от резких ценовых отклонений.
Главный вывод: целостность цены, защита маркировочной цены и меры защиты от ликвидаций так же важны, как и ликвидность, при создании серьёзной платформы для торговли деривативами.
Волатильность проверяет каждую биржу. Важно то, как платформа реагирует. 🧵
#ASTER #DeFi #CryptoTrading #Perpetuals
Волатильность бессрочного контракта $ASTER 15 ноября могла быть вызвана скоординированными действиями группы недавно созданных аккаунтов.
Согласно отчёту об инциденте @Aster DEX , эти аккаунты торговали сообща по ценам, значительно превышавшим рыночные, и примерно на 12 минут отдалили маркировочную цену от индексной.
Результат? Цепная реакция ликвидаций. Сначала пострадали шорты, а затем и лонги, когда рынок изменил направление.
Когда позиции нельзя было закрыть через книгу ордеров, Страховой фонд вмешался, чтобы принять на себя эти риски.
Сейчас Aster пересматривает меры защиты от резких ценовых отклонений.
Главный вывод: целостность цены, защита маркировочной цены и меры защиты от ликвидаций так же важны, как и ликвидность, при создании серьёзной платформы для торговли деривативами.
Волатильность проверяет каждую биржу. Важно то, как платформа реагирует. 🧵
#ASTER #DeFi #CryptoTrading #Perpetuals
2
1.5k
·
--
ТЕЛЕМЕТРИЯ АКТИВНОЙ ПОЗИЦИИ: $ASTER (ШОРТ)
Статус: расхождение спреда подтверждено (9,6%)
• Актив: бессрочный контракт $ASTER (ШОРТ)
• Доходность: движение актива 9,6% │ ROE +53,2% (+$39.76)
• Цена: $0.5320 │ Маркировочная цена: $0.4809
• Стратегия: хеджированная корзина из 10 монет (рыночно-нейтральная)
• Катализатор: премия FDV/дохода держателей 126.1x + отток TVL на -10.01% за 7 дней после эксплойта на 4.56M USD и внезапного обвала рынка + навес аирдропа Stage 6 на 63.38M + переполненные длинные позиции (71.47%)
Посмотрите полный портфель в реальном времени в Binance Copy Trading:
https://www.binance.com/en/copy-trading/lead-details/4483279284065330433?timeRange=30D
#ASTER #BinanceSquare #CopyTrading
ТЕЛЕМЕТРИЯ АКТИВНОЙ ПОЗИЦИИ: $ASTER (ШОРТ)
Статус: расхождение спреда подтверждено (9,6%)
• Актив: бессрочный контракт $ASTER (ШОРТ)
• Доходность: движение актива 9,6% │ ROE +53,2% (+$39.76)
• Цена: $0.5320 │ Маркировочная цена: $0.4809
• Стратегия: хеджированная корзина из 10 монет (рыночно-нейтральная)
• Катализатор: премия FDV/дохода держателей 126.1x + отток TVL на -10.01% за 7 дней после эксплойта на 4.56M USD и внезапного обвала рынка + навес аирдропа Stage 6 на 63.38M + переполненные длинные позиции (71.47%)
Посмотрите полный портфель в реальном времени в Binance Copy Trading:
https://www.binance.com/en/copy-trading/lead-details/4483279284065330433?timeRange=30D
#ASTER #BinanceSquare #CopyTrading
Статус: расхождение спреда подтверждено (9,6%)
• Актив: бессрочный контракт $ASTER (ШОРТ)
• Доходность: движение актива 9,6% │ ROE +53,2% (+$39.76)
• Цена: $0.5320 │ Маркировочная цена: $0.4809
• Стратегия: хеджированная корзина из 10 монет (рыночно-нейтральная)
• Катализатор: премия FDV/дохода держателей 126.1x + отток TVL на -10.01% за 7 дней после эксплойта на 4.56M USD и внезапного обвала рынка + навес аирдропа Stage 6 на 63.38M + переполненные длинные позиции (71.47%)
Посмотрите полный портфель в реальном времени в Binance Copy Trading:
https://www.binance.com/en/copy-trading/lead-details/4483279284065330433?timeRange=30D
#ASTER #BinanceSquare #CopyTrading
332


·
--
Среди топ-50 сегодня лучше всех держится ASTER. На момент написания он стоит 0,478 доллара и за 24 часа просел всего на 4,19%: биткоин упал на 8,82%, эфир — на 9,52%. То есть падение у него примерно вдвое меньше, чем у рынка в целом. Но не спешите хвалить его за стойкость: за семь дней он потерял 25,70%, за тридцать — 33,80%. В итоге он всё равно не пережил эту волну падения лучше рынка. Объём торгов за 24 часа — 117 миллионов долларов, капитализация — 1,23 миллиарда. Проще говоря, то, что монета меньше просела за день, ещё не значит, что она устойчива к падению в целом: сегодня просто её очередь падать медленнее. Как старый криптоэнтузиаст, я уже платил за этот урок: монеты, которые меньше всех падают сегодня, на следующий день часто наверстывают упущенное. Есть у вас монета, которая сегодня просела меньше всех? Продолжаете держать или воспользовались моментом, чтобы обменять её?
—— web3-энтузиаст Сяокай
Отказ от ответственности: всё вышесказанное отражает исключительно личное мнение и не является инвестиционной рекомендацией. Выход на рынок сопряжён с риском, действуйте осторожно.
#ASTER #УстойчивостьКПадению
Среди топ-50 сегодня лучше всех держится ASTER. На момент написания он стоит 0,478 доллара и за 24 часа просел всего на 4,19%: биткоин упал на 8,82%, эфир — на 9,52%. То есть падение у него примерно вдвое меньше, чем у рынка в целом. Но не спешите хвалить его за стойкость: за семь дней он потерял 25,70%, за тридцать — 33,80%. В итоге он всё равно не пережил эту волну падения лучше рынка. Объём торгов за 24 часа — 117 миллионов долларов, капитализация — 1,23 миллиарда. Проще говоря, то, что монета меньше просела за день, ещё не значит, что она устойчива к падению в целом: сегодня просто её очередь падать медленнее. Как старый криптоэнтузиаст, я уже платил за этот урок: монеты, которые меньше всех падают сегодня, на следующий день часто наверстывают упущенное. Есть у вас монета, которая сегодня просела меньше всех? Продолжаете держать или воспользовались моментом, чтобы обменять её?
—— web3-энтузиаст Сяокай
Отказ от ответственности: всё вышесказанное отражает исключительно личное мнение и не является инвестиционной рекомендацией. Выход на рынок сопряжён с риском, действуйте осторожно.
#ASTER #УстойчивостьКПадению
—— web3-энтузиаст Сяокай
Отказ от ответственности: всё вышесказанное отражает исключительно личное мнение и не является инвестиционной рекомендацией. Выход на рынок сопряжён с риском, действуйте осторожно.
#ASTER #УстойчивостьКПадению
265

·
--
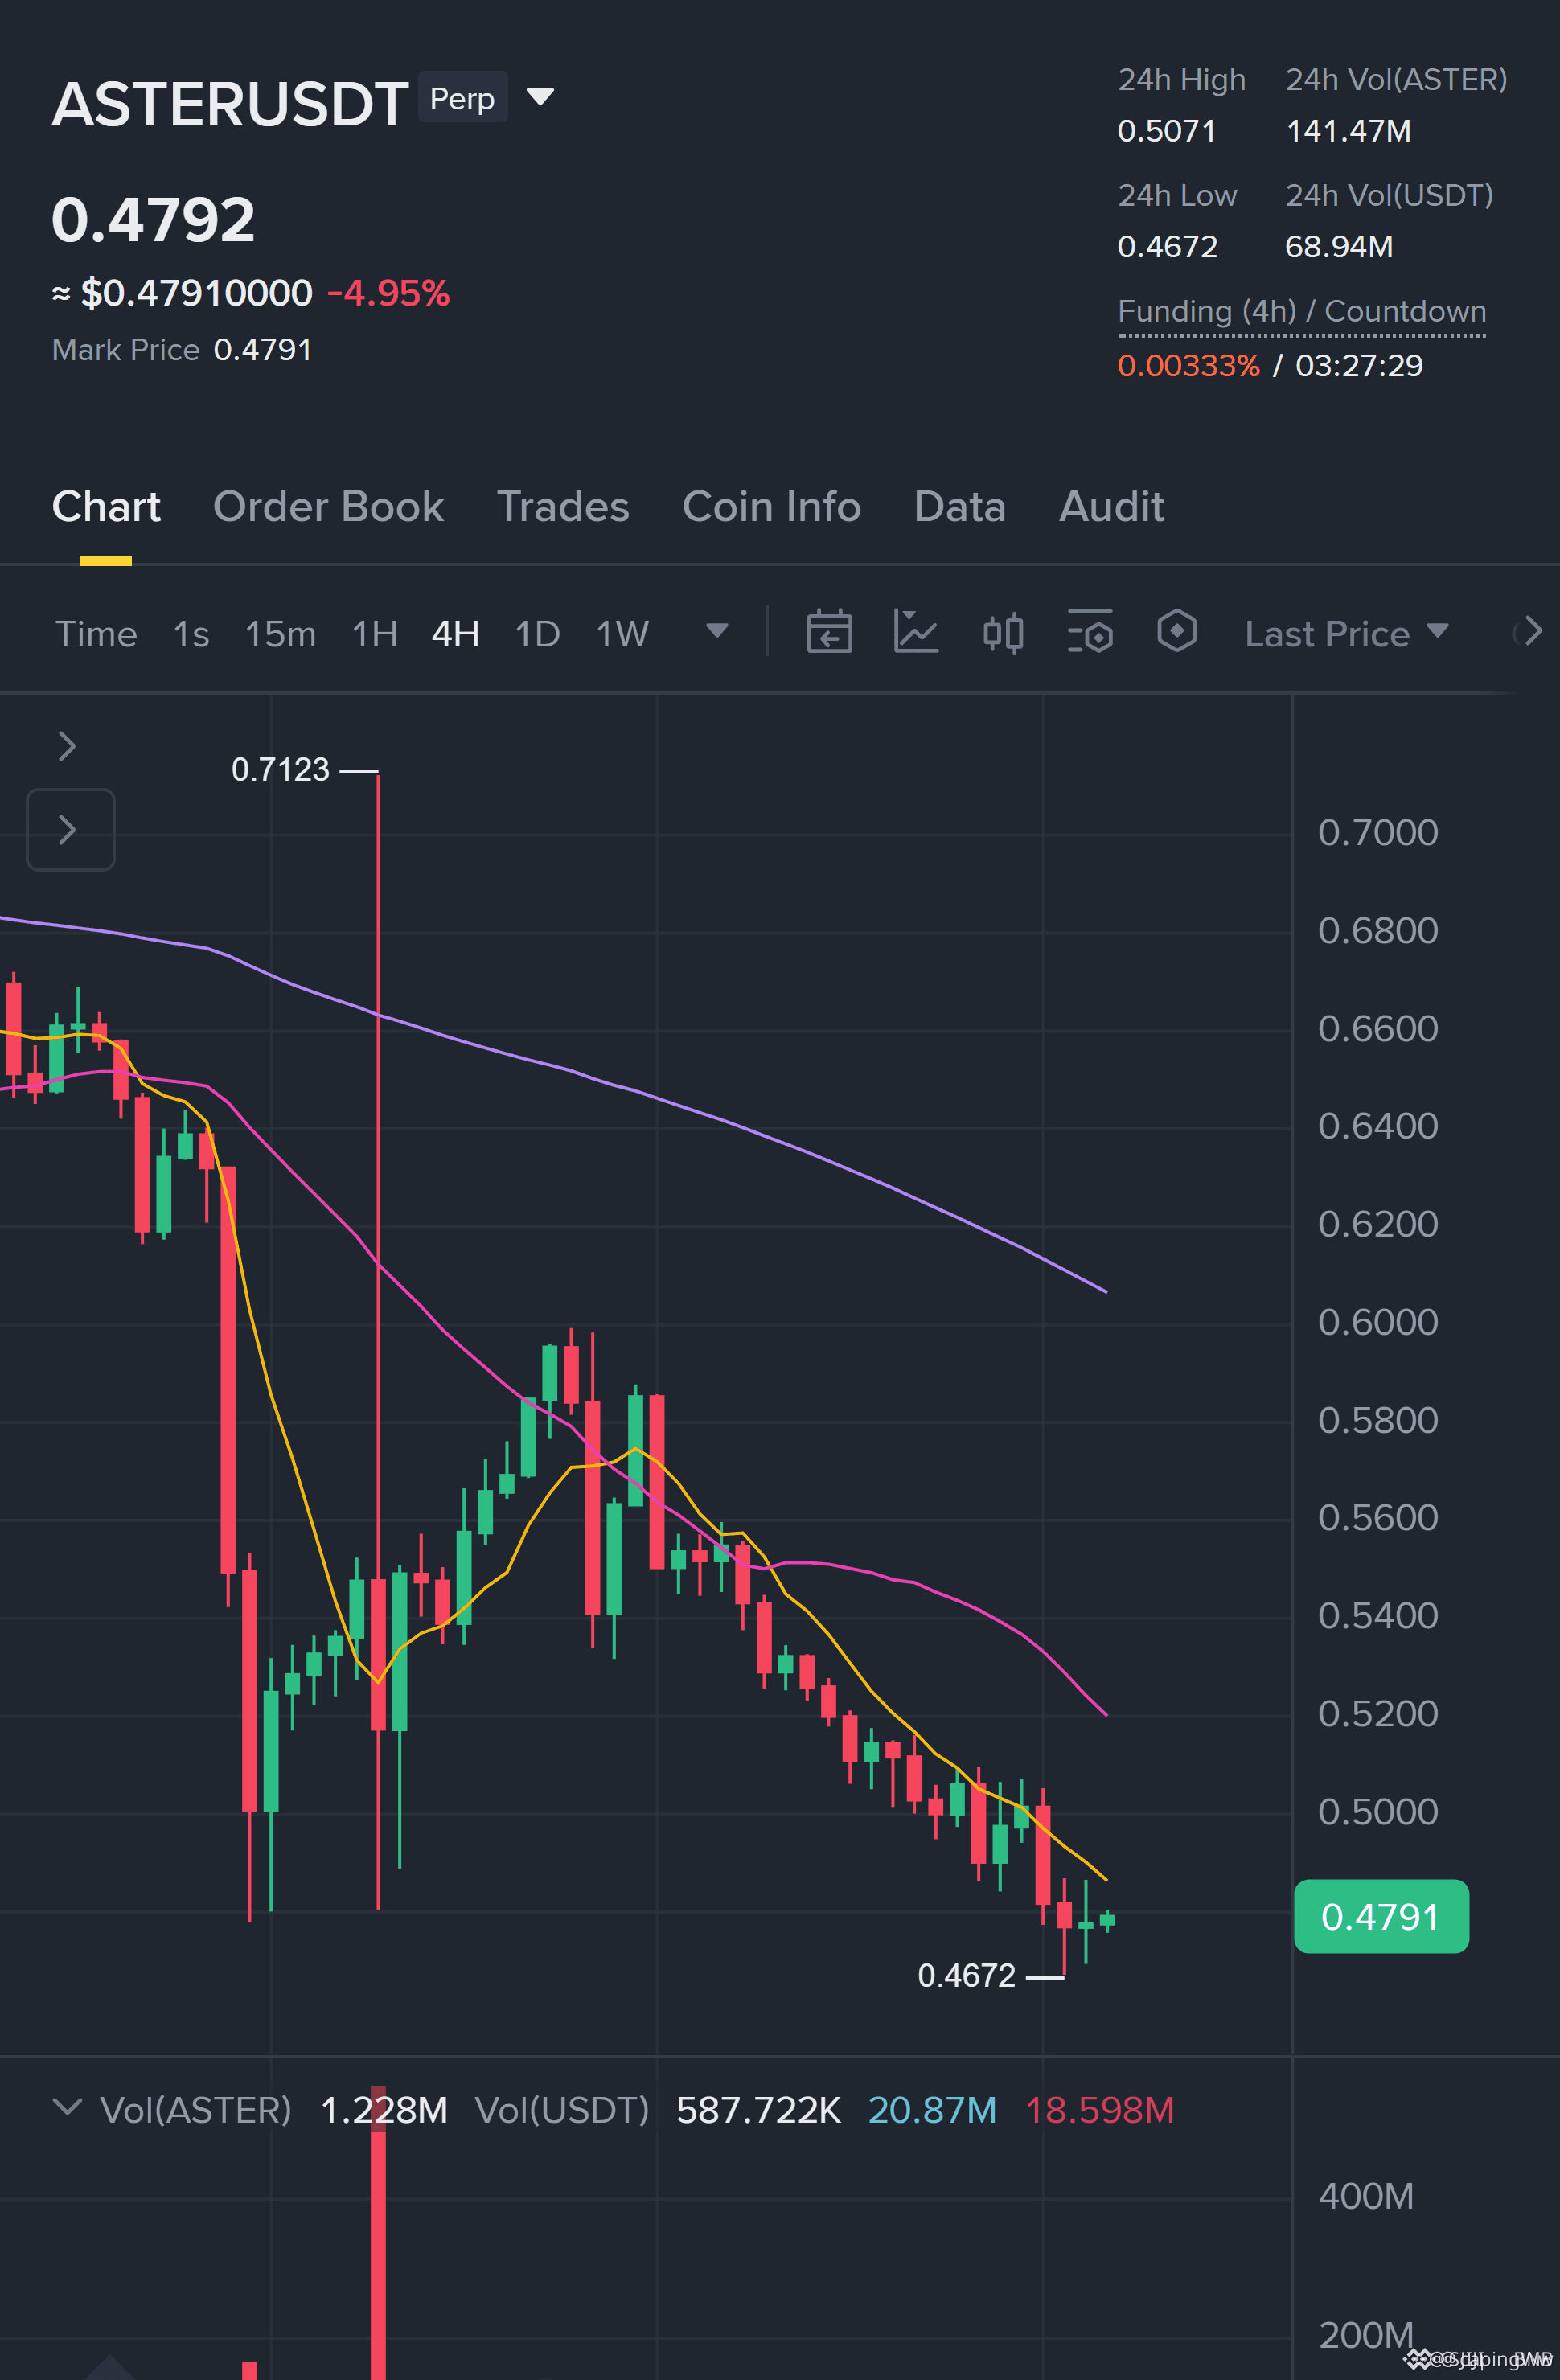
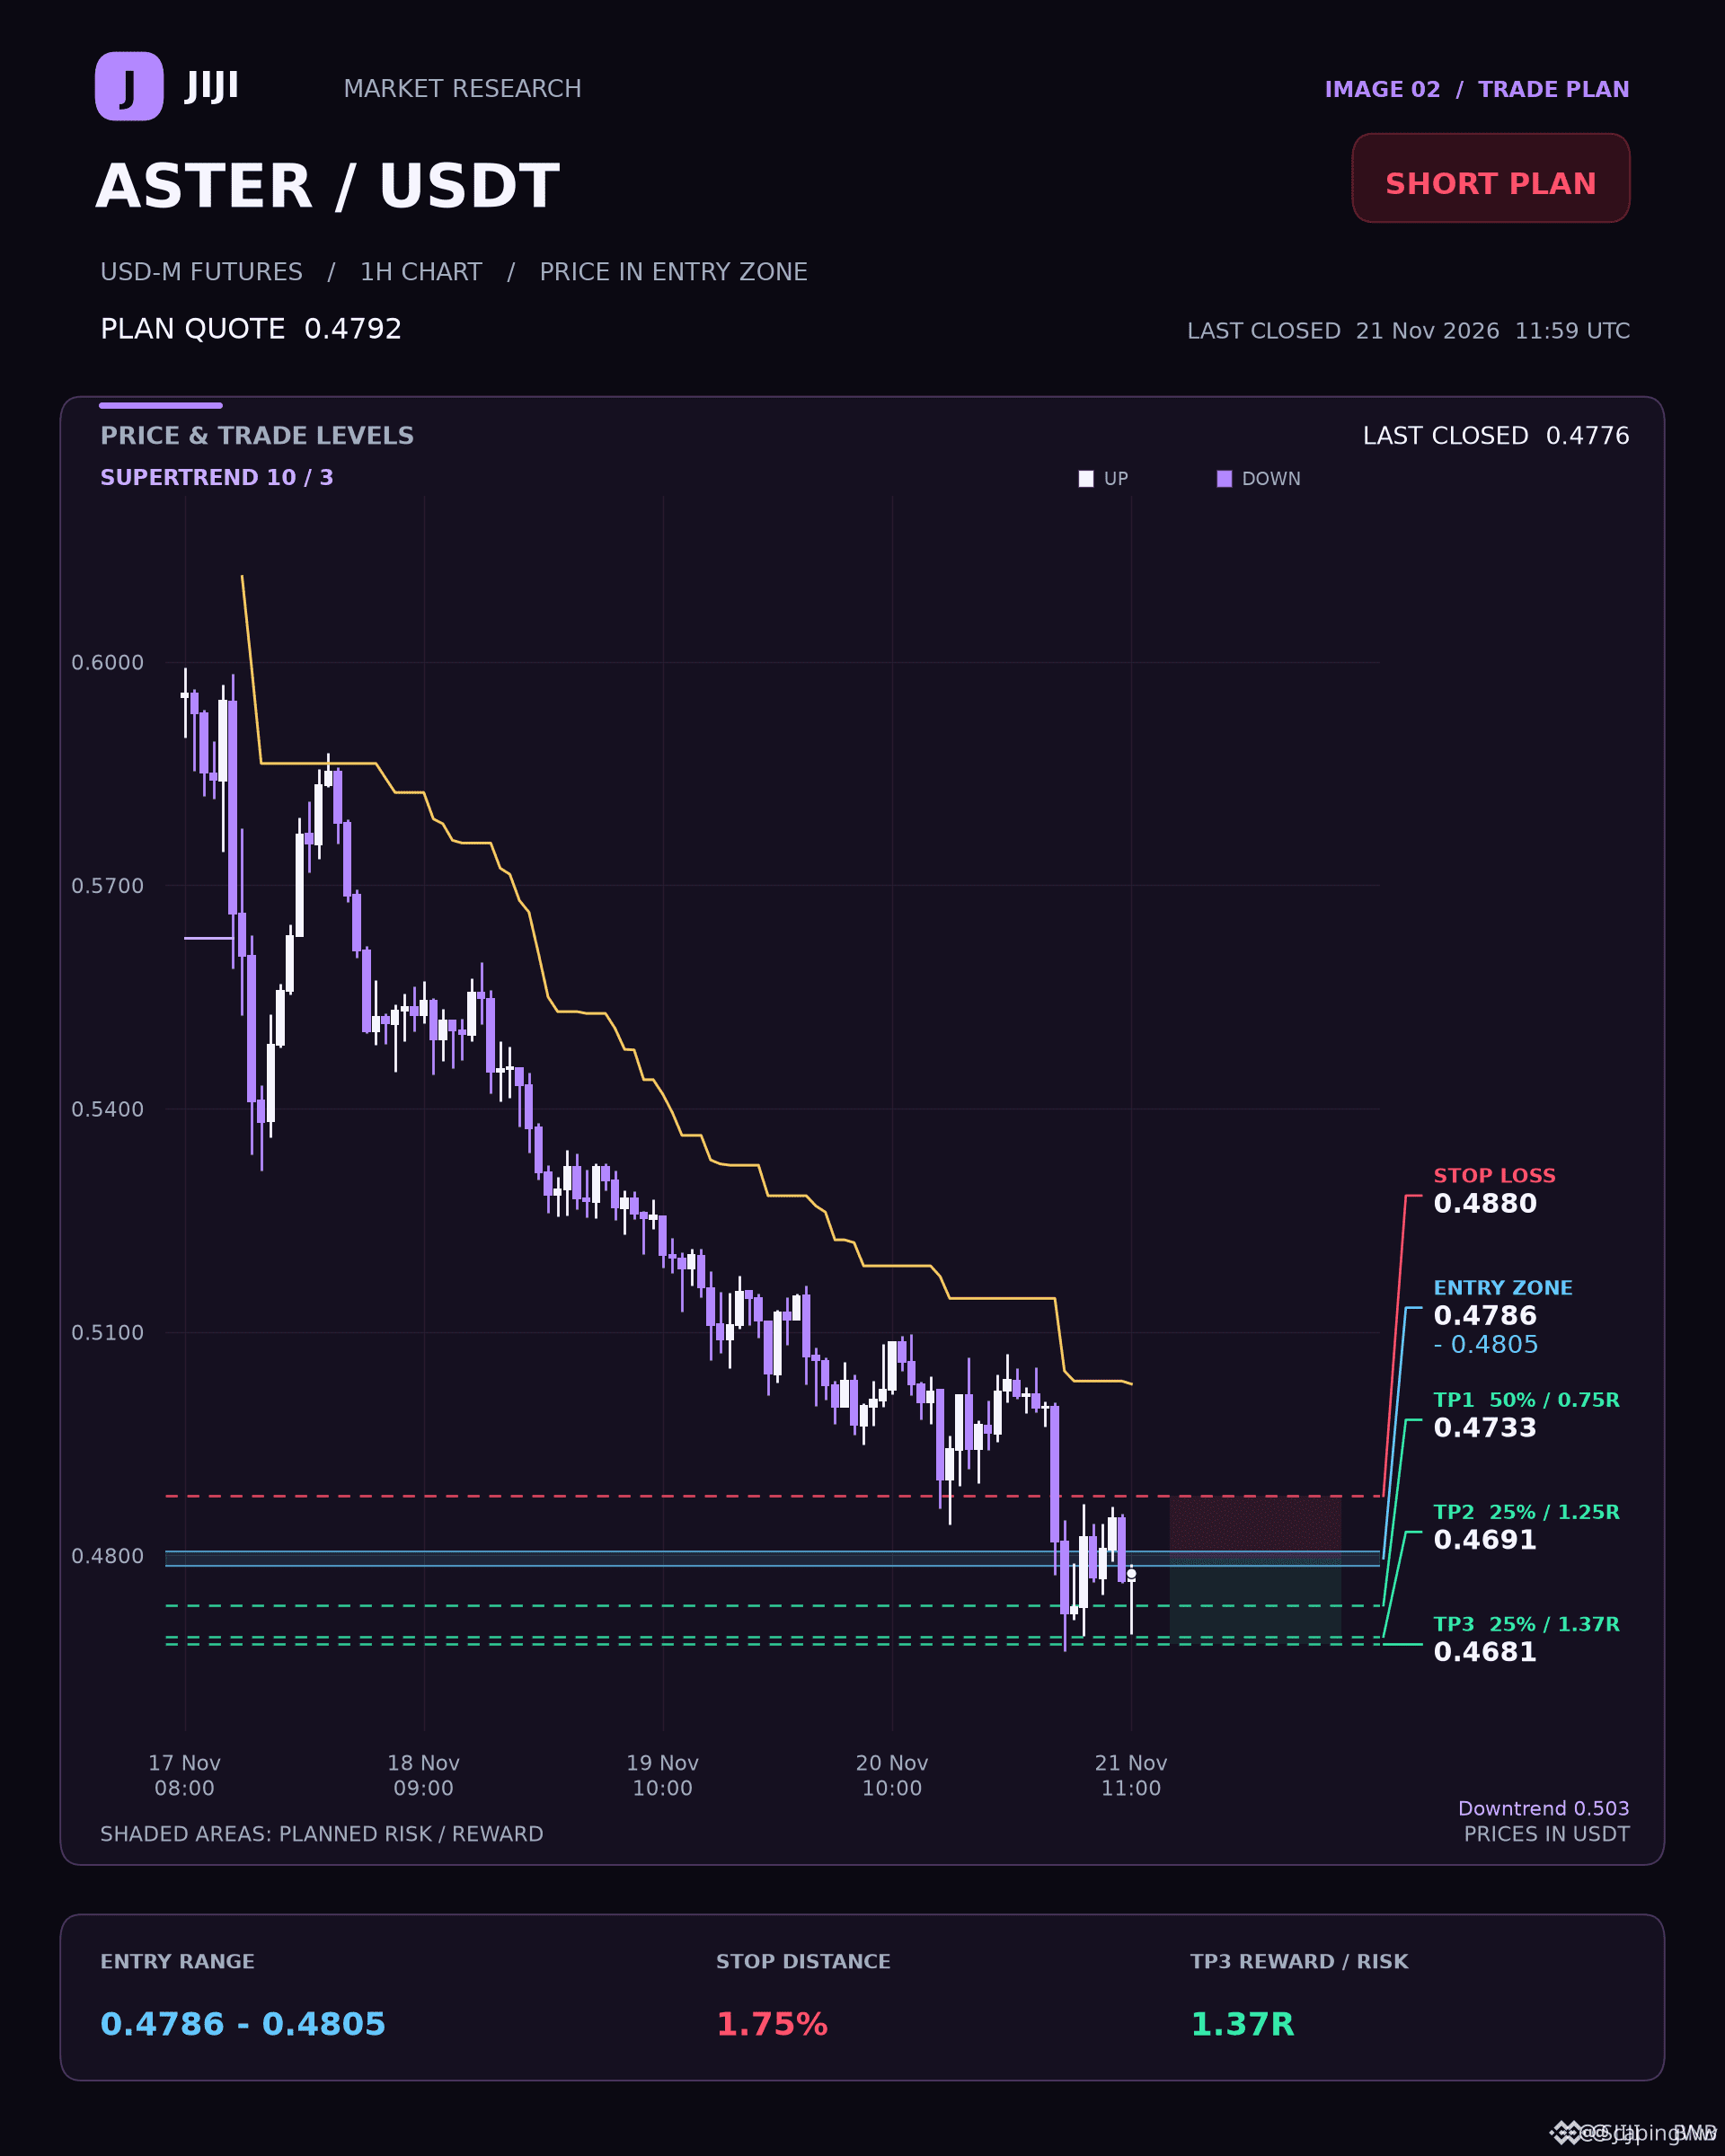
🔴 МЕДВЕЖЬЕ ВЫРАВНИВАНИЕ EMA НА $ASTER УКАЗЫВАЕТ НА ЧЁТКИЙ ОТКАТ К БОЛЕЕ НИЗКИМ УРОВНЯМ ПОДДЕРЖКИ 📉
Вход: 0.4786 - 0.4805 🔴
Цель: 0.4681 🚀
Стоп-лосс: 0.488 ⚠️
Продавцы полностью контролируют ситуацию: на 4-часовом и часовом таймфреймах наблюдается чёткая медвежья структура экспоненциальных скользящих средних. 📊 На младших таймфреймах импульс склоняется к коротким позициям: направленные индикаторы расширяются, а продавцы давят на эту зону. ⚡
Для исполнения сделки нужна дисциплина: уровни частичной фиксации прибыли следует распределить по основным уровням проекции, учитывая издержки. 🔍 Вы готовитесь к продолжению снижения или ждёте более глубокого структурного сдвига? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #ASTER #ShortSetup #CryptoFuts #Trading
🔴 📉
🔴 МЕДВЕЖЬЕ ВЫРАВНИВАНИЕ EMA НА $ASTER УКАЗЫВАЕТ НА ЧЁТКИЙ ОТКАТ К БОЛЕЕ НИЗКИМ УРОВНЯМ ПОДДЕРЖКИ 📉
Вход: 0.4786 - 0.4805 🔴
Цель: 0.4681 🚀
Стоп-лосс: 0.488 ⚠️
Продавцы полностью контролируют ситуацию: на 4-часовом и часовом таймфреймах наблюдается чёткая медвежья структура экспоненциальных скользящих средних. 📊 На младших таймфреймах импульс склоняется к коротким позициям: направленные индикаторы расширяются, а продавцы давят на эту зону. ⚡
Для исполнения сделки нужна дисциплина: уровни частичной фиксации прибыли следует распределить по основным уровням проекции, учитывая издержки. 🔍 Вы готовитесь к продолжению снижения или ждёте более глубокого структурного сдвига? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #ASTER #ShortSetup #CryptoFuts #Trading
🔴 📉
Вход: 0.4786 - 0.4805 🔴
Цель: 0.4681 🚀
Стоп-лосс: 0.488 ⚠️
Продавцы полностью контролируют ситуацию: на 4-часовом и часовом таймфреймах наблюдается чёткая медвежья структура экспоненциальных скользящих средних. 📊 На младших таймфреймах импульс склоняется к коротким позициям: направленные индикаторы расширяются, а продавцы давят на эту зону. ⚡
Для исполнения сделки нужна дисциплина: уровни частичной фиксации прибыли следует распределить по основным уровням проекции, учитывая издержки. 🔍 Вы готовитесь к продолжению снижения или ждёте более глубокого структурного сдвига? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #ASTER #ShortSetup #CryptoFuts #Trading
🔴 📉
10

·
--
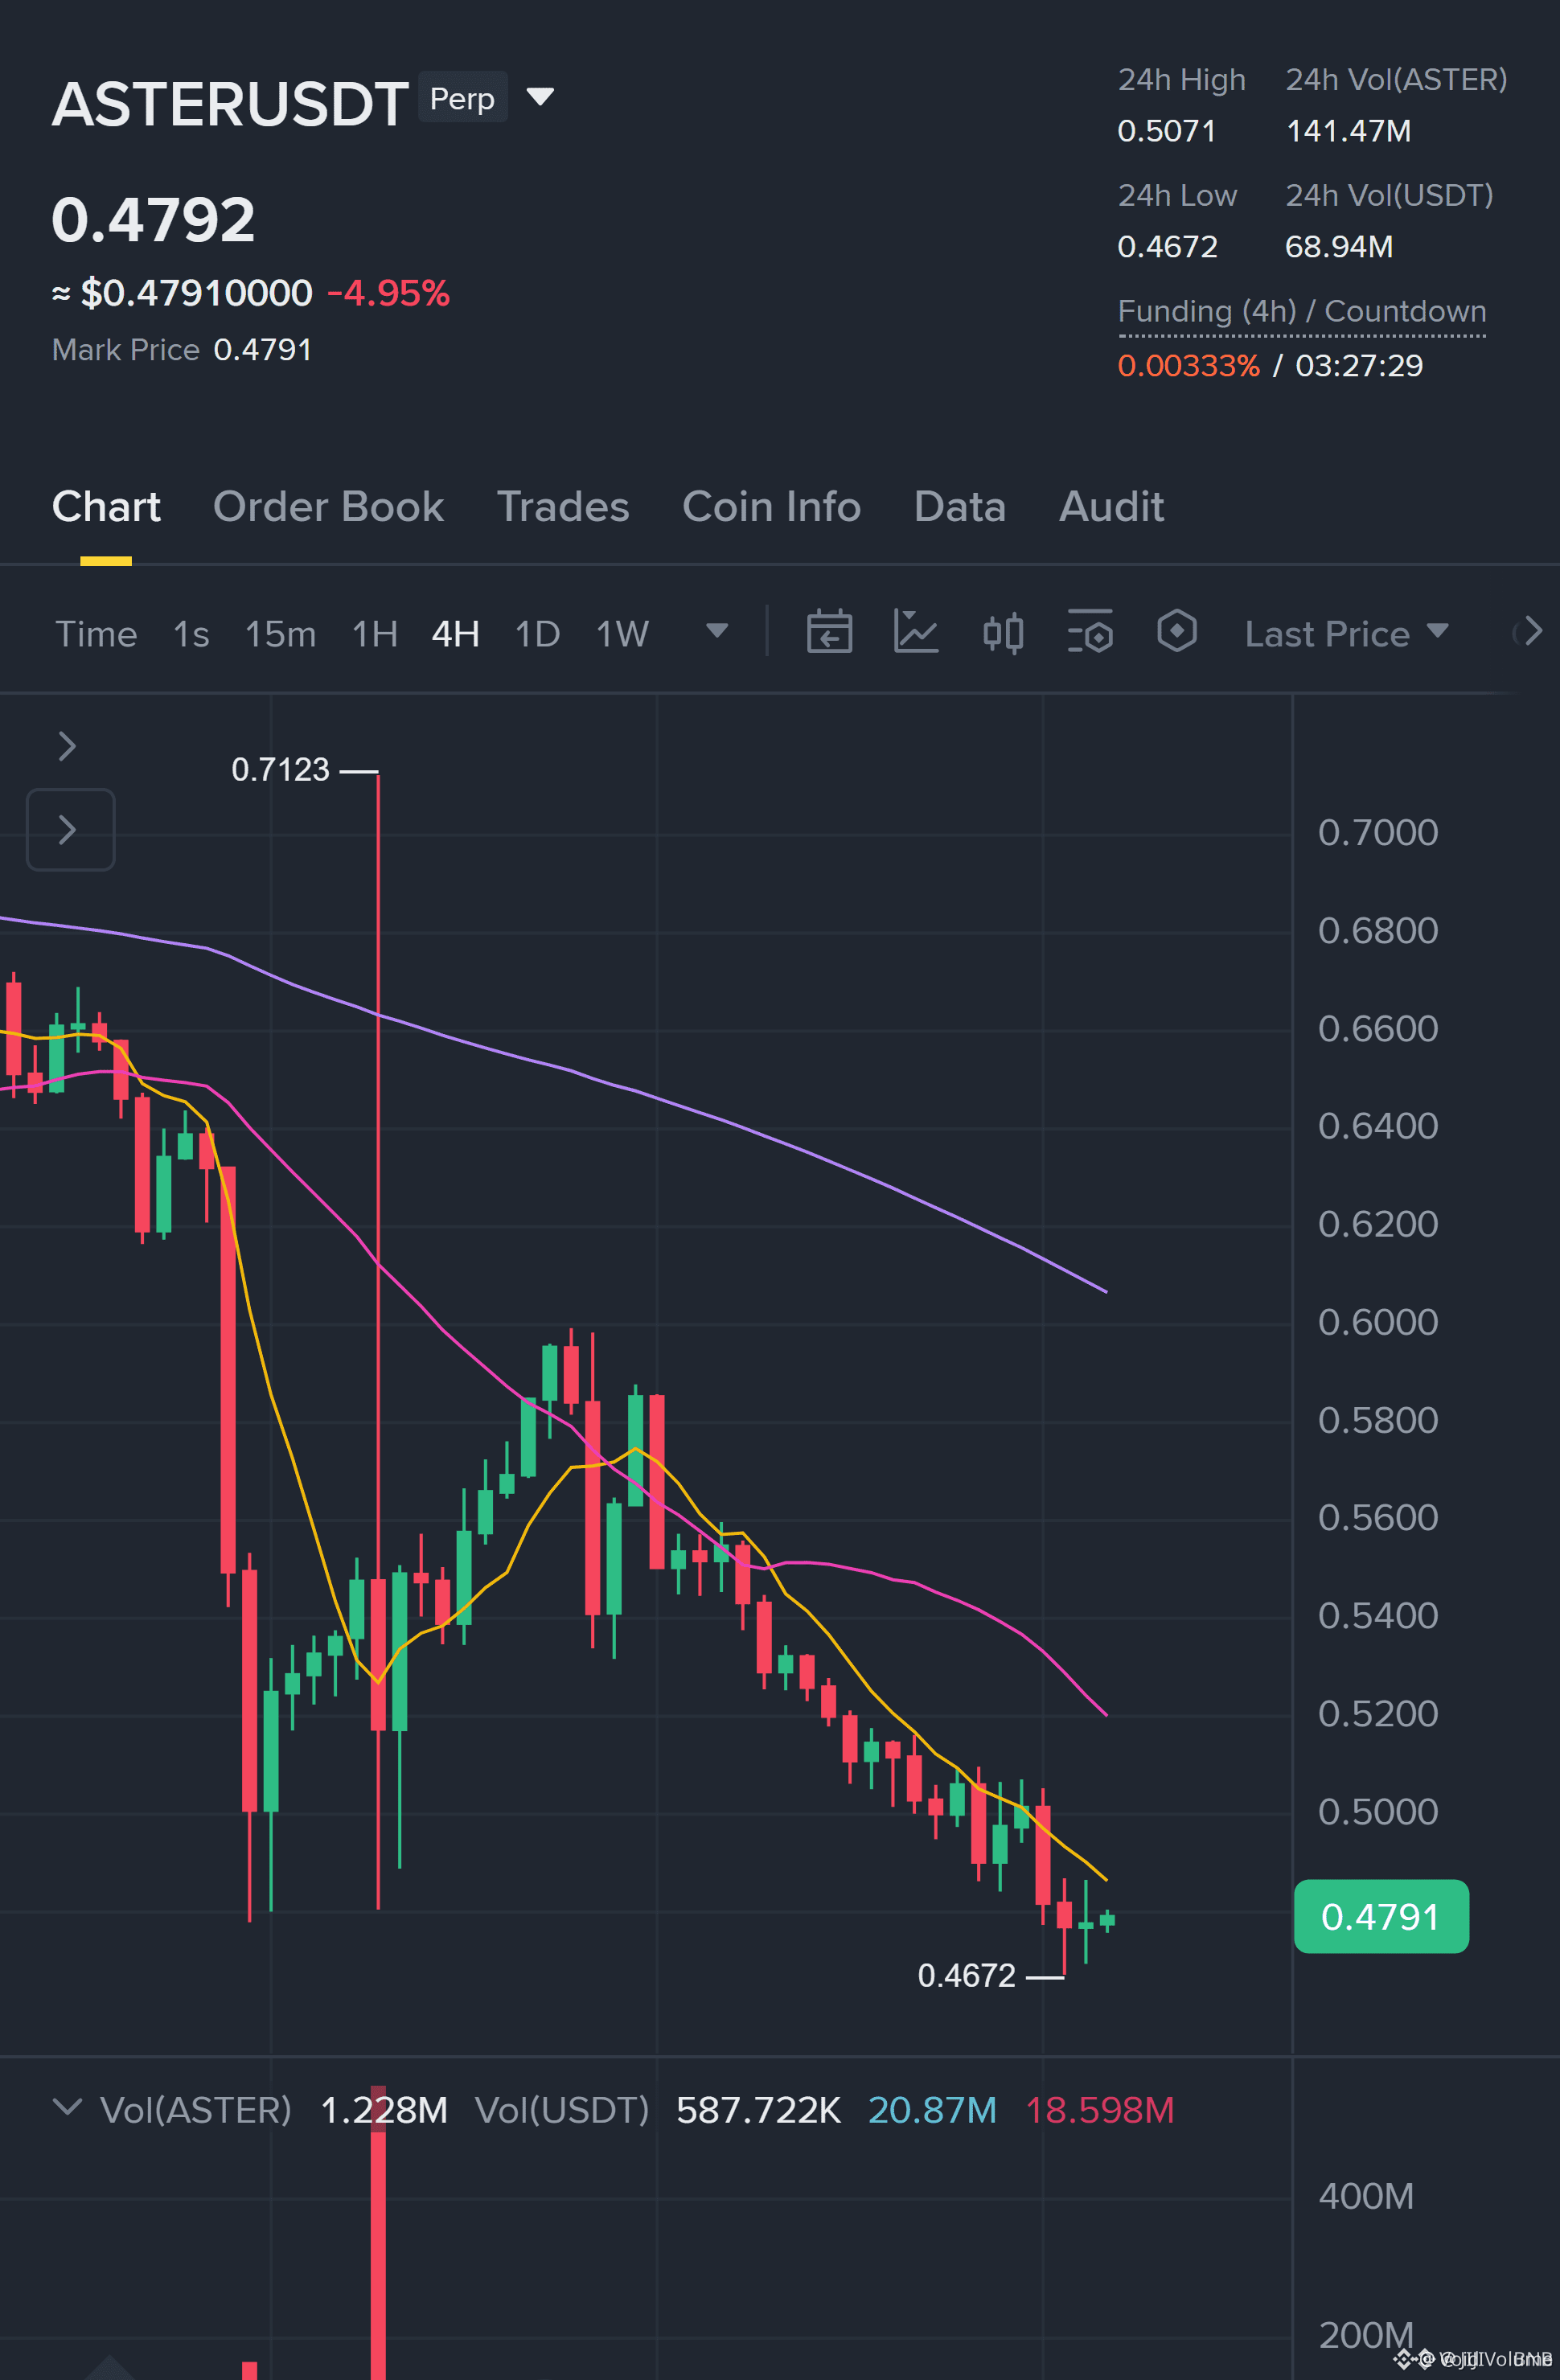
🚨 $ASTER МЕДВЕЖЬЯ СТРУКТУРА СОВПАДАЕТ НА СТАРШИХ ТАЙМФРЕЙМАХ, ЖДЁМ СИГНАЛА ДЛЯ ВХОДА 📉
Вход: 0.4786 ⚡
Цель: 0.4681 🚀
Стоп-лосс: 0.488 ⚠️
На 4-часовом и часовом таймфреймах наблюдается чёткое медвежье расположение EMA, указывающее на устойчивое распределение активов институциональными участниками на текущих уровнях. Цена сейчас тестирует зону сопротивления, а младшие таймфреймы подтверждают усиление нисходящего импульса. 📊
Сейчас важно проявить терпение и дождаться закрытия подтверждающей свечи на младшем таймфрейме, прежде чем входить в эту короткую позицию. Параметры риска строго определены выше структуры колебаний. 💡
Вы входите при первом тестировании зоны или ждёте подтверждённого пробоя, прежде чем открывать позицию? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #Crypto #MarketStructure
📉 🦈
🚨 $ASTER МЕДВЕЖЬЯ СТРУКТУРА СОВПАДАЕТ НА СТАРШИХ ТАЙМФРЕЙМАХ, ЖДЁМ СИГНАЛА ДЛЯ ВХОДА 📉
Вход: 0.4786 ⚡
Цель: 0.4681 🚀
Стоп-лосс: 0.488 ⚠️
На 4-часовом и часовом таймфреймах наблюдается чёткое медвежье расположение EMA, указывающее на устойчивое распределение активов институциональными участниками на текущих уровнях. Цена сейчас тестирует зону сопротивления, а младшие таймфреймы подтверждают усиление нисходящего импульса. 📊
Сейчас важно проявить терпение и дождаться закрытия подтверждающей свечи на младшем таймфрейме, прежде чем входить в эту короткую позицию. Параметры риска строго определены выше структуры колебаний. 💡
Вы входите при первом тестировании зоны или ждёте подтверждённого пробоя, прежде чем открывать позицию? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #Crypto #MarketStructure
📉 🦈
Вход: 0.4786 ⚡
Цель: 0.4681 🚀
Стоп-лосс: 0.488 ⚠️
На 4-часовом и часовом таймфреймах наблюдается чёткое медвежье расположение EMA, указывающее на устойчивое распределение активов институциональными участниками на текущих уровнях. Цена сейчас тестирует зону сопротивления, а младшие таймфреймы подтверждают усиление нисходящего импульса. 📊
Сейчас важно проявить терпение и дождаться закрытия подтверждающей свечи на младшем таймфрейме, прежде чем входить в эту короткую позицию. Параметры риска строго определены выше структуры колебаний. 💡
Вы входите при первом тестировании зоны или ждёте подтверждённого пробоя, прежде чем открывать позицию? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #Crypto #MarketStructure
📉 🦈
15
См. перевод
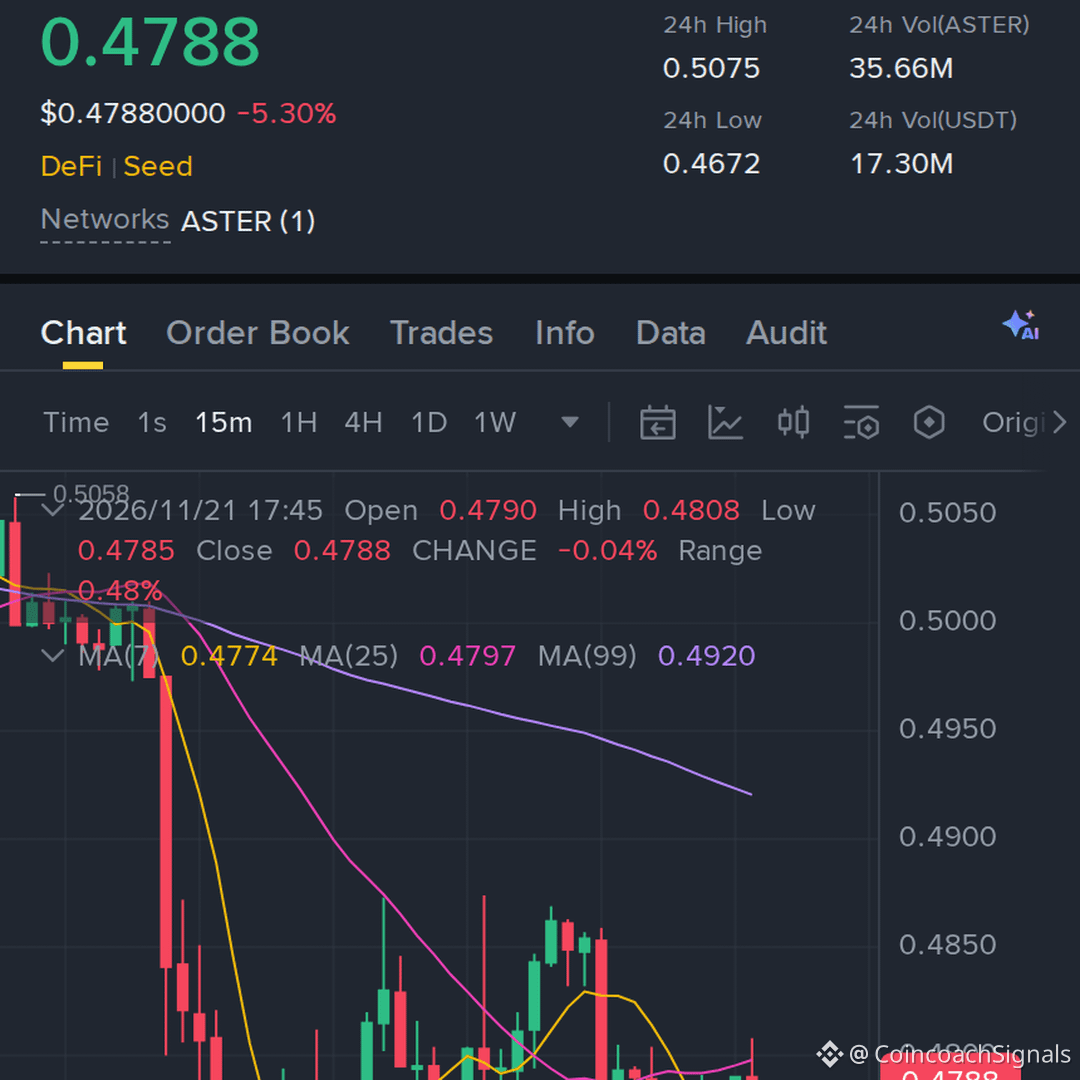
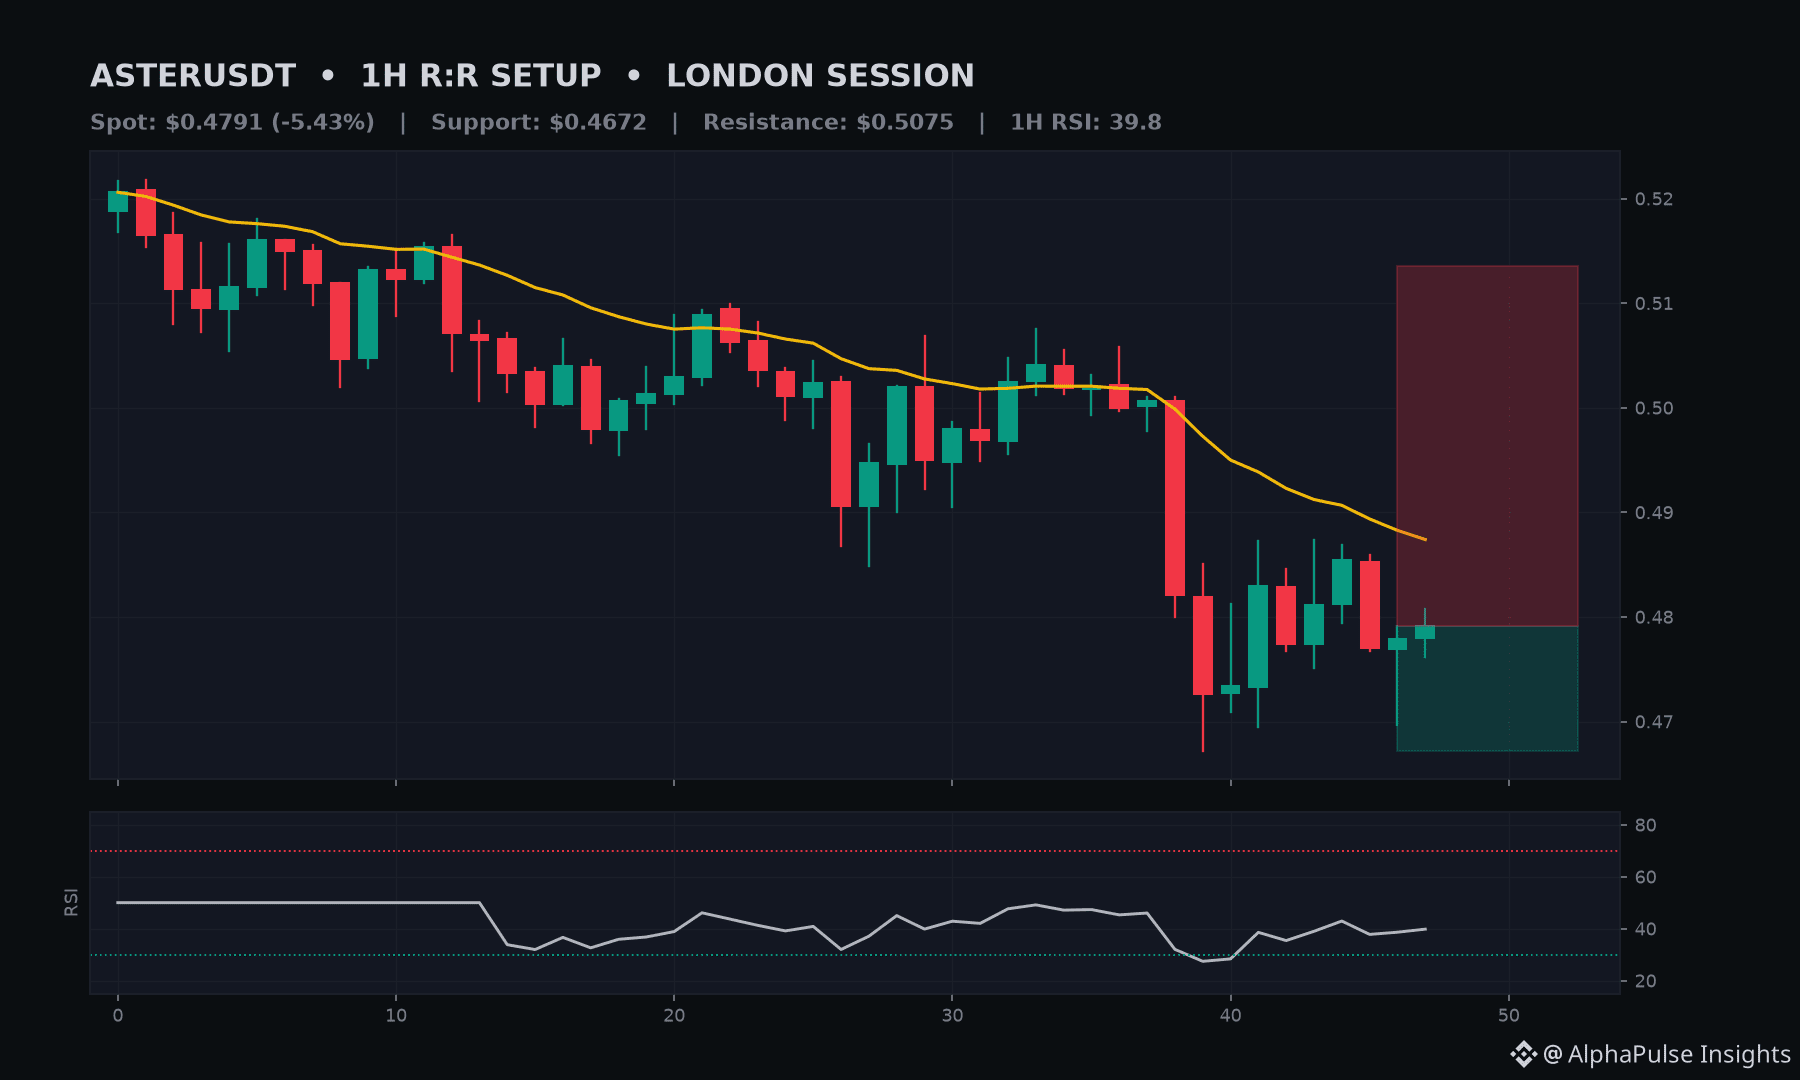
Chasing $ASTER's red wick at current levels could be fatal. Support at $0.4672 holds firm, but the 1H EMA20 at $0.4874 acts as a stiff resistance. Can bears maintain control beneath the EMA? Or will buyers step in to push us back above? Tread carefully.
$ASTER $BTC $ETH #ASTER #Write2Earn #BinanceSquare
Chasing $ASTER 's red wick at current levels could be fatal. Support at $0.4672 holds firm, but the 1H EMA20 at $0.4874 acts as a stiff resistance. Can bears maintain control beneath the EMA? Or will buyers step in to push us back above? Tread carefully.
$ASTER $BTC $ETH #ASTER #Write2Earn #BinanceSquare
$ASTER $BTC $ETH #ASTER #Write2Earn #BinanceSquare
46

·
--
См. перевод
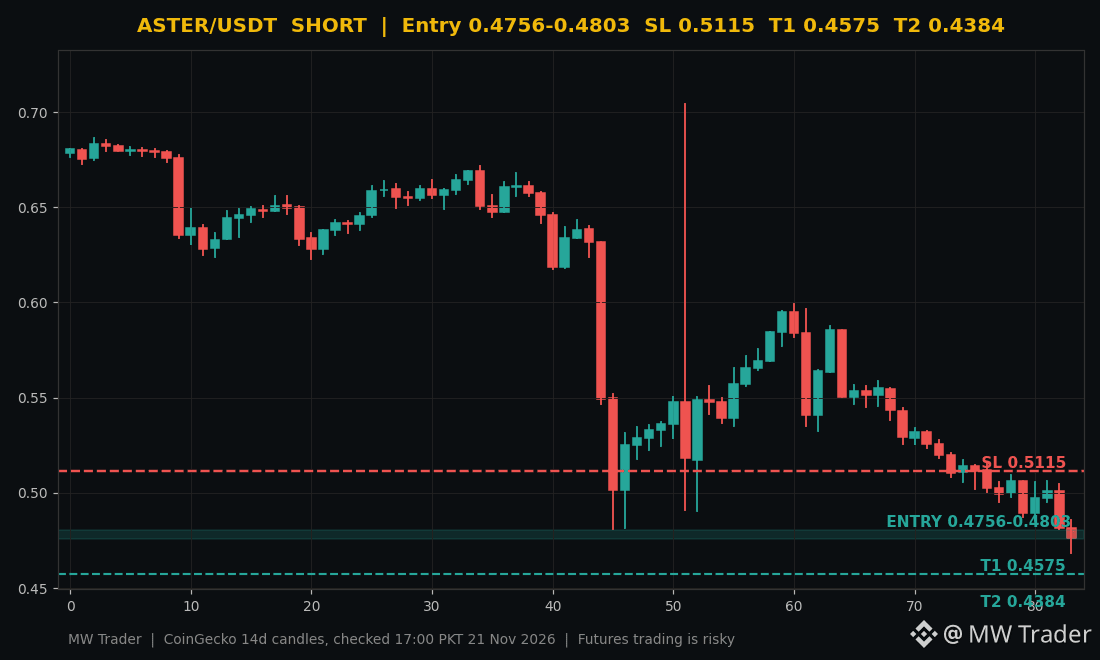
$ASTER #ASTER 📉 Aster longs just lost $2.19 million in a day while shorts lost almost nothing. The pain is one sided.
Direction: SHORT 🔴
Entry zone: 0.4756 to 0.4803
Stop loss: 0.5115
Target 1: 0.4575
Target 2: 0.4384
ASTER is trading near $0.4765 after losing 5.70 percent in 24 hours, according to CoinGecko. Binance is the most active venue for ASTER perps with 39 percent of volume and about $71 million in open interest, and CoinPerps data shows $2.19 million of longs were liquidated in 24 hours against only $81,400 of shorts, with funding at plus 0.0026 percent per 8 hours, so longs are still paying shorts. My view is that crowded longs plus a falling market is the worst combination, so I short the zone with the stop above $0.5115. 📉
When longs are paying funding and still getting liquidated, do you join the shorts or wait for the flush to end? 🤔
Futures trading is risky, trade small, manage risk, do your own research. ⚠️
Follow for more trades.
#Aster #Crypto #FuturesTrading #TradingSignals
$ASTER #ASTER 📉 Aster longs just lost $2.19 million in a day while shorts lost almost nothing. The pain is one sided.
Direction: SHORT 🔴
Entry zone: 0.4756 to 0.4803
Stop loss: 0.5115
Target 1: 0.4575
Target 2: 0.4384
ASTER is trading near $0.4765 after losing 5.70 percent in 24 hours, according to CoinGecko. Binance is the most active venue for ASTER perps with 39 percent of volume and about $71 million in open interest, and CoinPerps data shows $2.19 million of longs were liquidated in 24 hours against only $81,400 of shorts, with funding at plus 0.0026 percent per 8 hours, so longs are still paying shorts. My view is that crowded longs plus a falling market is the worst combination, so I short the zone with the stop above $0.5115. 📉
When longs are paying funding and still getting liquidated, do you join the shorts or wait for the flush to end? 🤔
Futures trading is risky, trade small, manage risk, do your own research. ⚠️
Follow for more trades.
#Aster #Crypto #FuturesTrading #TradingSignals
Direction: SHORT 🔴
Entry zone: 0.4756 to 0.4803
Stop loss: 0.5115
Target 1: 0.4575
Target 2: 0.4384
ASTER is trading near $0.4765 after losing 5.70 percent in 24 hours, according to CoinGecko. Binance is the most active venue for ASTER perps with 39 percent of volume and about $71 million in open interest, and CoinPerps data shows $2.19 million of longs were liquidated in 24 hours against only $81,400 of shorts, with funding at plus 0.0026 percent per 8 hours, so longs are still paying shorts. My view is that crowded longs plus a falling market is the worst combination, so I short the zone with the stop above $0.5115. 📉
When longs are paying funding and still getting liquidated, do you join the shorts or wait for the flush to end? 🤔
Futures trading is risky, trade small, manage risk, do your own research. ⚠️
Follow for more trades.
#Aster #Crypto #FuturesTrading #TradingSignals
5
·
--
См. перевод
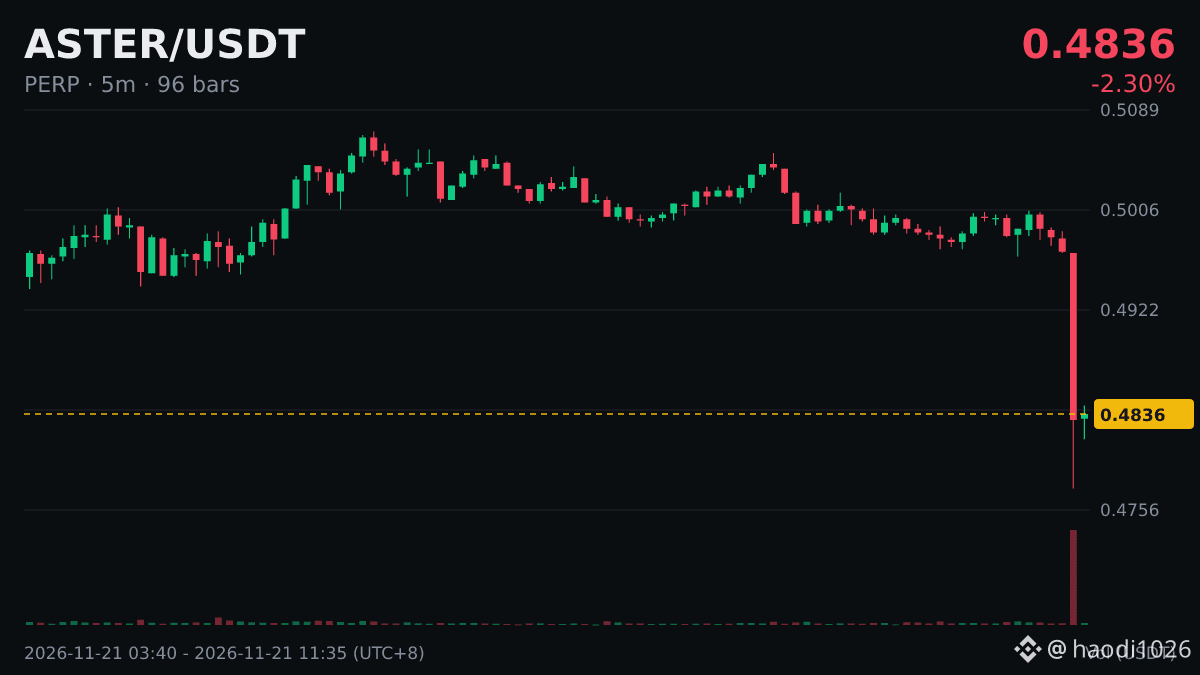
中午盯盘的时候发现 $ASTER 跳水了。
5分钟 -2.76%,价格到了 0.4866。
说实话这种急跌见过不少,有的是插针,有的是真破位。这次 24h 成交额 996万美元,能参考一下量能。
你们怎么看,是哪种?
#ASTER
这些也可能错,别当建议。
中午盯盘的时候发现 $ASTER 跳水了。
5分钟 -2.76%,价格到了 0.4866。
说实话这种急跌见过不少,有的是插针,有的是真破位。这次 24h 成交额 996万美元,能参考一下量能。
你们怎么看,是哪种?
#ASTER
这些也可能错,别当建议。
5分钟 -2.76%,价格到了 0.4866。
说实话这种急跌见过不少,有的是插针,有的是真破位。这次 24h 成交额 996万美元,能参考一下量能。
你们怎么看,是哪种?
#ASTER
这些也可能错,别当建议。
47
·
--
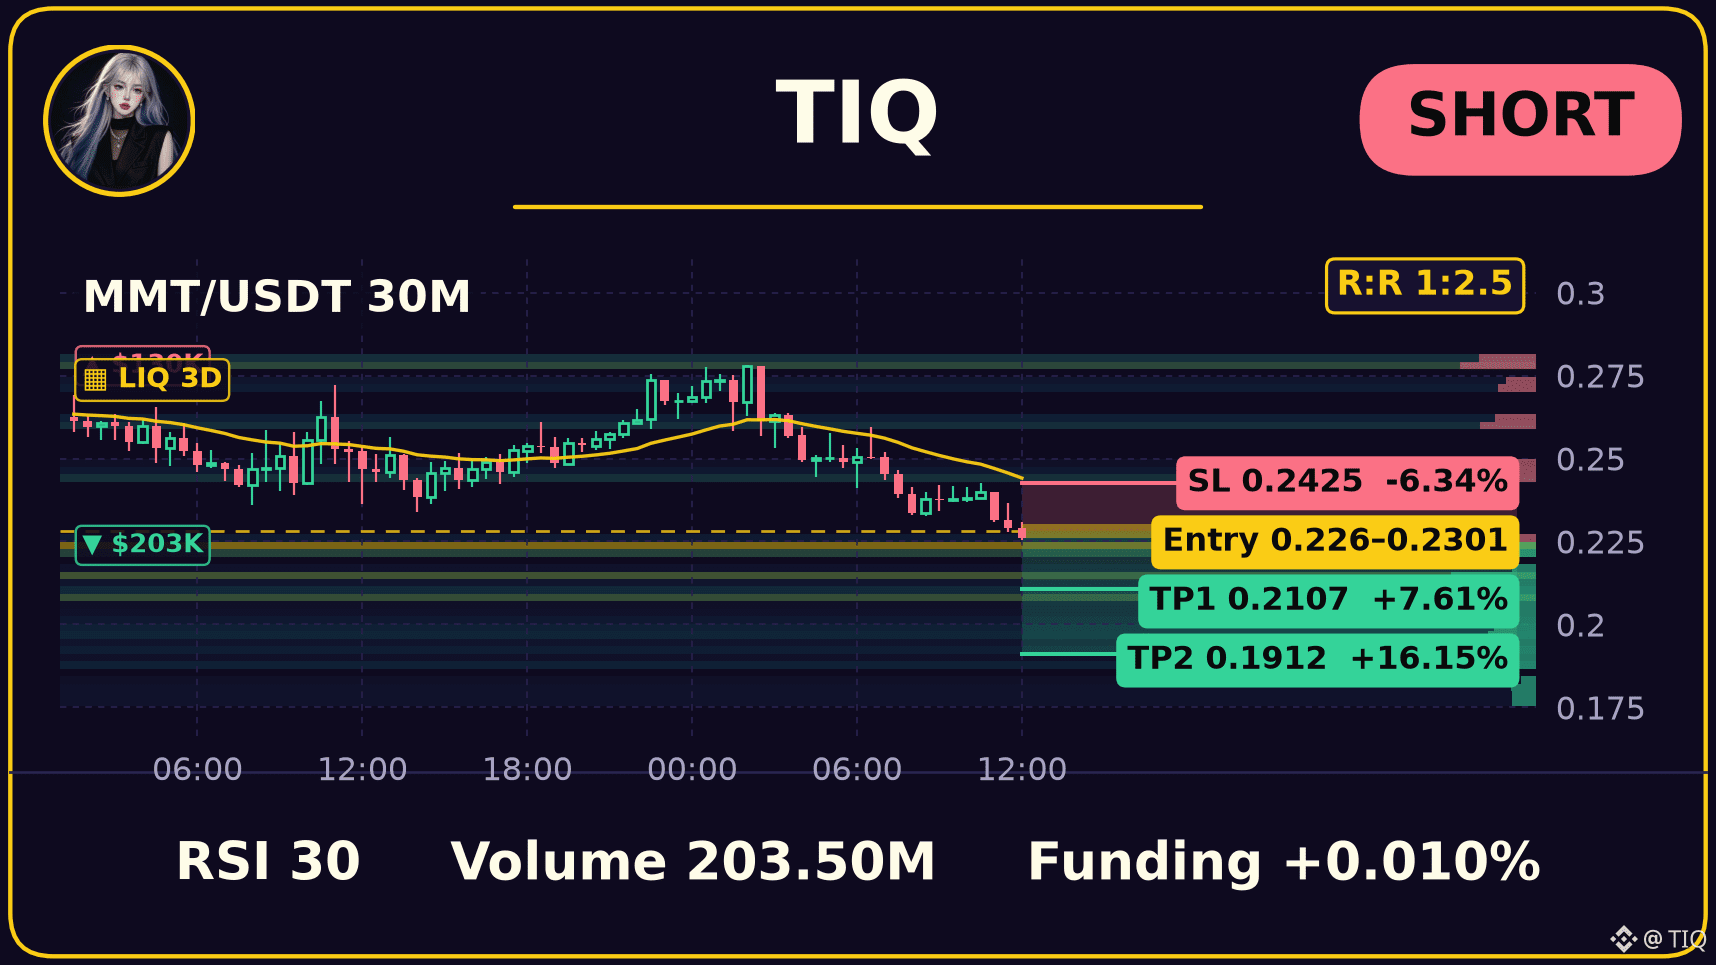
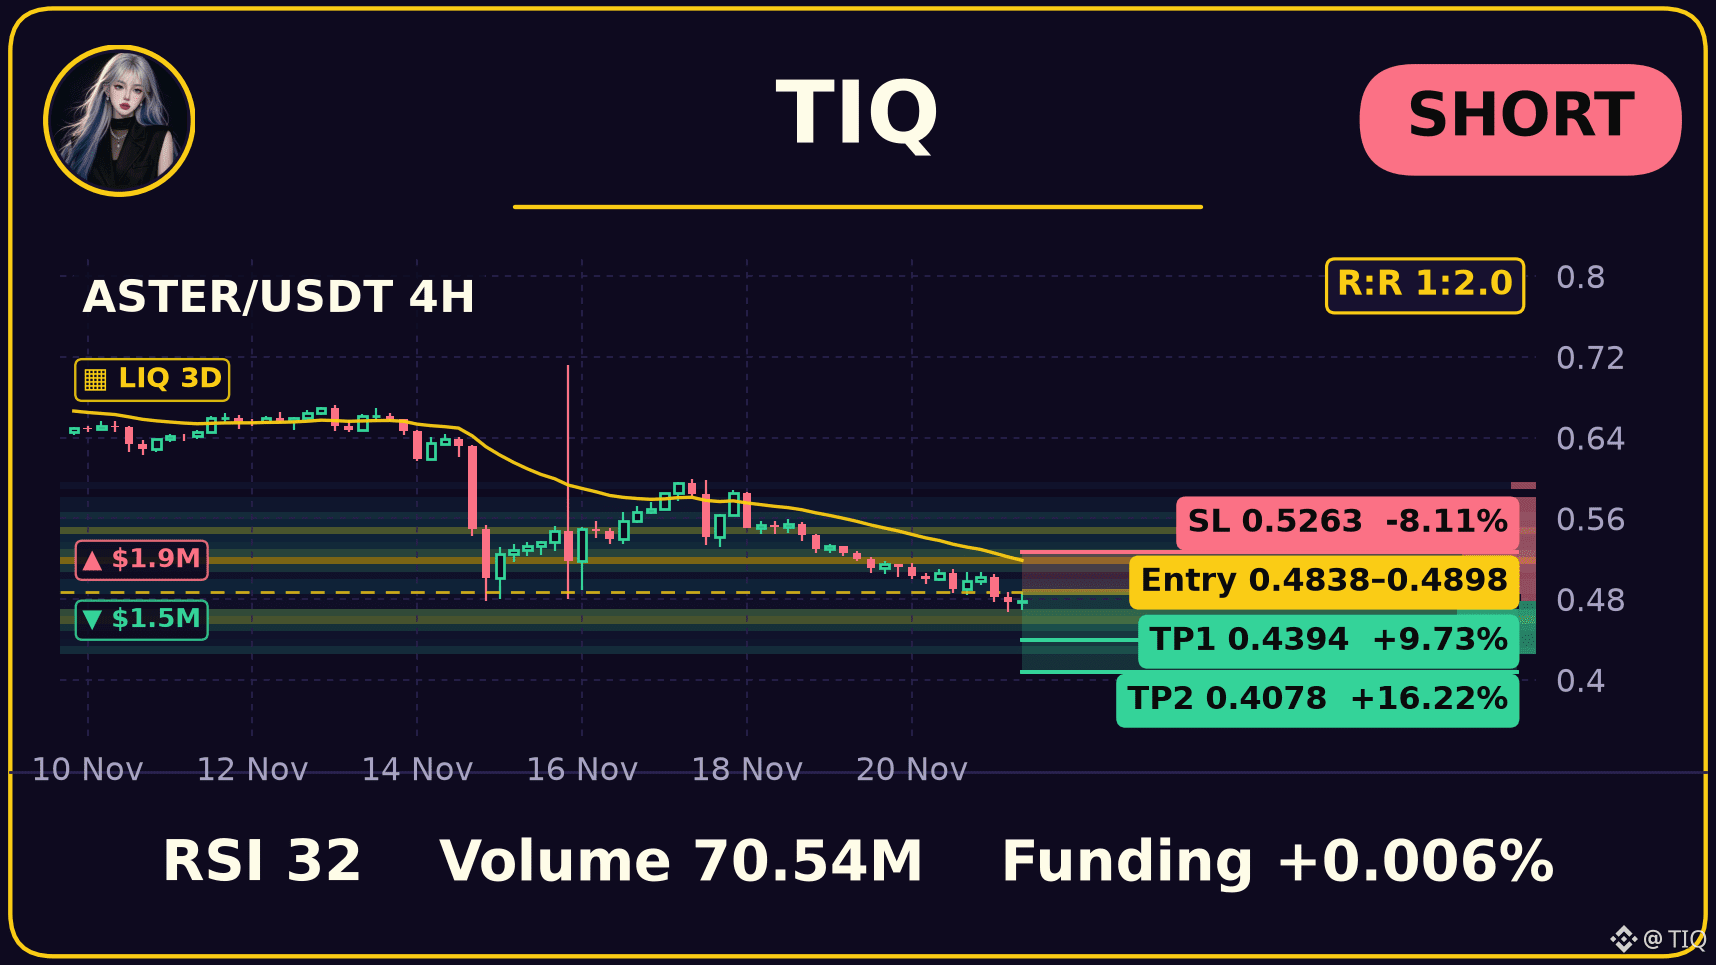
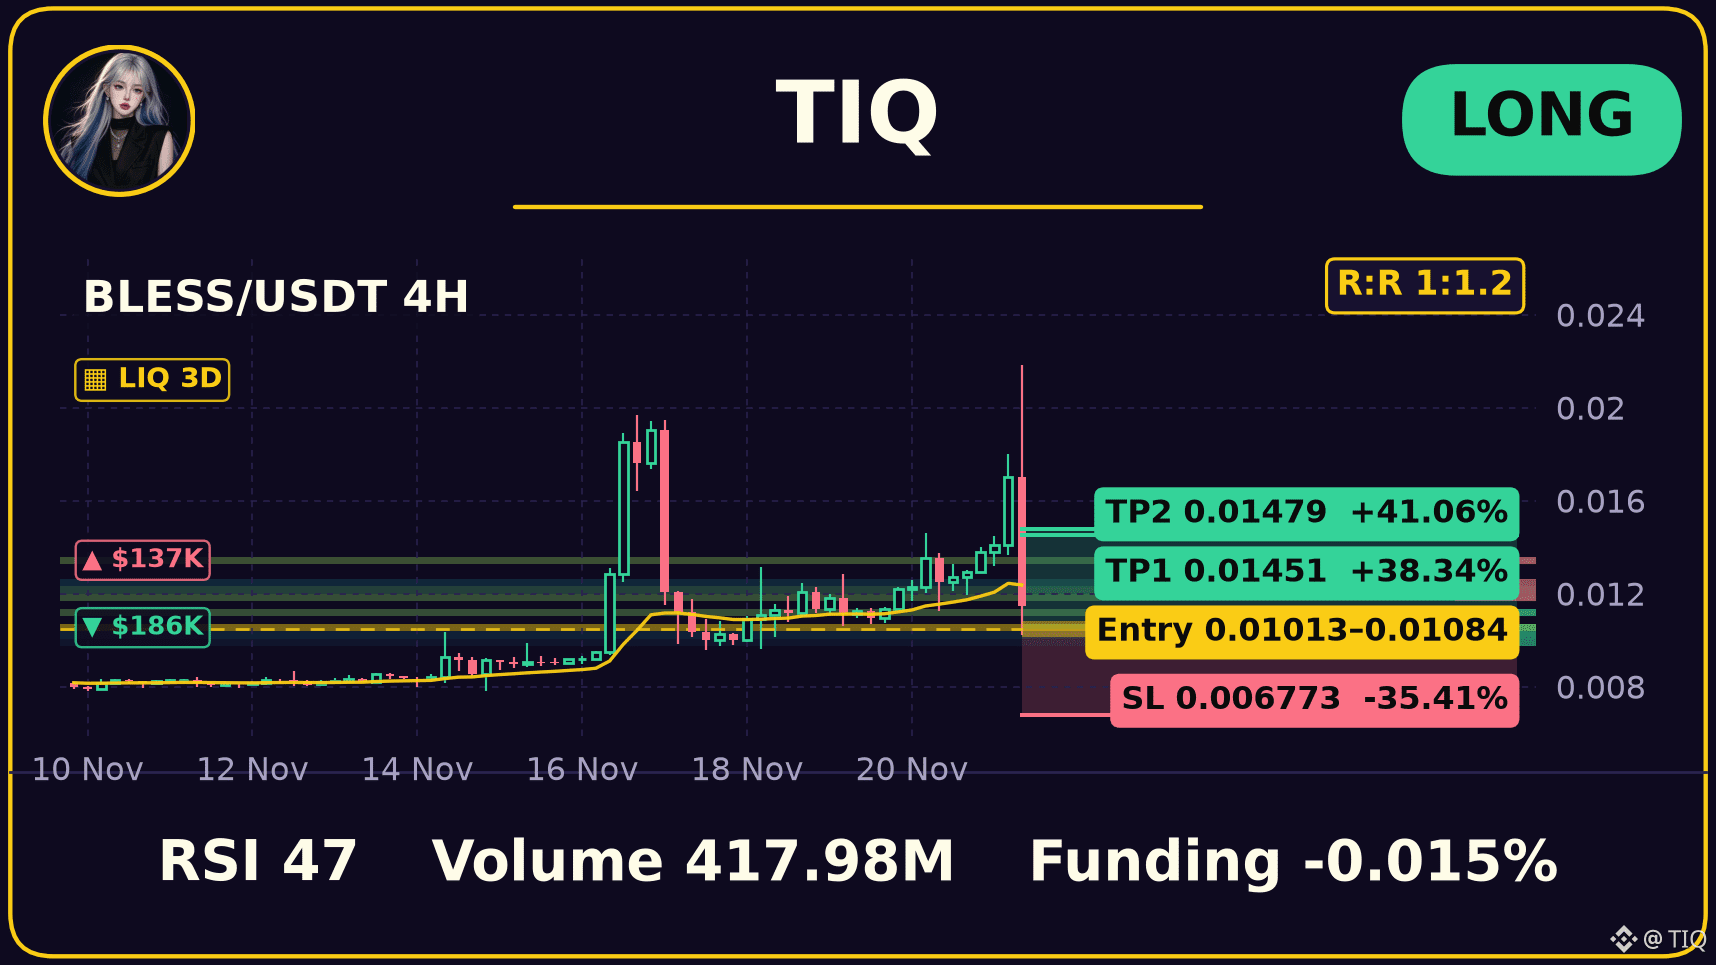
Сегодняшнее меню 🍽️ $MMT, $ASTER and $BLESS — свежие сигналы на графиках
🥦 Шорт по MMT на 30M — сегодня самое вкусное
Вход 0.2301 - 0.226, TP 0.2107, SL 0.2425
RSI 30 — в зоне перепроданности. Цена находится по другую сторону от EMA200, поэтому это сделка против тренда.
🛤️ Поезд ASTER Short на 4H
Посадка на 0.4898 - 0.4838, первая остановка 0.4394, конечная — 0.4078
Экстренное торможение: 0.5263
Машинист сообщает: MACD ниже сигнальной линии, импульс направлен вниз. Вход расположен в зоне ликвидаций на 15M. Ниже находится крупный кластер ликвидаций: ~0.4629 (примерно 0.8M USDT).
🦊 Лонг по BLESS (4H) — хитрый, но чистый
У RSI 47 ещё есть пространство для движения. Цена находится по нужную сторону от EMA200, тренд подтверждает сигнал.
Вход 0.01013 - 0.01084, TP 0.01451, SL 0.006773
На чём сегодня прокатишься? Напиши ниже 👇
#MMT #ASTER #BLESS
⚠️ Этот сигнал основан на технических индикаторах и не является инвестиционной рекомендацией. Всегда устанавливайте стоп-лосс и самостоятельно управляйте рисками.
Сегодняшнее меню 🍽️ $MMT , $ASTER and $BLESS — свежие сигналы на графиках
🥦 Шорт по MMT на 30M — сегодня самое вкусное
Вход 0.2301 - 0.226, TP 0.2107, SL 0.2425
RSI 30 — в зоне перепроданности. Цена находится по другую сторону от EMA200, поэтому это сделка против тренда.
🛤️ Поезд ASTER Short на 4H
Посадка на 0.4898 - 0.4838, первая остановка 0.4394, конечная — 0.4078
Экстренное торможение: 0.5263
Машинист сообщает: MACD ниже сигнальной линии, импульс направлен вниз. Вход расположен в зоне ликвидаций на 15M. Ниже находится крупный кластер ликвидаций: ~0.4629 (примерно 0.8M USDT).
🦊 Лонг по BLESS (4H) — хитрый, но чистый
У RSI 47 ещё есть пространство для движения. Цена находится по нужную сторону от EMA200, тренд подтверждает сигнал.
Вход 0.01013 - 0.01084, TP 0.01451, SL 0.006773
На чём сегодня прокатишься? Напиши ниже 👇
#MMT #ASTER #BLESS
⚠️ Этот сигнал основан на технических индикаторах и не является инвестиционной рекомендацией. Всегда устанавливайте стоп-лосс и самостоятельно управляйте рисками.
🥦 Шорт по MMT на 30M — сегодня самое вкусное
Вход 0.2301 - 0.226, TP 0.2107, SL 0.2425
RSI 30 — в зоне перепроданности. Цена находится по другую сторону от EMA200, поэтому это сделка против тренда.
🛤️ Поезд ASTER Short на 4H
Посадка на 0.4898 - 0.4838, первая остановка 0.4394, конечная — 0.4078
Экстренное торможение: 0.5263
Машинист сообщает: MACD ниже сигнальной линии, импульс направлен вниз. Вход расположен в зоне ликвидаций на 15M. Ниже находится крупный кластер ликвидаций: ~0.4629 (примерно 0.8M USDT).
🦊 Лонг по BLESS (4H) — хитрый, но чистый
У RSI 47 ещё есть пространство для движения. Цена находится по нужную сторону от EMA200, тренд подтверждает сигнал.
Вход 0.01013 - 0.01084, TP 0.01451, SL 0.006773
На чём сегодня прокатишься? Напиши ниже 👇
#MMT #ASTER #BLESS
⚠️ Этот сигнал основан на технических индикаторах и не является инвестиционной рекомендацией. Всегда устанавливайте стоп-лосс и самостоятельно управляйте рисками.
104

·
--
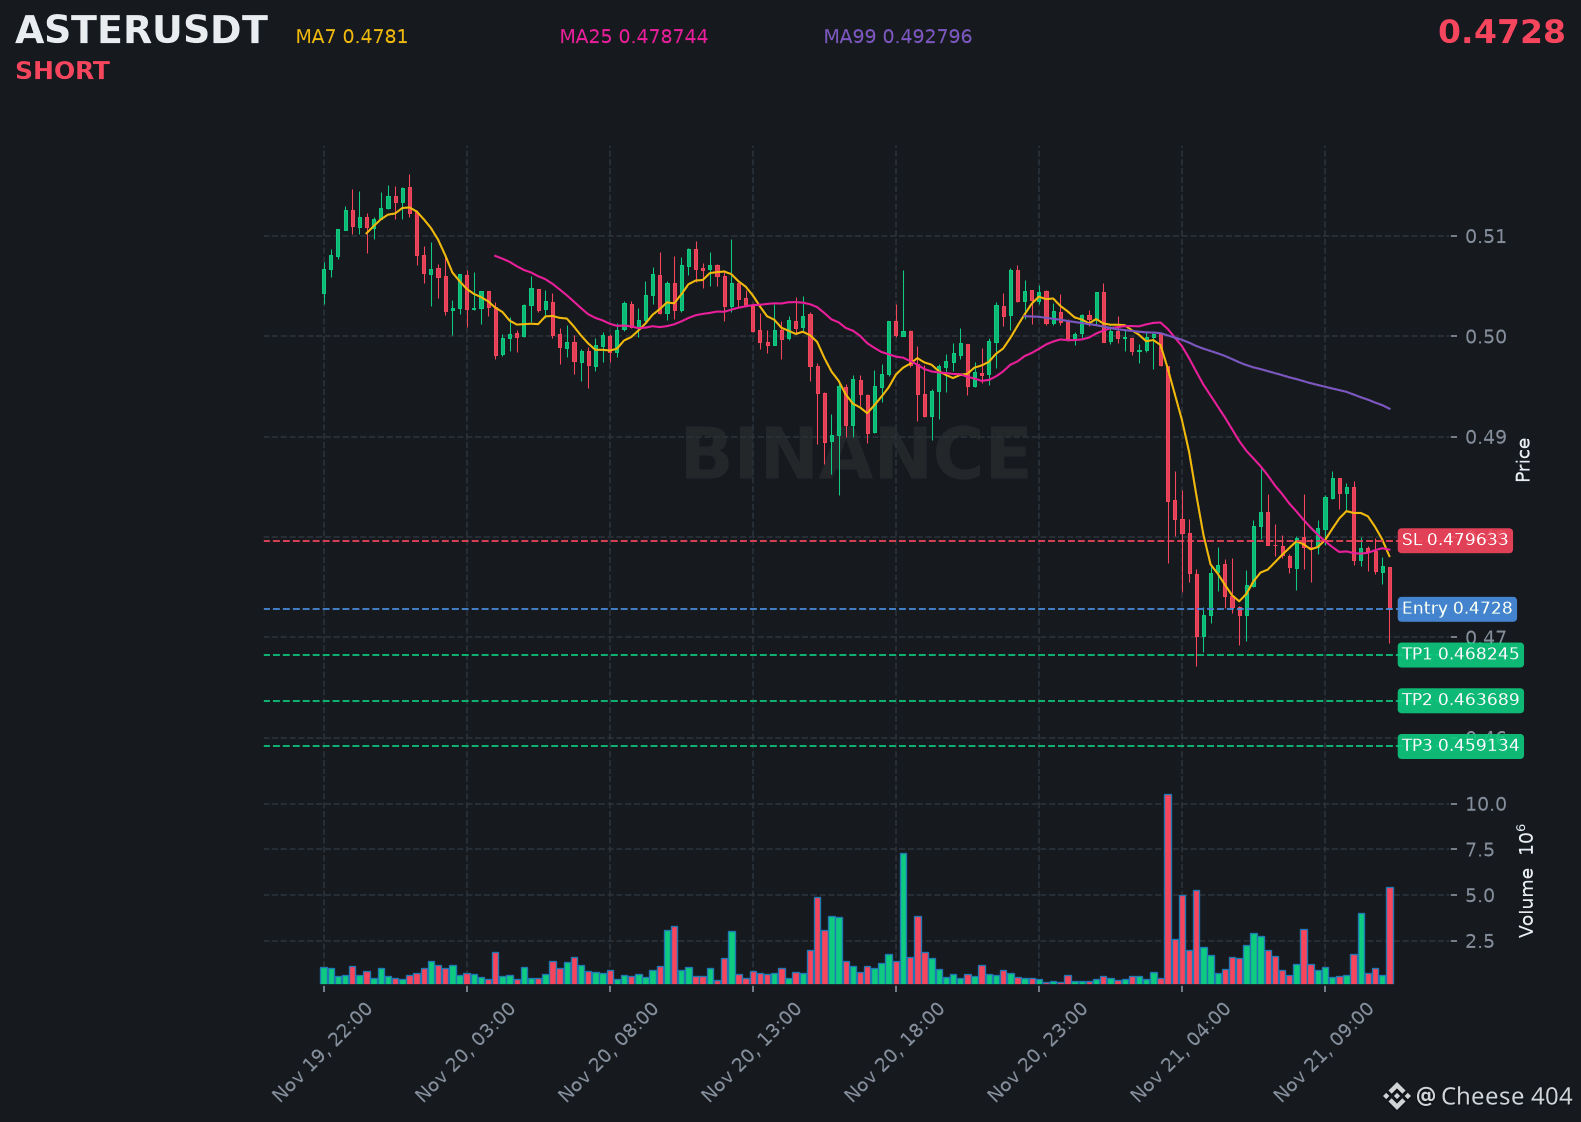
$ASTER быстро теряет импульс на фоне роста объёма и пробоя ключевого уровня поддержки.
📍 @ 0.4728 | Объём: 2.58M USD
RSI 36 | EMA20: 0.479623 USD
📈 Торговый план:
📈 Вход: 0.471433 – 0.474167
🛑 Стоп-лосс: 0.479633
🎯 TP1: 0.468245
🎯 TP2: 0.463689
🎯 TP3: 0.459134
Ждём подтверждения, а затем следуем за нисходящим трендом.
👉 $ASTER 👈 Лови момент
#ASTER
$ASTER быстро теряет импульс на фоне роста объёма и пробоя ключевого уровня поддержки.
📍 @ 0.4728 | Объём: 2.58M USD
RSI 36 | EMA20: 0.479623 USD
📈 Торговый план:
📈 Вход: 0.471433 – 0.474167
🛑 Стоп-лосс: 0.479633
🎯 TP1: 0.468245
🎯 TP2: 0.463689
🎯 TP3: 0.459134
Ждём подтверждения, а затем следуем за нисходящим трендом.
👉 $ASTER 👈 Лови момент
#ASTER
📍 @ 0.4728 | Объём: 2.58M USD
RSI 36 | EMA20: 0.479623 USD
📈 Торговый план:
📈 Вход: 0.471433 – 0.474167
🛑 Стоп-лосс: 0.479633
🎯 TP1: 0.468245
🎯 TP2: 0.463689
🎯 TP3: 0.459134
Ждём подтверждения, а затем следуем за нисходящим трендом.
👉 $ASTER 👈 Лови момент
#ASTER
86

ASTER, FET и MMT: где пересекаются нарративы ИИ, DeFi и импульсного роста на волатильном рынкеПоследние рыночные движения Aster, Artificial Superintelligence Alliance и Momentum раскрывают сразу три совершенно разные истории. Aster пытается стабилизироваться после резкого многонедельного спада. FET испытывает серьёзное техническое давление, несмотря на положительный приток капитала. MMT сохраняет сильный восходящий импульс после стремительного ралли, однако теперь его волатильность невозможно игнорировать.
Для трейдеров, следящих за следующим этапом ротации на рынке, эти три актива демонстрируют важную реальность: нарративы привлекают внимание, но именно структура цены, объём и ликвидность определяют, перерастёт ли это внимание в устойчивый импульс.
ASTER, FET и MMT: где пересекаются нарративы ИИ, DeFi и импульсного роста на волатильном рынке
Последние рыночные движения Aster, Artificial Superintelligence Alliance и Momentum раскрывают сразу три совершенно разные истории. Aster пытается стабилизироваться после резкого многонедельного спада. FET испытывает серьёзное техническое давление, несмотря на положительный приток капитала. MMT сохраняет сильный восходящий импульс после стремительного ралли, однако теперь его волатильность невозможно игнорировать.
Для трейдеров, следящих за следующим этапом ротации на рынке, эти три актива демонстрируют важную реальность: нарративы привлекают внимание, но именно структура цены, объём и ликвидность определяют, перерастёт ли это внимание в устойчивый импульс.
Для трейдеров, следящих за следующим этапом ротации на рынке, эти три актива демонстрируют важную реальность: нарративы привлекают внимание, но именно структура цены, объём и ликвидность определяют, перерастёт ли это внимание в устойчивый импульс.
20

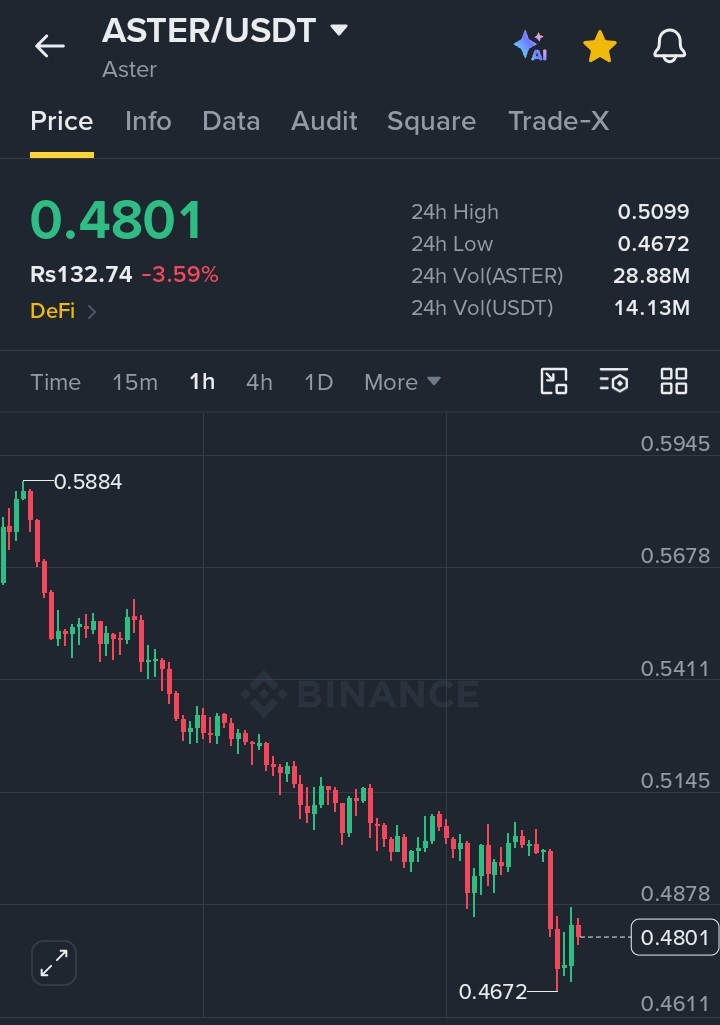
**🔥 $ASTER — Медвежий пробой! Скоро новый обвал?**
$ASTER /USDT торгуется по **$0.4801 (-3.59%)**, и на часовом таймфрейме сохраняется устойчивое давление продавцов. Чёткий медвежий пробой структуры (BOS), последовательное формирование более низких максимумов и слабое восстановление после роста указывают на то, что продавцы по-прежнему контролируют рынок. За 24 часа было продано 28.88M ASTER; отбой от зоны сопротивления может спровоцировать новое снижение.
**🔴 ПЛАН КОРОТКОЙ СДЕЛКИ**
- Зона входа: $0.4840–$0.4900
- TP1: $0.4750
- TP2: $0.4672
- TP3: $0.4550
- Стоп-лосс: $0.5010
**Торговая стратегия:** Перед входом дождитесь медвежьего отбоя в зоне входа. Подтверждённый пробой ниже $0.4672 может ускорить нисходящее движение.
**Не гонитесь за обвалом — торгуйте на откате!**
#ASTER #КороткаяСделка #BinanceSquare #CryptoTrading
#aster
**🔥 $ASTER — Медвежий пробой! Скоро новый обвал?**
$ASTER /USDT торгуется по **$0.4801 (-3.59%)**, и на часовом таймфрейме сохраняется устойчивое давление продавцов. Чёткий медвежий пробой структуры (BOS), последовательное формирование более низких максимумов и слабое восстановление после роста указывают на то, что продавцы по-прежнему контролируют рынок. За 24 часа было продано 28.88M ASTER; отбой от зоны сопротивления может спровоцировать новое снижение.
**🔴 ПЛАН КОРОТКОЙ СДЕЛКИ**
- Зона входа: $0.4840–$0.4900
- TP1: $0.4750
- TP2: $0.4672
- TP3: $0.4550
- Стоп-лосс: $0.5010
**Торговая стратегия:** Перед входом дождитесь медвежьего отбоя в зоне входа. Подтверждённый пробой ниже $0.4672 может ускорить нисходящее движение.
**Не гонитесь за обвалом — торгуйте на откате!**
#ASTER #КороткаяСделка #BinanceSquare #CryptoTrading
#aster
$ASTER /USDT торгуется по **$0.4801 (-3.59%)**, и на часовом таймфрейме сохраняется устойчивое давление продавцов. Чёткий медвежий пробой структуры (BOS), последовательное формирование более низких максимумов и слабое восстановление после роста указывают на то, что продавцы по-прежнему контролируют рынок. За 24 часа было продано 28.88M ASTER; отбой от зоны сопротивления может спровоцировать новое снижение.
**🔴 ПЛАН КОРОТКОЙ СДЕЛКИ**
- Зона входа: $0.4840–$0.4900
- TP1: $0.4750
- TP2: $0.4672
- TP3: $0.4550
- Стоп-лосс: $0.5010
**Торговая стратегия:** Перед входом дождитесь медвежьего отбоя в зоне входа. Подтверждённый пробой ниже $0.4672 может ускорить нисходящее движение.
**Не гонитесь за обвалом — торгуйте на откате!**
#ASTER #КороткаяСделка #BinanceSquare #CryptoTrading
#aster

follow for more
От Leo Bull Square
4
126
·
--
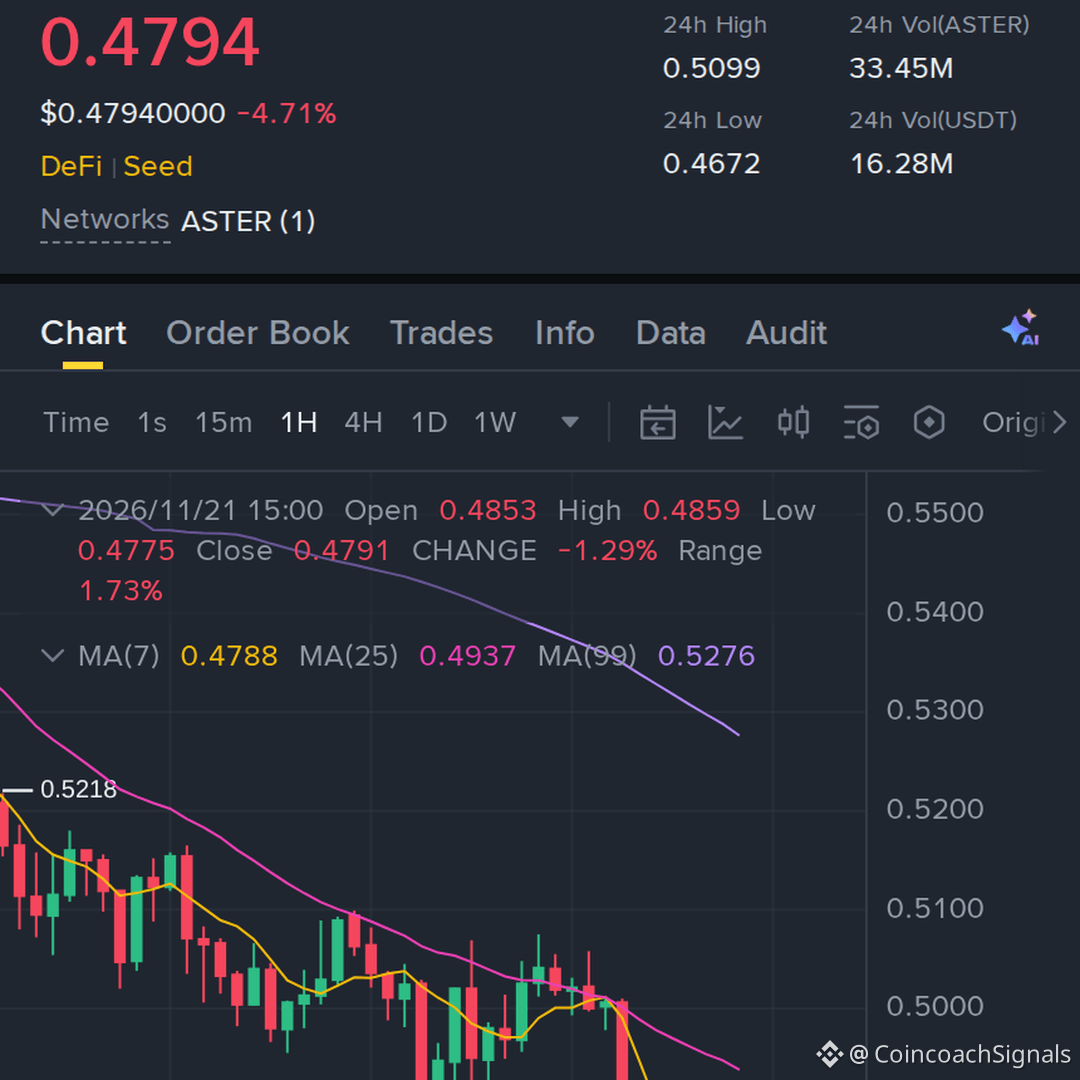
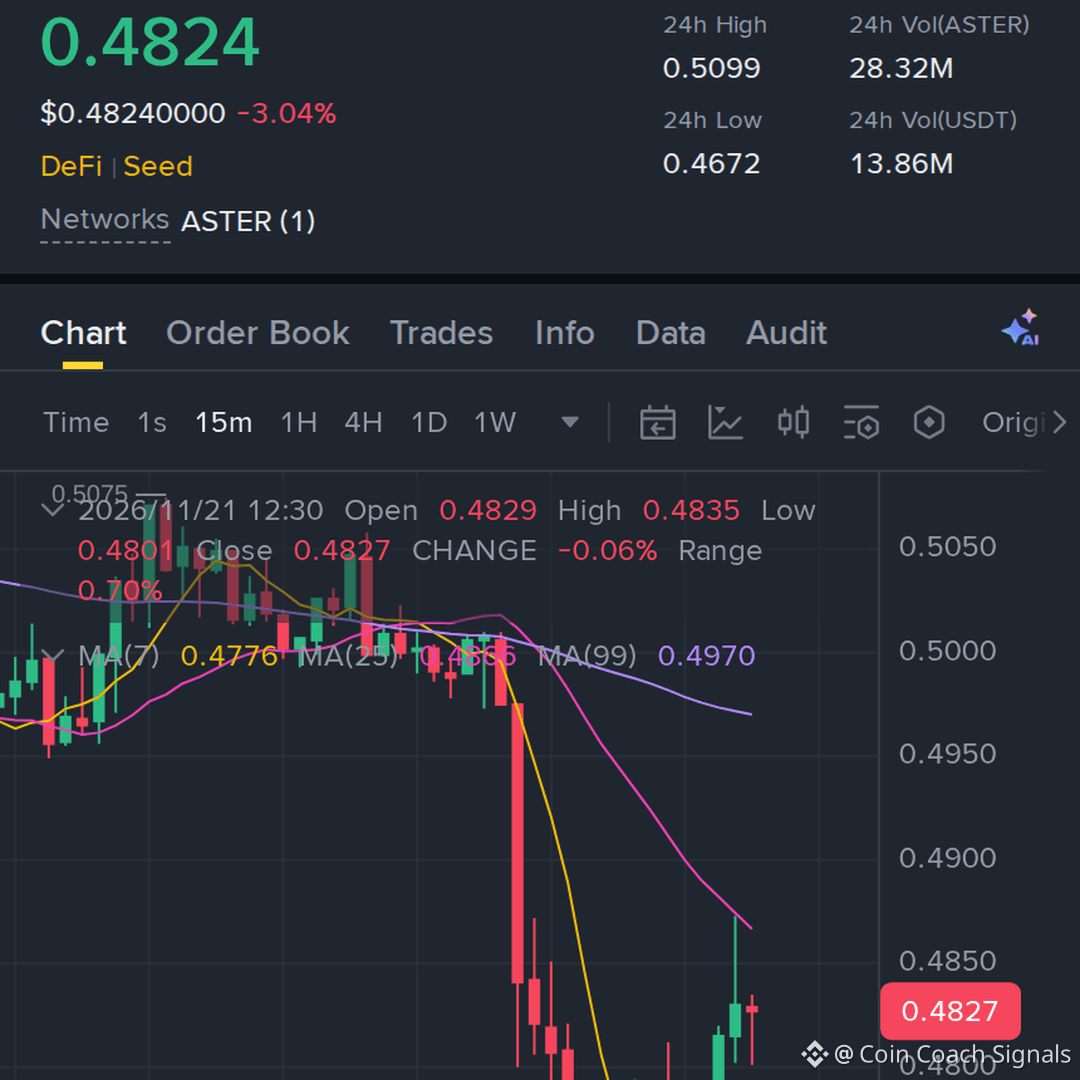
$ASTER удерживает активную зону поддержки, и у покупателей всё ещё есть причины защищать её.
$ASTER – Цена пытается стабилизироваться вблизи поддержки, и покупатели следят за возможным продолжением движения от этой зоны.
План сделки: LONG $ASTER (макс. 10x)
🎯 Вход: 0.4918 - 0.4969
🛑 SL: 0.4842
✅ TP1: 0.5042
✅ TP2: 0.5114
✅ TP3: 0.5197
• Университет NAILCON проводит в Атланте саммит Prosper & Polish, объединяющий красоту, бизнес и здоровье
Вы бы открыли длинную позицию по $ASTER только после подтверждения или начали бы набирать её вблизи поддержки?
Торгуйте $ASTER здесь 👇
#ASTER #PriceAction
$ASTER удерживает активную зону поддержки, и у покупателей всё ещё есть причины защищать её.
$ASTER – Цена пытается стабилизироваться вблизи поддержки, и покупатели следят за возможным продолжением движения от этой зоны.
План сделки: LONG $ASTER (макс. 10x)
🎯 Вход: 0.4918 - 0.4969
🛑 SL: 0.4842
✅ TP1: 0.5042
✅ TP2: 0.5114
✅ TP3: 0.5197
• Университет NAILCON проводит в Атланте саммит Prosper & Polish, объединяющий красоту, бизнес и здоровье
Вы бы открыли длинную позицию по $ASTER только после подтверждения или начали бы набирать её вблизи поддержки?
Торгуйте $ASTER здесь 👇
#ASTER #PriceAction
$ASTER – Цена пытается стабилизироваться вблизи поддержки, и покупатели следят за возможным продолжением движения от этой зоны.
План сделки: LONG $ASTER (макс. 10x)
🎯 Вход: 0.4918 - 0.4969
🛑 SL: 0.4842
✅ TP1: 0.5042
✅ TP2: 0.5114
✅ TP3: 0.5197
• Университет NAILCON проводит в Атланте саммит Prosper & Polish, объединяющий красоту, бизнес и здоровье
Вы бы открыли длинную позицию по $ASTER только после подтверждения или начали бы набирать её вблизи поддержки?
Торгуйте $ASTER здесь 👇
#ASTER #PriceAction
433
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 123,094
602 обсуждают
2
#ПротоколFOMC
Просмотров: 147,242
351 обсуждают
3
#XRPDropsToTwoYearLowNear87Cents
Просмотров: 2,086
79 обсуждают
4
#BitcoinFallsBelow$57KToTwoYearLow
Просмотров: 1,206
18 обсуждают
5
#NvidiaLoses$2.7TrillionInMonthAndAHalf
Просмотров: 606
30 обсуждают
6
#CanBTCReboundAfterFallingBelow60K?
Просмотров: 513,571
2,231 обсуждают
7
#GlobalStocksFaceLongestLosingStreakSince2023
Просмотров: 177,458
1,549 обсуждают
8
#BlackRockIBITPostsRecord$541MSingleDayOutflow
Просмотров: 10,361
50 обсуждают
9
#AnthropicPlungesTowardIPOPriceonDay2
Просмотров: 86,469
887 обсуждают
10
#TwentyOneCapitalAdds172.25BTC
Просмотров: 36,020
409 обсуждают