

Hay un cálculo sencillo que muestra de qué depende tu respuesta personal.
Lo más importante es calcular tus gastos para vivir.
Una fórmula que se puede calcular en una servilleta
El capital necesario equivale a los gastos anuales divididos por la tasa. Lo demás es aritmética.
Calculamos el coste de un año de vida. Gastos mensuales × 12: vivienda, comida, transporte, familia, ocio.
Elige una tasa. Es la proporción del capital que estás dispuesto a retirar cada año. Si vives de la rentabilidad, la tasa equivale a la rentabilidad que esperas.
Divide. Así obtienes el capital en dólares. Divídelo entre el precio de BTC y obtendrás la cantidad de monedas.
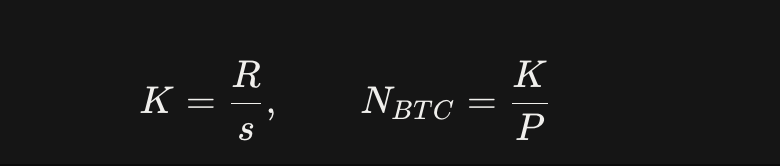
Ejemplo. Gastar $5 000 al mes supone $60 000 al año. Con una tasa del 10 %, necesitas $60 000 ÷ 0,10 = $600 000. A un precio de BTC de $83 000, son unos 7,2 BTC.
La tasa es el factor clave. Tomaremos dos referencias:
25 %. Escenario optimista: BTC sube una cuarta parte cada año. Así es como se calcula en las versiones populares de este cálculo.
10 %. Aproximadamente, la rentabilidad a largo plazo de las acciones estadounidenses (nominal, con dividendos).
Tres estilos de vida: $2 000, $5 000 y $10 000 al mes
Una misma vida puede costar entre 1,2 y 36 BTC. La diferencia no la crean los gastos, sino una sola hipótesis: la tasa.
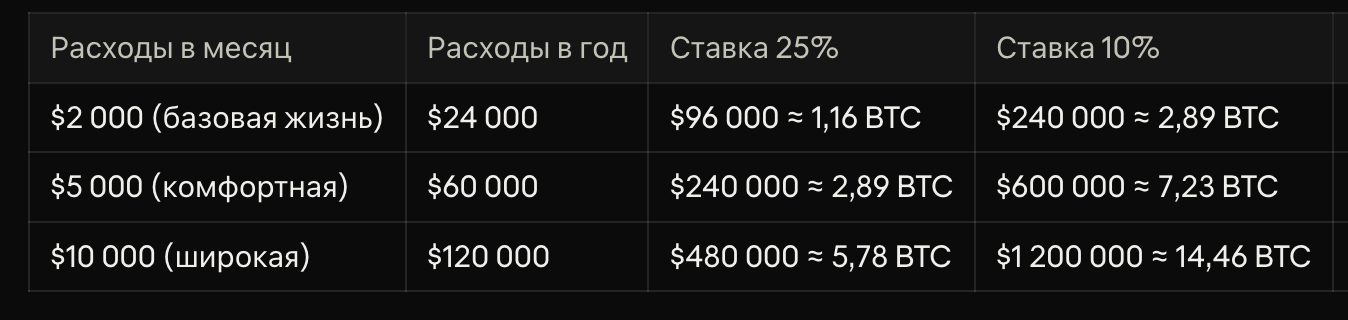
Precio de BTC usado en el cálculo: alrededor de $83 000 al 12 de octubre de 2026. El tipo de cambio cambia cada día, así que vuelve a hacer el cálculo con la fórmula anterior.
Ten en cuenta que vivir con $5 000 al mes con una tasa del 25 % requiere lo mismo que vivir con $2 000 al 10 %: $240 000. La hipótesis de rentabilidad pesa tanto como todo tu estilo de vida.
Revisemos la columna del 25 %. En las versiones populares de este cálculo, se usa para ella la «rentabilidad media de BTC de los últimos 5 años». Hoy esa cifra no cuadra. En octubre de 2021, BTC cerró el mes a un promedio de unos $58 000; ahora cotiza a unos $83 000. Eso equivale aproximadamente a un 7,5 % anual: ese es el ritmo constante que habría llevado el precio de la primera cifra a la segunda en cinco años.
Con una tasa del 7,5 %, el resultado es el siguiente:
$2 000 al mes: alrededor de 3,9 BTC.
$5 000 al mes: alrededor de 9,6 BTC.
$10 000 al mes: alrededor de 19,3 BTC.
Dónde falla la fórmula perfecta
La fórmula calcula un promedio, pero la vida transcurre año a año. De ahí surgen cuatro problemas.
1. El promedio engaña. Supongamos que BTC subió un 100 % el primer año y cayó un 50 % el segundo. El promedio es de +25 % al año. Pero $100 se convirtieron en $200 y luego volvieron a $100: el crecimiento total es cero.
No es solo teoría. El 6 de octubre de 2025, BTC superó los $126 000, y el 6 de febrero de 2026 cayó hasta unos $60 000. Eso supone una caída del 52 % en cuatro meses. Ahora, el precio está aproximadamente un tercio por debajo del récord.
2. El orden de los años importa más que el promedio. Tomemos un capital de $240 000 y unos gastos de $60 000 al año, es decir, exactamente el 25 % (como en el modelo original). Dos años: −50 % y +100 %, con el mismo promedio del 25 %. Los gastos se retiran al final de cada año.
Primero cae: $240 000 → $120 000 − $60 000 = $60 000 → $120 000 − $60 000 = $60 000.
Primero sube: $240 000 → $480 000 − $60 000 = $420 000 → $210 000 − $60 000 = $150 000.
Dos años idénticos en distinto orden, y el resultado difiere 2,5 veces. En ninguno de los casos el capital se mantuvo intacto.
3. Los gastos aumentan. Con una inflación del 3 % anual, vivir con $5 000 al mes costará unos $10 500 al mes dentro de 25 años. Una cantidad que hoy parece suficiente «para toda la vida» deja de cubrir el mismo estilo de vida con el paso de los años.
4. Impuestos y comisiones. En muchos países, la venta de BTC se considera una operación sujeta a impuestos, y cada venta genera comisiones. El cálculo no las incluye, así que el capital necesario en la realidad es mayor.
Qué se desprende de esto
Una tasa del 25 % sirve como sueño y una del 4 % como plan: la diferencia entre ambas es de 6,25 veces.
La fórmula no responde cuántos BTC necesitas. Muestra cuánto depende la respuesta de lo que creas sobre la rentabilidad futura.
Pero hay una cifra que depende por completo de ti: tus gastos. Cada $1 000 al mes, es decir, $12 000 al año, requiere un capital de $48 000 con una tasa del 25 % y de $300 000 con una tasa del 4 %. Reducir los gastos en $1 000 cuesta menos que buscar una rentabilidad que quizá nunca se materialice.
¿Cuánto gastas al mes?
Aviso legal
Importante: esta información tiene fines exclusivamente informativos y no constituye asesoramiento financiero ni una recomendación de compra. El material se ha preparado con fines educativos y no tiene en cuenta tus objetivos, situación financiera, situación fiscal ni tolerancia al riesgo. Todos los cálculos se basan en hipótesis simplificadas (tasa de retiro, rentabilidad, inflación y precio de BTC al 12 de octubre de 2026) y no constituyen una previsión ni una promesa de resultados. La rentabilidad pasada no garantiza resultados futuros. Las criptomonedas son extremadamente volátiles: su precio puede caer bruscamente y podrías perder toda la inversión. El modelo no tiene en cuenta impuestos, comisiones, riesgos de custodia, pérdida de acceso a las claves, medidas de los emisores y reguladores ni cambios en la legislación, que depende de tu jurisdicción. El autor no es un asesor financiero, fiscal ni jurídico autorizado. Antes de tomar cualquier decisión, investiga por tu cuenta y, si es necesario, consulta a un profesional cualificado.