

Comienza una nueva semana.
La semana pasada, los mercados globales vivieron un acontecimiento clave: la subida de tasas de la Reserva Federal.
Esta semana, el foco de atención del mercado está cambiando:
De “si se sube o no la tasa”, a “qué pasará después de subirla”.
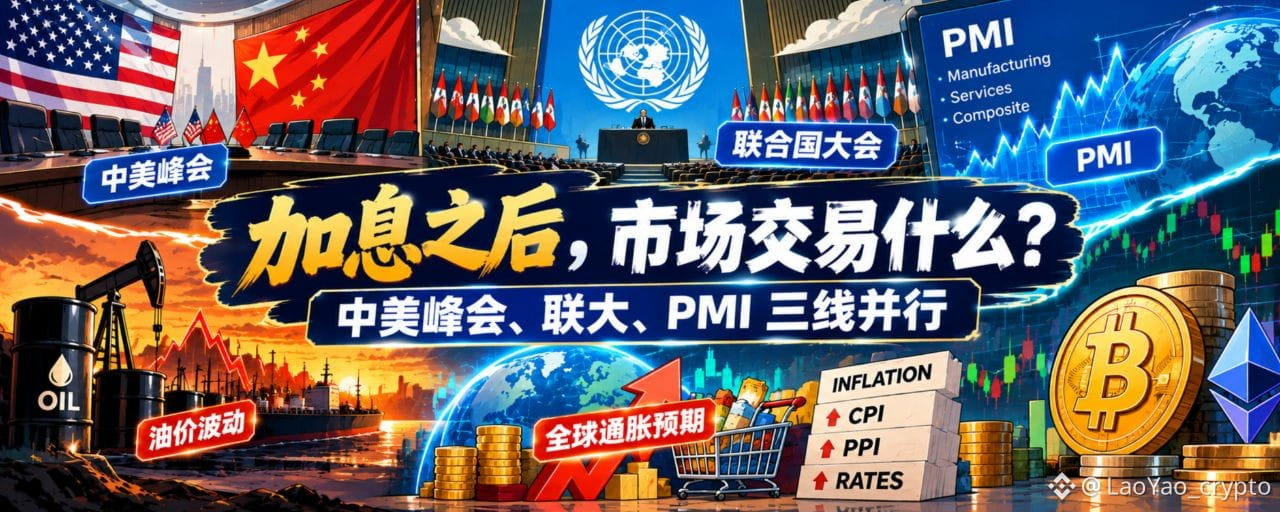
Sin datos de altísimo impacto como empleo no agrícola (NFP) o el IPC (CPI), la densidad de datos de esta semana es relativamente limitada. Sin embargo, lo verdaderamente digno de atención es que, al mismo tiempo, se están desarrollando tres líneas principales de fijación de precios:
La geopolítica: la cumbre entre China y EE. UU., la Asamblea General de la ONU y la situación en Oriente Medio;
Fundamentales económicos: si el PMI global puede verificar la resiliencia de la economía;
La política monetaria: con una inflación alta, ¿todavía hay margen para que la Reserva Federal continúe subiendo las tasas?
Por eso, el foco central del mercado esta semana ya no es únicamente “la subida de tipos en sí”, sino:
- Después de la subida de tipos, ¿la economía mantendrá su solidez?
- ¿la inflación volverá a recalentarse?
- ¿puede aparecer una ruta de alivio para el riesgo geográfico?
Estos tres asuntos determinarán cómo se reconfigurará el capital en la siguiente etapa.
Palabras clave de esta semana: Cumbre China-EE. UU.|Inflación|Fed|Petróleo crudo|Inflación
🧱 Estrategia geográfica: de “prima por riesgo de guerra” a “prima por riesgo diplomático”
La situación en Oriente Medio sigue siendo una variable importante en la fijación de precios de los activos globales.
Los ataques del grupo hutí a la capital saudí, Riad, afectan instalaciones energéticas de Arabia Saudita.
Mientras tanto, se espera que Trump se reúna esta semana en Nueva York con líderes o altos funcionarios de los países miembros del Consejo de Cooperación del Golfo. Durante la Asamblea General de la ONU, los asuntos de Oriente Medio también se convertirán en un tema importante.
Más importante aún, también se informó que China anteriormente estaba impulsando la contención de las fuerzas hutíes por parte de Irán, para evitar que el riesgo del transporte energético por el Mar Rojo se amplíe aún más.
Esto significa que el mercado de Oriente Medio está negociando simultáneamente dos posibilidades:
Por un lado, el aumento de los conflictos eleva el riesgo energético;
por otro lado, el camino de distensión que se abre con las negociaciones, la mediación y los arreglos posteriores a la guerra.
Para los mercados de capitales, se trata de si el mercado empieza a ver una ruta que puede llevar a un final.
Si aumenta la probabilidad de una solución diplomática, entonces parte de la “prima por riesgo de guerra” que antes se incorporó al precio del petróleo crudo, a las expectativas de inflación y a los activos de riesgo podría volver a fijarse.
Por lo tanto, lo que merece observarse esta semana en el mercado de Oriente Medio no es solo si “continuará la guerra”, sino más bien:
¿Hay señales de cambio de un juego militar a uno diplomático?
🌏 Cumbre China-EE. UU. y Asamblea General de la ONU
— la geopolítica entra en una ventana de alta intensidad
Otra línea principal importante esta semana es la Asamblea General de la ONU y las actividades diplomáticas de alto nivel que se desarrollan alrededor de ella.
Trump realizará una serie de reuniones bilaterales durante la Asamblea General de la ONU; Oriente Medio, Ucrania-Rusia y las relaciones entre grandes potencias podrían convertirse en temas de negociación.
Para los mercados financieros, la importancia de este tipo de eventos no radica en la reunión en sí, sino en:
Entre las principales economías del mundo, si aparecen nuevas señales de coordinación de políticas y mitigación del riesgo.
Por lo tanto, la negociación geopolítica de esta semana está pasando de un único “riesgo de guerra” a:
Guerra → negociación → comercio → energía → flujos de capital global.
Lo que se necesita vigilar esta semana es:
Cómo cambian los vínculos geográficos, y finalmente si eso modificará las valoraciones del capital sobre inflación, tipos y crecimiento.
📅 Panorama de datos financieros globales de esta semana
21 de septiembre | lunes China: cotización de LPR
El foco del mercado sigue siendo si los tipos se ajustan y cuál es la postura del nivel de políticas hacia el crecimiento económico.
Japón: mercado cerrado
22 de septiembre | martes
Japón seguirá con el cierre.
Mientras tanto, la Asamblea General de la ONU entra en una ventana importante. Trump llevará a cabo en Nueva York una serie de actividades diplomáticas; la situación de Oriente Medio y las relaciones entre grandes potencias merecen atención.
23 de septiembre | miércoles
Estimación inicial del PMI de S&P Global
Se publicarán de forma concentrada los datos de manufactura, servicios y PMI compuesto de Alemania, Francia, la zona euro, Reino Unido y Estados Unidos.
Esta es la ventana de datos macro más importante de la semana.
Vigilar especialmente:
- si el crecimiento seguirá manteniendo solidez;
- si la divergencia entre manufactura y servicios continúa;
- si el riesgo de recesión en Europa se amplía aún más;
- si la economía de EE. UU. empieza a mostrar señales de enfriamiento posteriores a la subida de tipos.
24 de septiembre | jueves
Los cierres en algunos mercados asiáticos, como China, Taiwán y Corea del Sur, afectan el ritmo de las operaciones.
El foco del mercado vuelve a:
Datos de PMI → ruta de política de la Fed → rendimiento de bonos del Tesoro → activos de riesgo.
💸 Resumen de Web3
En las últimas 24 horas, el mercado de cripto ha estado inmerso en una batalla de oscilaciones entre posiciones largas y cortas. El mercado pasó gradualmente de la “sensación/efecto de aplicar políticas macro” a un doble motor: la planificación en altura por parte de fondos institucionales y la expectativa de aprobación de proyectos de ley regulatorios. En conjunto, la capitalización total del mercado de criptomonedas volvió a alrededor de 2,86 billones de dólares.
$BTC : manteniéndose en la zona de 80.5K, los largos continúan con la ruptura;
$ETH : 2620 en la zona, seguimiento moderado del BTC, acumulación de liquidez en el ecosistema;
El foco de atención actual del mercado cripto está en:
La nueva fijación de precios entre el rendimiento de los bonos del Tesoro, la liquidez del dólar, los precios del petróleo crudo y la aversión al riesgo.
Lo que el BTC afronta realmente esta semana es:
— nuevo reequilibrio del costo del capital global y la aversión al riesgo.
🧘 Psicología del mercado cripto:
Después de que la semana pasada se implementaran las políticas de tipos de interés de las principales economías,
Los mercados financieros globales ya han entrado en una nueva etapa: la recalibración después de la subida de tipos.
Antes, el mercado preguntaba: “¿La Fed subirá los tipos?”
Ahora el mercado pregunta: “Después de la subida de tipos, ¿cómo le irá a la economía?”
Antes, el mercado negociaba: “¿la guerra escalará?”
Ahora el mercado comienza a negociar: “¿hay una ruta para que la guerra termine?”
Lo que el mercado negocia nunca es solo “qué ocurre”, sino “qué ocurrirá después de que ocurra”.
Así que, la subida de tipos no es el punto final.
Lo que determina el precio de los activos en la siguiente etapa es: inflación × crecimiento × geografía × liquidez
Después de recombinar cuatro variables, ¿qué tipo de fijación de precios del capital se formará?
Esto es también lo que el mercado empieza a negociar “después de la subida de tipos”.
LaoYao (@LaoYao_crypto )
Observa el capital con la mirada de la psicología, y detecta tendencias con el ciclo;
Buscar certeza en la incertidumbre y anclar valor en la volatilidad.