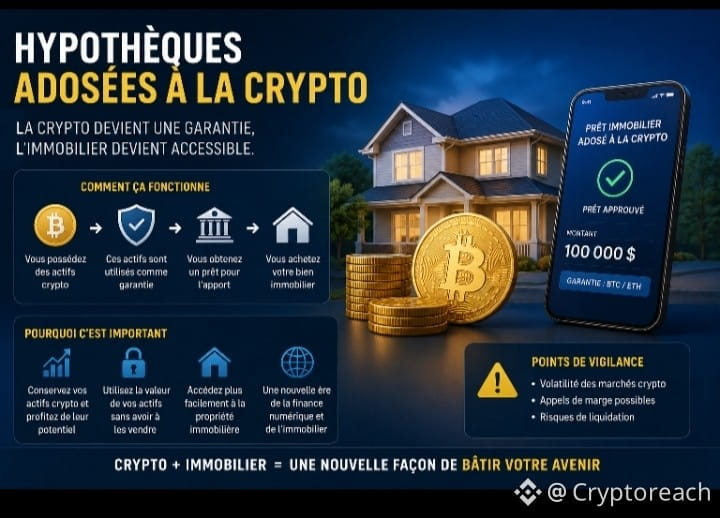
Las hipotecas respaldadas por criptomonedas
El mercado cripto da un nuevo paso: Bitcoin y los stablecoins empiezan a convertirse en garantías para acceder al crédito hipotecario.
En 2026, Better Mortgage y Coinbase lanzaron en Estados Unidos un modelo que permite a algunos compradores financiar su entrada mediante un préstamo respaldado por sus activos cripto, sin necesidad de vender su Bitcoin.
¿Cómo funciona?
Un comprador puede, por ejemplo:
250 000 $ de BTC → servir como garantía → 100 000 $ de financiación para la entrada → compra del inmueble.
El esquema se basa en dos préstamos:
un préstamo hipotecario clásico garantizado por la vivienda;
un préstamo separado garantizado por el Bitcoin.
En el modelo Better/Coinbase, el BTC debe representar al menos el 250 % del importe del préstamo destinado a la entrada.
¿Por qué es importante para la cripto?
Es un cambio de paradigma:
Antes:
Cripto → venta → moneda fiduciaria → compra de vivienda.
Mañana:
Cripto → garantía → crédito → vivienda.
Por lo tanto, el inversor puede conservar su exposición a Bitcoin mientras utiliza su valor como palanca financiera.
Pero el riesgo es real
El propietario se endeuda mientras coloca un activo altamente volátil como garantía. Una caída importante del Bitcoin puede hacer que la estructura sea mucho más riesgosa, según las condiciones del contrato. Otros modelos de préstamos cripto también pueden contemplar llamadas de margen o liquidaciones.
¿Y para África?
Imaginemos mañana en Costa de Marfil, en Nigeria, en Kenia o en Ghana:
BTC/ETH/Stablecoins → garantía digital → crédito hipotecario → terreno o vivienda.
Entonces, la cripto ya no sería solo un medio de pago o una inversión: se convertiría en una nueva forma de garantía financiera.
La verdadera pregunta para los bancos africanos ya no sería, por tanto: “¿Hay que aceptar las criptomonedas?” sino más bien: “¿Cómo transformar legal y prudentemente los activos digitales en garantías para financiar la economía real?
$AMZNB $MSFTB $AAPLB
El mercado cripto da un nuevo paso: Bitcoin y los stablecoins empiezan a convertirse en garantías para acceder al crédito hipotecario.
En 2026, Better Mortgage y Coinbase lanzaron en Estados Unidos un modelo que permite a algunos compradores financiar su entrada mediante un préstamo respaldado por sus activos cripto, sin necesidad de vender su Bitcoin.
¿Cómo funciona?
Un comprador puede, por ejemplo:
250 000 $ de BTC → servir como garantía → 100 000 $ de financiación para la entrada → compra del inmueble.
El esquema se basa en dos préstamos:
un préstamo hipotecario clásico garantizado por la vivienda;
un préstamo separado garantizado por el Bitcoin.
En el modelo Better/Coinbase, el BTC debe representar al menos el 250 % del importe del préstamo destinado a la entrada.
¿Por qué es importante para la cripto?
Es un cambio de paradigma:
Antes:
Cripto → venta → moneda fiduciaria → compra de vivienda.
Mañana:
Cripto → garantía → crédito → vivienda.
Por lo tanto, el inversor puede conservar su exposición a Bitcoin mientras utiliza su valor como palanca financiera.
Pero el riesgo es real
El propietario se endeuda mientras coloca un activo altamente volátil como garantía. Una caída importante del Bitcoin puede hacer que la estructura sea mucho más riesgosa, según las condiciones del contrato. Otros modelos de préstamos cripto también pueden contemplar llamadas de margen o liquidaciones.
¿Y para África?
Imaginemos mañana en Costa de Marfil, en Nigeria, en Kenia o en Ghana:
BTC/ETH/Stablecoins → garantía digital → crédito hipotecario → terreno o vivienda.
Entonces, la cripto ya no sería solo un medio de pago o una inversión: se convertiría en una nueva forma de garantía financiera.
La verdadera pregunta para los bancos africanos ya no sería, por tanto: “¿Hay que aceptar las criptomonedas?” sino más bien: “¿Cómo transformar legal y prudentemente los activos digitales en garantías para financiar la economía real?
$AMZNB $MSFTB $AAPLB