

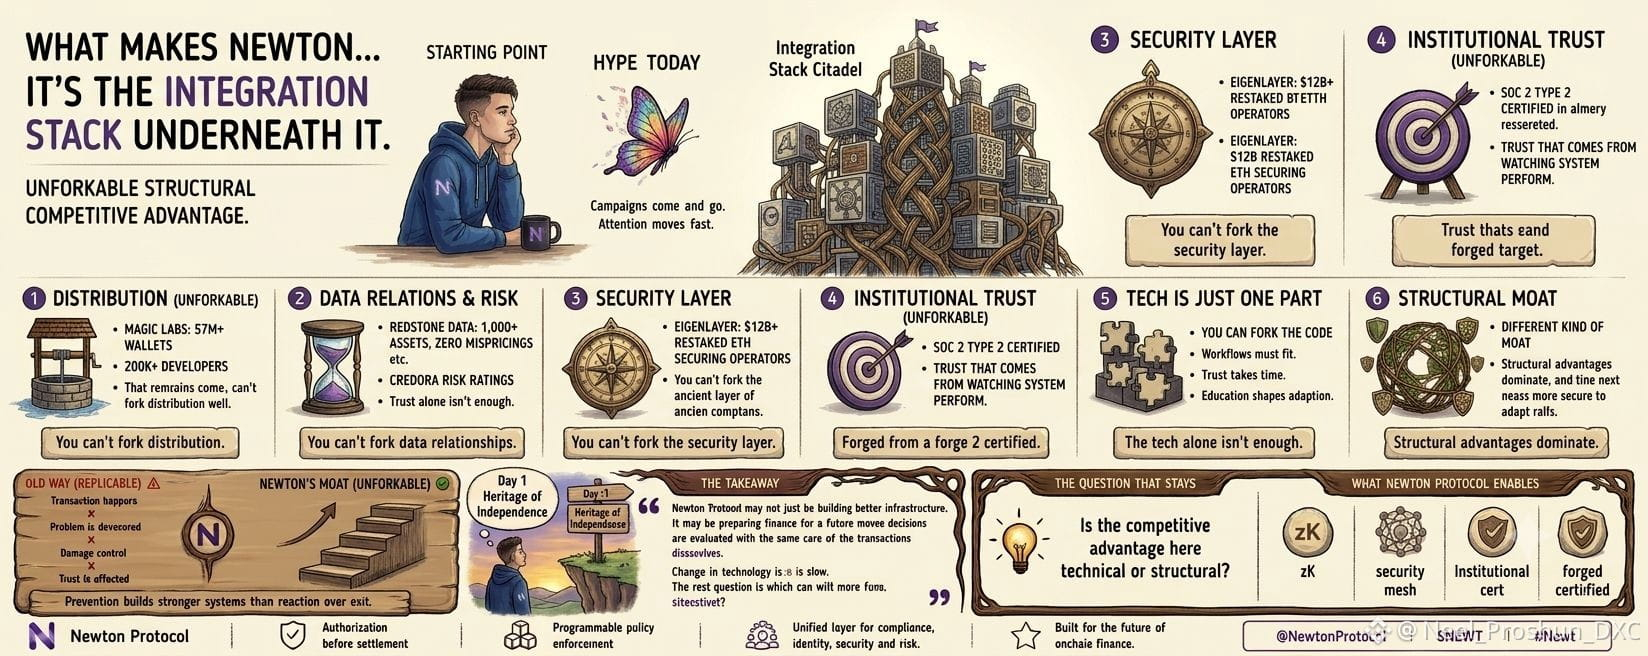
Lo que hace que Newton sea difícil de replicar no es la tecnología...
Sigo volviendo a esto cuando intento hacer pruebas de estrés de la tesis. En cripto, el código se bifurca. Los whitepapers se copian. Las ventajas técnicas se erosionan más rápido que en casi cualquier otra industria. Si la única defensibilidad de Newton era la arquitectura de zkPermissions o la capa de políticas de pre-settlement, un competidor bien financiado podría cerrar esa brecha en 18 meses.
Pero el foso aquí no es principalmente técnico. Es estructural. Y los fosos estructurales son mucho más difíciles de replicar porque no puedes bifurcar relaciones, certificaciones o una década de confianza en la infraestructura.
Empieza con Magic Labs. 57M+ wallets. 200K+ desarrolladores. SOC 2 Tipo 2 y certificado HIPAA. Polymarket movió $3B+ en volumen la noche de las elecciones a través de su infraestructura. Eso no es un cliente de referencia: es una prueba de que los sistemas subyacentes resisten bajo presión real y a escala real. Newton lo construye el mismo equipo, está integrado en el mismo ecosistema y está disponible para la misma base de desarrolladores desde el día uno.
Ningún competidor que empiece desde cero tiene esa distribución. Y en infraestructura, la distribución suele ser el problema más difícil, no el técnico.
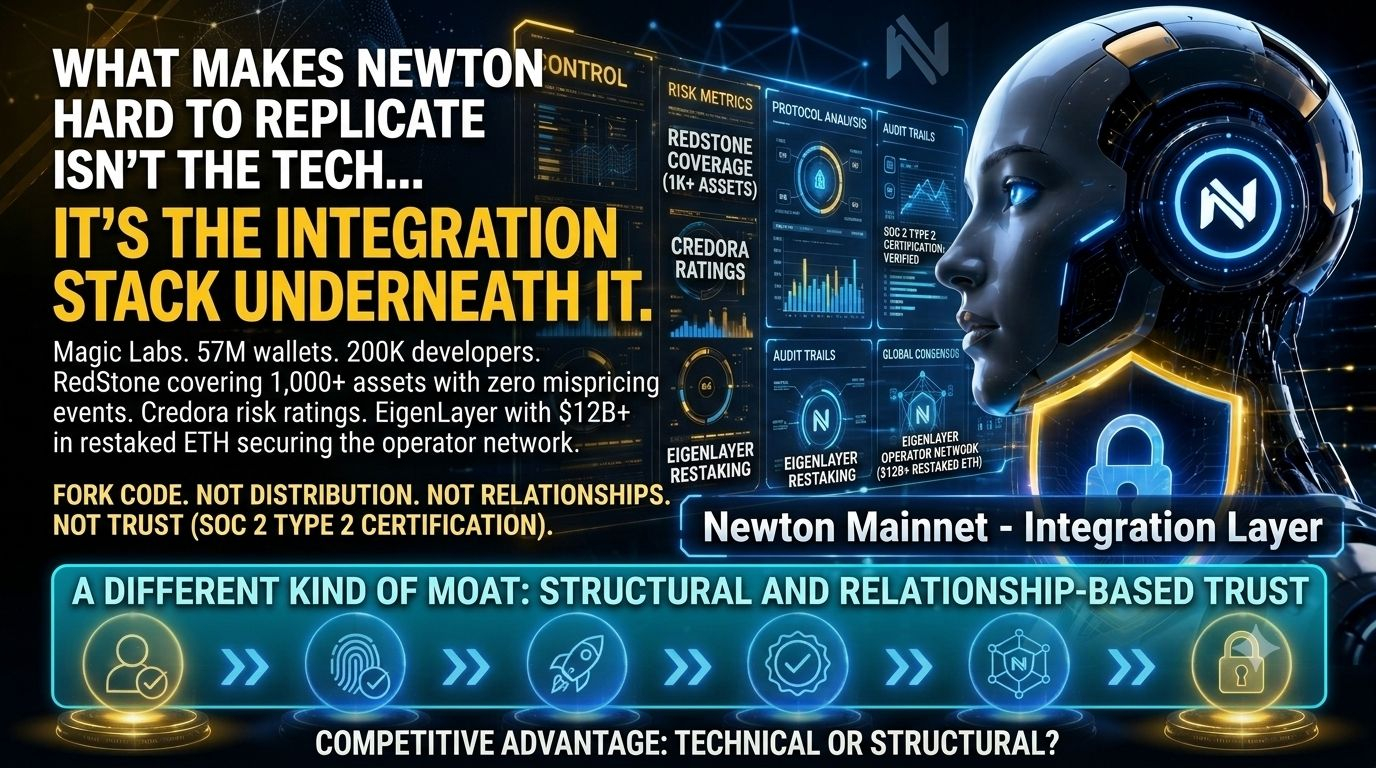
Entonces RedStone. 1.000+ activos. 100+ cadenas. Cero eventos de fijación incorrecta. Integrado directamente en las comprobaciones de la política de preasentamiento de Newton. Cada transacción se evalúa frente a datos de precio en tiempo real antes del settlement. Eso no es solo un feed de datos: es una relación de confianza construida durante años de rendimiento de producción que Newton hereda mediante la integración.
Entonces Credora. Las calificaciones de riesgo del token vienen integradas en la capa de aplicación de la política como condiciones de ejecución, no como métricas posteriores al settlement. Esa integración exigió credibilidad en ambos frentes: la capa de políticas de Newton y la infraestructura de evaluación de riesgos de Credora. No es algo que un competidor nuevo pueda replicar con un anuncio de alianza.
Entonces EigenLayer. $12B+ en ETH re-stakeado. 2.000+ operadores asegurando la red. Newton hereda el modelo de seguridad económica de Ethereum mediante el re-staking, en lugar de crear desde cero un conjunto de validadores. La capa de seguridad llevó años construirla y miles de millones en capital en staking para establecerse. Newton la tuvo accesible el primer día.
1,1M+ usuarios registrados. 600K+ transacciones de agentes verificados. 350K+ agentes activados. Mainnet Beta en vivo desde el 23 de junio de 2026. VaultKit SDK enviado con el lanzamiento. Newton SDK en NPM. PayPal Ventures y Polygon respaldan el proyecto. Balaji Srinivasan y DCG en la tabla de capitalización.
Cada uno de esos elementos individuales tiene un valor real. Pero el efecto de capitalización de tenerlos todos integrados en una sola capa de autorización es lo que lleva años ensamblar. Un competidor que construye desde cero hoy no solo va atrasado en tecnología. Está por detrás en todas las relaciones, en todas las certificaciones, en todas las integraciones de datos, en todas las capas de seguridad que Newton heredó el primer día.
Sobre tokenómica: vayamos al grano. 139M de NEWT desbloqueados el 24 de junio, asignación para Core Contributors que se desbloquea el 24 de julio. Con $0,04 y una capitalización de mercado de $12,6M, la presión de oferta es real y la liquidez es escasa. El staking dPoS al 8,5% APY con slashing por mala conducta les da a los operadores una exposición real a la desventaja, pero la dinámica del precio en el corto plazo está impulsada más por los tiempos de desbloqueo que por el rendimiento fundamental.
El foso es real. El viento en contra de la oferta en el corto plazo también es real. Ambas cosas son ciertas al mismo tiempo.
Así que esto es lo que todavía estoy trabajando de forma genuina…
¿La ventaja competitiva aquí es principalmente técnica: la arquitectura zkPermissions, la aplicación previa al settlement o la pila de integración estructural que llevó años ensamblar? ¿Y esa distinción cambia cómo evaluarías a Newton frente a un competidor bien financiado que entra en el mismo espacio?