

#bancodeltesoro
bancodeltesoro
178 visualizaciones
12 participa(n) en el debate
Populares
Novedades
·
--
Artículo
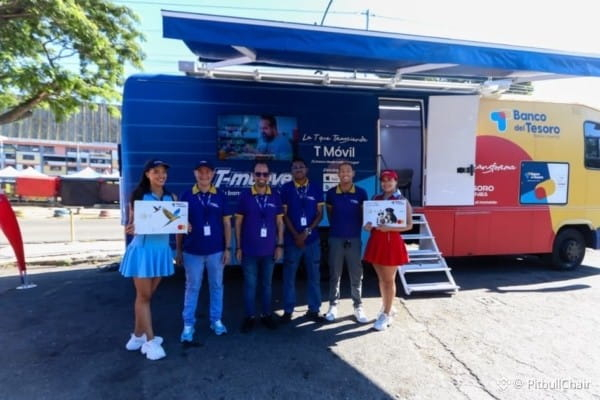
T-mueve del Banco del Tesoro: bancarizar en la calle y su lectura para el P2PEl Banco del Tesoro decidió no esperar a que la gente cruzara la puerta de una agencia. Este fin de semana montó dos operativos simultáneos de sus oficinas rodantes T-mueve: uno en la ciudad de Valencia y otro en la parroquia 23 de Enero, en Caracas. La oferta no se limitó a abrir cuentas: hubo entrega de tarjetas Master Debit, productos como Tesoro Joven, Tesoro Gamers y Amigos de las Mascotas, actualización de datos y, quizá lo más relevante para el ecosistema, activación de puntos de venta para comerciantes y emprendedores.
Faustino Mesa, director regional de Capital I y II de la institución, describió la intención detrás del despliegue: ir a las comunidades y bancarizar a la gente en lugar de esperar que llegue a la taquilla. Suena a eslogan, pero la ejecución tiene una consecuencia concreta: cada punto de venta que se instala en un abasto, una panadería o un puesto de mercado es un nodo más de cobro digital en la economía real.
📊 Lo que realmente se llevó la gente del T-mueve
El testimonio que dejó el operativo es más elocuente que cualquier comunicado. Una comerciante que se acercó a la unidad móvil salió con su punto de venta gestionado y con la aplicación T Móvil configurada para mover dinero y hacer operaciones desde el teléfono. Es decir, no se trató solo de sumar clientes a la nómina: se trató de convertir a una trabajadora informal en una usuaria de banca transaccional.
Ese detalle importa porque marca una diferencia entre dos modelos. Uno es la banca que digitaliza a quien ya está bancarizado. El otro, el que intenta el Tesoro con T-mueve, es la banca que sale a buscar al que nunca ha tenido una cuenta con tarjeta propia.
📈 Tarjetas, POS y app: la tríada que se repite en todo el país
El patrón de estos operativos es consistente: tarjeta de débito, punto de venta y aplicación móvil. En términos prácticos, eso significa que el comerciante puede cobrar sin efectivo, el cliente puede pagar sin billetes y el banco captura el flujo transaccional completo. Para un negocio pequeño, tener POS deja de ser un lujo y se convierte en una necesidad frente a un consumidor que cada vez carga menos bolívares en el bolsillo.
🔎 La lectura PitbullChain: bancarizar también pavimenta el camino al P2P
Aquí viene el punto que nos interesa. Durante años, el mercado P2P de criptomonedas en Venezuela creció precisamente donde la banca tradicional no llegaba: barrios, municipios periféricos, zonas con poca densidad de agencias. El usuario aprendió a mover USDT por Binance, otras plataformas o exchanges locales porque no tenía una alternativa bancaria ágil, ni confianza en que una transferencia llegara a tiempo, ni acceso a un punto de venta para cobrar digital.
Cada vez que un banco como el Tesoro instala infraestructura de cobro y app en esas mismas comunidades, el terreno cambia. No desaparece el P2P —sería ingenuo pensarlo—, pero sí se reconfigura. El comerciante que antes cobraba solo en efectivo o en USDT ahora tiene tres vías: efectivo, punto de venta y cripto. Y ahí empieza una competencia silenciosa entre el bolívar digitalizado y el dólar digitalizado.
💰 USDT/VES: la otra «oficina móvil» que ya opera hace rato
Mientras el T-mueve recorre el país, el mercado USDT/VES sigue funcionando 24/7 desde un teléfono. La diferencia es que el P2P no pide cédula en un operativo ni hace cola bajo el sol: resuelve en minutos, aunque con riesgos propios de contraparte, comisiones y volatilidad implícita en la tasa. El usuario venezolano no es leal a un canal; es leal a la solución más rápida y más barata en el momento en que necesita mover su dinero.
Por eso el avance de la banca móvil no es una amenaza automática para el P2P, sino una presión que obliga al ecosistema cripto a ser mejor: mejores tasas, mejor atención, procesos de verificación menos engorrosos y comunidades más confiables para el intercambio persona a persona.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-del-banco-del-tesoro-bancarizar-en-la-calle-y-su-lectura-para-el-p2p-024639
https://public.bnbstatic.com/image/pgc/20260927/957c8c9ec9314bb0b0f12616a63c4262.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #bancarizacionVenezuela #USDTVES #P2PcriptoVenezuela
T-mueve del Banco del Tesoro: bancarizar en la calle y su lectura para el P2P
El Banco del Tesoro decidió no esperar a que la gente cruzara la puerta de una agencia. Este fin de semana montó dos operativos simultáneos de sus oficinas rodantes T-mueve: uno en la ciudad de Valencia y otro en la parroquia 23 de Enero, en Caracas. La oferta no se limitó a abrir cuentas: hubo entrega de tarjetas Master Debit, productos como Tesoro Joven, Tesoro Gamers y Amigos de las Mascotas, actualización de datos y, quizá lo más relevante para el ecosistema, activación de puntos de venta para comerciantes y emprendedores.
Faustino Mesa, director regional de Capital I y II de la institución, describió la intención detrás del despliegue: ir a las comunidades y bancarizar a la gente en lugar de esperar que llegue a la taquilla. Suena a eslogan, pero la ejecución tiene una consecuencia concreta: cada punto de venta que se instala en un abasto, una panadería o un puesto de mercado es un nodo más de cobro digital en la economía real.
📊 Lo que realmente se llevó la gente del T-mueve
El testimonio que dejó el operativo es más elocuente que cualquier comunicado. Una comerciante que se acercó a la unidad móvil salió con su punto de venta gestionado y con la aplicación T Móvil configurada para mover dinero y hacer operaciones desde el teléfono. Es decir, no se trató solo de sumar clientes a la nómina: se trató de convertir a una trabajadora informal en una usuaria de banca transaccional.
Ese detalle importa porque marca una diferencia entre dos modelos. Uno es la banca que digitaliza a quien ya está bancarizado. El otro, el que intenta el Tesoro con T-mueve, es la banca que sale a buscar al que nunca ha tenido una cuenta con tarjeta propia.
📈 Tarjetas, POS y app: la tríada que se repite en todo el país
El patrón de estos operativos es consistente: tarjeta de débito, punto de venta y aplicación móvil. En términos prácticos, eso significa que el comerciante puede cobrar sin efectivo, el cliente puede pagar sin billetes y el banco captura el flujo transaccional completo. Para un negocio pequeño, tener POS deja de ser un lujo y se convierte en una necesidad frente a un consumidor que cada vez carga menos bolívares en el bolsillo.
🔎 La lectura PitbullChain: bancarizar también pavimenta el camino al P2P
Aquí viene el punto que nos interesa. Durante años, el mercado P2P de criptomonedas en Venezuela creció precisamente donde la banca tradicional no llegaba: barrios, municipios periféricos, zonas con poca densidad de agencias. El usuario aprendió a mover USDT por Binance, otras plataformas o exchanges locales porque no tenía una alternativa bancaria ágil, ni confianza en que una transferencia llegara a tiempo, ni acceso a un punto de venta para cobrar digital.
Cada vez que un banco como el Tesoro instala infraestructura de cobro y app en esas mismas comunidades, el terreno cambia. No desaparece el P2P —sería ingenuo pensarlo—, pero sí se reconfigura. El comerciante que antes cobraba solo en efectivo o en USDT ahora tiene tres vías: efectivo, punto de venta y cripto. Y ahí empieza una competencia silenciosa entre el bolívar digitalizado y el dólar digitalizado.
💰 USDT/VES: la otra «oficina móvil» que ya opera hace rato
Mientras el T-mueve recorre el país, el mercado USDT/VES sigue funcionando 24/7 desde un teléfono. La diferencia es que el P2P no pide cédula en un operativo ni hace cola bajo el sol: resuelve en minutos, aunque con riesgos propios de contraparte, comisiones y volatilidad implícita en la tasa. El usuario venezolano no es leal a un canal; es leal a la solución más rápida y más barata en el momento en que necesita mover su dinero.
Por eso el avance de la banca móvil no es una amenaza automática para el P2P, sino una presión que obliga al ecosistema cripto a ser mejor: mejores tasas, mejor atención, procesos de verificación menos engorrosos y comunidades más confiables para el intercambio persona a persona.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-del-banco-del-tesoro-bancarizar-en-la-calle-y-su-lectura-para-el-p2p-024639
https://public.bnbstatic.com/image/pgc/20260927/957c8c9ec9314bb0b0f12616a63c4262.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #bancarizacionVenezuela #USDTVES #P2PcriptoVenezuela
8
·
--
Artículo
Banco del Tesoro acelera captaciones y sacude el tablero bancarioEl Banco del Tesoro cerró agosto con una de esas planillas que en la banca venezolana no se ven todos los meses. Según el reporte de la consultora Aristimuño Herrera & Asociados, la entidad escaló posiciones en casi todos los indicadores clave del sistema: captaciones, resultado neto, rentabilidad sobre activos y sobre patrimonio. Y aunque a simple vista parezca un tema de escritorio, la movida tiene coletazos directos en el mercado P2P y en el bolsillo de quienes compran y venden USDT todos los días.
📊 Un agosto con números que llaman la atención
El banco cumplió 21 años de operaciones justo en el mes que reportó su mejor desempeño relativo del año. En rentabilidad sobre patrimonio (ROE) trepó del puesto 18 al 13, con un registro de 44,6%, por encima del promedio del sistema y con una mejora de 11,3 puntos frente al año pasado. En rendimiento sobre activos (ROA) pasó del 19 al 14, ubicándose en 9,3%.
El resultado neto acumulado también subió: de octavo a sexto lugar, con un monto de 14.652,4 millones de bolívares, equivalentes a unos 26,9 millones de dólares. Traducido a variaciones, el crecimiento interanual fue de tres dígitos en bolívares y de más del 100% en divisas, ambas cifras por encima de la media del resto de los bancos.
📈 Captaciones: el termómetro que le importa al P2P
Aquí está el dato más relevante para el ecosistema cripto. El Banco del Tesoro subió del octavo al séptimo puesto en captaciones, cerrando agosto con 167.098 millones de bolívares, alrededor de 210,2 millones de dólares. Eso representa un alza mensual del 7% y un salto interanual de 678,3% en moneda local y 44% en dólares.
El detalle fino dice mucho: el crecimiento lo empujaron las cuentas a la vista, que repuntaron 688%, seguidas por las de ahorro con 425%. En plata criolla: mucha más gente y más empresas están dejando su dinero quieto en el banco, aunque sea por periodos cortos.
🔎 ¿Por qué esto mueve el USDT/VES?
Porque el mercado P2P no flota en el aire. Se alimenta del flujo de bolívares que corre por la banca digital. Cuando un banco capta más, significa que hay más liquidez depositada, más transferencias disponibles y más usuarios activos en plataformas web y aplicaciones móviles. Eso puede traducirse en dos efectos opuestos: por un lado, más volumen operativo en los libros de órdenes de USDT; por el otro, una presión que empuja la tasa hacia abajo cuando la oferta de bolívares se desborda.
Si el Tesoro logra retener esos depósitos y ofrecer tasas competitivas, parte de ese dinero que hoy vive en stablecoins podría regresar a cuentas de ahorro. Es el tira y afloja clásico del mercado venezolano: el usuario compara rendimiento en bolívares contra la seguridad del dólar digital.
💰 T Móvil y la pelea por el usuario digital
En su aniversario, la institución presumió de la modernización de su plataforma web y del lanzamiento de su nueva aplicación T Móvil, con la promesa de operaciones más rápidas, seguras y versátiles. Ese es el terreno donde la banca tradicional le compite de verdad a las casas de cambio y a los exchangers P2P: la velocidad de una transferencia inmediata, sin comisiones absurdas y a cualquier hora.
Una app bancaria que funcione bien reduce la fricción para fondear cuentas en plataformas cripto. Y cuando el fondeo es fácil, el volumen sube. Ahí está la conexión más concreta entre este reporte y el día a día del trader venezolano.
🛡️ Créditos, morosidad y el otro lado de la moneda
La cartera de créditos llegó a 90.467,3 millones de bolívares, unos 113,8 millones de dólares, con un alza mensual del 9% y un salto interanual de 608,9%, bastante por encima del promedio del sistema. En divisas, el crecimiento fue de 31,2%. El banco mantuvo la octava casilla del ranking con 2,8% de cuota.
Lo llamativo es la morosidad: 0,52%, por debajo de la media del sistema, con una cobertura de mora de 1.264,3%. Es decir, la entidad está prestando más, pero con una cartera que se mantiene sana. El índice de intermediación financiera se ubicó en 54,14% y casi la mitad de los ingresos totales vinieron de los créditos.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-acelera-captaciones-y-sacude-el-tablero-bancario-822058
https://public.bnbstatic.com/image/pgc/20260924/d2cf5ba5bbb2494b97c3fefc5baf0901.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #bancavenezolana #USDTVES #mercadoP2PVenezuela #captacionesbancarias
Banco del Tesoro acelera captaciones y sacude el tablero bancario
El Banco del Tesoro cerró agosto con una de esas planillas que en la banca venezolana no se ven todos los meses. Según el reporte de la consultora Aristimuño Herrera & Asociados, la entidad escaló posiciones en casi todos los indicadores clave del sistema: captaciones, resultado neto, rentabilidad sobre activos y sobre patrimonio. Y aunque a simple vista parezca un tema de escritorio, la movida tiene coletazos directos en el mercado P2P y en el bolsillo de quienes compran y venden USDT todos los días.
📊 Un agosto con números que llaman la atención
El banco cumplió 21 años de operaciones justo en el mes que reportó su mejor desempeño relativo del año. En rentabilidad sobre patrimonio (ROE) trepó del puesto 18 al 13, con un registro de 44,6%, por encima del promedio del sistema y con una mejora de 11,3 puntos frente al año pasado. En rendimiento sobre activos (ROA) pasó del 19 al 14, ubicándose en 9,3%.
El resultado neto acumulado también subió: de octavo a sexto lugar, con un monto de 14.652,4 millones de bolívares, equivalentes a unos 26,9 millones de dólares. Traducido a variaciones, el crecimiento interanual fue de tres dígitos en bolívares y de más del 100% en divisas, ambas cifras por encima de la media del resto de los bancos.
📈 Captaciones: el termómetro que le importa al P2P
Aquí está el dato más relevante para el ecosistema cripto. El Banco del Tesoro subió del octavo al séptimo puesto en captaciones, cerrando agosto con 167.098 millones de bolívares, alrededor de 210,2 millones de dólares. Eso representa un alza mensual del 7% y un salto interanual de 678,3% en moneda local y 44% en dólares.
El detalle fino dice mucho: el crecimiento lo empujaron las cuentas a la vista, que repuntaron 688%, seguidas por las de ahorro con 425%. En plata criolla: mucha más gente y más empresas están dejando su dinero quieto en el banco, aunque sea por periodos cortos.
🔎 ¿Por qué esto mueve el USDT/VES?
Porque el mercado P2P no flota en el aire. Se alimenta del flujo de bolívares que corre por la banca digital. Cuando un banco capta más, significa que hay más liquidez depositada, más transferencias disponibles y más usuarios activos en plataformas web y aplicaciones móviles. Eso puede traducirse en dos efectos opuestos: por un lado, más volumen operativo en los libros de órdenes de USDT; por el otro, una presión que empuja la tasa hacia abajo cuando la oferta de bolívares se desborda.
Si el Tesoro logra retener esos depósitos y ofrecer tasas competitivas, parte de ese dinero que hoy vive en stablecoins podría regresar a cuentas de ahorro. Es el tira y afloja clásico del mercado venezolano: el usuario compara rendimiento en bolívares contra la seguridad del dólar digital.
💰 T Móvil y la pelea por el usuario digital
En su aniversario, la institución presumió de la modernización de su plataforma web y del lanzamiento de su nueva aplicación T Móvil, con la promesa de operaciones más rápidas, seguras y versátiles. Ese es el terreno donde la banca tradicional le compite de verdad a las casas de cambio y a los exchangers P2P: la velocidad de una transferencia inmediata, sin comisiones absurdas y a cualquier hora.
Una app bancaria que funcione bien reduce la fricción para fondear cuentas en plataformas cripto. Y cuando el fondeo es fácil, el volumen sube. Ahí está la conexión más concreta entre este reporte y el día a día del trader venezolano.
🛡️ Créditos, morosidad y el otro lado de la moneda
La cartera de créditos llegó a 90.467,3 millones de bolívares, unos 113,8 millones de dólares, con un alza mensual del 9% y un salto interanual de 608,9%, bastante por encima del promedio del sistema. En divisas, el crecimiento fue de 31,2%. El banco mantuvo la octava casilla del ranking con 2,8% de cuota.
Lo llamativo es la morosidad: 0,52%, por debajo de la media del sistema, con una cobertura de mora de 1.264,3%. Es decir, la entidad está prestando más, pero con una cartera que se mantiene sana. El índice de intermediación financiera se ubicó en 54,14% y casi la mitad de los ingresos totales vinieron de los créditos.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-acelera-captaciones-y-sacude-el-tablero-bancario-822058
https://public.bnbstatic.com/image/pgc/20260924/d2cf5ba5bbb2494b97c3fefc5baf0901.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #bancavenezolana #USDTVES #mercadoP2PVenezuela #captacionesbancarias
26
·
--
Artículo
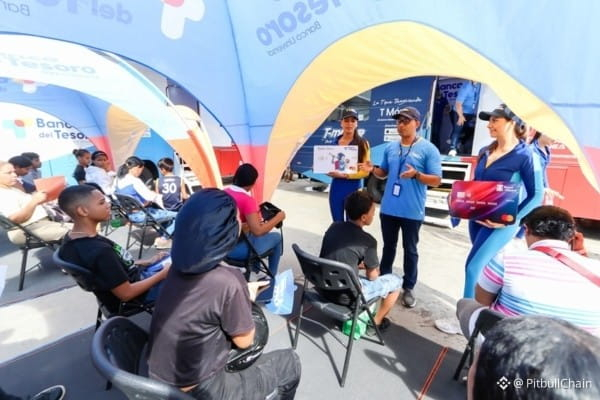
T-Mueve y Tesoro Joven: banca móvil que siembra futuros usuarios de USDTEl Banco del Tesoro estacionó dos oficinas móviles en el Centro Comercial Ciudad Traki, en Santa Teresa del Tuy, y durante tres días —viernes, sábado y domingo— atendió a una fila donde había más niños que adultos. La estrella no fue un producto de crédito ni una tasa preferencial: fue la cuenta Tesoro Joven, dirigida a muchachos de 9 a 17 años, junto a tarjetas de débito temáticas como Master Debit, Amigos de las Mascotas y Tesoro Gamer.
El programa, conocido como T-mueve, ¡Tu Banco sobre Ruedas!, apuesta por llevar la banca a donde está la gente en lugar de esperar que la gente llegue a la banca. Desde PitbullChain lo leemos con otro lente: en un país donde el bolsillo promedio ya maneja tres o cuatro rieles de pago distintos, abrir una cuenta bancaria a un chamo de nueve años es sembrar un futuro usuario de todo el ecosistema financiero, cripto incluido.
📊 Una jornada con olor a captación temprana
Según lo reseñado por la institución, la receptividad superó lo previsto. El gerente general de Oficinas Bancarias, Yenner Villarraga, destacó que la Tesoro Joven fue el producto más solicitado y que las tarjetas temáticas sorprendieron a los más pequeños. Un niño de nueve años, Jeremías Farías, salió con su tarjeta Gamer en mano y una frase que resume la estrategia: ahora puede guardar el dinero que le transfieran sus padres. Su representante, Ana Díaz, abrió su propia cuenta el mismo día.
Ese detalle, que parece anecdótico, es el corazón del negocio. La institución no está vendiendo una tarjeta: está instalando un hábito. Cuando ese niño cumpla 18 años y necesite cobrar, pagar servicios, recibir remesas o comprar dólares digitales, su primera opción será la entidad donde ya tiene historial, app descargada y clave memorizada. En mercados bancarizados eso se llama lifetime value. En Venezuela, se llama cancha ganada.
📈 El otro riel: P2P, USDT y la banca que compite contra el efectivo
Aquí viene lo incómodo para la banca tradicional. Mientras una familia hace cola para abrir una cuenta en bolívares, esa misma familia probablemente cerró el mes cambiando parte de su ingreso a USDT o resolviendo pagos por Binance P2P, por Zelle con un conocido o simplemente en efectivo. La cuenta bancaria no es el centro de la vida financiera del venezolano: es una pieza más.
Eso no desmerita la jugada del Tesoro. Al contrario: la banca móvil funciona como puerta de entrada al sistema formal, y de ahí se desprenden opciones que hoy son muy limitadas. Poder hacer Pago Móvil, recibir una transferencia, pagar un servicio o fondear una plataforma de intercambio sin salir de la app es exactamente el tipo de fricción que empuja al usuario hacia el P2P informal.
🔎 Lo que gana el usuario cripto
Más banca digital significa más rieles de fondeo y retiro. Un usuario que hoy vende USDT por Pago Móvil y retira efectivo en una taquilla se beneficia si su banco mejora tiempos, horarios y límites. También se beneficia si aparecen más puntos de atención itinerante en zonas donde las agencias escasean, como buena parte del estado Miranda y del interior del país.
Pero hay un contrapeso: cada cuenta nueva implica KYC, topes, comisiones y reglas. El usuario venezolano que opera en P2P aprende rápido a comparar comisión bancaria contra spread informal, y a decidir con calculadora en mano.
💰 Lo que debería preocupar
La inclusión financiera no se mide en tarjetas entregadas, sino en decisiones informadas. Un adolescente con cuenta y sin educación financiera es un blanco fácil: estafas por WhatsApp, falsos soportes técnicos, ofertas de "duplicar USDT" en Telegram, enlaces de phishing que imitan el login del banco. La jornada del T-mueve debería venir acompañada de alfabetización digital real, no solo de merchandising.
Y para los padres hay una conversación pendiente: en una economía con inflación persistente y brecha cambiaria, dejar el ahorro quieto en bolívares es una decisión, no un descanso. El mensaje de "ahorra en tu cuenta" merece un asterisco: ahorra, pero entiende en qué moneda, a qué ritmo se deprecia y qué alternativas existen.
🛡️ Nuestra lectura PitbullChain
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-y-tesoro-joven-banca-movil-que-siembra-futuros-usuarios-de-usdt-048187
https://public.bnbstatic.com/image/pgc/20260921/14d08cc9642f407b882b8952d0277aa4.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #TesoroJoven #bancamovilVenezuela #USDTVenezuela
T-Mueve y Tesoro Joven: banca móvil que siembra futuros usuarios de USDT
El Banco del Tesoro estacionó dos oficinas móviles en el Centro Comercial Ciudad Traki, en Santa Teresa del Tuy, y durante tres días —viernes, sábado y domingo— atendió a una fila donde había más niños que adultos. La estrella no fue un producto de crédito ni una tasa preferencial: fue la cuenta Tesoro Joven, dirigida a muchachos de 9 a 17 años, junto a tarjetas de débito temáticas como Master Debit, Amigos de las Mascotas y Tesoro Gamer.
El programa, conocido como T-mueve, ¡Tu Banco sobre Ruedas!, apuesta por llevar la banca a donde está la gente en lugar de esperar que la gente llegue a la banca. Desde PitbullChain lo leemos con otro lente: en un país donde el bolsillo promedio ya maneja tres o cuatro rieles de pago distintos, abrir una cuenta bancaria a un chamo de nueve años es sembrar un futuro usuario de todo el ecosistema financiero, cripto incluido.
📊 Una jornada con olor a captación temprana
Según lo reseñado por la institución, la receptividad superó lo previsto. El gerente general de Oficinas Bancarias, Yenner Villarraga, destacó que la Tesoro Joven fue el producto más solicitado y que las tarjetas temáticas sorprendieron a los más pequeños. Un niño de nueve años, Jeremías Farías, salió con su tarjeta Gamer en mano y una frase que resume la estrategia: ahora puede guardar el dinero que le transfieran sus padres. Su representante, Ana Díaz, abrió su propia cuenta el mismo día.
Ese detalle, que parece anecdótico, es el corazón del negocio. La institución no está vendiendo una tarjeta: está instalando un hábito. Cuando ese niño cumpla 18 años y necesite cobrar, pagar servicios, recibir remesas o comprar dólares digitales, su primera opción será la entidad donde ya tiene historial, app descargada y clave memorizada. En mercados bancarizados eso se llama lifetime value. En Venezuela, se llama cancha ganada.
📈 El otro riel: P2P, USDT y la banca que compite contra el efectivo
Aquí viene lo incómodo para la banca tradicional. Mientras una familia hace cola para abrir una cuenta en bolívares, esa misma familia probablemente cerró el mes cambiando parte de su ingreso a USDT o resolviendo pagos por Binance P2P, por Zelle con un conocido o simplemente en efectivo. La cuenta bancaria no es el centro de la vida financiera del venezolano: es una pieza más.
Eso no desmerita la jugada del Tesoro. Al contrario: la banca móvil funciona como puerta de entrada al sistema formal, y de ahí se desprenden opciones que hoy son muy limitadas. Poder hacer Pago Móvil, recibir una transferencia, pagar un servicio o fondear una plataforma de intercambio sin salir de la app es exactamente el tipo de fricción que empuja al usuario hacia el P2P informal.
🔎 Lo que gana el usuario cripto
Más banca digital significa más rieles de fondeo y retiro. Un usuario que hoy vende USDT por Pago Móvil y retira efectivo en una taquilla se beneficia si su banco mejora tiempos, horarios y límites. También se beneficia si aparecen más puntos de atención itinerante en zonas donde las agencias escasean, como buena parte del estado Miranda y del interior del país.
Pero hay un contrapeso: cada cuenta nueva implica KYC, topes, comisiones y reglas. El usuario venezolano que opera en P2P aprende rápido a comparar comisión bancaria contra spread informal, y a decidir con calculadora en mano.
💰 Lo que debería preocupar
La inclusión financiera no se mide en tarjetas entregadas, sino en decisiones informadas. Un adolescente con cuenta y sin educación financiera es un blanco fácil: estafas por WhatsApp, falsos soportes técnicos, ofertas de "duplicar USDT" en Telegram, enlaces de phishing que imitan el login del banco. La jornada del T-mueve debería venir acompañada de alfabetización digital real, no solo de merchandising.
Y para los padres hay una conversación pendiente: en una economía con inflación persistente y brecha cambiaria, dejar el ahorro quieto en bolívares es una decisión, no un descanso. El mensaje de "ahorra en tu cuenta" merece un asterisco: ahorra, pero entiende en qué moneda, a qué ritmo se deprecia y qué alternativas existen.
🛡️ Nuestra lectura PitbullChain
📖 Lee el artículo completo: https://pitbullchain.com/noticias/t-mueve-y-tesoro-joven-banca-movil-que-siembra-futuros-usuarios-de-usdt-048187
https://public.bnbstatic.com/image/pgc/20260921/14d08cc9642f407b882b8952d0277aa4.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #Tmueve #TesoroJoven #bancamovilVenezuela #USDTVenezuela
13
·
--
Artículo
Banco del Tesoro a sus 21 años: ¿punto de inflexión para la banca digital y el P2P en Venezuela?📊 Más que un aniversario: la banca pública se digitaliza frente al auge del P2P
Cuando una entidad financiera del Estado celebra 21 años, no solo se habla de una cifra redonda; se habla de resiliencia y adaptación. El Banco del Tesoro, que ocupa el octavo puesto en el ranking financiero nacional, ha querido marcar la fecha estrenando mejores herramientas tecnológicas: una plataforma web renovada y la aplicación T Móvil. Pero más allá del pastel de cumpleaños, lo que realmente nos interesa en PitbullChain es lo que esto significa para la creciente comunidad de usuarios de USDT y del comercio P2P en Venezuela.
En un país donde el bolívar digital convive con el dólar estadounidense y las criptomonedas estables, cada paso de la banca pública hacia la digitalización puede abrir o cerrar puertas. La modernización del Banco del Tesoro no es un hecho aislado; es una señal de que el sistema financiero tradicional busca recuperar terreno en un ecosistema que ya se movía sin su permiso.
📈 La T Móvil y la banca web: más llaves para el mercado de divisas
La nueva aplicación y la modernización de la web del Banco del Tesoro están pensadas para simplificar operaciones diarias. Para el venezolano que compra y vende USDT por plataformas P2P, esto puede traducirse en una ventaja práctica: si su banco le permite mover su dinero de forma más ágil y segura, los puntos de entrada y salida entre bolívares y criptomonedas se vuelven menos engorrosos.
Recordemos que el P2P en Venezuela depende en buena medida de la transferencia bancaria como método de pago. Una banca pública con mejor conectividad y una app funcional podría reducir las fricciones típicas: colas, caídas del sistema, lentitud en las transferencias. Esto no solo beneficia al usuario final, sino que también da más confianza a los creadores de mercado que mueven volúmenes cada vez mayores.
Además, la seguridad es un factor clave. Los altos estándares tecnológicos que presume el Banco del Tesoro podrían mitigar el riesgo de fraudes o clonaciones, algo que siempre ha sido un dolor de cabeza en el ecosistema cripto. Si la banca pública se vuelve más robusta, el P2P se vuelve más predecible.
🔎 Inclusión financiera: la puerta de entrada para nuevos usuarios de criptomonedas
El Banco del Tesoro no se queda en la tecnología; también presume de su vocación social. La institución actúa como padrino de 130 familias en el Campamento Transitorio José Gervasio Artigas en Propatria, y ha otorgado microcréditos a emprendedores de la zona. Pero el programa más interesante para nuestro análisis es el 'T-mueve', esa banca móvil itinerante que recorre comunidades alejadas para bancarizar a quienes no tienen acceso a una agencia.
Cuando una persona aislada recibe su primera cuenta bancaria, ¿qué la detiene para luego dar el salto al mundo de las criptomonedas? La respuesta es simple: una cuenta digital. La inclusión financiera tradicional no es enemiga del P2P; al contrario, puede ser un trampolín. Cuantos más venezolanos tengan una cuenta bancaria funcional, más fácil les será comprar su primer USDT en un exchange local.
Ahora bien, también hay que ver el reverso. La bancarización masiva promovida por el Estado puede venir acompañada de controles más estrictos sobre las operaciones en divisas. Por eso, el ecosistema cripto debe observar con lupa cómo evoluciona esta digitalización: si es una herramienta de libertad o un candado más.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-a-sus-21-anos-punto-de-inflexion-para-la-banca-digital-y-el-p2p-en-venezu-166628
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #bancadigital #Venezuela #USDT #P2P
Banco del Tesoro a sus 21 años: ¿punto de inflexión para la banca digital y el P2P en Venezuela?
📊 Más que un aniversario: la banca pública se digitaliza frente al auge del P2P
Cuando una entidad financiera del Estado celebra 21 años, no solo se habla de una cifra redonda; se habla de resiliencia y adaptación. El Banco del Tesoro, que ocupa el octavo puesto en el ranking financiero nacional, ha querido marcar la fecha estrenando mejores herramientas tecnológicas: una plataforma web renovada y la aplicación T Móvil. Pero más allá del pastel de cumpleaños, lo que realmente nos interesa en PitbullChain es lo que esto significa para la creciente comunidad de usuarios de USDT y del comercio P2P en Venezuela.
En un país donde el bolívar digital convive con el dólar estadounidense y las criptomonedas estables, cada paso de la banca pública hacia la digitalización puede abrir o cerrar puertas. La modernización del Banco del Tesoro no es un hecho aislado; es una señal de que el sistema financiero tradicional busca recuperar terreno en un ecosistema que ya se movía sin su permiso.
📈 La T Móvil y la banca web: más llaves para el mercado de divisas
La nueva aplicación y la modernización de la web del Banco del Tesoro están pensadas para simplificar operaciones diarias. Para el venezolano que compra y vende USDT por plataformas P2P, esto puede traducirse en una ventaja práctica: si su banco le permite mover su dinero de forma más ágil y segura, los puntos de entrada y salida entre bolívares y criptomonedas se vuelven menos engorrosos.
Recordemos que el P2P en Venezuela depende en buena medida de la transferencia bancaria como método de pago. Una banca pública con mejor conectividad y una app funcional podría reducir las fricciones típicas: colas, caídas del sistema, lentitud en las transferencias. Esto no solo beneficia al usuario final, sino que también da más confianza a los creadores de mercado que mueven volúmenes cada vez mayores.
Además, la seguridad es un factor clave. Los altos estándares tecnológicos que presume el Banco del Tesoro podrían mitigar el riesgo de fraudes o clonaciones, algo que siempre ha sido un dolor de cabeza en el ecosistema cripto. Si la banca pública se vuelve más robusta, el P2P se vuelve más predecible.
🔎 Inclusión financiera: la puerta de entrada para nuevos usuarios de criptomonedas
El Banco del Tesoro no se queda en la tecnología; también presume de su vocación social. La institución actúa como padrino de 130 familias en el Campamento Transitorio José Gervasio Artigas en Propatria, y ha otorgado microcréditos a emprendedores de la zona. Pero el programa más interesante para nuestro análisis es el 'T-mueve', esa banca móvil itinerante que recorre comunidades alejadas para bancarizar a quienes no tienen acceso a una agencia.
Cuando una persona aislada recibe su primera cuenta bancaria, ¿qué la detiene para luego dar el salto al mundo de las criptomonedas? La respuesta es simple: una cuenta digital. La inclusión financiera tradicional no es enemiga del P2P; al contrario, puede ser un trampolín. Cuantos más venezolanos tengan una cuenta bancaria funcional, más fácil les será comprar su primer USDT en un exchange local.
Ahora bien, también hay que ver el reverso. La bancarización masiva promovida por el Estado puede venir acompañada de controles más estrictos sobre las operaciones en divisas. Por eso, el ecosistema cripto debe observar con lupa cómo evoluciona esta digitalización: si es una herramienta de libertad o un candado más.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-a-sus-21-anos-punto-de-inflexion-para-la-banca-digital-y-el-p2p-en-venezu-166628
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #bancadigital #Venezuela #USDT #P2P
14
·
--
Artículo
Casas del Banco del Tesoro: lo que el plan dice al mercado P2P y al USDT📊 Un crédito social que también mueve la economía real
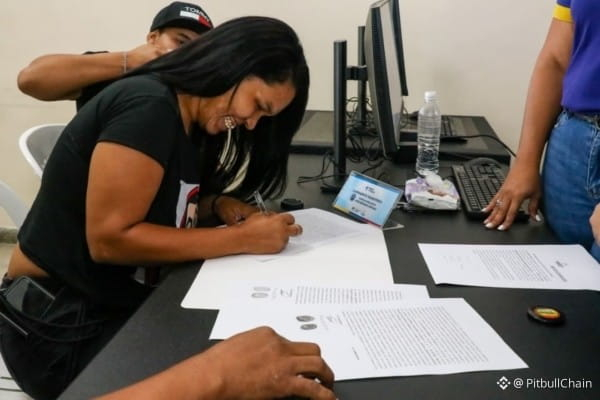
El Banco del Tesoro concretó esta semana la firma de documentos de propiedad para 18 familias que permanecían en el campamento transitorio José Gervasio Artigas, como parte del Plan Venezuela Renace. La meta declarada es reubicar progresivamente a las 130 familias damnificadas por los sismos del 24 de junio, un proceso que combina áreas de consultoría jurídica, socialización bancaria y responsabilidad social de la institución.
Para los beneficiarios, el papel firmado significa techo propio. Para quien sigue la economía venezolana de cerca, el episodio significa otra cosa: dinero estatal entrando a un circuito donde la vivienda, los materiales de construcción y los servicios se pagan cada vez más en dólares o en stablecoins. Y ese detalle es el que a PitbullChain le interesa diseccionar.
📈 ¿De dónde sale la plata y hacia dónde se va?
Aunque el plan se presenta como crédito social, no como subsidio puro, el flujo es claro: una entidad del Estado financia la compra de inmuebles a familias que hoy no tienen capacidad de ahorro en bolívares. Los vendedores —constructoras, propietarios particulares, inmobiliarias— reciben el pago tras un proceso administrativo acompañado por el banco.
Ahí aparece el primer punto crítico. En Venezuela, buena parte del sector construcción y del corretaje inmobiliario opera con una doble contabilidad: costos en dólares, precios en dólares y facturación formal en bolívares. Cuando un vendedor cobra en bolívares por una vivienda cuyo valor mental está anclado al dólar, la pregunta inmediata es cómo protege ese dinero. La respuesta más común hoy no es la cuenta nómina ni el encaje bancario: es USDT.
🔎 El camino silencioso del bolívar hacia el P2P
Ese recorrido —cobro en bolívares, conversión a stablecoin vía P2P— es el mecanismo que sostiene buena parte de la demanda de tether en el país. Cada vez que el Estado inyecta liquidez en bolívares a través de programas sociales, créditos dirigidos o pagos a proveedores, una porción de esos fondos termina buscando refugio en el mercado peer-to-peer. No es especulación de escritorio: es lógica de supervivencia financiera.
El efecto sobre la tasa USDT/VES suele ser gradual, no explosivo. Los desembolsos del Plan Venezuela Renace se reparten en el tiempo y llegan a un número acotado de personas, así que no estamos ante un shock de liquidez comparable al de una nómina pública masiva. Pero sí añade presión marginal al tipo de cambio paralelo en semanas de ejecución, sobre todo si coincide con otros desembolsos estatales.
💰 La banca digital, la gran beneficiada colateral
Hay un ángulo que pasa desapercibido: cada familia que firma un crédito hipotecario entra al sistema financiero formal. Eso implica abrir o reactivar cuenta, afiliarse a la banca en línea, manejar apps de pago móvil y, en muchos casos, aprender a moverse entre el bolívar digital y el efectivo.
El Banco del Tesoro ha empujado con fuerza su plataforma digital, y este tipo de operativos masivos funcionan como alfabetización financiera forzada. Para el ecosistema cripto venezolano, un usuario que ya domina el pago móvil y la banca en línea está a medio paso de usar una exchange P2P. La fricción se reduce, y la adopción de USDT como herramienta cotidiana deja de ser un salto cultural para convertirse en una extensión natural.
🛡️ Vendedores que aceptan bolívares hoy, USDT mañana
El testimonio de los vendedores que calificaron el proceso como «sencillo y rápido» es revelador. Cuando la contraparte estatal garantiza el pago y agiliza la documentación, el incentivo para participar crece. Eso puede reactivar un mercado inmobiliario que llevaba años congelado por la desconfianza cambiaria.
Pero si esa reactivación llega con precios indexados al dólar y pagos liquidados en bolívares, el resultado previsible es más demanda de cobertura cambiaria. Traducción: más gente buscando pasar de VES a USDT apenas recibe el dinero, y más presión sobre los anunciantes del P2P para ajustar sus tasas.
⚠️ Lo que hay que vigilar en las próximas semanas
Tres indicadores merecen seguimiento desde la óptica cripto:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/casas-del-banco-del-tesoro-lo-que-el-plan-dice-al-mercado-p2p-y-al-usdt-023302
https://public.bnbstatic.com/image/pgc/20260919/c78fee834e0541ab82344c718fb1d7d6.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #PlanVenezuelaRenace #USDTVES #mercadoP2PVenezuela #dolarparalelo
Casas del Banco del Tesoro: lo que el plan dice al mercado P2P y al USDT
📊 Un crédito social que también mueve la economía real
El Banco del Tesoro concretó esta semana la firma de documentos de propiedad para 18 familias que permanecían en el campamento transitorio José Gervasio Artigas, como parte del Plan Venezuela Renace. La meta declarada es reubicar progresivamente a las 130 familias damnificadas por los sismos del 24 de junio, un proceso que combina áreas de consultoría jurídica, socialización bancaria y responsabilidad social de la institución.
Para los beneficiarios, el papel firmado significa techo propio. Para quien sigue la economía venezolana de cerca, el episodio significa otra cosa: dinero estatal entrando a un circuito donde la vivienda, los materiales de construcción y los servicios se pagan cada vez más en dólares o en stablecoins. Y ese detalle es el que a PitbullChain le interesa diseccionar.
📈 ¿De dónde sale la plata y hacia dónde se va?
Aunque el plan se presenta como crédito social, no como subsidio puro, el flujo es claro: una entidad del Estado financia la compra de inmuebles a familias que hoy no tienen capacidad de ahorro en bolívares. Los vendedores —constructoras, propietarios particulares, inmobiliarias— reciben el pago tras un proceso administrativo acompañado por el banco.
Ahí aparece el primer punto crítico. En Venezuela, buena parte del sector construcción y del corretaje inmobiliario opera con una doble contabilidad: costos en dólares, precios en dólares y facturación formal en bolívares. Cuando un vendedor cobra en bolívares por una vivienda cuyo valor mental está anclado al dólar, la pregunta inmediata es cómo protege ese dinero. La respuesta más común hoy no es la cuenta nómina ni el encaje bancario: es USDT.
🔎 El camino silencioso del bolívar hacia el P2P
Ese recorrido —cobro en bolívares, conversión a stablecoin vía P2P— es el mecanismo que sostiene buena parte de la demanda de tether en el país. Cada vez que el Estado inyecta liquidez en bolívares a través de programas sociales, créditos dirigidos o pagos a proveedores, una porción de esos fondos termina buscando refugio en el mercado peer-to-peer. No es especulación de escritorio: es lógica de supervivencia financiera.
El efecto sobre la tasa USDT/VES suele ser gradual, no explosivo. Los desembolsos del Plan Venezuela Renace se reparten en el tiempo y llegan a un número acotado de personas, así que no estamos ante un shock de liquidez comparable al de una nómina pública masiva. Pero sí añade presión marginal al tipo de cambio paralelo en semanas de ejecución, sobre todo si coincide con otros desembolsos estatales.
💰 La banca digital, la gran beneficiada colateral
Hay un ángulo que pasa desapercibido: cada familia que firma un crédito hipotecario entra al sistema financiero formal. Eso implica abrir o reactivar cuenta, afiliarse a la banca en línea, manejar apps de pago móvil y, en muchos casos, aprender a moverse entre el bolívar digital y el efectivo.
El Banco del Tesoro ha empujado con fuerza su plataforma digital, y este tipo de operativos masivos funcionan como alfabetización financiera forzada. Para el ecosistema cripto venezolano, un usuario que ya domina el pago móvil y la banca en línea está a medio paso de usar una exchange P2P. La fricción se reduce, y la adopción de USDT como herramienta cotidiana deja de ser un salto cultural para convertirse en una extensión natural.
🛡️ Vendedores que aceptan bolívares hoy, USDT mañana
El testimonio de los vendedores que calificaron el proceso como «sencillo y rápido» es revelador. Cuando la contraparte estatal garantiza el pago y agiliza la documentación, el incentivo para participar crece. Eso puede reactivar un mercado inmobiliario que llevaba años congelado por la desconfianza cambiaria.
Pero si esa reactivación llega con precios indexados al dólar y pagos liquidados en bolívares, el resultado previsible es más demanda de cobertura cambiaria. Traducción: más gente buscando pasar de VES a USDT apenas recibe el dinero, y más presión sobre los anunciantes del P2P para ajustar sus tasas.
⚠️ Lo que hay que vigilar en las próximas semanas
Tres indicadores merecen seguimiento desde la óptica cripto:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/casas-del-banco-del-tesoro-lo-que-el-plan-dice-al-mercado-p2p-y-al-usdt-023302
https://public.bnbstatic.com/image/pgc/20260919/c78fee834e0541ab82344c718fb1d7d6.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #PlanVenezuelaRenace #USDTVES #mercadoP2PVenezuela #dolarparalelo
55
·
--
Artículo
Banco del Tesoro paga 44% anual: ¿le gana al USDT en el P2P?El Banco del Tesoro movió el tablero de las tasas pasivas en Venezuela. La institución anunció que sus cuentas en bolívares comenzarán a pagar intereses por encima del piso que fijó el Banco Central de Venezuela (BCV) en la Gaceta Oficial Extraordinaria número 7.073, con vigencia desde el 15 de septiembre. En la práctica, la entidad estatal decidió no quedarse en el mínimo regulatorio y ofrecer un poco más a quien mantenga saldo en sus cuentas.
Para PitbullChain esto no es un dato menor: cada vez que la banca sube el rendimiento de los bolívares, se abre una discusión clásica en el mercado criollo, ¿conviene dejar la plata quieta generando interés en VES o pasarla a USDT y protegerse de la devaluación? La respuesta, como casi siempre en Venezuela, depende de la tasa de cambio que estés mirando.
📊 Los números exactos de la medida
El BCV estableció un rendimiento mínimo anual del 10% para las cuentas corrientes y del 42% para las cuentas de ahorro. El Banco del Tesoro decidió ir un escalón más arriba: eleva el interés de las cuentas corrientes al 12% anual y el de las de ahorro al 44%. La lógica que vende la institución es simple: que cada bolívar depositado trabaje, incluso el que se usa a diario para pagos, transferencias y pago móvil.
La entidad recuerda además que los clientes pueden consultar saldos y movimientos desde la aplicación T Móvil, o acercarse a cualquier oficina del país para abrir una cuenta nueva. Es un mensaje directo al usuario bancarizado que todavía no tiene productos de ahorro formal.
📈 ¿44% en bolívares le gana al dólar?
Aquí está el punto que nadie debe saltarse. Un 44% anual suena espectacular hasta que lo comparas con la variación del tipo de cambio. Divide 44 entre 365 y tendrás un rendimiento diario cercano al 0,12%. Si el bolívar se deprecia más rápido que ese número en el mercado paralelo, el interés que te paga el banco no alcanza ni para reponer lo que perdiste en poder de compra.
En otras palabras: el rendimiento nominal es alto, pero el rendimiento real es la resta entre ese 44% y la devaluación acumulada. Para el usuario que piensa en dólares —que en Venezuela es la mayoría—, la cuenta remunerada en VES solo tiene sentido si el ritmo de depreciación se mantiene por debajo del rendimiento ofrecido durante el mismo periodo.
🔎 El carry trade criollo que ya se está armando
En los grupos de Telegram y en el mercado P2P se cocina una jugada que no es nueva: vender USDT por bolívares, meter ese dinero en una cuenta que pague 44% anual, dejar que corran los intereses y luego recomprar USDT si el precio no se disparó. Es el viejo carry trade adaptado a la realidad venezolana.
El problema es el riesgo de cola. Basta un salto brusco del paralelo, un cambio de reglas, una restricción de retiros o una semana de iliquidez para que la ganancia se esfume. Quien hace esta operación sabe que está apostando a la estabilidad cambiaria, no a la tasa del banco.
Para el tenedor de USDT puro y duro, en cambio, la decisión sigue siendo cómoda: mantener stablecoins en Binance P2P o en una wallet propia da liquidez inmediata, cobertura frente al bolívar y libertad para mover el capital en minutos, algo que ninguna cuenta de ahorro ofrece.
💰 Más bolívares circulando, ¿presión sobre el P2P?
Hay un efecto macro que vale la pena mirar. Cuando los bancos empiezan a pagar intereses más altos, inyectan bolívares en el bolsillo de los ahorristas. Ese dinero extra busca destino: consumo, compra de dólares o compra de USDT. Si una porción significativa se va al mercado paralelo, podría presionar al alza el precio de la divisa y abrir spread frente a la tasa oficial.
El volumen que mueve el Banco del Tesoro probablemente no alcance para desequilibrar el mercado por sí solo, pero acompañado del resto de la banca —que según estimaciones del sector asumirá un costo anualizado cercano a los 800 millones de dólares por el alza de tasas pasivas— el cóctel merece vigilancia. Más remuneración implica más liquidez, y más liquidez en bolívares suele traducirse en más demanda de refugio duro.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-paga-44-anual-le-gana-al-usdt-en-el-p2p-225975
https://public.bnbstatic.com/image/pgc/20260917/007ad78d370042ada74ebd6288ac6d92.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #tasaspasivasVenezuela #BCV #USDTVenezuela #P2Pcripto
Banco del Tesoro paga 44% anual: ¿le gana al USDT en el P2P?
El Banco del Tesoro movió el tablero de las tasas pasivas en Venezuela. La institución anunció que sus cuentas en bolívares comenzarán a pagar intereses por encima del piso que fijó el Banco Central de Venezuela (BCV) en la Gaceta Oficial Extraordinaria número 7.073, con vigencia desde el 15 de septiembre. En la práctica, la entidad estatal decidió no quedarse en el mínimo regulatorio y ofrecer un poco más a quien mantenga saldo en sus cuentas.
Para PitbullChain esto no es un dato menor: cada vez que la banca sube el rendimiento de los bolívares, se abre una discusión clásica en el mercado criollo, ¿conviene dejar la plata quieta generando interés en VES o pasarla a USDT y protegerse de la devaluación? La respuesta, como casi siempre en Venezuela, depende de la tasa de cambio que estés mirando.
📊 Los números exactos de la medida
El BCV estableció un rendimiento mínimo anual del 10% para las cuentas corrientes y del 42% para las cuentas de ahorro. El Banco del Tesoro decidió ir un escalón más arriba: eleva el interés de las cuentas corrientes al 12% anual y el de las de ahorro al 44%. La lógica que vende la institución es simple: que cada bolívar depositado trabaje, incluso el que se usa a diario para pagos, transferencias y pago móvil.
La entidad recuerda además que los clientes pueden consultar saldos y movimientos desde la aplicación T Móvil, o acercarse a cualquier oficina del país para abrir una cuenta nueva. Es un mensaje directo al usuario bancarizado que todavía no tiene productos de ahorro formal.
📈 ¿44% en bolívares le gana al dólar?
Aquí está el punto que nadie debe saltarse. Un 44% anual suena espectacular hasta que lo comparas con la variación del tipo de cambio. Divide 44 entre 365 y tendrás un rendimiento diario cercano al 0,12%. Si el bolívar se deprecia más rápido que ese número en el mercado paralelo, el interés que te paga el banco no alcanza ni para reponer lo que perdiste en poder de compra.
En otras palabras: el rendimiento nominal es alto, pero el rendimiento real es la resta entre ese 44% y la devaluación acumulada. Para el usuario que piensa en dólares —que en Venezuela es la mayoría—, la cuenta remunerada en VES solo tiene sentido si el ritmo de depreciación se mantiene por debajo del rendimiento ofrecido durante el mismo periodo.
🔎 El carry trade criollo que ya se está armando
En los grupos de Telegram y en el mercado P2P se cocina una jugada que no es nueva: vender USDT por bolívares, meter ese dinero en una cuenta que pague 44% anual, dejar que corran los intereses y luego recomprar USDT si el precio no se disparó. Es el viejo carry trade adaptado a la realidad venezolana.
El problema es el riesgo de cola. Basta un salto brusco del paralelo, un cambio de reglas, una restricción de retiros o una semana de iliquidez para que la ganancia se esfume. Quien hace esta operación sabe que está apostando a la estabilidad cambiaria, no a la tasa del banco.
Para el tenedor de USDT puro y duro, en cambio, la decisión sigue siendo cómoda: mantener stablecoins en Binance P2P o en una wallet propia da liquidez inmediata, cobertura frente al bolívar y libertad para mover el capital en minutos, algo que ninguna cuenta de ahorro ofrece.
💰 Más bolívares circulando, ¿presión sobre el P2P?
Hay un efecto macro que vale la pena mirar. Cuando los bancos empiezan a pagar intereses más altos, inyectan bolívares en el bolsillo de los ahorristas. Ese dinero extra busca destino: consumo, compra de dólares o compra de USDT. Si una porción significativa se va al mercado paralelo, podría presionar al alza el precio de la divisa y abrir spread frente a la tasa oficial.
El volumen que mueve el Banco del Tesoro probablemente no alcance para desequilibrar el mercado por sí solo, pero acompañado del resto de la banca —que según estimaciones del sector asumirá un costo anualizado cercano a los 800 millones de dólares por el alza de tasas pasivas— el cóctel merece vigilancia. Más remuneración implica más liquidez, y más liquidez en bolívares suele traducirse en más demanda de refugio duro.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-paga-44-anual-le-gana-al-usdt-en-el-p2p-225975
https://public.bnbstatic.com/image/pgc/20260917/007ad78d370042ada74ebd6288ac6d92.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #tasaspasivasVenezuela #BCV #USDTVenezuela #P2Pcripto
7
·
--
Artículo
Banco del Tesoro y el Plan Renace: la letra chica para el dólar y el P2P📊 Del campamento a la escritura: qué anunció el Banco del Tesoro
La banca pública volvió a mover ficha en el Plan Venezuela Renace. Esta vez el Banco del Tesoro entregó nuevos financiamientos y documentación de propiedad a familias que quedaron sin techo tras el doble sismo del 24 de junio, según lo reseñado por medios del sector bancario nacional.
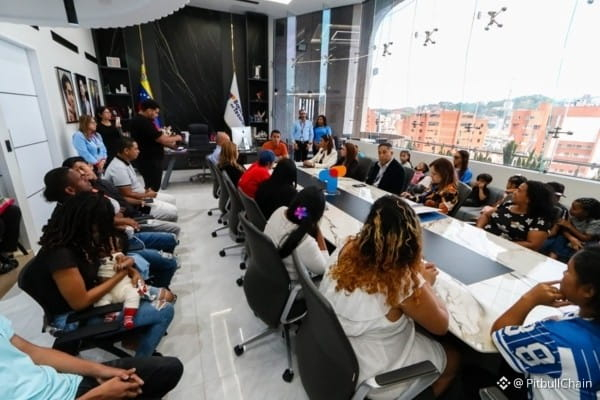
El caso más comentado es el de Eva Marina Marín Cardona, quien vivía en el urbanismo Hugo Chávez, en Catia La Mar, y vio ceder las paredes de su apartamento ese día. Después de pasar por el SAREN y cumplir con los recaudos, logró reubicarse en Montalbán junto a su esposo e hijo. En paralelo, otras seis familias alojadas en el campamento transitorio José Gervasio Artigas, en Catia, recibieron los papeles de sus nuevas viviendas en El Mirador de Caiza, en los Valles del Tuy.
La institución dejó claro que su rol es acompañar la meta gubernamental de entregar unas 4.000 viviendas antes de que cierre el año. Hasta ahí, la noticia es humana y hasta conmovedora. Pero en PitbullChain no nos quedamos en la foto del acto: nos interesa la otra mitad de la historia, la que se escribe en los tableros del mercado paralelo.
📈 Liquidez en bolívares: el efecto que casi nadie menciona
Cada crédito habitacional que sale por la ventana de un banco público es, en la práctica, dinero nuevo circulando en la economía. No es un cheque simbólico: es poder de compra que aterriza en un mercado donde la oferta de divisas sigue siendo corta y nerviosa.
¿Qué pasa cuando miles de familias empiezan a gastar en materiales, mudanza, enseres, permisos y transporte? Que buena parte de esos bolívares buscan refugio rápido. Y en Venezuela el refugio favorito sigue siendo el dólar, ya sea en efectivo, en cuenta o en USDT a través de un exchange P2P.
Traducido al día a día: si la inyección de recursos es gradual y ordenada, el mercado la digiere sin mayores sobresaltos. Si el ritmo se acelera y coincide con un BCV que no logra ampliar la oferta oficial de divisas, la brecha cambiaria tiende a estirarse y el P2P lo refleja en cuestión de horas.
🔎 La reconstrucción también se paga en cripto
Hay un detalle que se repite en cada emergencia venezolana: la diáspora. Familiares en Chile, Perú, Colombia o España mandan dinero para levantar paredes caídas. Y ese dinero, cada vez más, viaja en stablecoins. El USDT se convirtió en el riel por defecto para esas remesas informales: llega en minutos, no depende de corresponsales bancarios y se convierte a bolívares cuando conviene.
Por eso los créditos del Plan Renace no operan en el vacío. Se suman a un flujo constante de USDT que entra al país por vías alternas y que, en la práctica, financia buena parte de la reconstrucción que no pasa por la banca tradicional.
💰 4.000 viviendas y una factura de miles de millones
Vale recordar una cifra que ya circula en informes económicos: la recuperación tras los sismos podría requerir inversiones que rondan los US$21.000 millones. Ese número, comparado con cualquier plan de vivienda, deja claro que el esfuerzo público apenas cubre una fracción del hueco total.
Ahí es donde entran otros actores. Constructoras que necesitan importar cemento, cabillas o acabados. Comercios que quieren reponer inventario en dólares. Profesionales que cobran honorarios en divisas. Todos ellos terminan consultando el mismo termómetro: la cotización del paralelo y el spread que ofrece el P2P entre compra y venta de USDT.
🛡️ Banca digital: ganando terreno sin hacer ruido
Los trámites de crédito y el registro en el SAREN muestran algo interesante: el venezolano ya no le teme a la digitalidad. Pago móvil, transferencias inmediatas y aplicaciones bancarias son parte de la rutina. Ese mismo usuario es el que después salta a una plataforma P2P sin fricción, porque ya entendió que la interfaz es parecida y que el dinero también puede moverse sin colas.
La banca pública gana puntos cuando logra que un crédito llegue rápido y sin laberinto burocrático. Si ese nivel de eficiencia se traslada a más productos, la competencia por el bolsón de usuarios digitales se va a poner buena.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-y-el-plan-renace-la-letra-chica-para-el-dolar-y-el-p2p-826276
https://public.bnbstatic.com/image/pgc/20260916/c3fcd94940fe4471ac6ff6a2f492233a.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #PlanVenezuelaRenace #bancavenezolana #USDT #P2PVenezuela
Banco del Tesoro y el Plan Renace: la letra chica para el dólar y el P2P
📊 Del campamento a la escritura: qué anunció el Banco del Tesoro
La banca pública volvió a mover ficha en el Plan Venezuela Renace. Esta vez el Banco del Tesoro entregó nuevos financiamientos y documentación de propiedad a familias que quedaron sin techo tras el doble sismo del 24 de junio, según lo reseñado por medios del sector bancario nacional.
El caso más comentado es el de Eva Marina Marín Cardona, quien vivía en el urbanismo Hugo Chávez, en Catia La Mar, y vio ceder las paredes de su apartamento ese día. Después de pasar por el SAREN y cumplir con los recaudos, logró reubicarse en Montalbán junto a su esposo e hijo. En paralelo, otras seis familias alojadas en el campamento transitorio José Gervasio Artigas, en Catia, recibieron los papeles de sus nuevas viviendas en El Mirador de Caiza, en los Valles del Tuy.
La institución dejó claro que su rol es acompañar la meta gubernamental de entregar unas 4.000 viviendas antes de que cierre el año. Hasta ahí, la noticia es humana y hasta conmovedora. Pero en PitbullChain no nos quedamos en la foto del acto: nos interesa la otra mitad de la historia, la que se escribe en los tableros del mercado paralelo.
📈 Liquidez en bolívares: el efecto que casi nadie menciona
Cada crédito habitacional que sale por la ventana de un banco público es, en la práctica, dinero nuevo circulando en la economía. No es un cheque simbólico: es poder de compra que aterriza en un mercado donde la oferta de divisas sigue siendo corta y nerviosa.
¿Qué pasa cuando miles de familias empiezan a gastar en materiales, mudanza, enseres, permisos y transporte? Que buena parte de esos bolívares buscan refugio rápido. Y en Venezuela el refugio favorito sigue siendo el dólar, ya sea en efectivo, en cuenta o en USDT a través de un exchange P2P.
Traducido al día a día: si la inyección de recursos es gradual y ordenada, el mercado la digiere sin mayores sobresaltos. Si el ritmo se acelera y coincide con un BCV que no logra ampliar la oferta oficial de divisas, la brecha cambiaria tiende a estirarse y el P2P lo refleja en cuestión de horas.
🔎 La reconstrucción también se paga en cripto
Hay un detalle que se repite en cada emergencia venezolana: la diáspora. Familiares en Chile, Perú, Colombia o España mandan dinero para levantar paredes caídas. Y ese dinero, cada vez más, viaja en stablecoins. El USDT se convirtió en el riel por defecto para esas remesas informales: llega en minutos, no depende de corresponsales bancarios y se convierte a bolívares cuando conviene.
Por eso los créditos del Plan Renace no operan en el vacío. Se suman a un flujo constante de USDT que entra al país por vías alternas y que, en la práctica, financia buena parte de la reconstrucción que no pasa por la banca tradicional.
💰 4.000 viviendas y una factura de miles de millones
Vale recordar una cifra que ya circula en informes económicos: la recuperación tras los sismos podría requerir inversiones que rondan los US$21.000 millones. Ese número, comparado con cualquier plan de vivienda, deja claro que el esfuerzo público apenas cubre una fracción del hueco total.
Ahí es donde entran otros actores. Constructoras que necesitan importar cemento, cabillas o acabados. Comercios que quieren reponer inventario en dólares. Profesionales que cobran honorarios en divisas. Todos ellos terminan consultando el mismo termómetro: la cotización del paralelo y el spread que ofrece el P2P entre compra y venta de USDT.
🛡️ Banca digital: ganando terreno sin hacer ruido
Los trámites de crédito y el registro en el SAREN muestran algo interesante: el venezolano ya no le teme a la digitalidad. Pago móvil, transferencias inmediatas y aplicaciones bancarias son parte de la rutina. Ese mismo usuario es el que después salta a una plataforma P2P sin fricción, porque ya entendió que la interfaz es parecida y que el dinero también puede moverse sin colas.
La banca pública gana puntos cuando logra que un crédito llegue rápido y sin laberinto burocrático. Si ese nivel de eficiencia se traslada a más productos, la competencia por el bolsón de usuarios digitales se va a poner buena.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-y-el-plan-renace-la-letra-chica-para-el-dolar-y-el-p2p-826276
https://public.bnbstatic.com/image/pgc/20260916/c3fcd94940fe4471ac6ff6a2f492233a.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #PlanVenezuelaRenace #bancavenezolana #USDT #P2PVenezuela
24
·
--
Artículo
Banco del Tesoro: 10% en Macuto y Cubitt y su efecto en el P2P## Una alianza bancaria para aliviar la lista escolar
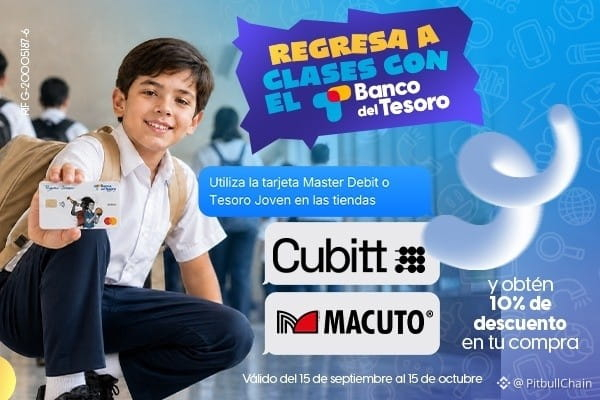
El Banco del Tesoro anunció una alianza comercial con las Tiendas Macuto y Cubitt de cara al nuevo año escolar. La mecánica es sencilla: entre el 15 de septiembre y el 15 de octubre, quienes paguen sus compras en esos comercios con cualquier tarjeta Master Debit emitida por la institución recibirán un 10% de descuento inmediato en caja. La promoción incluye las tarjetas temáticas del banco —Amigos de las Mascotas, Guacamayas, Tesoro Gamer— y la Tesoro Joven, pensada justamente para el público más joven.
La intención declarada del banco es meterle mano al presupuesto familiar en uno de los meses más costosos del calendario venezolano. Pero detrás del gancho comercial hay una jugada más de fondo: empujar el uso de los instrumentos de pago electrónicos del banco justo cuando las familias están decidiendo cómo y con qué dinero comprar útiles, uniformes y morrales.
## El regreso a clases venezolano se paga, en buena medida, en dólares
Quien tenga hijos en edad escolar lo sabe: la lista de útiles se cotiza prácticamente en paralelo al dólar. Papelerías, tiendas de uniformes y comercios de calzado suelen fijar precios en divisas, y muchas familias recurren a lo que tengan a mano: efectivo en billetes verdes, remesas que llegan por Zelle o Binance, o USDT que se convierte a bolívares minutos antes de pagar.
En ese contexto, un descuento del 10% no es poca cosa, pero tampoco es magia. La pregunta real es si compensa la diferencia entre pagar en efectivo a precio de dólar y pagar con tarjeta de débito al tipo de cambio oficial. Ahí está el verdadero cálculo que hace cada familia antes de llegar al punto de venta.
### La matemática que casi nadie escribe en el pizarrón
Cuando un comercio cotiza en dólares, el cliente que paga con tarjeta en bolívares normalmente lo hace a la tasa del BCV del día. Si esa tasa está por debajo de la referencia que usa el propio comercio para dolarizar, el comprador ya arranca en desventaja. Un 10% de rebaja funciona, en la práctica, como un colchón que absorbe buena parte de esa brecha.
Traducido a la vida real: si la lista escolar de un niño ronda los 150 dólares, el descuento equivale a unos 15 dólares de ahorro. Para una familia con dos o tres muchachos, la cifra ya se siente en el bolsillo. Claro, siempre que la tarjeta tenga saldo suficiente y que el comercio respete la promoción sin letra pequeña.
## Qué significa esto para el mercado P2P de USDT
Aquí es donde la noticia deja de ser una simple promoción de temporada y se vuelve interesante para nuestra audiencia. El descuento del Banco del Tesoro es, en esencia, un incentivo para mantener bolívares dentro del sistema bancario y usarlos a través de una tarjeta. Eso choca de frente con la lógica que ha dominado el ahorro venezolano en los últimos años: dolarizarse rápido y no dejar saldos en cuenta.
Para el operador P2P de USDT, el efecto puede ir en dos direcciones al mismo tiempo:
- **Más conversiones de USDT a bolívares.** Quien quiera aprovechar el 10% necesita saldo en su cuenta. Eso puede traducirse en más órdenes de venta de USDT por VES en plataformas P2P durante las semanas de la promo, con la consecuente presión sobre la tasa.
- **Más comerciantes buscando refugio.** Si Macuto y Cubitt reciben un volumen mayor de pagos en bolívares, esos comercios tendrán más caja en moneda local y, como cualquier negocio sensato en Venezuela, querrán convertir parte a USDT para no perder valor. Eso empuja demanda de stablecoins.
El resultado neto depende de cuál de las dos fuerzas pese más en la semana. Lo que sí es seguro es que la actividad P2P alrededor de la tasa VES/USDT se va a mover durante el mes escolar, y los spreads pueden estrecharse o ampliarse según el flujo.
### Tarjetas temáticas, adopción digital y la pelea por el usuario
No es casual que el banco haya puesto el foco en sus plásticos temáticos y en la Tesoro Joven. En un país donde la bancarización digital avanzó a golpe de pandemia y de plataformas como Pago Móvil, la competencia entre bancos ya no es por captar depósitos, sino por quedarse con el uso transaccional diario. Cada compra con tarjeta es un dato, una comisión y una razón para que el cliente no se vaya.
Hay que reconocer, además, que este tipo de alianzas con comercios de alto tráfico escolar puede empujar a usuarios que hoy son puramente cash o cripto a probar el débito. Y una vez que alguien cobra un descuento del 10% sin complicaciones, es probable que repita.
## Nuestra lectura desde PitbullChain
La recomendación es simple: antes de salir a comprar, haga la cuenta completa. Compare el precio final usando dólares en efectivo, el precio pagando con tarjeta al tipo BCV con el descuento aplicado y el costo de convertir USDT a bolívares en el P2P (incluyendo comisión y spread). En muchos casos el 10% del Tesoro ganará; en otros, la comodidad del efectivo o de una stablecoin seguirá mandando.
Lo importante es que este anuncio confirma una tendencia que venimos siguiendo: la banca venezolana está aprendiendo a competir con el ecosistema cripto usando sus propias armas —descuentos, cashback y promociones— en lugar de ignorarlo. Para el usuario, eso es buena noticia. Más competencia significa mejores precios, y más opciones para estirar el presupuesto escolar sin renunciar a la eficiencia del P2P.
Eso sí: guarde su factura, revise las condiciones de la promoción y confirme que el comercio aplica el descuento antes de pasar la tarjeta. Las alianzas de temporada suelen tener topes, tiendas específicas y fechas que no se prorrogan.
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #regresoaclasesVenezuela #TiendasMacuto #Cubitt #USDTVenezuela
Banco del Tesoro: 10% en Macuto y Cubitt y su efecto en el P2P
## Una alianza bancaria para aliviar la lista escolar
El Banco del Tesoro anunció una alianza comercial con las Tiendas Macuto y Cubitt de cara al nuevo año escolar. La mecánica es sencilla: entre el 15 de septiembre y el 15 de octubre, quienes paguen sus compras en esos comercios con cualquier tarjeta Master Debit emitida por la institución recibirán un 10% de descuento inmediato en caja. La promoción incluye las tarjetas temáticas del banco —Amigos de las Mascotas, Guacamayas, Tesoro Gamer— y la Tesoro Joven, pensada justamente para el público más joven.
La intención declarada del banco es meterle mano al presupuesto familiar en uno de los meses más costosos del calendario venezolano. Pero detrás del gancho comercial hay una jugada más de fondo: empujar el uso de los instrumentos de pago electrónicos del banco justo cuando las familias están decidiendo cómo y con qué dinero comprar útiles, uniformes y morrales.
## El regreso a clases venezolano se paga, en buena medida, en dólares
Quien tenga hijos en edad escolar lo sabe: la lista de útiles se cotiza prácticamente en paralelo al dólar. Papelerías, tiendas de uniformes y comercios de calzado suelen fijar precios en divisas, y muchas familias recurren a lo que tengan a mano: efectivo en billetes verdes, remesas que llegan por Zelle o Binance, o USDT que se convierte a bolívares minutos antes de pagar.
En ese contexto, un descuento del 10% no es poca cosa, pero tampoco es magia. La pregunta real es si compensa la diferencia entre pagar en efectivo a precio de dólar y pagar con tarjeta de débito al tipo de cambio oficial. Ahí está el verdadero cálculo que hace cada familia antes de llegar al punto de venta.
### La matemática que casi nadie escribe en el pizarrón
Cuando un comercio cotiza en dólares, el cliente que paga con tarjeta en bolívares normalmente lo hace a la tasa del BCV del día. Si esa tasa está por debajo de la referencia que usa el propio comercio para dolarizar, el comprador ya arranca en desventaja. Un 10% de rebaja funciona, en la práctica, como un colchón que absorbe buena parte de esa brecha.
Traducido a la vida real: si la lista escolar de un niño ronda los 150 dólares, el descuento equivale a unos 15 dólares de ahorro. Para una familia con dos o tres muchachos, la cifra ya se siente en el bolsillo. Claro, siempre que la tarjeta tenga saldo suficiente y que el comercio respete la promoción sin letra pequeña.
## Qué significa esto para el mercado P2P de USDT
Aquí es donde la noticia deja de ser una simple promoción de temporada y se vuelve interesante para nuestra audiencia. El descuento del Banco del Tesoro es, en esencia, un incentivo para mantener bolívares dentro del sistema bancario y usarlos a través de una tarjeta. Eso choca de frente con la lógica que ha dominado el ahorro venezolano en los últimos años: dolarizarse rápido y no dejar saldos en cuenta.
Para el operador P2P de USDT, el efecto puede ir en dos direcciones al mismo tiempo:
- **Más conversiones de USDT a bolívares.** Quien quiera aprovechar el 10% necesita saldo en su cuenta. Eso puede traducirse en más órdenes de venta de USDT por VES en plataformas P2P durante las semanas de la promo, con la consecuente presión sobre la tasa.
- **Más comerciantes buscando refugio.** Si Macuto y Cubitt reciben un volumen mayor de pagos en bolívares, esos comercios tendrán más caja en moneda local y, como cualquier negocio sensato en Venezuela, querrán convertir parte a USDT para no perder valor. Eso empuja demanda de stablecoins.
El resultado neto depende de cuál de las dos fuerzas pese más en la semana. Lo que sí es seguro es que la actividad P2P alrededor de la tasa VES/USDT se va a mover durante el mes escolar, y los spreads pueden estrecharse o ampliarse según el flujo.
### Tarjetas temáticas, adopción digital y la pelea por el usuario
No es casual que el banco haya puesto el foco en sus plásticos temáticos y en la Tesoro Joven. En un país donde la bancarización digital avanzó a golpe de pandemia y de plataformas como Pago Móvil, la competencia entre bancos ya no es por captar depósitos, sino por quedarse con el uso transaccional diario. Cada compra con tarjeta es un dato, una comisión y una razón para que el cliente no se vaya.
Hay que reconocer, además, que este tipo de alianzas con comercios de alto tráfico escolar puede empujar a usuarios que hoy son puramente cash o cripto a probar el débito. Y una vez que alguien cobra un descuento del 10% sin complicaciones, es probable que repita.
## Nuestra lectura desde PitbullChain
La recomendación es simple: antes de salir a comprar, haga la cuenta completa. Compare el precio final usando dólares en efectivo, el precio pagando con tarjeta al tipo BCV con el descuento aplicado y el costo de convertir USDT a bolívares en el P2P (incluyendo comisión y spread). En muchos casos el 10% del Tesoro ganará; en otros, la comodidad del efectivo o de una stablecoin seguirá mandando.
Lo importante es que este anuncio confirma una tendencia que venimos siguiendo: la banca venezolana está aprendiendo a competir con el ecosistema cripto usando sus propias armas —descuentos, cashback y promociones— en lugar de ignorarlo. Para el usuario, eso es buena noticia. Más competencia significa mejores precios, y más opciones para estirar el presupuesto escolar sin renunciar a la eficiencia del P2P.
Eso sí: guarde su factura, revise las condiciones de la promoción y confirme que el comercio aplica el descuento antes de pasar la tarjeta. Las alianzas de temporada suelen tener topes, tiendas específicas y fechas que no se prorrogan.

📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #regresoaclasesVenezuela #TiendasMacuto #Cubitt #USDTVenezuela
El Banco del Tesoro anunció una alianza comercial con las Tiendas Macuto y Cubitt de cara al nuevo año escolar. La mecánica es sencilla: entre el 15 de septiembre y el 15 de octubre, quienes paguen sus compras en esos comercios con cualquier tarjeta Master Debit emitida por la institución recibirán un 10% de descuento inmediato en caja. La promoción incluye las tarjetas temáticas del banco —Amigos de las Mascotas, Guacamayas, Tesoro Gamer— y la Tesoro Joven, pensada justamente para el público más joven.
La intención declarada del banco es meterle mano al presupuesto familiar en uno de los meses más costosos del calendario venezolano. Pero detrás del gancho comercial hay una jugada más de fondo: empujar el uso de los instrumentos de pago electrónicos del banco justo cuando las familias están decidiendo cómo y con qué dinero comprar útiles, uniformes y morrales.
## El regreso a clases venezolano se paga, en buena medida, en dólares
Quien tenga hijos en edad escolar lo sabe: la lista de útiles se cotiza prácticamente en paralelo al dólar. Papelerías, tiendas de uniformes y comercios de calzado suelen fijar precios en divisas, y muchas familias recurren a lo que tengan a mano: efectivo en billetes verdes, remesas que llegan por Zelle o Binance, o USDT que se convierte a bolívares minutos antes de pagar.
En ese contexto, un descuento del 10% no es poca cosa, pero tampoco es magia. La pregunta real es si compensa la diferencia entre pagar en efectivo a precio de dólar y pagar con tarjeta de débito al tipo de cambio oficial. Ahí está el verdadero cálculo que hace cada familia antes de llegar al punto de venta.
### La matemática que casi nadie escribe en el pizarrón
Cuando un comercio cotiza en dólares, el cliente que paga con tarjeta en bolívares normalmente lo hace a la tasa del BCV del día. Si esa tasa está por debajo de la referencia que usa el propio comercio para dolarizar, el comprador ya arranca en desventaja. Un 10% de rebaja funciona, en la práctica, como un colchón que absorbe buena parte de esa brecha.
Traducido a la vida real: si la lista escolar de un niño ronda los 150 dólares, el descuento equivale a unos 15 dólares de ahorro. Para una familia con dos o tres muchachos, la cifra ya se siente en el bolsillo. Claro, siempre que la tarjeta tenga saldo suficiente y que el comercio respete la promoción sin letra pequeña.
## Qué significa esto para el mercado P2P de USDT
Aquí es donde la noticia deja de ser una simple promoción de temporada y se vuelve interesante para nuestra audiencia. El descuento del Banco del Tesoro es, en esencia, un incentivo para mantener bolívares dentro del sistema bancario y usarlos a través de una tarjeta. Eso choca de frente con la lógica que ha dominado el ahorro venezolano en los últimos años: dolarizarse rápido y no dejar saldos en cuenta.
Para el operador P2P de USDT, el efecto puede ir en dos direcciones al mismo tiempo:
- **Más conversiones de USDT a bolívares.** Quien quiera aprovechar el 10% necesita saldo en su cuenta. Eso puede traducirse en más órdenes de venta de USDT por VES en plataformas P2P durante las semanas de la promo, con la consecuente presión sobre la tasa.
- **Más comerciantes buscando refugio.** Si Macuto y Cubitt reciben un volumen mayor de pagos en bolívares, esos comercios tendrán más caja en moneda local y, como cualquier negocio sensato en Venezuela, querrán convertir parte a USDT para no perder valor. Eso empuja demanda de stablecoins.
El resultado neto depende de cuál de las dos fuerzas pese más en la semana. Lo que sí es seguro es que la actividad P2P alrededor de la tasa VES/USDT se va a mover durante el mes escolar, y los spreads pueden estrecharse o ampliarse según el flujo.
### Tarjetas temáticas, adopción digital y la pelea por el usuario
No es casual que el banco haya puesto el foco en sus plásticos temáticos y en la Tesoro Joven. En un país donde la bancarización digital avanzó a golpe de pandemia y de plataformas como Pago Móvil, la competencia entre bancos ya no es por captar depósitos, sino por quedarse con el uso transaccional diario. Cada compra con tarjeta es un dato, una comisión y una razón para que el cliente no se vaya.
Hay que reconocer, además, que este tipo de alianzas con comercios de alto tráfico escolar puede empujar a usuarios que hoy son puramente cash o cripto a probar el débito. Y una vez que alguien cobra un descuento del 10% sin complicaciones, es probable que repita.
## Nuestra lectura desde PitbullChain
La recomendación es simple: antes de salir a comprar, haga la cuenta completa. Compare el precio final usando dólares en efectivo, el precio pagando con tarjeta al tipo BCV con el descuento aplicado y el costo de convertir USDT a bolívares en el P2P (incluyendo comisión y spread). En muchos casos el 10% del Tesoro ganará; en otros, la comodidad del efectivo o de una stablecoin seguirá mandando.
Lo importante es que este anuncio confirma una tendencia que venimos siguiendo: la banca venezolana está aprendiendo a competir con el ecosistema cripto usando sus propias armas —descuentos, cashback y promociones— en lugar de ignorarlo. Para el usuario, eso es buena noticia. Más competencia significa mejores precios, y más opciones para estirar el presupuesto escolar sin renunciar a la eficiencia del P2P.
Eso sí: guarde su factura, revise las condiciones de la promoción y confirme que el comercio aplica el descuento antes de pasar la tarjeta. Las alianzas de temporada suelen tener topes, tiendas específicas y fechas que no se prorrogan.

📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancodelTesoro #regresoaclasesVenezuela #TiendasMacuto #Cubitt #USDTVenezuela
3
·
--
El Banco del Tesoro, junto a otras siete entidades financieras, activó el programa especial de crédito social «Venezuela Renace» para atender a las familias que perdieron sus viviendas tras los sismos del pasado 24 de junio. Más allá de la ayuda social, esta iniciativa tiene un componente que llama la atención del ecosistema P2P: el precio del inmueble se liquidará en divisas. Esto abre una puerta a la reflexión sobre el rol del dólar y de las criptomonedas en la recuperación habitacional del país.
¿Qué es el Plan Venezuela Renace?
Se trata de un esquema de financiamiento preferencial impulsado por el Gobierno nacional, con el apoyo de la banca pública y privada. El objetivo es que las personas afectadas por los movimientos telúricos puedan adquirir una vivienda nueva o usada mediante un crédito social. La primera fase contempla la consignación de documentos por parte del comprador, incluyendo cédula de identidad, RIF, certificado de habitabilidad y constancias de ingresos. También se piden estados de cuenta bancarios para evaluar la capacidad de pago.
Lo novedoso no es solo el crédito, sino la condición expresa de que «el banco que elegiste liquidará el valor del inmueble en divisas al vendedor». Es decir, la transacción se pacta en moneda extranjera. Esto no es casualidad: en Venezuela, el dólar y el bolívar conviven en una economía bimonetaria, y el mercado inmobiliario históricamente se ha manejado en divisas.
Requisitos para optar al financiamiento
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-del-tesoro-paga-en-divisas-el-plan-de-vivienda-que-significa-para-el-p2p-232729
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #BancodelTesoro #Venezuela #USDT #P2P #creditosocial
61
·
--
Artículo
Tesoro Pagos: el Banco del Tesoro apuesta al cobro digital exprésEl Banco del Tesoro se metió de lleno en la pelea por el punto de venta digital venezolano. La institución presentó Tesoro Pagos, una herramienta pensada para que comercios de cualquier tamaño confirmen cobros sin tener que entrar a la cuenta bancaria ni perseguir comprobantes por WhatsApp. La propuesta es simple y directa: el negocio deja de ser un espectador de su propia caja y pasa a ver la transacción validada en el momento.
📊 Qué trae Tesoro Pagos sobre la mesa
La plataforma concentra en un solo entorno tres tareas que hasta ahora vivían separadas: la confirmación de pagos móviles, la generación de códigos QR y el procesamiento de cobros por C2P o débito inmediato. Todo desde cualquier entidad bancaria nacional y sin costo de afiliación ni de uso, según lo anunciado por el banco.
El punto fino está en la validación instantánea. Ya no hace falta llamar al titular de la cuenta, ni pedirle una captura de pantalla al cliente, ni abrir la banca en línea en plena cola del negocio. El comerciante ve el resultado de la operación en tiempo real y sigue despachando. Es una operatividad que se ofrece 24 horas, los 365 días del año.
📈 El detalle que más pesa: menos fricción, menos ruido
En un país donde la desconfianza en los comprobantes es casi cultural, una confirmación automática vale mucho. Durante años, el comercio venezolano se acostumbró a validar pagos con la vista: mirar la pantalla del cliente, anotar el número de referencia en un cuaderno, cruzar después con el estado de cuenta. Ese ritual cuesta tiempo, abre la puerta a errores y en el peor de los casos a estafas con capturas editadas. Herramientas que cierran esa brecha atacan un dolor real, no un capricho tecnológico.
🔎 Lo que sí resuelve y lo que no
Tesoro Pagos ordena el cobro en bolívares digitales. Lo que no hace —y conviene decirlo claro— es tocar el mundo cripto. No hay custodia de USDT, no hay conversión automática, no hay liquidación en stablecoins. Es una capa de confirmación sobre la banca tradicional, no un competidor de las rampas P2P. Quien espere otra cosa se va a decepcionar.
💰 El efecto real sobre el mercado P2P venezolano
Aquí es donde la noticia se vuelve interesante para la comunidad cripto. El ecosistema P2P venezolano, con Binance y otras plataformas a la cabeza, mueve volúmenes enormes de USDT contra bolívares, y buena parte de esas operaciones se resuelven con transferencias bancarias nacionales. Cada operación P2P arrastra el mismo problema de siempre: demostrar que el pago llegó. El comprobante es el rey del intercambio.
Si la validación instantánea se masifica, el intercambio gana velocidad y baja el riesgo de disputa. Un comerciante que acepta bolívares por su mercancía y luego busca USDT para protegerse de la devaluación puede cerrar el ciclo más rápido. Y un operador P2P que recibe transferencias puede confirmar en segundos, lo que reduce el tiempo en que su capital queda expuesto a una reversión o a un reclamo falso.
Ojo con el matiz: la herramienta es del Banco del Tesoro y aplica a sus flujos y a los de las entidades integradas. Si el comercio cobra en un banco que no está en la jugada, el beneficio se diluye. La utilidad real dependerá de la interoperabilidad, ese eterno cuello de botella de la banca venezolana.
🛡️ Dólar, precios y la lógica del comerciante
El comercio venezolano sigue pensando en dólares aunque cobre en bolívares. La referencia del BCV, la tasa paralela y el precio del USDT en el P2P conviven en la cabeza de cualquier bodeguero o ferretero a la hora de poner precio. Cualquier herramienta que acelere la rotación de inventario y reduzca el tiempo entre venta y cobro efectivo ayuda a defender margen en un entorno inflacionario.
Ahí está el valor silencioso de Tesoro Pagos: no compite con el USDT, compite con la lentitud. Y en una economía donde la velocidad del dinero vale tanto como su monto, eso no es poca cosa.
⚠️ La carrera silenciosa de la banca digital
El movimiento del Banco del Tesoro se suma a una tendencia clara: la banca venezolana quiere quedarse con el comercio de barrio antes de que otro lo haga. Pasarelas de pago, QR interbancario, C2P y débito inmediato son piezas de un mismo tablero. El premio es la data transaccional de miles de negocios pequeños que hoy operan medio a ciegas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/tesoro-pagos-el-banco-del-tesoro-apuesta-al-cobro-digital-expres-022933
https://public.bnbstatic.com/image/pgc/20260926/31896fe37bb246bba4740839a0ee22a6.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #TesoroPagos #BancodelTesoro #bancavenezolana #USDTVenezuela #P2PVenezuela
Tesoro Pagos: el Banco del Tesoro apuesta al cobro digital exprés
El Banco del Tesoro se metió de lleno en la pelea por el punto de venta digital venezolano. La institución presentó Tesoro Pagos, una herramienta pensada para que comercios de cualquier tamaño confirmen cobros sin tener que entrar a la cuenta bancaria ni perseguir comprobantes por WhatsApp. La propuesta es simple y directa: el negocio deja de ser un espectador de su propia caja y pasa a ver la transacción validada en el momento.
📊 Qué trae Tesoro Pagos sobre la mesa
La plataforma concentra en un solo entorno tres tareas que hasta ahora vivían separadas: la confirmación de pagos móviles, la generación de códigos QR y el procesamiento de cobros por C2P o débito inmediato. Todo desde cualquier entidad bancaria nacional y sin costo de afiliación ni de uso, según lo anunciado por el banco.
El punto fino está en la validación instantánea. Ya no hace falta llamar al titular de la cuenta, ni pedirle una captura de pantalla al cliente, ni abrir la banca en línea en plena cola del negocio. El comerciante ve el resultado de la operación en tiempo real y sigue despachando. Es una operatividad que se ofrece 24 horas, los 365 días del año.
📈 El detalle que más pesa: menos fricción, menos ruido
En un país donde la desconfianza en los comprobantes es casi cultural, una confirmación automática vale mucho. Durante años, el comercio venezolano se acostumbró a validar pagos con la vista: mirar la pantalla del cliente, anotar el número de referencia en un cuaderno, cruzar después con el estado de cuenta. Ese ritual cuesta tiempo, abre la puerta a errores y en el peor de los casos a estafas con capturas editadas. Herramientas que cierran esa brecha atacan un dolor real, no un capricho tecnológico.
🔎 Lo que sí resuelve y lo que no
Tesoro Pagos ordena el cobro en bolívares digitales. Lo que no hace —y conviene decirlo claro— es tocar el mundo cripto. No hay custodia de USDT, no hay conversión automática, no hay liquidación en stablecoins. Es una capa de confirmación sobre la banca tradicional, no un competidor de las rampas P2P. Quien espere otra cosa se va a decepcionar.
💰 El efecto real sobre el mercado P2P venezolano
Aquí es donde la noticia se vuelve interesante para la comunidad cripto. El ecosistema P2P venezolano, con Binance y otras plataformas a la cabeza, mueve volúmenes enormes de USDT contra bolívares, y buena parte de esas operaciones se resuelven con transferencias bancarias nacionales. Cada operación P2P arrastra el mismo problema de siempre: demostrar que el pago llegó. El comprobante es el rey del intercambio.
Si la validación instantánea se masifica, el intercambio gana velocidad y baja el riesgo de disputa. Un comerciante que acepta bolívares por su mercancía y luego busca USDT para protegerse de la devaluación puede cerrar el ciclo más rápido. Y un operador P2P que recibe transferencias puede confirmar en segundos, lo que reduce el tiempo en que su capital queda expuesto a una reversión o a un reclamo falso.
Ojo con el matiz: la herramienta es del Banco del Tesoro y aplica a sus flujos y a los de las entidades integradas. Si el comercio cobra en un banco que no está en la jugada, el beneficio se diluye. La utilidad real dependerá de la interoperabilidad, ese eterno cuello de botella de la banca venezolana.
🛡️ Dólar, precios y la lógica del comerciante
El comercio venezolano sigue pensando en dólares aunque cobre en bolívares. La referencia del BCV, la tasa paralela y el precio del USDT en el P2P conviven en la cabeza de cualquier bodeguero o ferretero a la hora de poner precio. Cualquier herramienta que acelere la rotación de inventario y reduzca el tiempo entre venta y cobro efectivo ayuda a defender margen en un entorno inflacionario.
Ahí está el valor silencioso de Tesoro Pagos: no compite con el USDT, compite con la lentitud. Y en una economía donde la velocidad del dinero vale tanto como su monto, eso no es poca cosa.
⚠️ La carrera silenciosa de la banca digital
El movimiento del Banco del Tesoro se suma a una tendencia clara: la banca venezolana quiere quedarse con el comercio de barrio antes de que otro lo haga. Pasarelas de pago, QR interbancario, C2P y débito inmediato son piezas de un mismo tablero. El premio es la data transaccional de miles de negocios pequeños que hoy operan medio a ciegas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/tesoro-pagos-el-banco-del-tesoro-apuesta-al-cobro-digital-expres-022933
https://public.bnbstatic.com/image/pgc/20260926/31896fe37bb246bba4740839a0ee22a6.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #TesoroPagos #BancodelTesoro #bancavenezolana #USDTVenezuela #P2PVenezuela
9
·
--
Artículo
Plan Venezuela Renace: ¿inyección de bolívares que impulsa el P2P y el dólar?## Crédito social, pero con olor a liquidez
El Gobierno nacional, a través del Banco del Tesoro, activó el Plan Venezuela Renace, un programa de créditos y subsidios directos para las familias que perdieron sus viviendas tras el doblete sísmico que sacudió al estado La Guaira. En un país con alta dolarización de facto, cualquier inyección de bolívares al sistema genera un efecto dominó: más liquidez, más presión sobre el tipo de cambio y, por supuesto, más movimiento en las mesas P2P de USDT.
Desde PitbullChain no solo vemos la noticia social; la leemos con lupa financiera. Cuando el Estado entrega créditos en moneda nacional a un grupo de ciudadanos, no es un hecho aislado: esos beneficiarios, muchos de ellos sin acceso a bienes en bolívares, terminan demandando dólares o criptomonedas para proteger el poder adquisitivo de ese dinero. Es ahí donde el mercado P2P se convierte en el gran termómetro de la economía real.
## ¿Cómo funciona el desembolso?
Según el viceministro Jimmy Berríos, los afectados reciben un subsidio directo que les permite preaprobar un crédito para la compra de una nueva vivienda. El caso del ciudadano Fresme Bonilla, que perdió su apartamento en Tanaguarenas, ilustra el proceso: la banca pública acompaña al beneficiario desde la documentación hasta el cierre de la operación. Sin embargo, la pregunta clave para nosotros es: ¿en qué moneda se otorgan estos créditos?
Si el desembolso es en bolívares a tasa oficial (BCV), el beneficiario recibe una cantidad que, en un contexto inflacionario, puede perder valor rápidamente. Por ello, muchos venezolanos han aprendido a refugiarse en activos digitales como una estrategia de supervivencia. El crédito social, entonces, puede terminar convirtiéndose en una demanda adicional de USDT en las plataformas P2P, lo que a su vez puede influir en la cotización de la moneda estadounidense en el mercado paralelo.
## Banca pública y cripto: una relación incipiente
El Banco del Tesoro es, históricamente, una de las instituciones más abiertas a la innovación financiera en Venezuela. Si bien no hay un anuncio oficial sobre entrega de créditos en criptomonedas, la infraestructura del sistema financiero nacional ha mostrado interés en la inclusión de activos digitales. Para PitbullChain, este tipo de programas sociales representan una oportunidad para que el Estado evalúe mecanismos de subsidio más eficientes, como los stablecoins atados al dólar.
Un crédito social entregado en USDT o USDC evitaría la pérdida de poder adquisitivo y eliminaría los costos de intermediación cambiaria. Además, facilitaría la compra de materiales de construcción, electrodomésticos y servicios, ya que muchas ferreterías y comercios en el país ya aceptan criptomonedas a través de plataformas de pago. La banca pública podría dar un salto cualitativo si integra esta opción en las próximas fases del plan.
## El impacto en el mercado P2P local
Históricamente, cada programa social que inyecta bolívares al pueblo termina generando un pico en las operaciones de cambio. Los beneficiarios, al recibir su crédito, suelen acudir a las casas de cambio o a plataformas como Binance P2P para adquirir dólares o USDT, pues necesitan protegerse de la inflación y, al mismo tiempo, realizar pagos en una economía que cotiza en divisas.
En las zonas afectadas del estado La Guaira, el comercio local ha sido golpeado, pero las remesas y las ayudas internacionales fluyen, en su mayoría, a través de criptomonedas. Por ello, el Plan Venezuela Renace no solo representa una esperanza para los damnificados, sino también un catalizador para el ecosistema P2P en esa región. Los vendedores de USDT reportan un aumento en la demanda durante las semanas posteriores a los anuncios gubernamentales de créditos.
## ¿Qué debería tomar en cuenta el Ejecutivo?
La intención de apoyar a las familias es loable, pero la implementación financiera es clave. Entregar créditos en bolívares de curso legal, sin anclar su valor, es pan para hoy y hambre para mañana. Una alternativa inteligente sería indexar los créditos a una canasta de bienes reales o a la tasa de cambio BCV con ajuste automático. Inclusive, el uso de contratos inteligentes podría dar transparencia al proceso: los fondos se liberarían directamente a los proveedores de bienes y servicios, evitando el desvío de dinero.
Desde la óptica de PitbullChain, toda medida económica debe pasar por el filtro de la sostenibilidad. No es solo dar créditos; es diseñar un sistema que proteja el valor del dinero del pueblo. La tecnología blockchain, con su trazabilidad, podría garantizar que cada bolívar o cada USDT llegue a la cuenta correcta, sin intermediarios que se queden en el camino.
## El dólar y las reservas internacionales
No perdamos el norte: la inyección de bolívares al circuito económico aumenta la presión sobre las reservas internacionales, pues el Banco Central debe sostener la tasa de cambio con dólares reales. Si el crédito se otorga en divisas, el impacto sería menor y la economía se estabilizaría más rápido. En un país sin reservas suficientes, la única forma de evitar que el dólar se dispare es reduciendo la emisión sin respaldo y usando activos digitales como colchón.
En las conversaciones de pasillo, se rumora que el propio Banco del Tesoro evalúa la creación de un monedero digital para sus operaciones. De ser cierto, sería una revolución para la banca pública y acercaría a Venezuela a un modelo similar al de otras naciones latinoamericanas que ya conviven con criptoactivos a nivel estatal.
## Lo que viene: reconstrucción con tokens
El Plan Venezuela Renace abre una puerta para repensar la ayuda social en el país. Si la experiencia piloto es exitosa, el siguiente paso podría ser un esquema de reconstrucción tokenizada: cada familia damnificada con un NFT que represente su derecho a crédito, canjeable por materiales o servicios, con trazabilidad pública. Así se eliminaría la burocracia y se generaría confianza en la población.
No obstante, somos realistas: el camino no será fácil. La infraestructura digital aún es incipiente, y muchos venezolanos mayores no manejan billeteras electrónicas. Pero así como se popularizó el P2P entre los más jóvenes, la tecnología financiera puede ser un puente para que los más vulnerables accedan a soluciones transparentes y de valor estable.
Mientras tanto, los ojos están puestos en La Guaira. Cada crédito entregado será seguido por el mercado P2P, que actuará como barómetro de la confianza. Si los beneficiarios logran convertir su subsidio en un hogar real sin perder poder adquisitivo, habremos avanzado. Si el dinero se evapora en la inflación, será otra lección aprendida a punta de necesidad. En PitbullChain seguiremos de cerca la evolución de este plan, con la calculadora en una mano y el ticket de compra de USDT en la otra.
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #PlanVenezuelaRenace #BancodelTesoro #P2PVenezuela #USDT #creditossociales
Plan Venezuela Renace: ¿inyección de bolívares que impulsa el P2P y el dólar?
## Crédito social, pero con olor a liquidez
El Gobierno nacional, a través del Banco del Tesoro, activó el Plan Venezuela Renace, un programa de créditos y subsidios directos para las familias que perdieron sus viviendas tras el doblete sísmico que sacudió al estado La Guaira. En un país con alta dolarización de facto, cualquier inyección de bolívares al sistema genera un efecto dominó: más liquidez, más presión sobre el tipo de cambio y, por supuesto, más movimiento en las mesas P2P de USDT.
Desde PitbullChain no solo vemos la noticia social; la leemos con lupa financiera. Cuando el Estado entrega créditos en moneda nacional a un grupo de ciudadanos, no es un hecho aislado: esos beneficiarios, muchos de ellos sin acceso a bienes en bolívares, terminan demandando dólares o criptomonedas para proteger el poder adquisitivo de ese dinero. Es ahí donde el mercado P2P se convierte en el gran termómetro de la economía real.
## ¿Cómo funciona el desembolso?
Según el viceministro Jimmy Berríos, los afectados reciben un subsidio directo que les permite preaprobar un crédito para la compra de una nueva vivienda. El caso del ciudadano Fresme Bonilla, que perdió su apartamento en Tanaguarenas, ilustra el proceso: la banca pública acompaña al beneficiario desde la documentación hasta el cierre de la operación. Sin embargo, la pregunta clave para nosotros es: ¿en qué moneda se otorgan estos créditos?
Si el desembolso es en bolívares a tasa oficial (BCV), el beneficiario recibe una cantidad que, en un contexto inflacionario, puede perder valor rápidamente. Por ello, muchos venezolanos han aprendido a refugiarse en activos digitales como una estrategia de supervivencia. El crédito social, entonces, puede terminar convirtiéndose en una demanda adicional de USDT en las plataformas P2P, lo que a su vez puede influir en la cotización de la moneda estadounidense en el mercado paralelo.
## Banca pública y cripto: una relación incipiente
El Banco del Tesoro es, históricamente, una de las instituciones más abiertas a la innovación financiera en Venezuela. Si bien no hay un anuncio oficial sobre entrega de créditos en criptomonedas, la infraestructura del sistema financiero nacional ha mostrado interés en la inclusión de activos digitales. Para PitbullChain, este tipo de programas sociales representan una oportunidad para que el Estado evalúe mecanismos de subsidio más eficientes, como los stablecoins atados al dólar.
Un crédito social entregado en USDT o USDC evitaría la pérdida de poder adquisitivo y eliminaría los costos de intermediación cambiaria. Además, facilitaría la compra de materiales de construcción, electrodomésticos y servicios, ya que muchas ferreterías y comercios en el país ya aceptan criptomonedas a través de plataformas de pago. La banca pública podría dar un salto cualitativo si integra esta opción en las próximas fases del plan.
## El impacto en el mercado P2P local
Históricamente, cada programa social que inyecta bolívares al pueblo termina generando un pico en las operaciones de cambio. Los beneficiarios, al recibir su crédito, suelen acudir a las casas de cambio o a plataformas como Binance P2P para adquirir dólares o USDT, pues necesitan protegerse de la inflación y, al mismo tiempo, realizar pagos en una economía que cotiza en divisas.
En las zonas afectadas del estado La Guaira, el comercio local ha sido golpeado, pero las remesas y las ayudas internacionales fluyen, en su mayoría, a través de criptomonedas. Por ello, el Plan Venezuela Renace no solo representa una esperanza para los damnificados, sino también un catalizador para el ecosistema P2P en esa región. Los vendedores de USDT reportan un aumento en la demanda durante las semanas posteriores a los anuncios gubernamentales de créditos.
## ¿Qué debería tomar en cuenta el Ejecutivo?
La intención de apoyar a las familias es loable, pero la implementación financiera es clave. Entregar créditos en bolívares de curso legal, sin anclar su valor, es pan para hoy y hambre para mañana. Una alternativa inteligente sería indexar los créditos a una canasta de bienes reales o a la tasa de cambio BCV con ajuste automático. Inclusive, el uso de contratos inteligentes podría dar transparencia al proceso: los fondos se liberarían directamente a los proveedores de bienes y servicios, evitando el desvío de dinero.
Desde la óptica de PitbullChain, toda medida económica debe pasar por el filtro de la sostenibilidad. No es solo dar créditos; es diseñar un sistema que proteja el valor del dinero del pueblo. La tecnología blockchain, con su trazabilidad, podría garantizar que cada bolívar o cada USDT llegue a la cuenta correcta, sin intermediarios que se queden en el camino.
## El dólar y las reservas internacionales
No perdamos el norte: la inyección de bolívares al circuito económico aumenta la presión sobre las reservas internacionales, pues el Banco Central debe sostener la tasa de cambio con dólares reales. Si el crédito se otorga en divisas, el impacto sería menor y la economía se estabilizaría más rápido. En un país sin reservas suficientes, la única forma de evitar que el dólar se dispare es reduciendo la emisión sin respaldo y usando activos digitales como colchón.
En las conversaciones de pasillo, se rumora que el propio Banco del Tesoro evalúa la creación de un monedero digital para sus operaciones. De ser cierto, sería una revolución para la banca pública y acercaría a Venezuela a un modelo similar al de otras naciones latinoamericanas que ya conviven con criptoactivos a nivel estatal.
## Lo que viene: reconstrucción con tokens
El Plan Venezuela Renace abre una puerta para repensar la ayuda social en el país. Si la experiencia piloto es exitosa, el siguiente paso podría ser un esquema de reconstrucción tokenizada: cada familia damnificada con un NFT que represente su derecho a crédito, canjeable por materiales o servicios, con trazabilidad pública. Así se eliminaría la burocracia y se generaría confianza en la población.
No obstante, somos realistas: el camino no será fácil. La infraestructura digital aún es incipiente, y muchos venezolanos mayores no manejan billeteras electrónicas. Pero así como se popularizó el P2P entre los más jóvenes, la tecnología financiera puede ser un puente para que los más vulnerables accedan a soluciones transparentes y de valor estable.
Mientras tanto, los ojos están puestos en La Guaira. Cada crédito entregado será seguido por el mercado P2P, que actuará como barómetro de la confianza. Si los beneficiarios logran convertir su subsidio en un hogar real sin perder poder adquisitivo, habremos avanzado. Si el dinero se evapora en la inflación, será otra lección aprendida a punta de necesidad. En PitbullChain seguiremos de cerca la evolución de este plan, con la calculadora en una mano y el ticket de compra de USDT en la otra.
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #PlanVenezuelaRenace #BancodelTesoro #P2PVenezuela #USDT #creditossociales
302
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#EtherGains70.9%InQ3
40,012 visualizaciones
517 participa(n) en el debate
2
#TreasuryLetsStatesFileStablecoinCertificationsEarly
868 visualizaciones
18 participa(n) en el debate
3
#US10YearYieldNears5.3%
76,071 visualizaciones
702 participa(n) en el debate
4
#DollarIndexHitsHighestSinceMay2025
13,466 visualizaciones
308 participa(n) en el debate
5
#USWeeklyJoblessClaimsFallTo197000
16,672 visualizaciones
308 participa(n) en el debate
6
#BitcoinETFsTake$6.34BillionInQ3
5,416 visualizaciones
53 participa(n) en el debate
7
#KoreaProposesTokenizingStocksAndBonds
46,982 visualizaciones
641 participa(n) en el debate
8
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
137,234 visualizaciones
1,374 participa(n) en el debate
9
#MicronBeatsEarningsLiftsGuidance
70,074 visualizaciones
1,002 participa(n) en el debate
10
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
47,750 visualizaciones
760 participa(n) en el debate