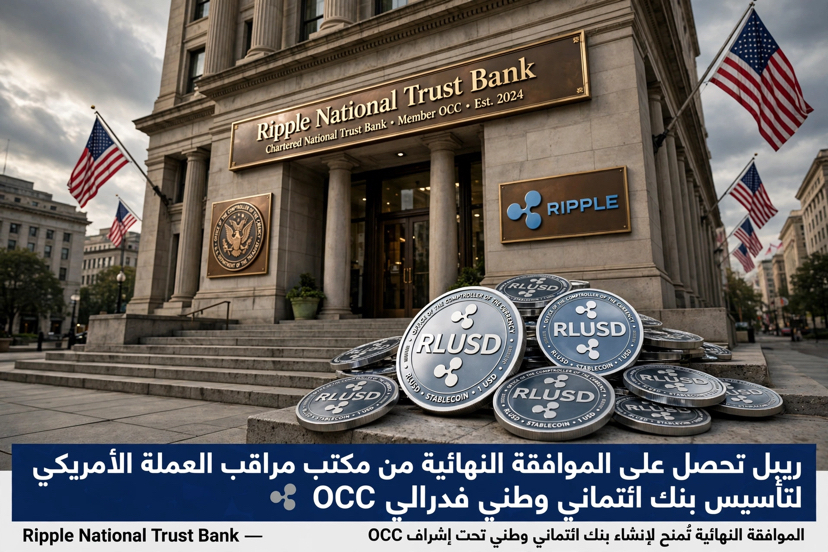
In einem historischen Schritt gab Ripple am 26. Oktober 2026 bekannt, die endgültige Genehmigung des US-amerikanischen Office of the Comptroller of the Currency (OCC) zur Gründung einer nationalen Treuhandbank unter dem Namen Ripple National Trust Bank erhalten zu haben. Mit dieser Entscheidung wandelt sich Ripple von einem Fintech-Unternehmen, das sich mit Aufsichtsbehörden juristische Auseinandersetzungen liefert, zu einem Finanzinstitut unter direkter Aufsicht des Bundes.
Was genau ist geschehen?
Die Geschichte begann im Dezember 2025, als das Office of the Comptroller of the Currency vier großen Unternehmen – Circle, Ripple, BitGo und Paxos – eine bedingte Genehmigung zur Gründung nationaler Treuhandbanken erteilte. Nach zehn Monaten eingehender Prüfung erhielt Ripple die endgültige Genehmigung und kann nun eine bundesstaatliche Bankeinrichtung gründen, die der Aufsicht der US-Regierung untersteht.
Laut der offiziellen Mitteilung des Unternehmens übernimmt die neue Bank drei Hauptaufgaben: die Verwaltung der getrennten Reserven, die den Stablecoin Ripple USD (RLUSD) decken, die treuhänderische Verwahrung der Sicherheiten zugunsten der Inhaber des Stablecoins sowie die treuhänderische Verwahrung digitaler Vermögenswerte für Institutionen.
Wichtig ist, darauf hinzuweisen, dass RLUSD weiterhin von der Standard Custody & Trust Company ausgegeben wird, einem Treuhandunternehmen mit beschränktem Geschäftszweck, das von der New York State Department of Financial Services (NYDFS) zugelassen ist. Die neue Bundesbank ergänzt die Verwaltung der Reserven um eine bundesstaatliche Aufsichtsebene. Dadurch werden die Risiken der Ausgabe von den Verwahrungsrisiken getrennt und das Vertrauen institutioneller Anleger gestärkt.
Was ist der Unterschied zwischen einer Treuhandbank und einer Geschäftsbank?
Dieser Punkt ist entscheidend, um die Entscheidung zu verstehen. Die Bank, deren Zulassung Ripple erhalten hat, ist keine herkömmliche Geschäftsbank. Es handelt sich um eine nationale Treuhandbank (National Trust Bank), eine zweckgebundene Einrichtung, die keine durch die Federal Deposit Insurance Corporation (FDIC) versicherten Einlagen entgegennehmen, keine Verbraucherkredite vergeben und keine Girokonten für Privatpersonen eröffnen darf.
Ihre Hauptaufgabe sind treuhänderische Dienstleistungen: die Verwahrung von Vermögenswerten, die Verwaltung von Reserven sowie Sicherheiten- und Verwahrungsdienstleistungen. Dieses Modell eignet sich besonders gut für Krypto-Unternehmen, da es sie den bundesstaatlichen Meldepflichten und regelmäßigen Prüfungen unterstellt, ohne sie in eine klassische Privatkundenbank zu verwandeln.
Warum gerade jetzt? Der GENIUS Act
Diese Genehmigung erfolgt nur zwei Monate vor dem Inkrafttreten des GENIUS Act im Januar 2027. Dabei handelt es sich um den ersten umfassenden bundesstaatlichen Rechtsrahmen zur Regulierung von Stablecoins für Zahlungen in den USA. Das Gesetz schreibt strenge Standards für Reserven, Transparenz, Prüfungen und Aufsicht vor.
Ripple, dessen Stablecoin RLUSD eine Marktkapitalisierung von rund 2,5 Milliarden US-Dollar erreicht hat, will bestens vorbereitet sein. Anstatt das Gesetz abzuwarten, ist das Unternehmen nun selbst Teil der Bankinfrastruktur geworden.
Circle und Ripple: derselbe Weg
Was bei Ripple geschieht, ist kein Einzelfall. Circle, der Herausgeber des Stablecoins USDC, erhielt bereits Anfang dieses Jahres dieselbe bundesstaatliche Zulassung. Die Botschaft aus Washington ist eindeutig: Stablecoins sind keine Konkurrenten der Banken mehr, sondern werden zu deren Erweiterung.
Der bekannte Spruch in der Krypto-Community – „Die Banken werden Krypto verhindern“ – hat sich vollständig ins Gegenteil verkehrt. Heute betreiben die Banken Krypto innerhalb ihrer eigenen Strukturen. Große Finanzinstitute, die im Umgang mit digitalen Vermögenswerten bisher gezögert haben, können nun vertrauensvoll mit einer von der OCC beaufsichtigten Einrichtung zusammenarbeiten.
Was bedeutet das für Anleger aus der Golfregion?
Für die Staaten des Golf-Kooperationsrats, insbesondere Kuwait, Saudi-Arabien und die Vereinigten Arabischen Emirate, die massiv in digitale Infrastruktur investieren, hat diese Entwicklung drei wichtige Auswirkungen:
Erstens stärkt sie die Legitimität von RLUSD als Stablecoin, der durch Reserven unter bundesstaatlicher Aufsicht gedeckt ist. Dadurch könnte er für Institutionen aus der Golfregion zur bevorzugten Option bei den von Ripple entwickelten grenzüberschreitenden Zahlungen werden.
Zweitens dürfte dieses Modell den Aufsichtsbehörden in der Golfregion als Vorbild dienen. Da etwa die kuwaitische Kapitalmarktaufsicht und die Dubai Financial Services Authority die Entwicklungen in den USA verfolgen, ist zu erwarten, dass wir in der Region ähnliche Zulassungen für digitale Treuhandbanken sehen werden.
Drittens sorgt die Trennung zwischen Brad Garlinghouse als Führungspersönlichkeit und der neuen institutionellen Infrastruktur für mehr Beständigkeit bei Ripple. Das Unternehmen ist nicht länger an eine einzelne Person gebunden, sondern ist zu einer Finanzinfrastruktur geworden.
Die Genehmigung der OCC für die Nationalbank von Ripple ist mehr als eine bloße Zulassungsmeldung. Sie verkündet das Ende der Konfrontation zwischen Krypto und Staat und den Beginn einer Phase der Integration. Stablecoins stehen nicht mehr am Rand des Finanzsystems, sondern in dessen Zentrum – unter dem Dach der Bundesregierung und nach denselben Standards wie etablierte Banken.