Warum River’s satUSD und satUSD+ unterschiedliche Oracle-Logik benötigen
Ein Stablecoin und sein gestaktes Wrapper-Token mögen eng miteinander verwandt erscheinen, doch sie als identische Assets zu behandeln, kann zu Preisproblemen führen.
Betrachten wir River’s satUSD und satUSD+.
satUSD ist der am Markt gehandelte Stablecoin.
Sein Preis kann durch Liquidität, Angebot und Nachfrage sowie vorübergehende Abweichungen von der angestrebten Kursbindung beeinflusst werden. DIA stellt Marktdaten-Feeds aus erster Hand bereit, die auf direkt von CEXs und DEXs bezogenen Daten basieren.
satUSD+ ist der renditetragende Wrapper.
Sein Wert hängt vom zugrunde liegenden satUSD ab, das durch die Staking-Position repräsentiert wird. Ein wenig liquider DEX-Pool spiegelt möglicherweise den aktuellen Rücknahmewert des Wrappers nicht genau wider.
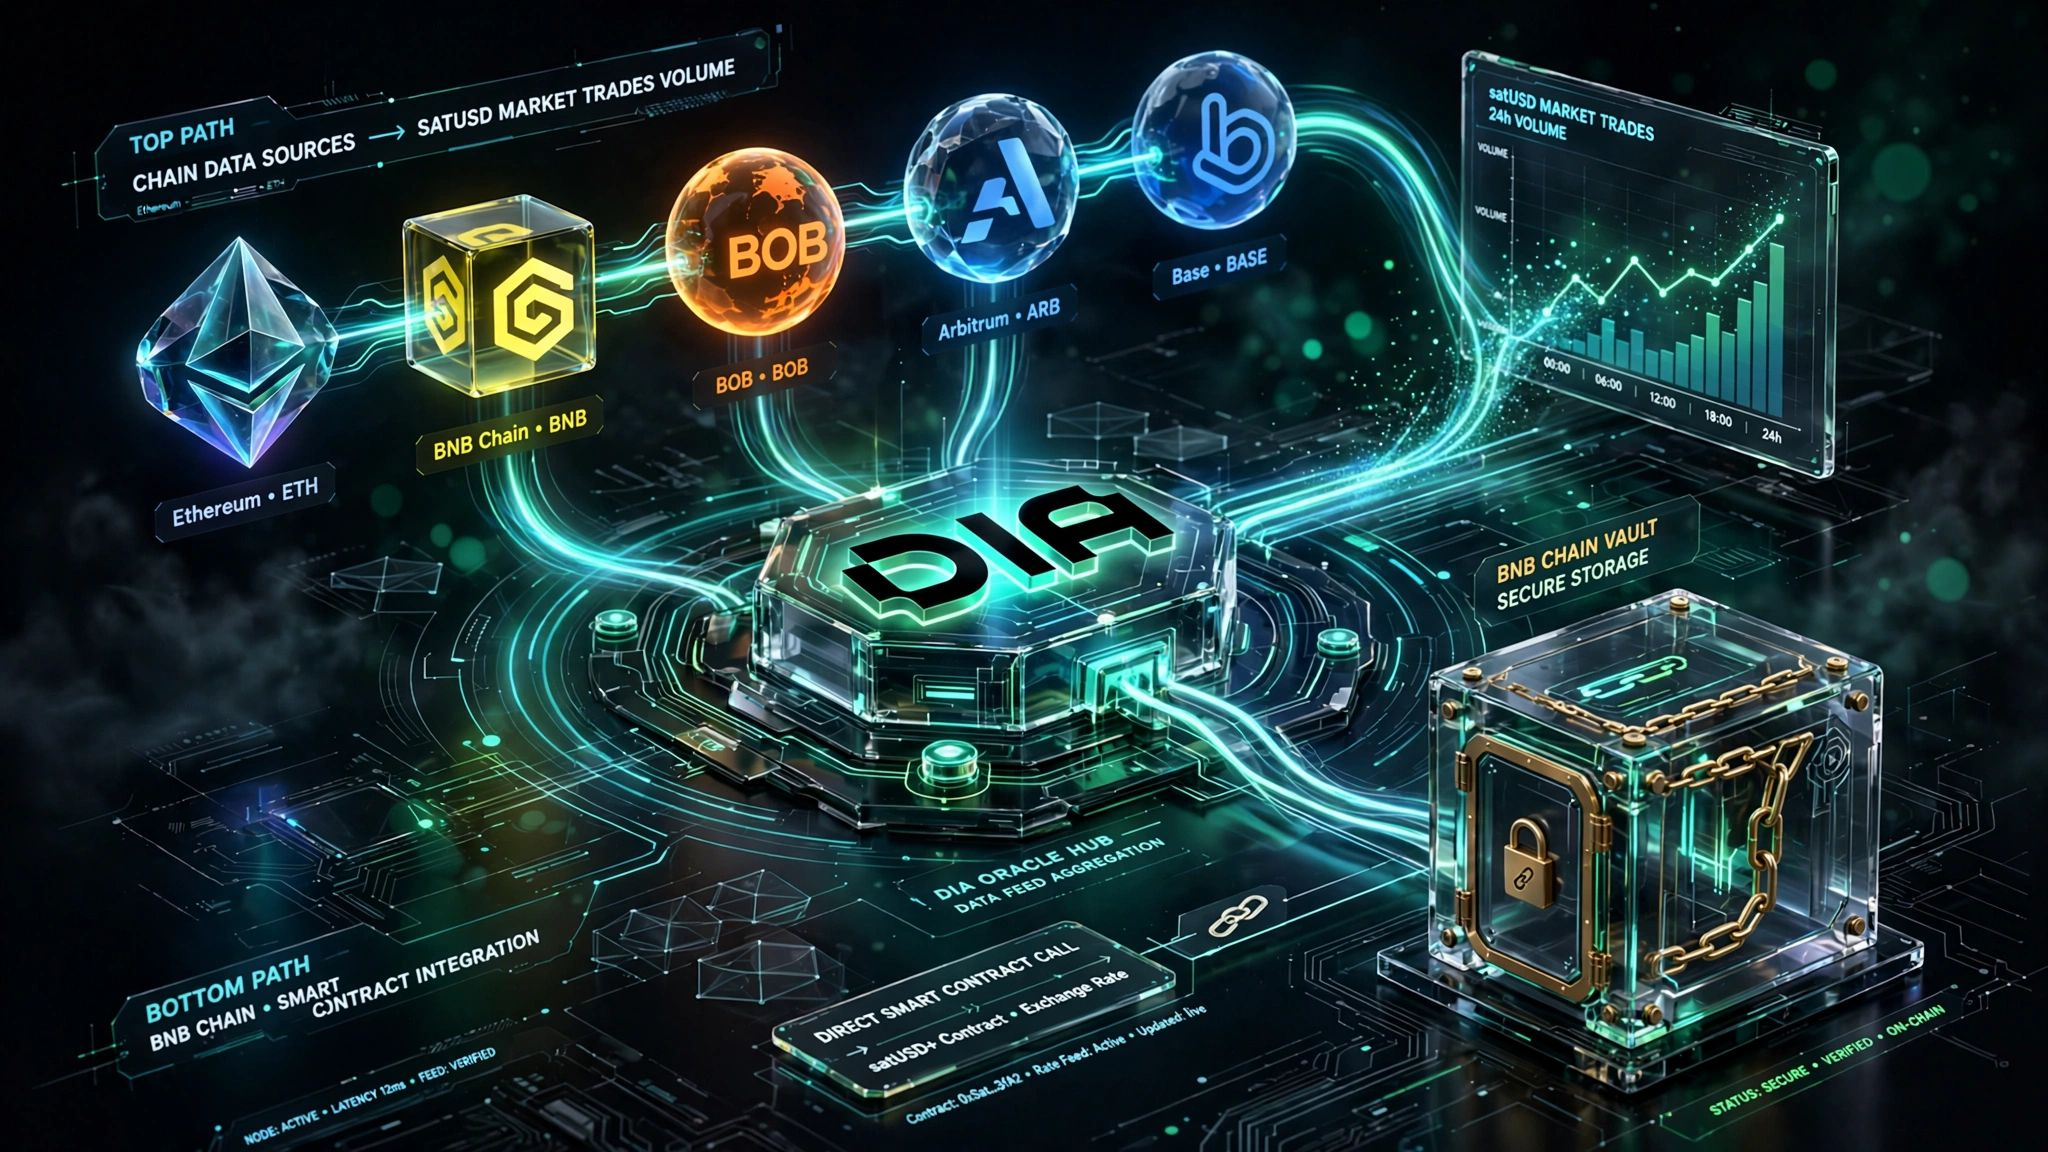
$DIA begegnet diesem Problem mit einem Contract-Exchange-Rate-Feed unter Verwendung von DIA Value. Der Feed liest den Rücknahmekurs von satUSD+ zu satUSD direkt aus dem Vault-Contract von River auf der BNB Chain aus.
Dadurch ergeben sich zwei unterschiedliche Bewertungsgrundlagen:
• satUSD: marktbasierte Preisbildung
• satUSD+: contractbasierter Umrechnungswert
Rivers Architektur erstreckt sich über Ethereum, BNB Chain, BOB, Arbitrum und Base. Daher ist diese Unterscheidung für Cross-Chain-DeFi-Anwendungen relevant.
Die übergeordnete Erkenntnis lautet: Die Oracle-Methodik sollte zur wirtschaftlichen Struktur des Assets passen. Marktpreise spiegeln Handelsbedingungen wider; Contract-Wechselkurse bilden die Onchain-Umrechnungsmechanismen ab.
Keine der beiden Methoden ist risikofrei, und ein contractbasierter Wert garantiert unter allen Bedingungen keine sofortige Rücknahme zu diesem Wert.
Bei renditetragenden Assets ist es genauso wichtig, den Rücknahmemechanismus zu verstehen, wie den Marktpreis zu verfolgen.
Ein Stablecoin und sein gestaktes Wrapper-Token mögen eng miteinander verwandt erscheinen, doch sie als identische Assets zu behandeln, kann zu Preisproblemen führen.
Betrachten wir River’s satUSD und satUSD+.
satUSD ist der am Markt gehandelte Stablecoin.
Sein Preis kann durch Liquidität, Angebot und Nachfrage sowie vorübergehende Abweichungen von der angestrebten Kursbindung beeinflusst werden. DIA stellt Marktdaten-Feeds aus erster Hand bereit, die auf direkt von CEXs und DEXs bezogenen Daten basieren.
satUSD+ ist der renditetragende Wrapper.
Sein Wert hängt vom zugrunde liegenden satUSD ab, das durch die Staking-Position repräsentiert wird. Ein wenig liquider DEX-Pool spiegelt möglicherweise den aktuellen Rücknahmewert des Wrappers nicht genau wider.
$DIA begegnet diesem Problem mit einem Contract-Exchange-Rate-Feed unter Verwendung von DIA Value. Der Feed liest den Rücknahmekurs von satUSD+ zu satUSD direkt aus dem Vault-Contract von River auf der BNB Chain aus.
Dadurch ergeben sich zwei unterschiedliche Bewertungsgrundlagen:
• satUSD: marktbasierte Preisbildung
• satUSD+: contractbasierter Umrechnungswert
Rivers Architektur erstreckt sich über Ethereum, BNB Chain, BOB, Arbitrum und Base. Daher ist diese Unterscheidung für Cross-Chain-DeFi-Anwendungen relevant.
Die übergeordnete Erkenntnis lautet: Die Oracle-Methodik sollte zur wirtschaftlichen Struktur des Assets passen. Marktpreise spiegeln Handelsbedingungen wider; Contract-Wechselkurse bilden die Onchain-Umrechnungsmechanismen ab.
Keine der beiden Methoden ist risikofrei, und ein contractbasierter Wert garantiert unter allen Bedingungen keine sofortige Rücknahme zu diesem Wert.
Bei renditetragenden Assets ist es genauso wichtig, den Rücknahmemechanismus zu verstehen, wie den Marktpreis zu verfolgen.