

Technologiewerte holten sich am Montag einen Teil ihrer Verluste zurück. Nicht alle und auch nicht bei allen. Der Nasdaq Composite stieg um 1,11 % auf 26.430,89 Punkte, und der S&P 500 legte um 0,41 % auf 7.690,73 Punkte zu. Der Dow Jones Industrial Average gab dagegen um 0,07 % auf 51.966,03 Punkte nach, und der Russell 2000 schaffte lediglich ein Plus von 0,3 % und schloss bei 2.729,09 Punkten. Diese Kluft sagt einiges aus. Ein genauerer Blick zeigt: An der Nasdaq fielen 2.647 Aktien, während 2.258 zulegten, und die meisten Mitglieder des S&P 500 schlossen im Minus.
Wer kaufte also? Vor allem Anleger, die auf Schnäppchen aus waren und darauf setzten, dass der KI-Investitionsboom die soliden Gewinne weiter stützen wird. Meta und Tesla legen ihre Zahlen später in dieser Woche vor. Die nächste Bewährungsprobe steht also in wenigen Tagen an, nicht erst in Monaten.
Die vergangene Woche war übel. Der S&P 500 verlor fast 2 % – die schlechteste Woche seit Ende Juni. Der Nasdaq 100 fiel um 5,5 % und verzeichnete damit seine schlechteste Woche seit April 2025. Informationstechnologie verlor mehr als 6 % und erlebte damit ebenfalls die schlechteste Woche seit April 2025. Die Anleger hatten eine ganze Auswahl an Sorgen und schienen von allem etwas zu nehmen: Wie die KI-Infrastruktur finanziert wird, wie viele Wettbewerber auf den Markt drängen und ob es in einigen Jahren zu einem Überangebot an Chips kommen könnte.
Hedgefonds blieben nicht lange untätig. Der Prime-Brokerage-Bereich von Goldman Sachs sagt, dass sie ihr Engagement in Technologiewerten in den fünf Handelssitzungen bis zum 15. Oktober so stark reduziert haben wie seit mindestens einem Jahrzehnt nicht mehr. Sie stießen Aktien während eines weltweiten Ausverkaufs ab, und Technologie war im selben Zeitraum die schwächste Gruppe im MSCI World Index. Ganz verschwunden sind sie allerdings nicht. Technologie macht noch immer 23,5 % von Goldmans globalem Prime-Brokerage-Portfolio aus – ein Wert im obersten Zehntel der vergangenen fünf Jahre.
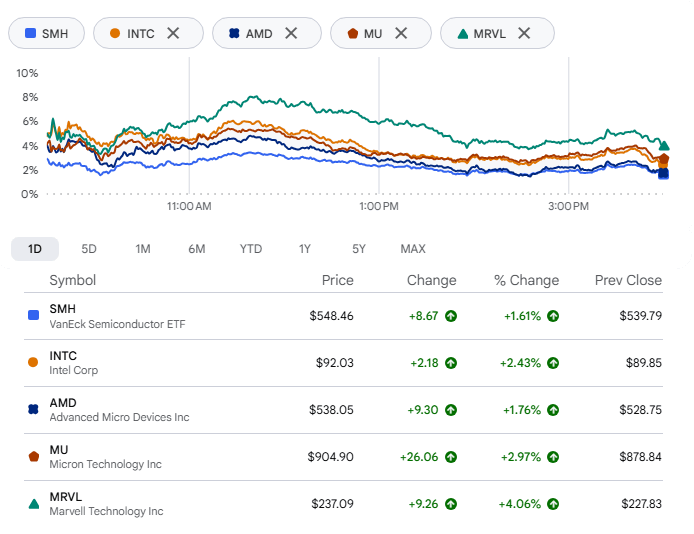
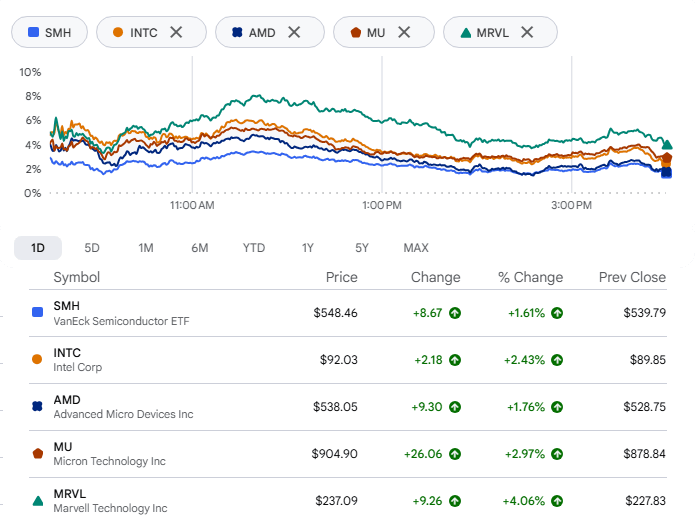
Halbleiter leisteten den größten Beitrag. Der VanEck Semiconductor ETF legte um 1,6 % zu und beendete damit endlich eine mehr als einwöchige Talfahrt. Intel, dessen Kurs in der Vorwoche noch um mehr als 14 % eingebrochen war, gewann 2 %, nachdem JPMorgan die Einstufung von „Underweight“ auf „Neutral“ angehoben hatte. AMD legte um 1,8 % zu, Micron um rund 3 %, und SanDisk sowie Marvell stiegen jeweils um mindestens 4 %. Gut. Aber übertreiben wir es nicht. Die Sorgen um die Finanzierung sind nicht verschwunden – erst recht nicht bei Neocloud-Unternehmen.
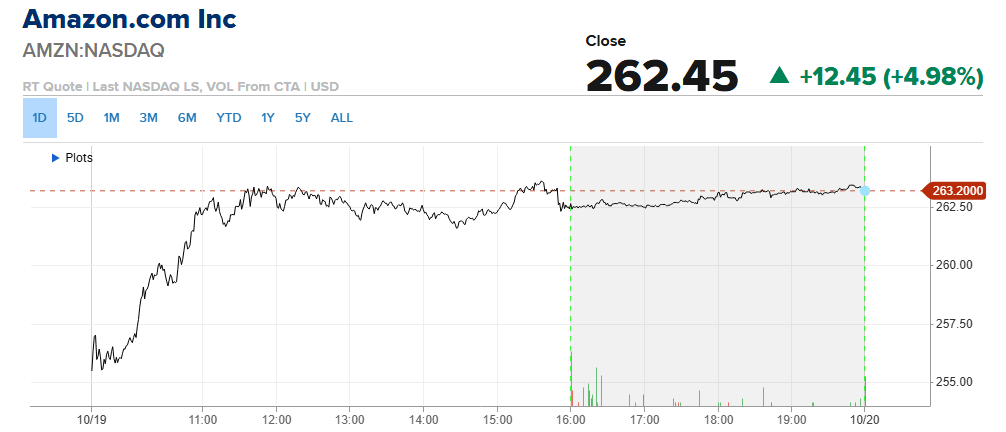
Amazon erwischte den besseren Tag. Die Aktie stieg zeitweise um bis zu 5 %, nachdem Morgan Stanley sie zu einem Favoriten erklärt und das Kursziel von 335 auf 350 Dollar angehoben hatte. Die Bank verwies auf fünf Katalysatoren. Verglichen mit dem Schlusskurs von 250 Dollar am Freitag entspricht das einem Aufwärtspotenzial von rund 40 %. Morgan Stanley setzt das pessimistische Szenario bei 220 Dollar und das optimistische bei 410 Dollar an und hält die Chancen auf Letzteres für drei zu eins. Der Großteil der Argumentation stützt sich auf AWS. Morgan Stanley erwartet nun, dass der Umsatz der Sparte 2027 um 47 % und 2028 um 42 % wächst, gegenüber zuvor 41 % und 37 %. Ein Grund dafür ist, dass Nvidia damit rechnet, dass AWS in diesen beiden Jahren insgesamt rund 2 Millionen GPUs einsetzen wird. Zudem erwartet die Bank, dass Amazon 2027 355 Milliarden Dollar und 2028 365 Milliarden Dollar ausgibt. Ihrer Ansicht nach unterschätzt der Markt weiterhin, wie stark AWS sowohl beim Wachstum als auch beim Gewinn zulegen kann. Die Ergebnisse des dritten Quartals werden am 29. Oktober veröffentlicht.
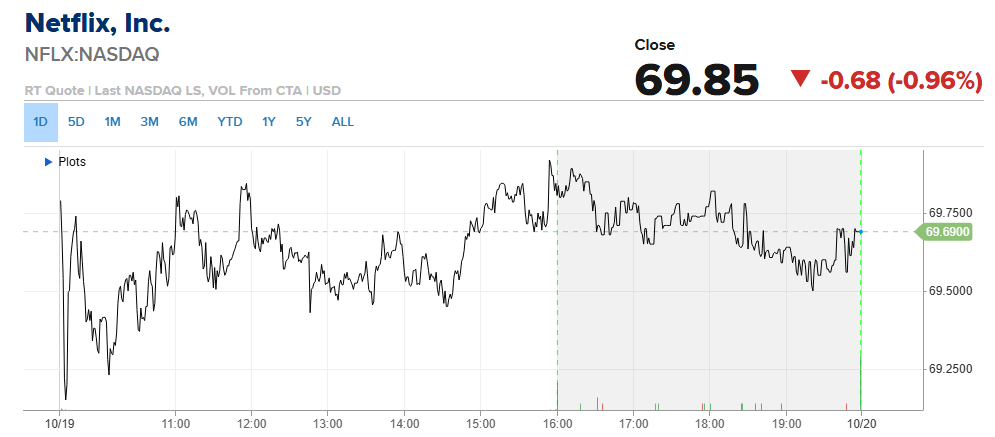
CoreWeave ist das warnende Beispiel. Die Aktie gab ihre anfänglichen Gewinne wieder ab und schloss 0,4 % im Minus, obwohl Goldman Sachs sie von „Neutral“ auf „Kaufen“ hochgestuft hatte. Eine Kaufempfehlung hat offenbar nur begrenzte Wirkung, wenn eine Aktie innerhalb einer Woche mehr als 25 % verloren hat – der stärkste Wochenrückgang seit November 2025. Auslöser waren Sorgen um die Verschuldung des Unternehmens.
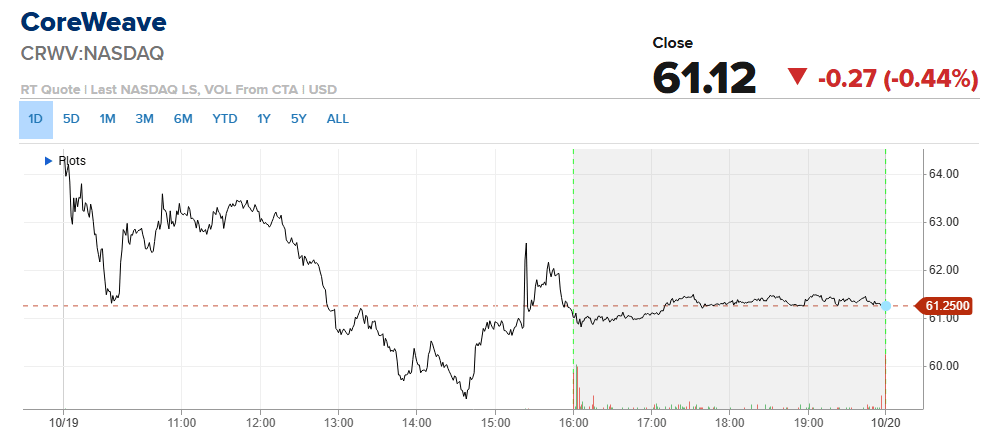
Finanzwerte mussten die größten Verluste hinnehmen. Der Sektor gab im nachmittäglichen Handel fast 1 % nach. Ameriprise verlor rund 4 %, nachdem Bank of America die Aktie um zwei Stufen auf „Underperform“ herabgestuft hatte. Als Gründe nannte die Bank den Abgang mehrerer großer Beraterteams und eine Verzinsung der Cash-Bestände, die, wie es die Bank formulierte, „das Gewinnwachstum belastet“. Wells Fargo fiel um mehr als 2 % und liegt in diesem Jahr über 12 % im Minus. Citigroup verlor rund 2 %, während JPMorgan und Bank of America jeweils knapp 2 % nachgaben.\
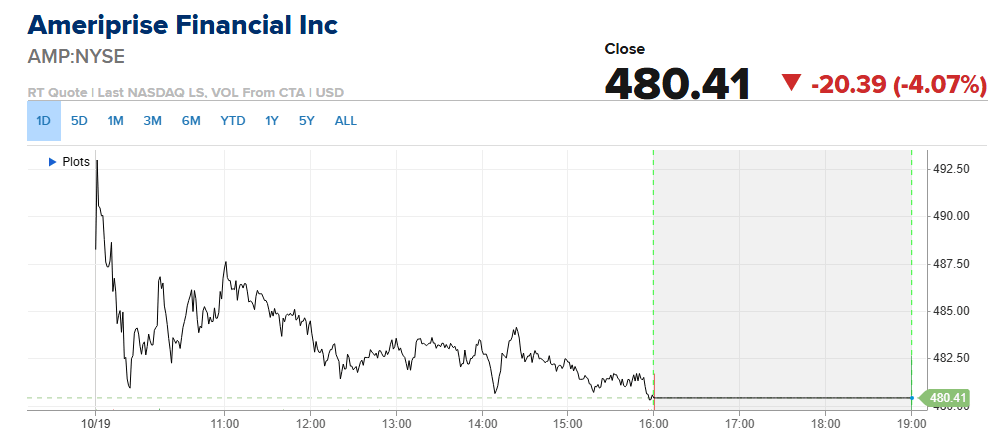
Netflix hat ein ganz anderes Problem. Die Zuschauer wenden sich anderen Angeboten zu, und bislang kommt nichts an die Anziehungskraft von „Adolescence“ aus dem Jahr 2025 heran. Laut Nielsen lag der Anteil von Netflix an der US-Fernsehnutzung im Juli bei 7,8 %, gegenüber 8,8 % ein Jahr zuvor. YouTube kam auf 14,2 %. Netflix baut rund 6 % seiner Belegschaft ab, ersetzt die für Inhalte zuständige Bela Bajaria durch den früheren Disney-Manager Peter Rice und muss zusehen, wie Filmchef Dan Lin das Unternehmen verlässt. Die Ergebnisse werden nach Börsenschluss am Dienstag veröffentlicht. Analysten erwarten laut von Reuters zitierten LSEG-Daten einen Umsatz von rund 12,87 Milliarden Dollar, etwa 12 % mehr als im Vorjahr. Das wäre das geringste Wachstum im dritten Quartal seit drei Jahren. Die Aktie liegt in diesem Jahr rund ein Viertel im Minus.
Sektoranalyse:
Sektoren mit der besten Entwicklung
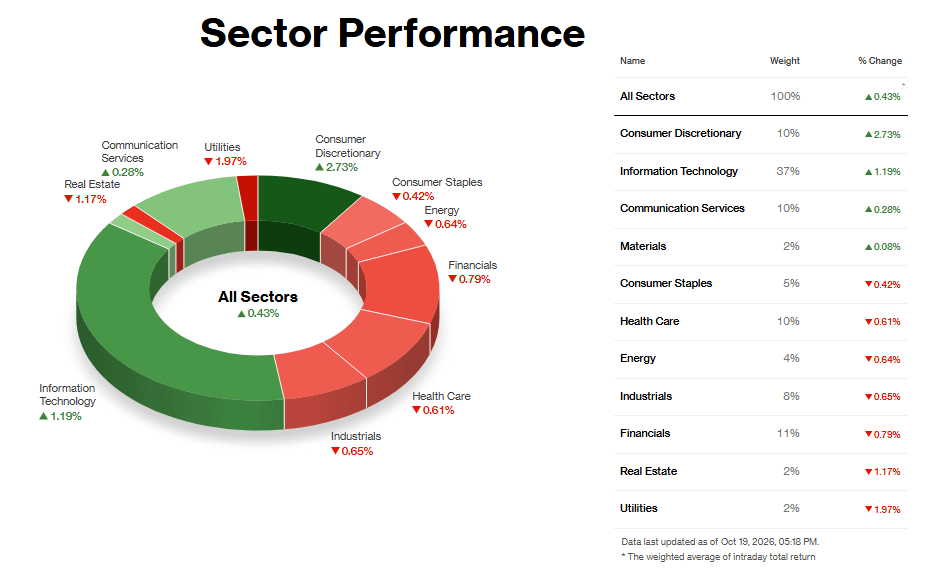
Zyklische Konsumgüter führten mit einem Plus von 2,73 %, wobei zwei Unternehmen den größten Teil des Anstiegs ausmachten. Amazon sprang um fast 5 %, nachdem Morgan Stanley die Aktie zu einem Favoriten erklärt und das Kursziel von 335 auf 350 Dollar angehoben hatte. Die Bank verwies auf das beschleunigte Wachstum von AWS, bessere Margen und KI-gestütztes Einkaufen. Tesla legte um knapp 4 % zu, da sich Händler vor den für Mittwoch erwarteten Ergebnissen positionierten. Spekulationen über eine Fusion mit SpaceX hielten sich unterdessen. Beide Aktien haben ein hohes Gewicht im Sektor. Das erklärt mit, wie dieser zulegen konnte, obwohl Whirlpool herabgestuft wurde und das Vertrauen der Hausbauer einbrach.
Informationstechnologie, mit einem Marktgewicht von 37 % der Schwergewichtssektor, legte um 1,19 % zu, als sich Halbleiterwerte nach einer brutalen Woche erholten. Der Philadelphia Semiconductor Index beendete eine acht Sitzungen andauernde Verlustserie – die längste seit 2008. Speicherchipwerte erhielten Auftrieb durch eine Prognose von SemiAnalysis, die für 2027 eine neue Rechenzentrumskapazität von 50 Gigawatt voraussagt. Micron, Nvidia und AMD legten allesamt zu, und eine Hochstufung von Intel auf „Neutral“ durch JPMorgan sorgte für zusätzlichen Rückenwind. Dennoch verlor der Sektor vergangene Woche angesichts massiver Verkäufe durch Hedgefonds mehr als 6 %. Das sieht daher eher nach einer Erholungspause als nach einem Trendwechsel aus.
Kommunikationsdienste legten leicht um 0,28 % zu, ohne dass es einen einzelnen maßgeblichen Kurstreiber gab. Der Sektor folgte der Erholung der Technologiewerte, während Meta vor der Veröffentlichung seiner Ergebnisse nachgab.
Sektoren mit der schlechtesten Entwicklung
Versorger fielen um 1,97 % und waren damit die schwächste Gruppe des Handelstags. Die Rendite zehnjähriger US-Staatsanleihen stieg auf etwa 5,14 %, während die Flucht in sichere Anlagen aus der Vorwoche nachließ. Anleihenähnliche Anlagen haben es schwer, mit Staatsanleihen zu konkurrieren, wenn diese so hohe Renditen abwerfen. Immobilienwerte gaben unter demselben Renditedruck um 1,17 % nach, zusätzlich belastet durch einen Wert von 29 beim Vertrauensindex der Hausbauer – der niedrigste Stand seit Juni 2012. Hudson Pacific brach nach einer Herabstufung durch Piper Sandler ein, die auf höhere Zinsen verwies.
Finanzwerte gaben um 0,79 % nach, und die Ursachen waren weniger eindeutig. Der Rückgang von JPMorgan zog den Dow ins Minus, und Bank of America stufte Ameriprise gleich um zwei Stufen auf „Underperform“ herab. Es gab keinen einzelnen Auslöser für die Schwäche der Gruppe, doch die höheren Renditen belasteten sie. Die Schwäche bei Versorgern und Immobilienwerten wirkt sektorenweit und zinsbedingt; bei Finanzwerten scheinen eher einzelne Aktien ausschlaggebend zu sein.
Ein guter Montag macht eine solche Woche nicht wett. In den nächsten Tagen legen rund 70 Unternehmen aus dem S&P 500 ihre Ergebnisse vor, allen voran Meta und Tesla. Was sie zu ihren KI-Ausgaben und deren Finanzierung sagen, wird mitentscheiden, ob diese Erholung von Dauer ist.