

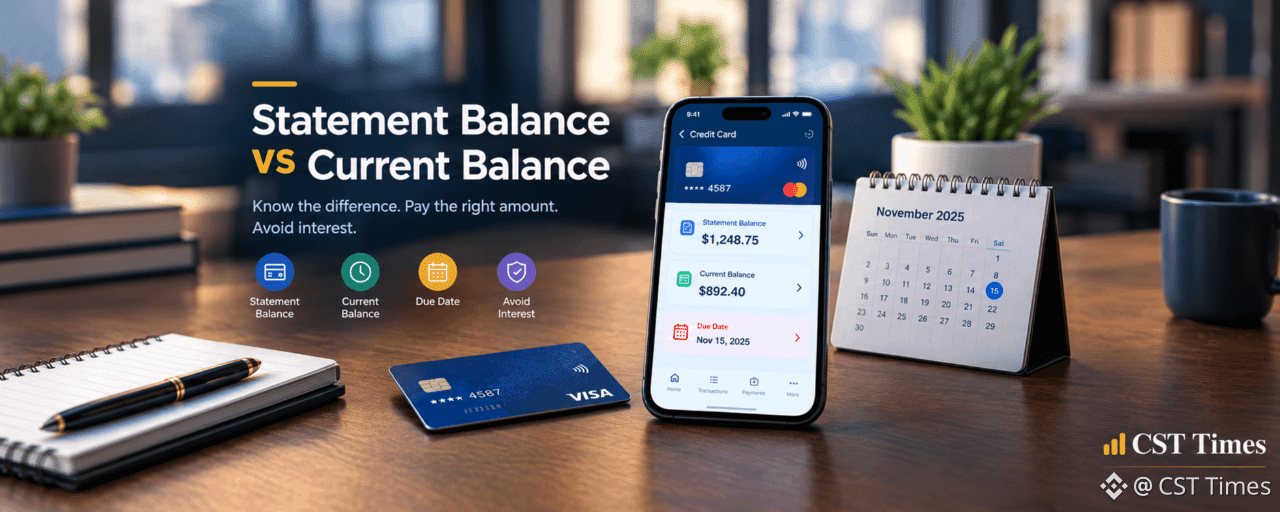

Kurz zusammengefasst:
Haben Sie schon einmal Ihre Kreditkarten-App geöffnet und festgestellt, dass sich Ihr Abrechnungssaldo von Ihrem aktuellen Saldo unterscheidet?
Das kann verwirrend sein, besonders wenn Sie herausfinden möchten, wie viel Sie tatsächlich zahlen müssen.
Die gute Nachricht ist, dass diese beiden Beträge unterschiedlichen Zwecken dienen.
Was ist der Abrechnungssaldo?
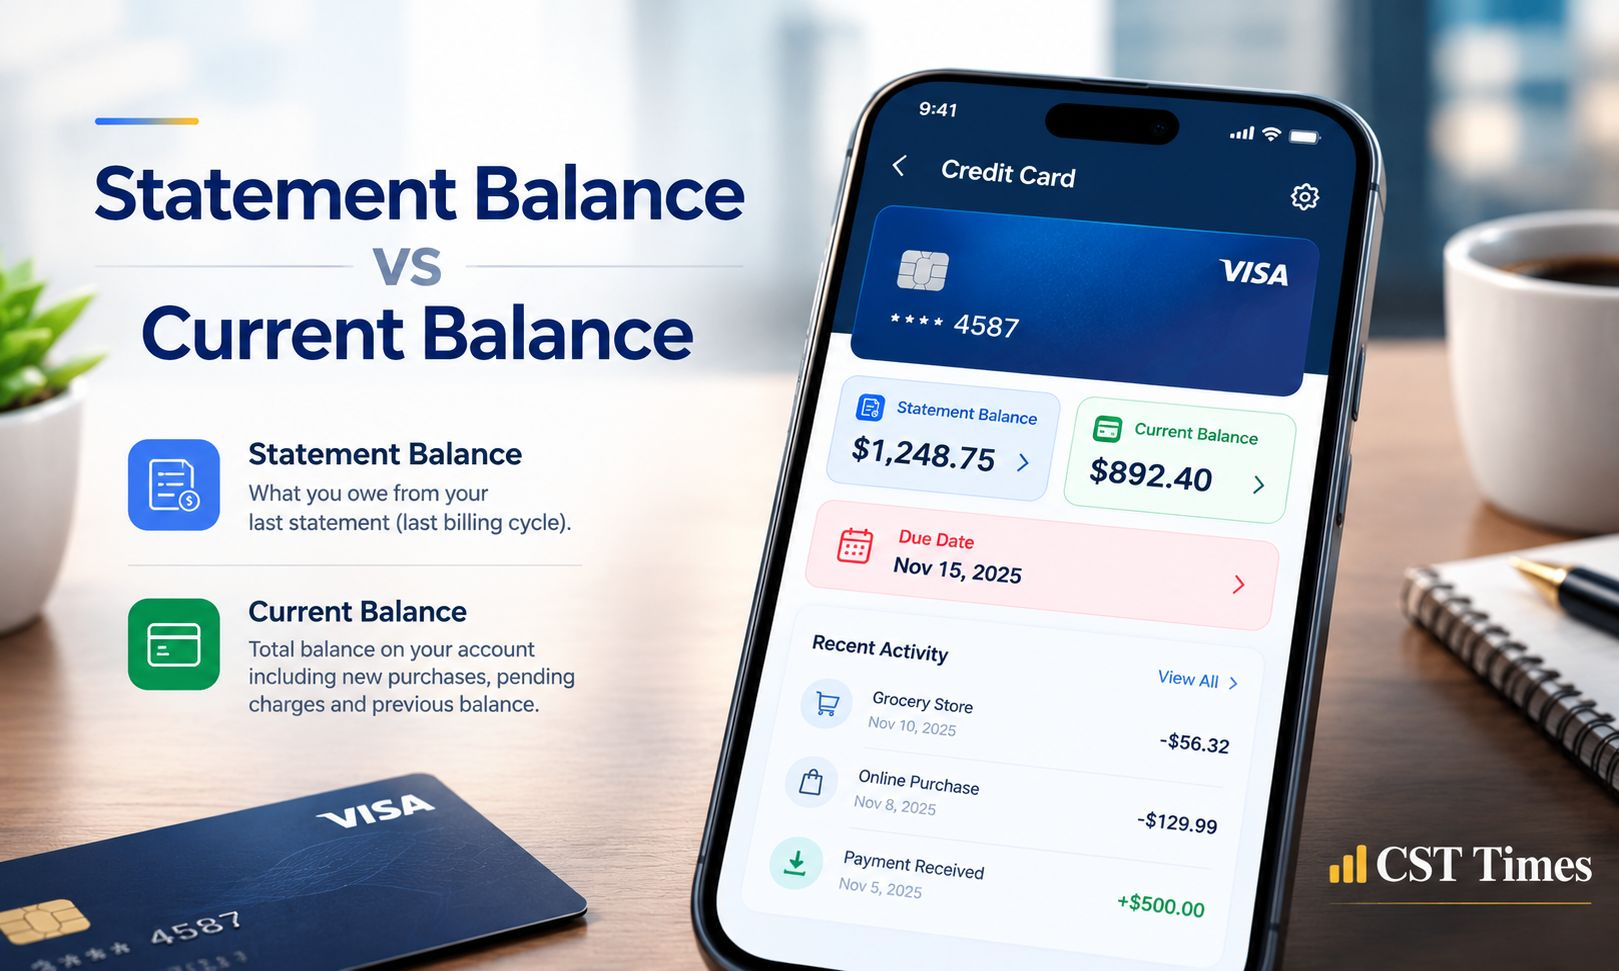
Der Abrechnungssaldo ist der Betrag, den Sie am Ende Ihres vorherigen Abrechnungszeitraums geschuldet haben. Er umfasst die Transaktionen, die auf dieser Kreditkartenabrechnung aufgeführt sind.
Dieser Betrag ist wichtig, weil er Ihnen zeigt, wie viel Sie bis zum Fälligkeitsdatum zahlen müssen. Je nach den Bedingungen Ihrer Karte und davon, ob Sie einen vorherigen Saldo übertragen haben, können Sie in der Regel Zinsen auf Einkäufe vermeiden, wenn Sie den vollständigen Abrechnungssaldo rechtzeitig begleichen.
Was ist der aktuelle Saldo?
Ihr aktueller Saldo zeigt die bis zu diesem Zeitpunkt auf Ihrem Konto verbuchten Transaktionen. Dazu können neue Einkäufe und Zahlungen gehören, die nach der Ausstellung Ihrer letzten Abrechnung erfolgt sind.
Deshalb kann Ihr aktueller Saldo höher oder niedriger sein als Ihr Abrechnungssaldo. Die Beträge können sich ändern, wenn Sie Ihre Karte nutzen und Zahlungen leisten.
Welchen Saldo sollten Sie begleichen?
Hier sind viele Karteninhaber verwirrt.
Wenn Sie Ihren aktuellen Saldo begleichen, können Sie einen größeren Teil Ihrer Schulden tilgen. Es ist jedoch nicht immer notwendig, den gesamten Betrag bis zum Fälligkeitsdatum zu zahlen, um Zinsen auf Einkäufe zu vermeiden.
Der Abrechnungssaldo ist normalerweise der entscheidende Betrag, den Sie im Blick behalten sollten. Frühere unbezahlte Salden, Zinsbelastungen und die Bedingungen Ihrer Karte können jedoch beeinflussen, wie viel Sie tatsächlich schulden.
Beachten Sie auch, dass die Zahlung nur des Mindestbetrags in der Regel nicht bedeutet, dass auf den Rest Ihres Saldos keine Zinsen anfallen.
Informieren Sie sich über Ihre Kreditkarte, bevor Sie eine Zahlung leisten
Wenn Sie den Unterschied zwischen diesen Salden kennen, können Sie Ihre Kreditkartenabrechnung sicherer lesen und häufige Zahlungsfehler vermeiden.
Weitere wichtige Themen sind, was nach einer Teilzahlung passiert, wie der Zeitpunkt einer Zahlung eine Rolle spielt und warum manchmal Zinsen anfallen, obwohl Sie bereits gezahlt haben.
Bei CST Times bereiten wir Themen rund um die persönlichen Finanzen in praktischen, leicht verständlichen Ratgebern auf, damit Leser fundiertere finanzielle Entscheidungen treffen können.
Die vollständige Erklärung, Zahlungsbeispiele und fünf praktische Regeln, die Ihnen bei der Entscheidung helfen, welchen Betrag Sie zahlen sollten, finden Sie in unserem ausführlichen Ratgeber:
Hinweis: Die Bedingungen und Zinsregeln für Kreditkarten unterscheiden sich je nach Anbieter. Prüfen Sie Ihren Kartenvertrag oder wenden Sie sich an Ihren Kartenanbieter, wenn Sie sich beim fälligen Betrag unsicher sind.
#PersonalFinance #CreditCard: #MoneyTips #FinancialLiberty #CSTTimes