Changpeng „CZ“ Zhao fasste eine weitreichende These zu den Kapitalmärkten in fünf Worten zusammen: „IPOs will move on chain.“ Sein Beitrag vom September 2026 enthielt weder einen Zeitplan noch Angaben zu einem Emittenten oder eine Ankündigung eines Binance-Produkts. Er sollte daher als Prognose verstanden werden – nicht als Bestätigung dafür, dass Binance selbst ein natives On-Chain-IPO startet.
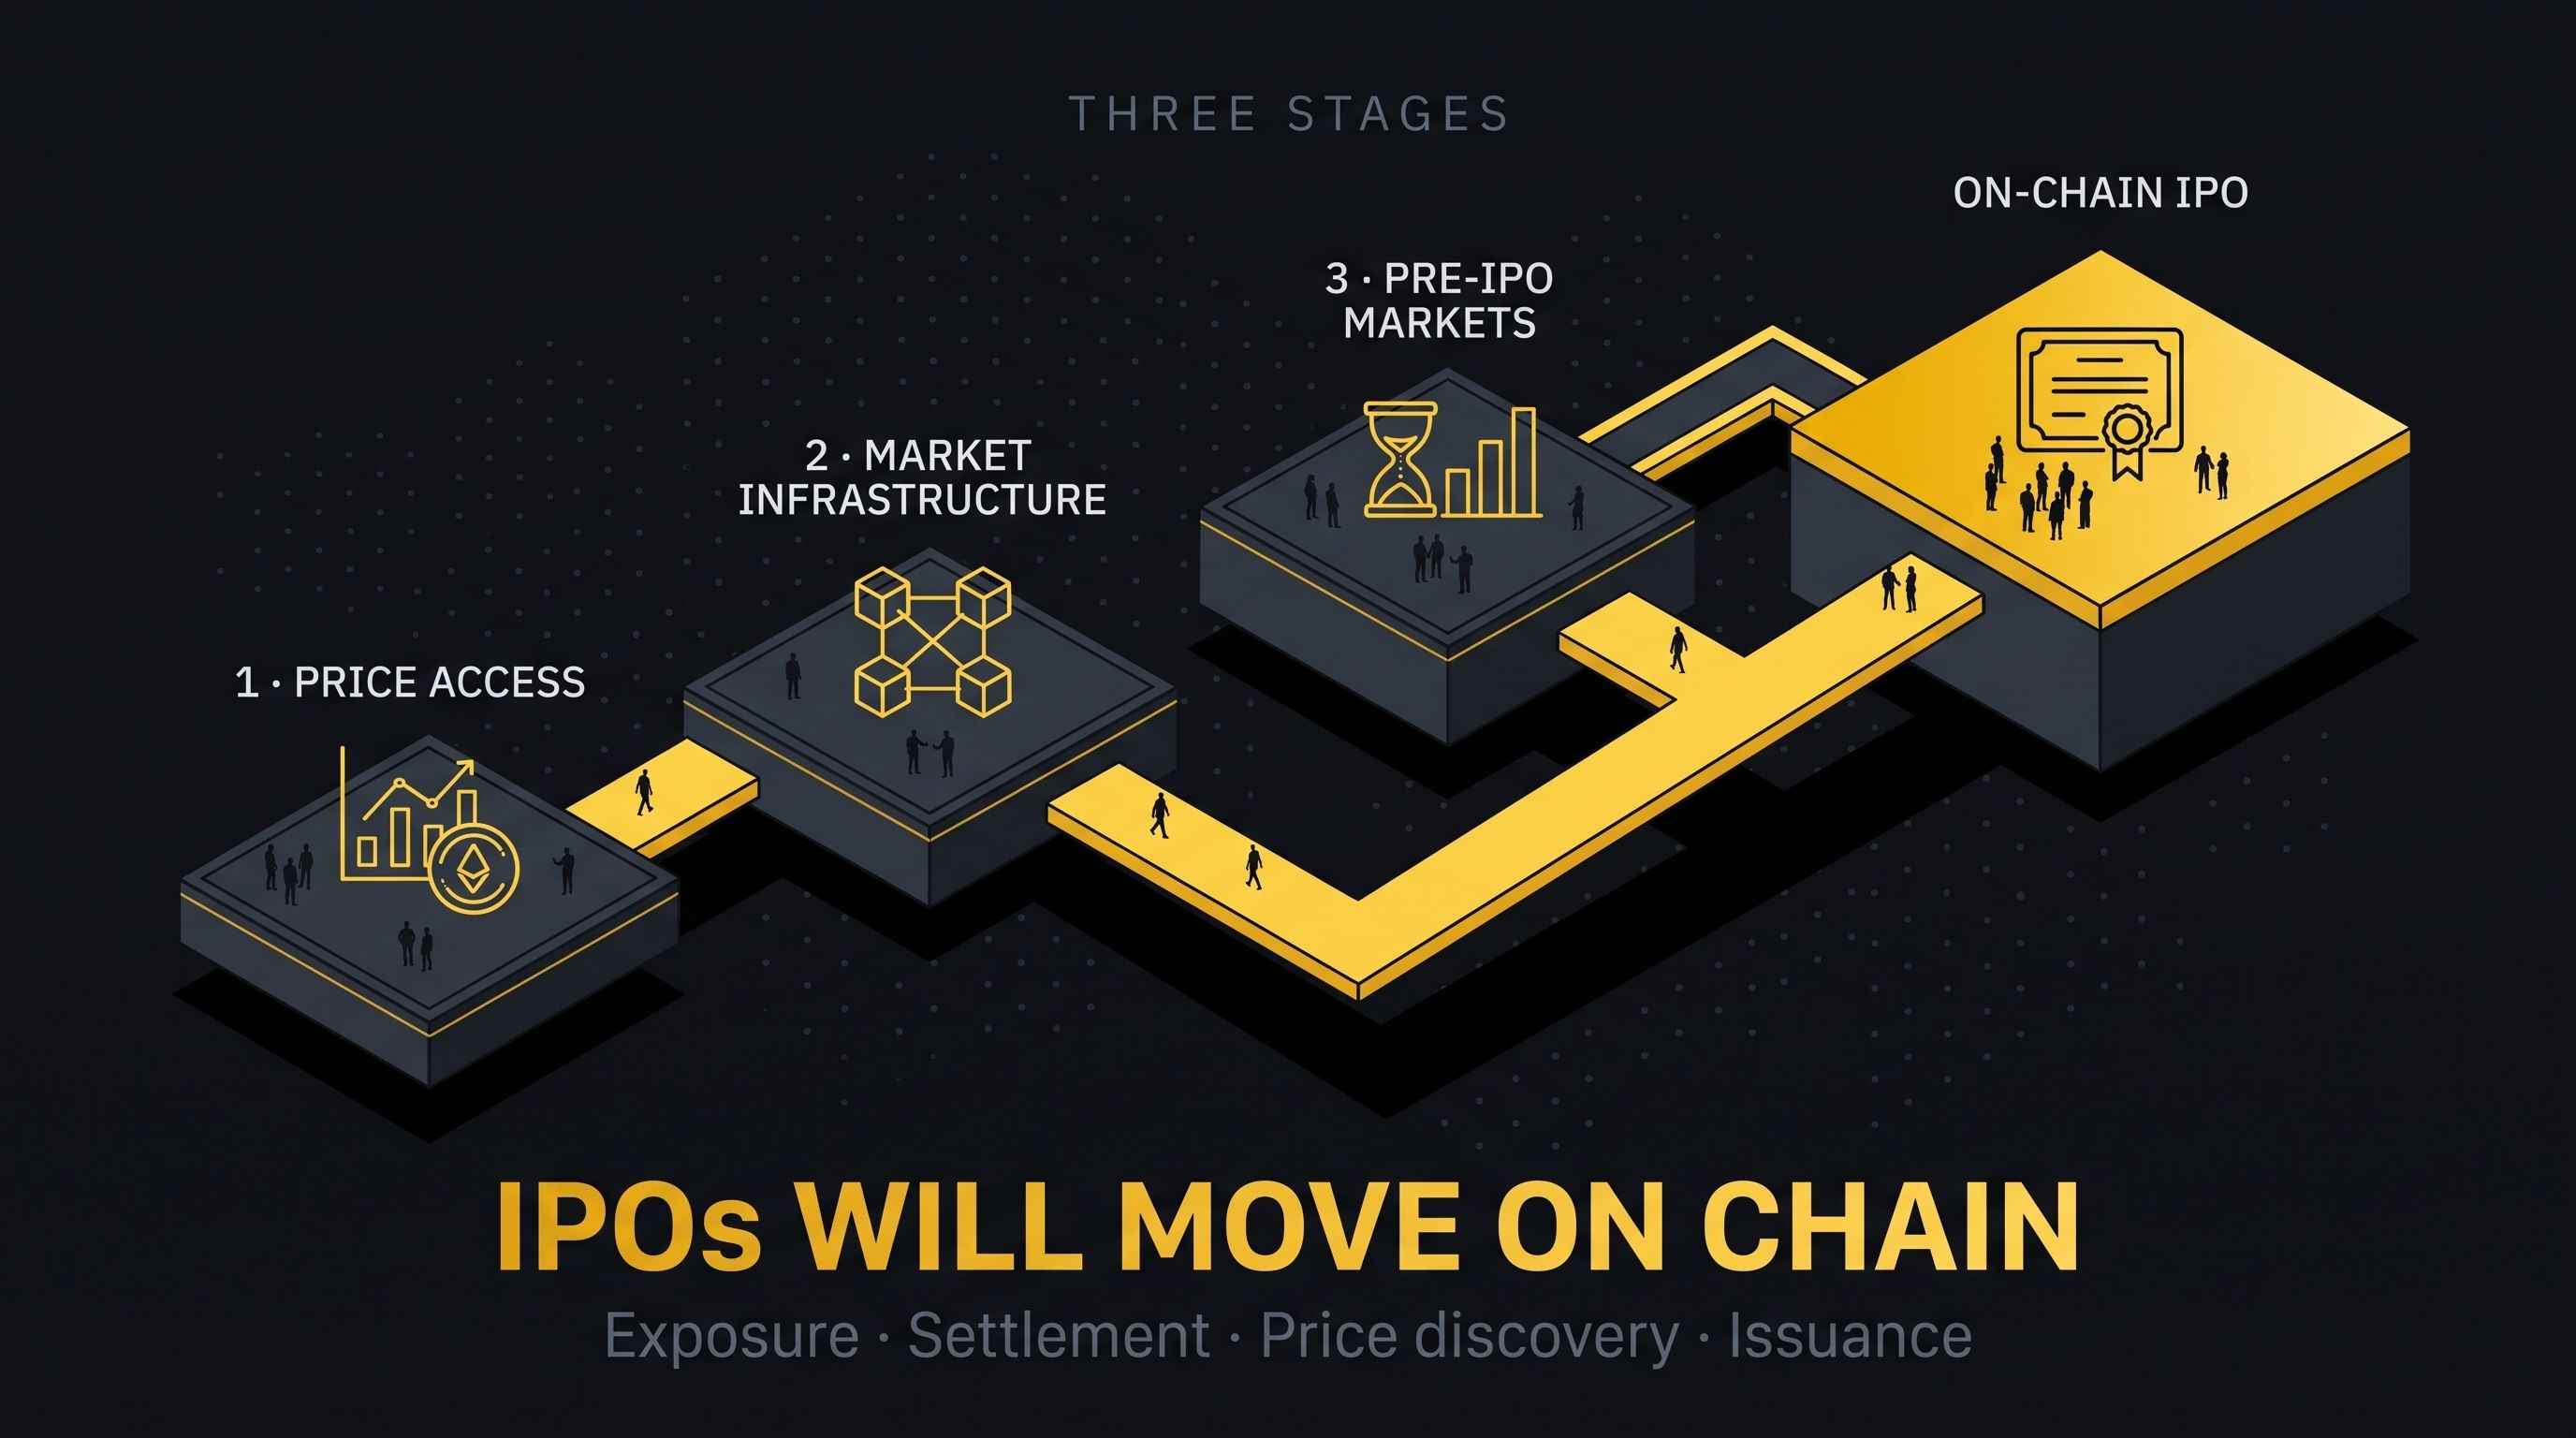
Dennoch ist der grundlegende Wandel bereits erkennbar. Börsennotierte Aktien werden als übertragbare Token verpackt oder abgebildet, regulierte Marktbetreiber testen die Blockchain-Abwicklung, tokenisierte Wertpapiere gelangen in Sicherheitenmärkte, und Kryptobörsen schaffen Kursengagements bei privaten Unternehmen, bevor diese an die Börse gehen. Diese Entwicklung lässt sich in drei Phasen einteilen – wobei es sich um ein analytisches Modell und nicht um einen offiziell von CZ vorgestellten Fahrplan handelt.
Was ein On-Chain-IPO bedeutet
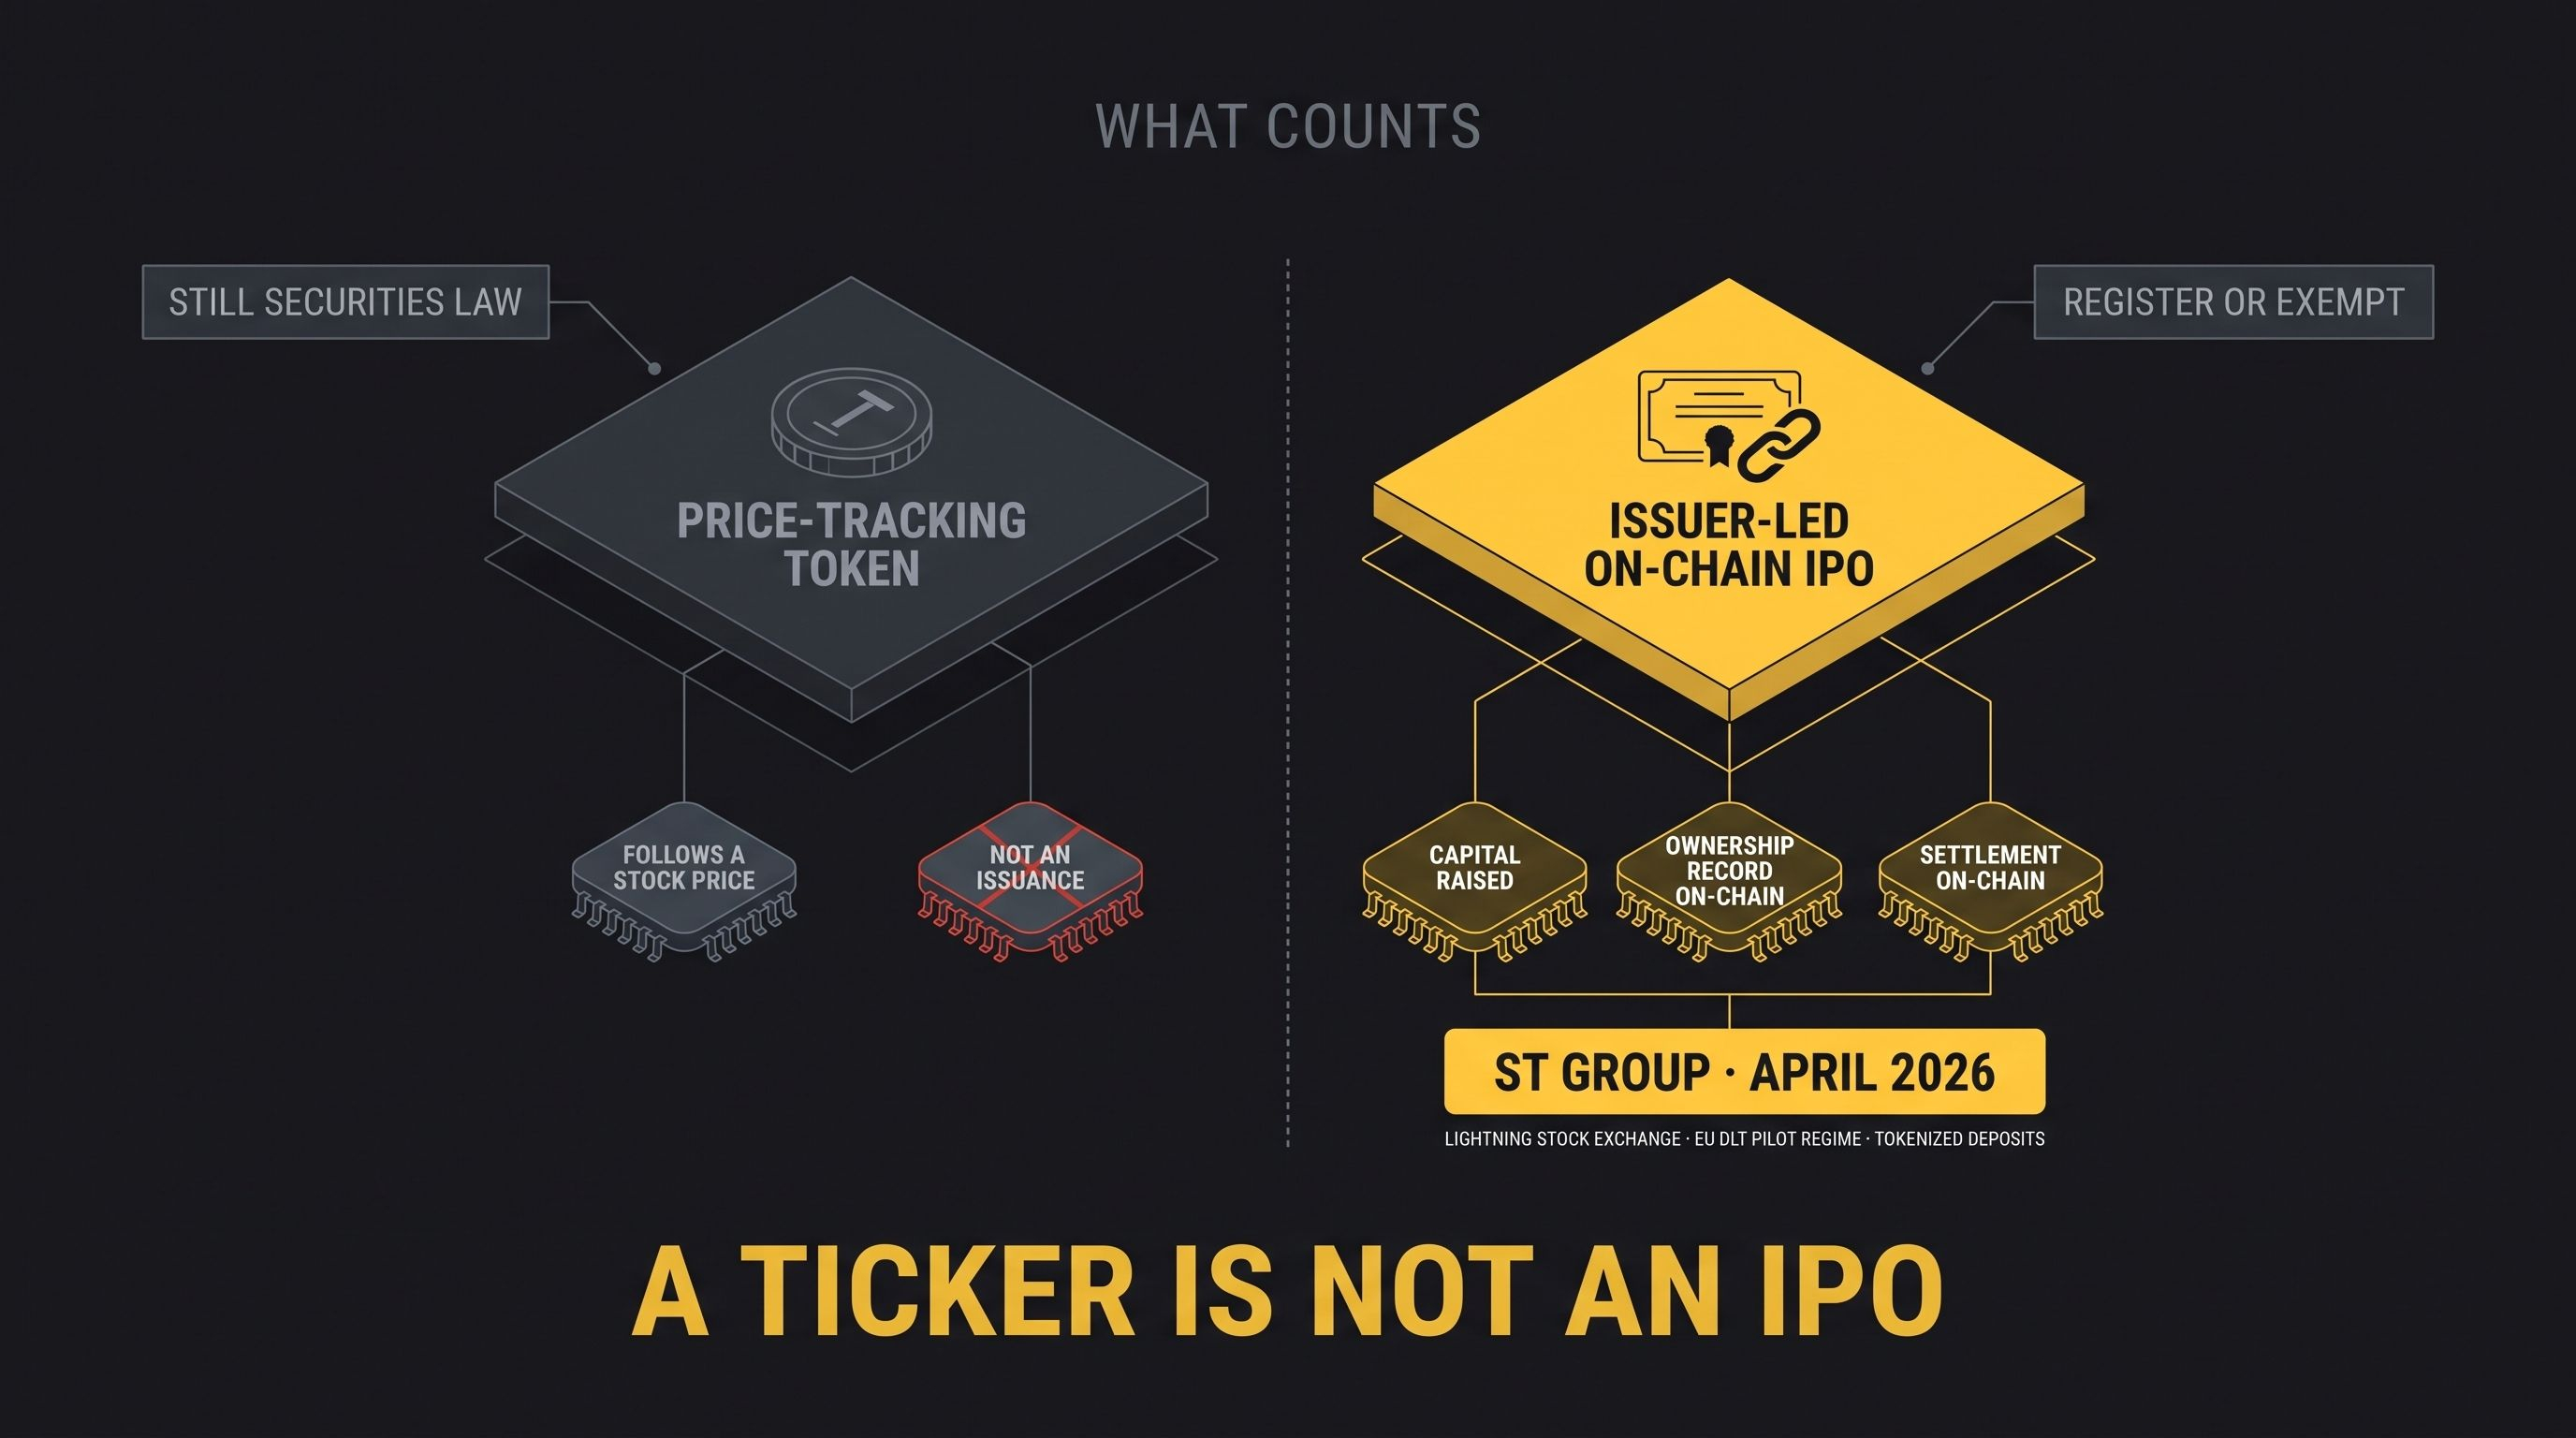
Ein echtes On-Chain-IPO ist nicht einfach ein Krypto-Token, dessen Wert einem Aktienkurs folgt. Es handelt sich um ein öffentliches Angebot, bei dem der Emittent Kapital durch Wertpapiere aufnimmt, deren rechtlich anerkanntes Eigentumsregister, deren Vertrieb oder deren Abwicklung Blockchain-Infrastruktur nutzt.
Diese Unterscheidung ist wichtig, denn „tokenisiertes Eigenkapital“ umfasst mehrere Strukturen. Die US-Börsenaufsichtsbehörde SEC unterscheidet zwischen vom Emittenten unterstützten Wertpapieren – bei denen Blockchain-Transfers das offizielle Eigentumsregister des Emittenten aktualisieren – und Token von Drittanbietern, die einen Anspruch auf verwahrte Vermögenswerte oder ein synthetisches Engagement darstellen können. Die SEC stellt außerdem klar, dass ein Wertpapier durch die Übertragung auf eine Blockchain nicht aus dem Wertpapierrecht herausfällt: Das Angebot muss weiterhin registriert sein oder eine Ausnahme erfüllen.
Dieses Modell ist über die Theorie hinausgegangen. Im April 2026 schloss der französische Luft- und Raumfahrtzulieferer ST Group das ab, was die Rechtsberatung Clifford Chance als weltweit ersten vollständig tokenisierten Börsengang bezeichnete. Die Aktien wurden im Rahmen des EU-DLT-Pilotregimes zum Handel an der Lightning Stock Exchange zugelassen; die Abwicklung erfolgte über tokenisierte Einlagen auf einer nativ tokenisierten Marktinfrastruktur.
Phase 1: Zugang zu Kursen
In der ersten Phase werden der Kurs und das wirtschaftliche Engagement von Aktien auf Blockchain-Schienen übertragen, ohne dass das Aktionärsregister des Emittenten zwangsläufig On-Chain geführt wird. Dies ist die Phase, mit der die meisten Privatanleger heute in Berührung kommen.
Produkte wie xStocks bilden US-Aktien und ETFs über 1:1 gedeckte On-Chain-Token ab, während Ondo vollständig besicherte Token anbietet, die mit börsennotierten Wertpapieren verknüpft sind. Diese Instrumente können Bruchteilseigentum, Wallet-Transfers und den Handel außerhalb der regulären Börsenzeiten ermöglichen, ihre Verfügbarkeit ist jedoch geografisch eingeschränkt.
Die rechtliche Konstruktion bestimmt, was Anleger tatsächlich besitzen. Kraken erklärt ausdrücklich, dass xStocks kein direktes Eigentum vermitteln, obwohl jeder Token 1:1 durch die entsprechende Aktie gedeckt ist. Auch Binance unterscheidet zwischen direkten Aktien, die wirtschaftliches Eigentum vermitteln, bStocks, die ein wirtschaftliches Engagement und On-Chain-Nutzbarkeit bieten, und Pre-IPO-Perpetuals, bei denen es sich um Derivate statt um Aktien handelt.
Struktur | Was der Anleger erhält | Was es nicht ist
Direkte oder emittenteneigene tokenisierte Aktie | Rechtlich anerkanntes Eigenkapital und die geltenden Aktionärsrechte | Nicht bloß ein Token, der einen Kurs abbildet
Durch einen Verwahrer gedeckter Token | Vertragliches oder wirtschaftliches Engagement, gedeckt durch verwahrte Aktien | Nicht zwingend direktes Eigentum im Register des Emittenten
Synthetischer Token oder Perpetual | Kursengagement auf Basis eines Referenzwerts oder einer Bewertung | Kein Eigenkapital, keine IPO-Zuteilung und kein Anspruch gegen den Emittenten
SPV-Token für den privaten Markt | Ein durch eine SPV, Schuldverschreibung oder Brokervereinbarung definiertes Anspruchsrecht | Nicht automatisch die Aktie des privaten Unternehmens selbst
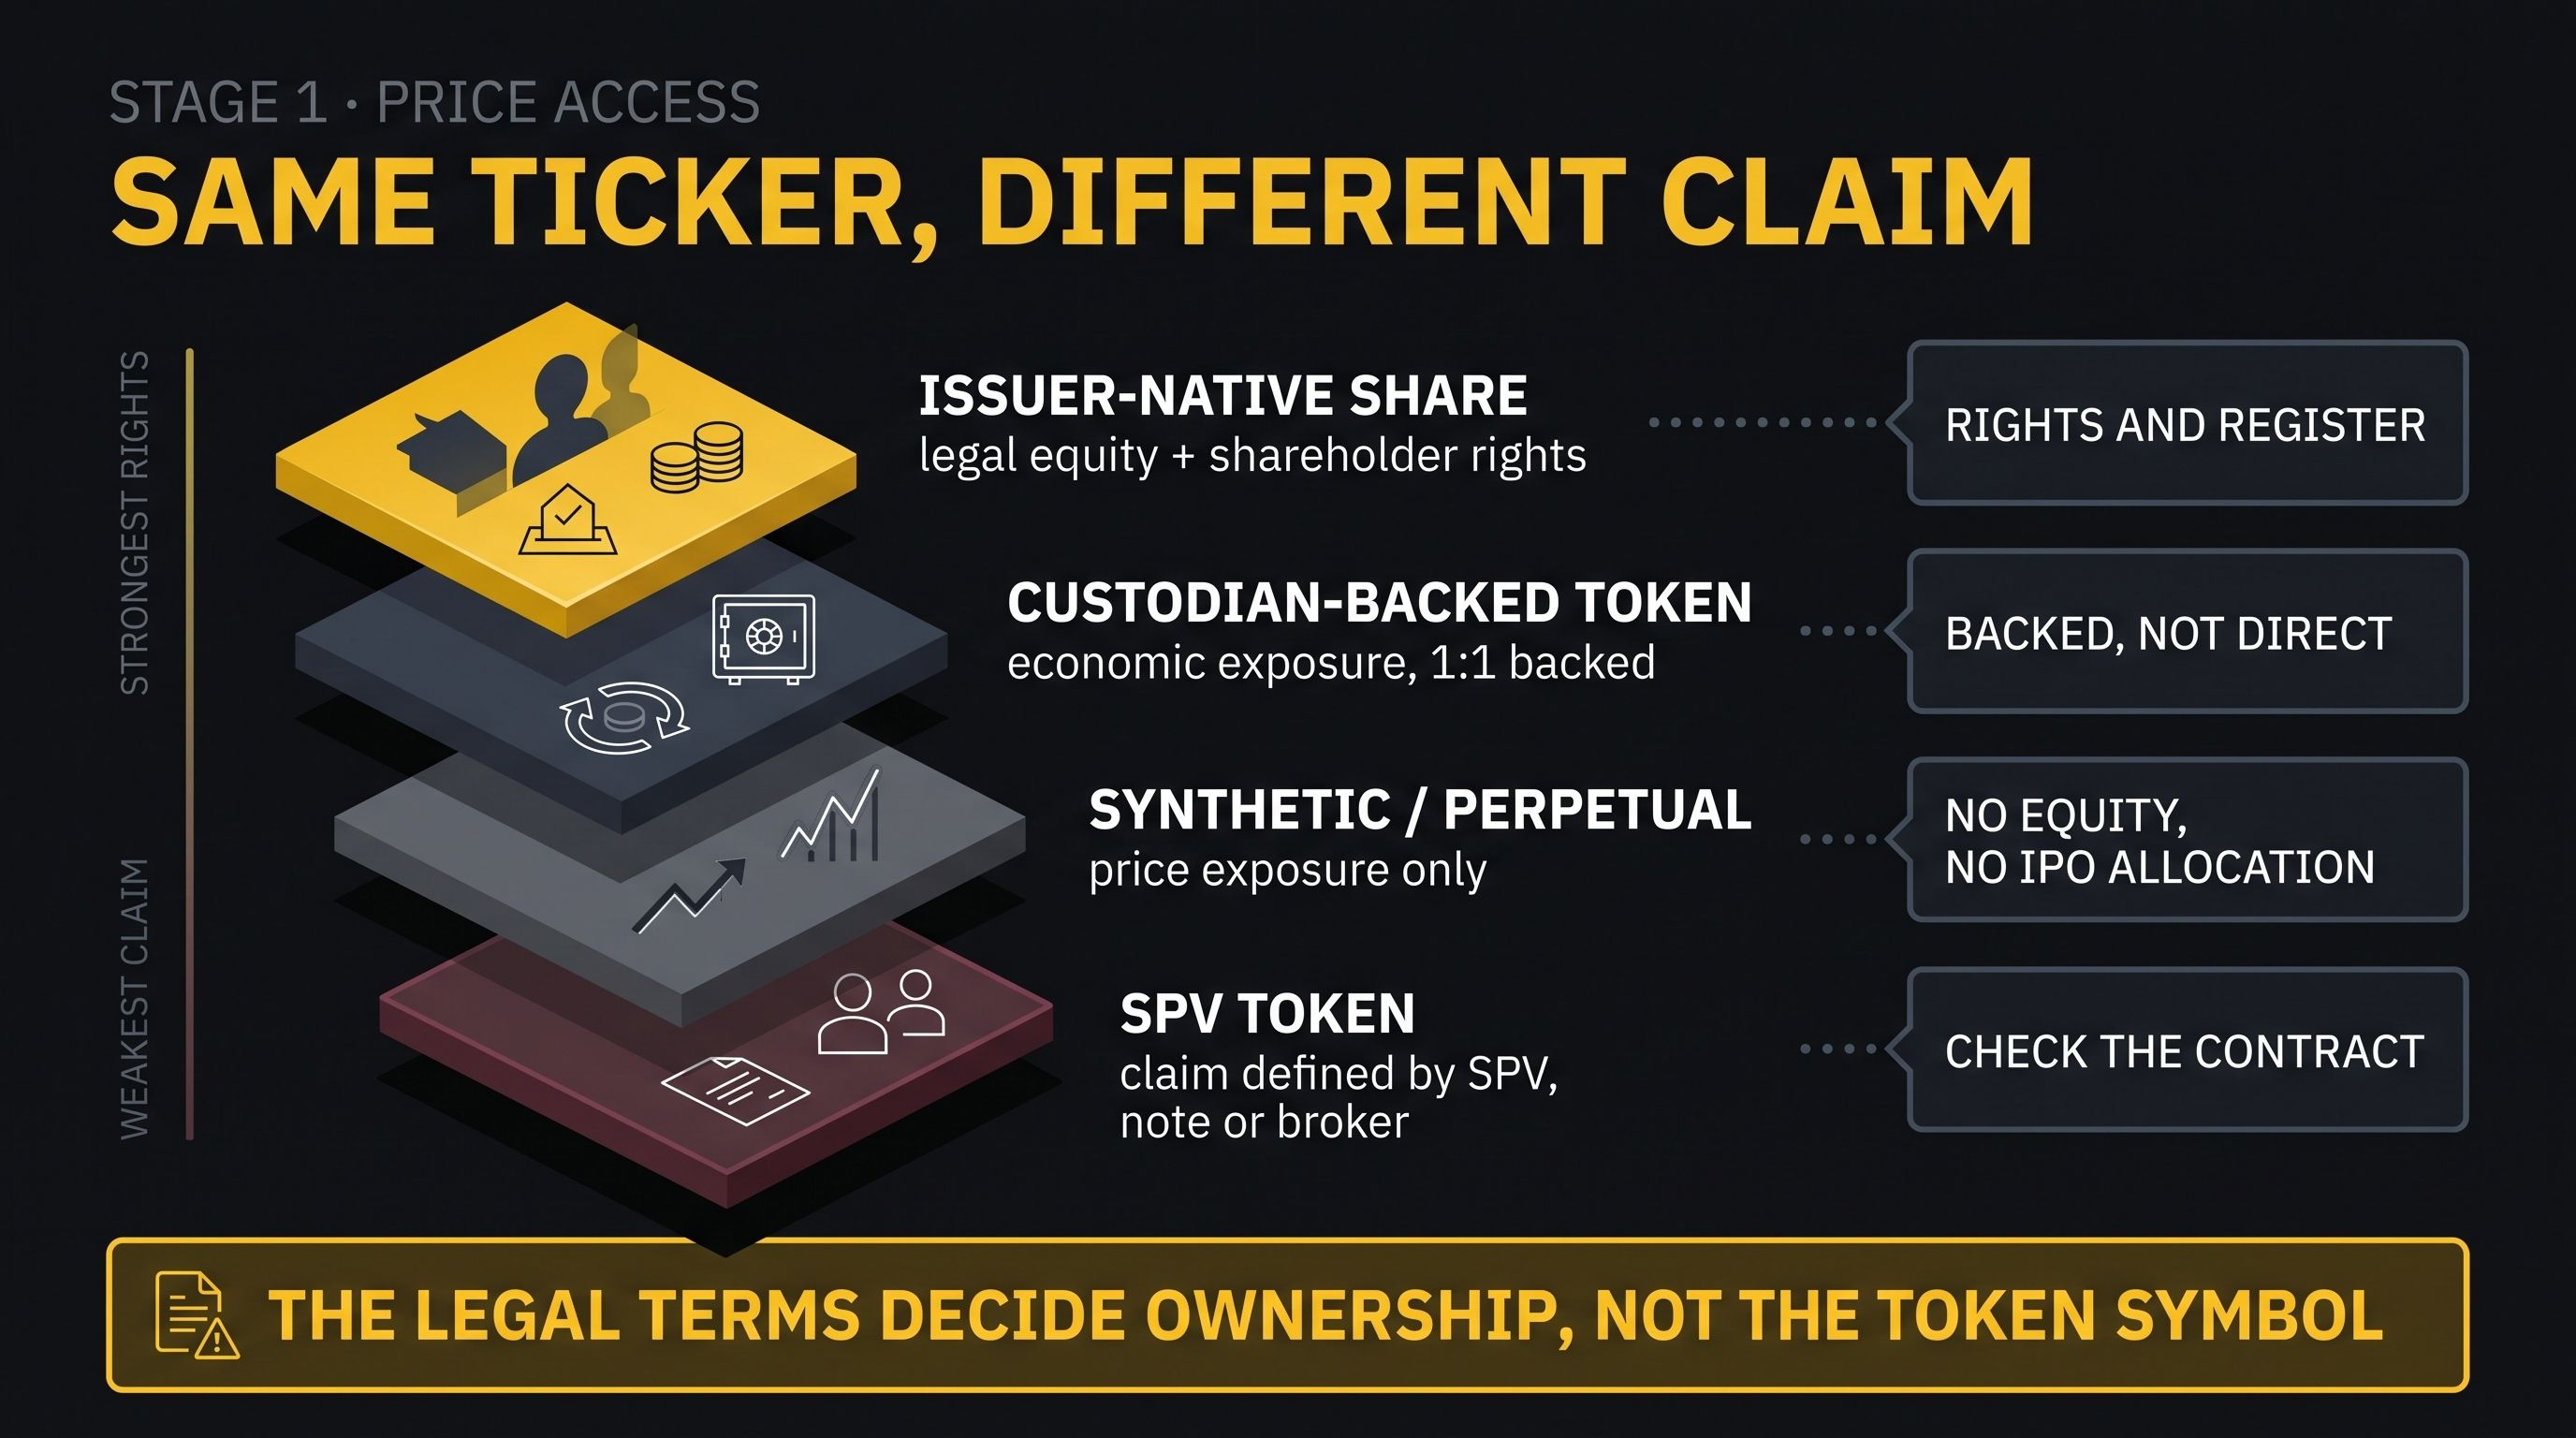
Daraus entsteht das erste große Missverständnis am Markt: Ein Token mit dem Börsenkürzel eines Unternehmens ist nicht automatisch eine Aktie. Stimmrechte, Dividenden, Insolvenzschutz, Rücknahme, Übertragbarkeit und die Behandlung bei Kapitalmaßnahmen hängen allesamt von den rechtlichen Bedingungen des Produkts ab, nicht vom Token-Symbol.
Phase 2: Marktinfrastruktur
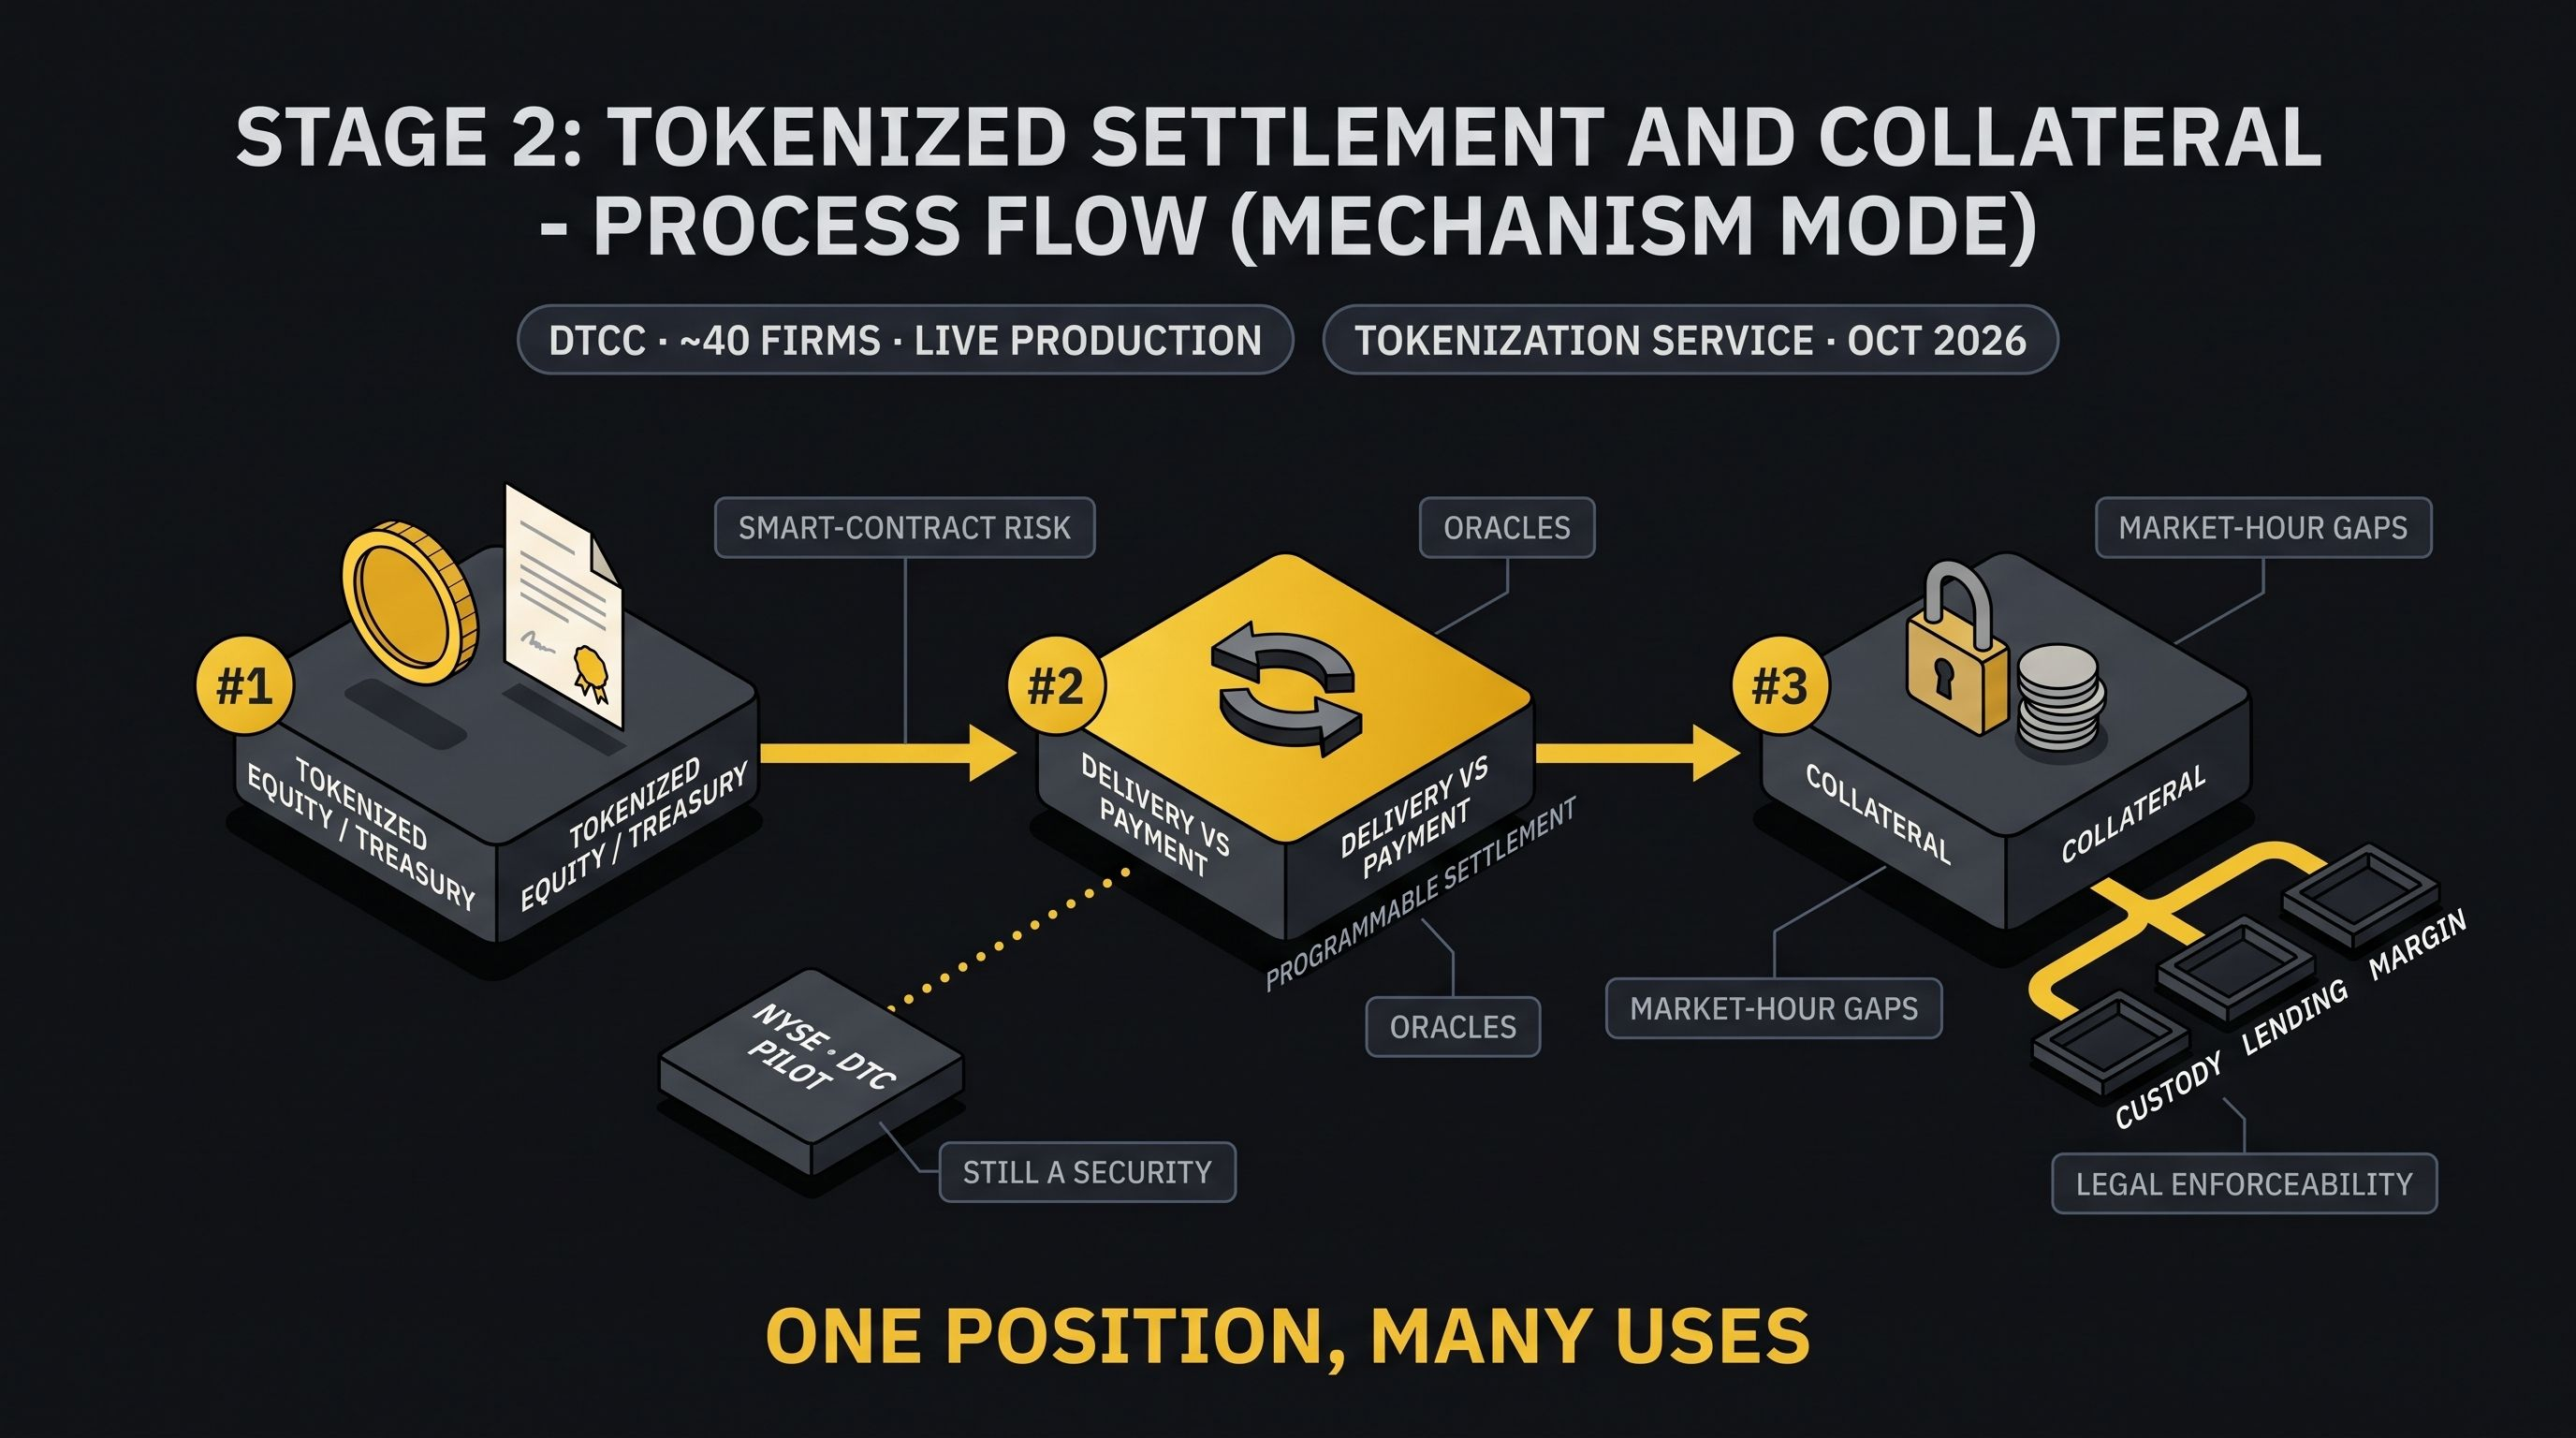
In der zweiten Phase werden die Abläufe des Handels und der Nachhandelsverarbeitung auf die Blockchain verlagert. Dabei geht es nicht nur um längere Handelszeiten, sondern auch um schnellere Abwicklung, programmierbare Lieferung gegen Zahlung, eine bessere Übertragbarkeit von Vermögenswerten und die Möglichkeit, Sicherheiten zwischen Handelsplätzen zu verschieben, ohne dieselbe Position in getrennten Systemen neu aufbauen zu müssen.
DTCC hat bereits Live-Transaktionen im Produktivbetrieb mit tokenisierten US-Staatsanleihen und Aktien abgewickelt, darunter Geschäfte nach dem Prinzip Lieferung gegen Zahlung und die Verpfändung von Sicherheiten. An der Produktionsveranstaltung im Juli nahmen rund 40 Unternehmen teil; der Start des DTCC Tokenization Service wird für Oktober 2026 erwartet.
Auch traditionelle Börsen passen sich an, statt den Markt kryptonativen Plattformen zu überlassen. Ein Regelvorschlag der NYSE sah vor, berechtigte Wertpapiere während eines DTC-Pilotprojekts in tokenisierter Form handeln zu lassen und zugleich ihren Status als Wertpapiere im bestehenden Marktgefüge beizubehalten.
Tokenisierte Aktien entwickeln sich zudem zu nutzbaren Finanzbausteinen. Ondo zufolge können berechtigte tokenisierte Aktien über Ethereum, BNB Chain und Solana übertragen und in unterstützten DeFi-Protokollen eingesetzt werden; die an SPY und QQQ gekoppelten Vermögenswerte des Unternehmens wurden an Kreditmärkten als Sicherheiten für Kredite und gehebelte Positionen genutzt.
Hier beginnen Blockchain-Schienen, die Marktstruktur zu verändern. Eine herkömmliche Aktienposition ist üblicherweise auf ein Brokerage- und Post-Trade-System beschränkt. Eine regelkonforme On-Chain-Position kann potenziell zwischen Verwahrungs-, Handels-, Kredit-, Margin- und Treasury-Anwendungen bewegt werden – auch wenn Smart-Contract-Risiken, die Gestaltung von Oracles, Lücken außerhalb der Handelszeiten, Liquidität und rechtliche Durchsetzbarkeit weiterhin wesentliche Einschränkungen darstellen.
Phase 3: Pre-IPO-Märkte
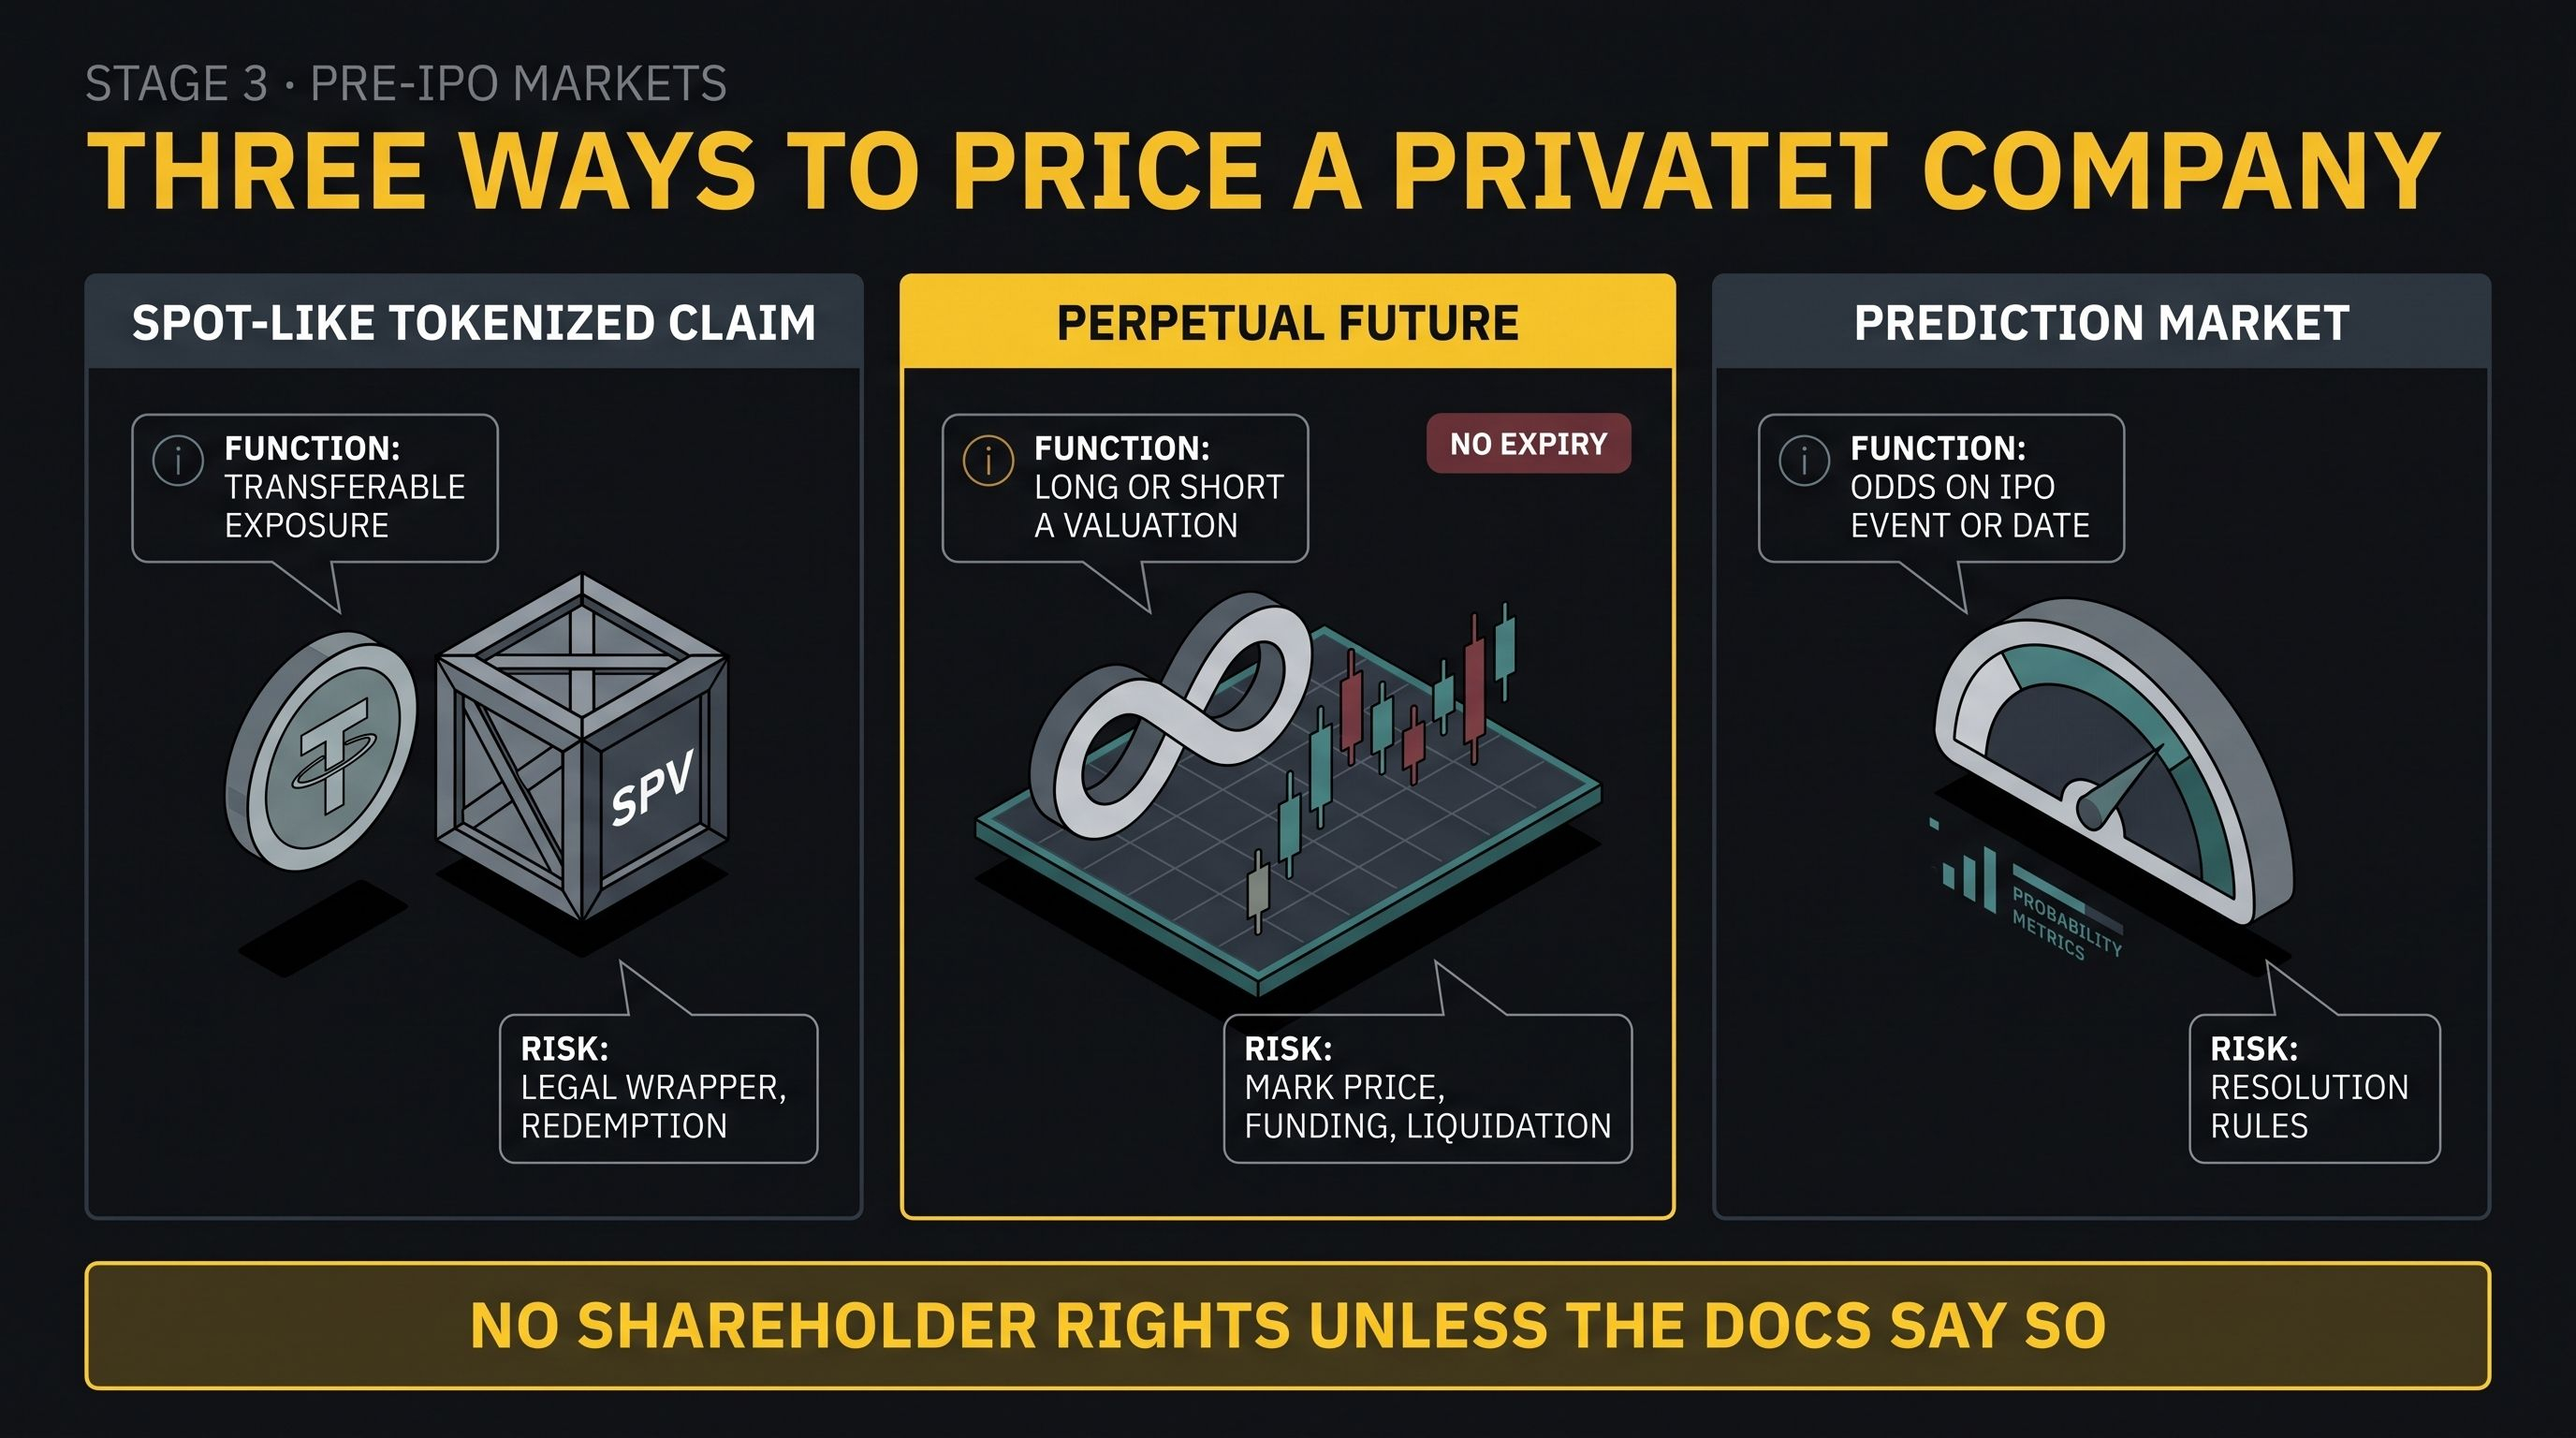
In der dritten Phase findet die Preisfindung bereits vor der öffentlichen Notierung statt. Kryptobörsen bieten inzwischen drei grundlegende Möglichkeiten: spotähnliche tokenisierte Ansprüche, Perpetual-Futures, die an erwartete Bewertungen privater Unternehmen gekoppelt sind, und ereignisbasierte Prognosemärkte.
Binances Pre-IPO-Perpetuals bieten berechtigten Nutzern ein synthetisches Engagement auf die erwartete Bewertung eines privaten Unternehmens. Sie haben kein Verfallsdatum, nutzen Funding, um den Kontrakt an einen Referenzwert anzunähern, und gewähren weder Eigenkapital noch Aktionärsrechte.
Binance Wallet führt auch von Drittanbietern ausgegebene tokenisierte Pre-IPO-Vermögenswerte, die die Kurse ausgewählter privater Unternehmen abbilden. Laut Binance-FAQ verbriefen diese Produkte kein direktes Aktieneigentum, gewähren keine Aktionärsrechte und können rund um die Uhr gehandelt sowie gemäß den Regeln des Drittanbieters eingelöst werden; der Zugang hängt von der jeweiligen Region ab.
Diese Nuance verändert, wie der Ausdruck „Pre-IPO-Spot“ verwendet werden sollte. Manche Produkte bieten einen rechtlich strukturierten Anspruch über eine SPV, Schuldverschreibung oder Brokervereinbarung, andere hingegen nur ein synthetisches Bewertungsengagement. Keines davon sollte als Kauf privater Aktien beschrieben werden, sofern die Dokumentation dem Inhaber keinen durchsetzbaren Eigentumsanspruch am zugrunde liegenden Unternehmen einräumt.
Pre-IPO-Schiene | Kernfunktion | Hauptrisiko
Spotähnlicher tokenisierter Anspruch | Übertragbares Engagement, das durch einen SPV-, Schuldverschreibungs-, Emittenten- oder Brokervertrag definiert ist | Risiken durch rechtliche Konstruktion und Rücknahme
Perpetual-Future | Gehebeltes Long- oder Short-Engagement auf eine erwartete Bewertung | Risiken durch Mark-Preis, Funding, Liquidation und Basis
Prognosemarkt | Wahrscheinlichkeitsbasiertes Engagement auf ein IPO-Ereignis, einen Termin oder eine Bewertungsschwelle | Risiken durch Abwicklungsregeln und die Definition des Ereignisses
Die Bewertung privater Unternehmen ist naturgemäß weniger verlässlich als die Bewertung am öffentlichen Markt. Es gibt keinen fortlaufenden, konsolidierten Kursdatensatz, Aktiengattungen können unterschiedliche Rechte umfassen, Bewertungen können auf seltenen Finanzierungsrunden oder Sekundärmarkttransaktionen beruhen, und ein Börsengang kann verschoben oder abgesagt werden. Binance erklärt, dass ein abgesagter oder verschobener Börsengang bei seinen Perpetual-Kontrakten Delistings und Abwicklungsverfahren auslösen kann.
Warum sich die Lücke schließt
Historisch waren der Zugang zum privaten Markt, die Zuteilung bei IPOs, der öffentliche Handel, die Abwicklung, die Verwahrung und die Verwaltung von Sicherheiten auf getrennte Systeme verteilt. Kryptoplattformen beginnen, diese Phasen in einem Konto oder einer Wallet miteinander zu verbinden: Derivate vor der Börsennotierung, direkt gehaltene börsennotierte Aktien, tokenisierte Wertpapiere und DeFi-kompatible Vermögenswerte können zunehmend nebeneinander bestehen.
Das bedeutet nicht, dass private und öffentliche Märkte verschmolzen sind. Vielmehr wird die Schnittstelle zwischen ihnen zunehmend nahtlos. Märkte können bereits vor dem Börsengang eine implizite Bewertung bilden, sich dann einem angekündigten Angebotspreis annähern und nach Handelsbeginn auf die börsennotierte Aktie Bezug nehmen.
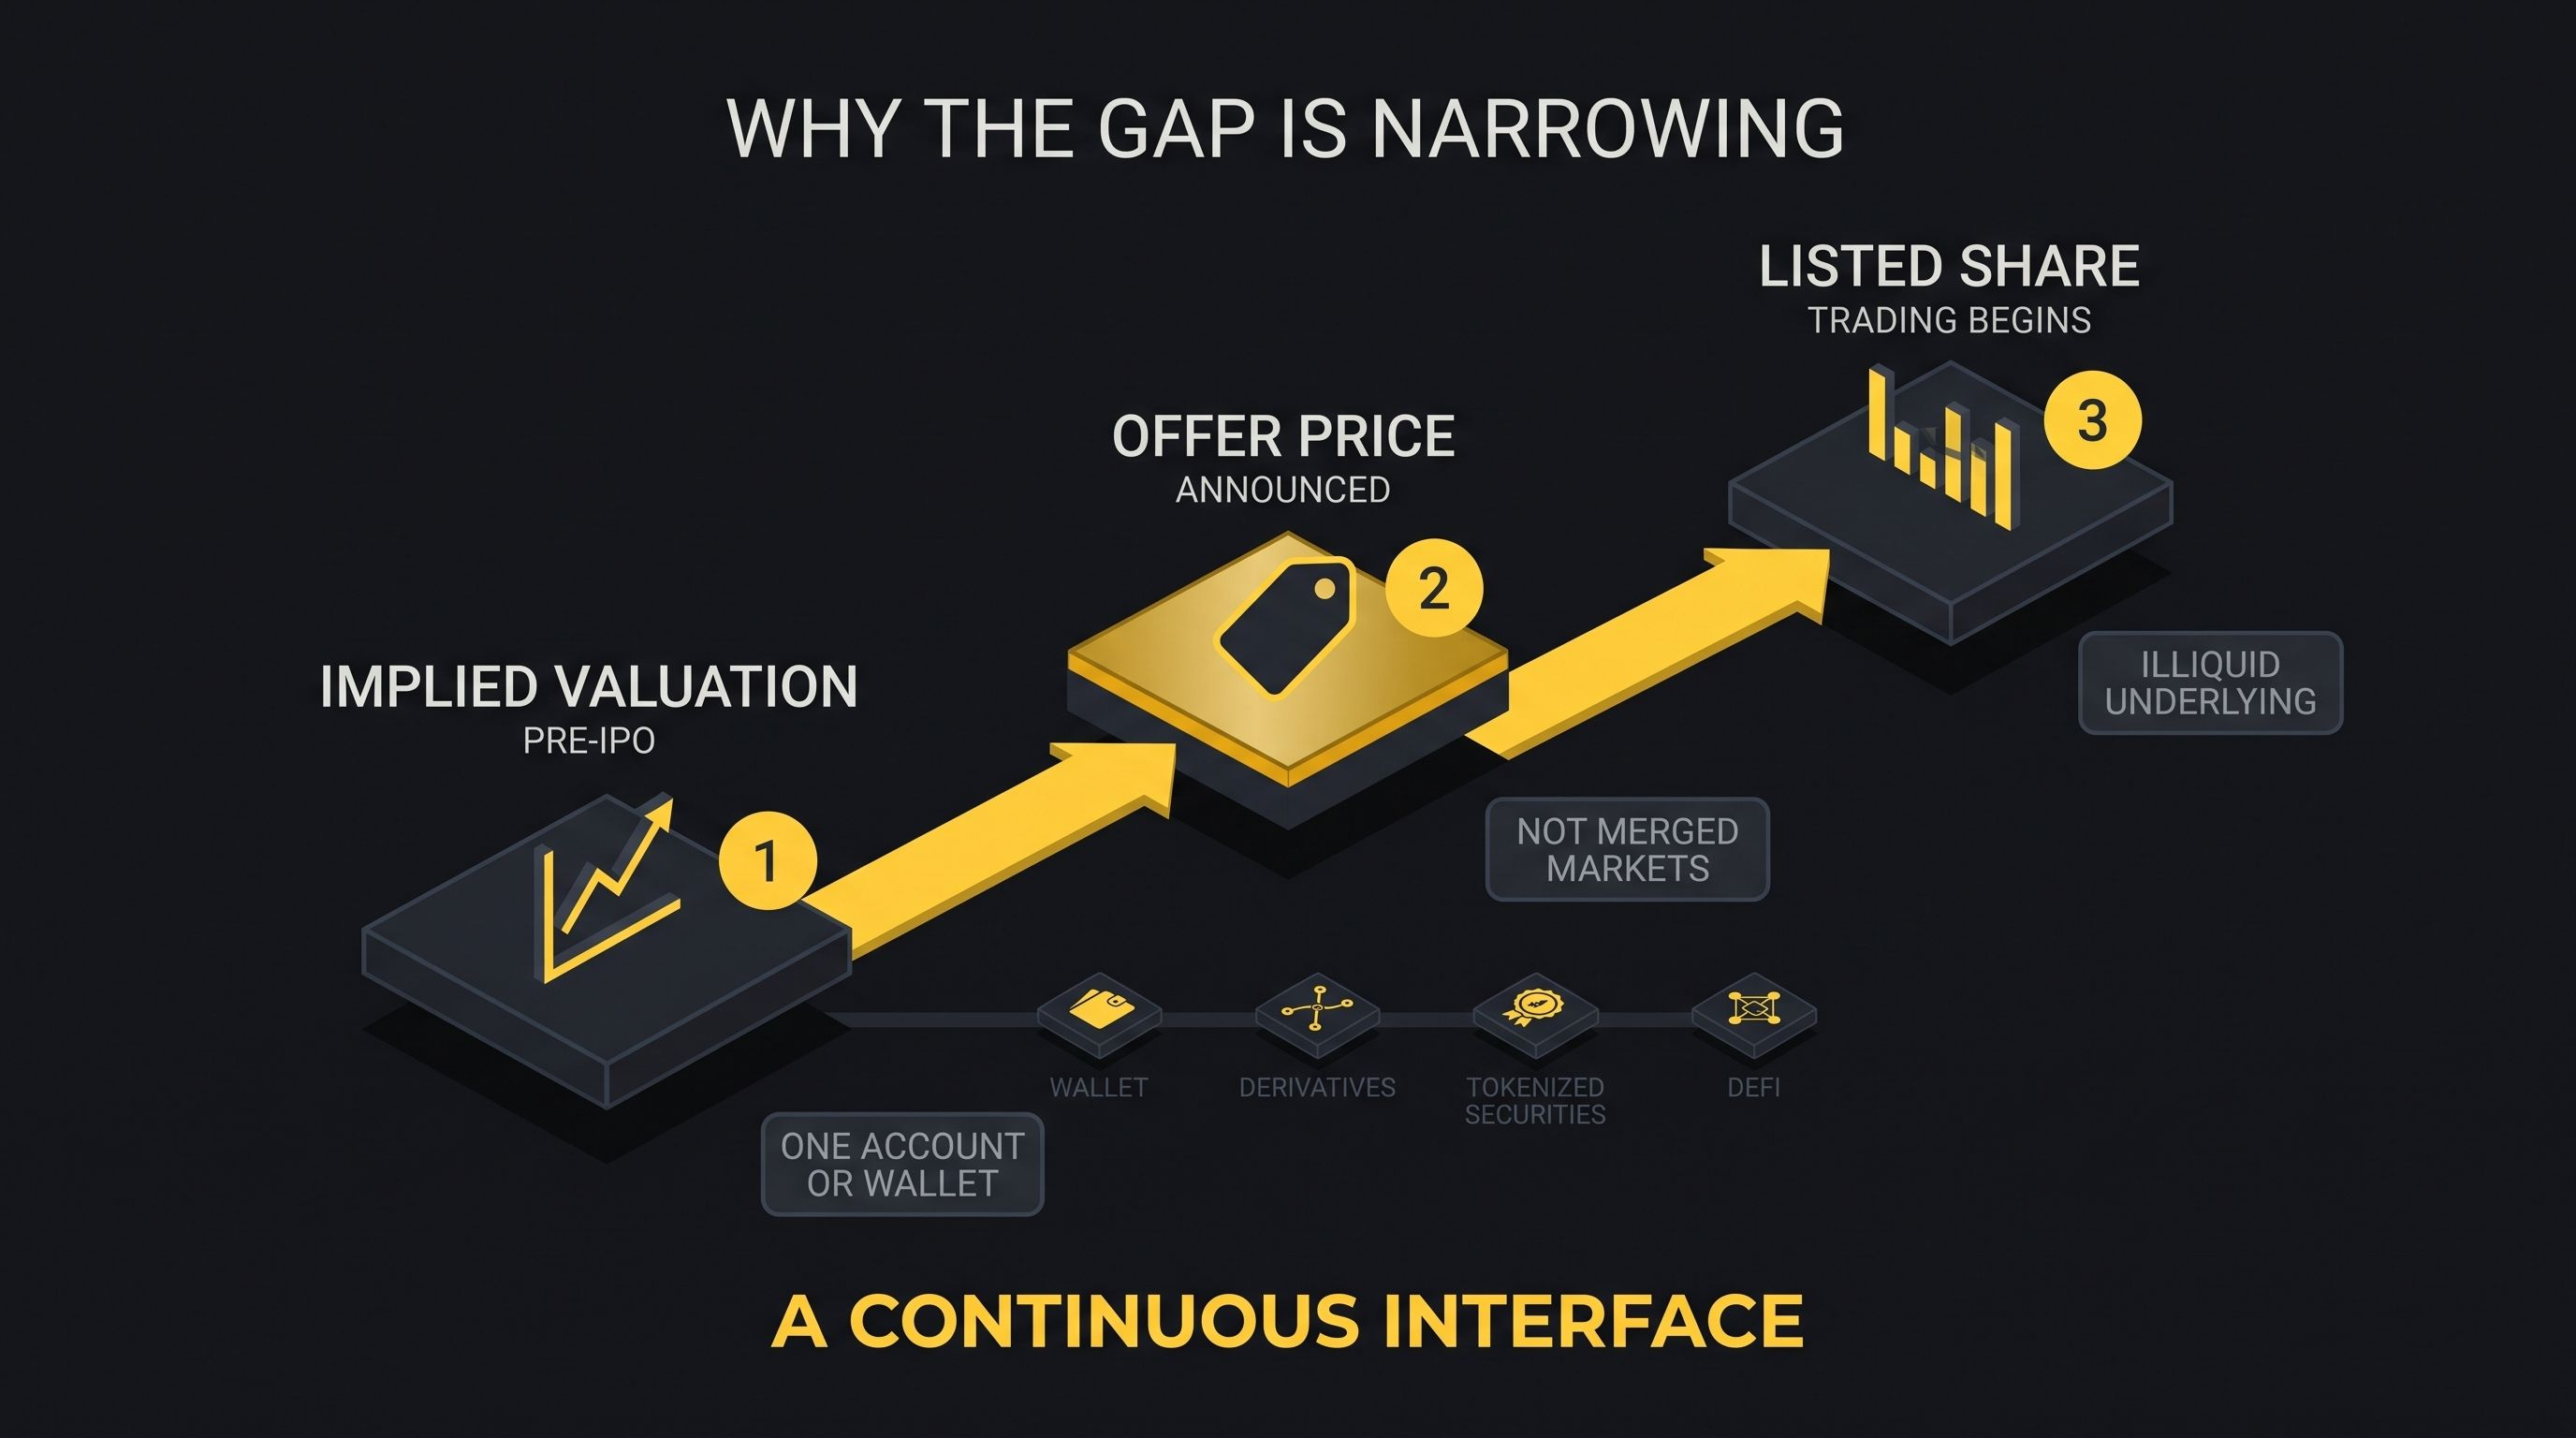
Das könnte den Zugang und die Preisfindung verbessern, insbesondere für Anleger außerhalb der großen Finanzzentren. Es könnte aber auch den Anschein von Liquidität erwecken, obwohl der zugrunde liegende private Vermögenswert illiquide, fragmentiert oder rechtlich nicht zugänglich bleibt.
Regulierung bleibt entscheidend
Tokenisierung verändert die Datenbank und den Abwicklungsweg, nicht automatisch den rechtlichen Charakter des Vermögenswerts. Die SEC erklärte 2026, dass Wertpapiere Wertpapiere bleiben, unabhängig davon, ob die Eigentumsregister On-Chain oder Off-Chain geführt werden.
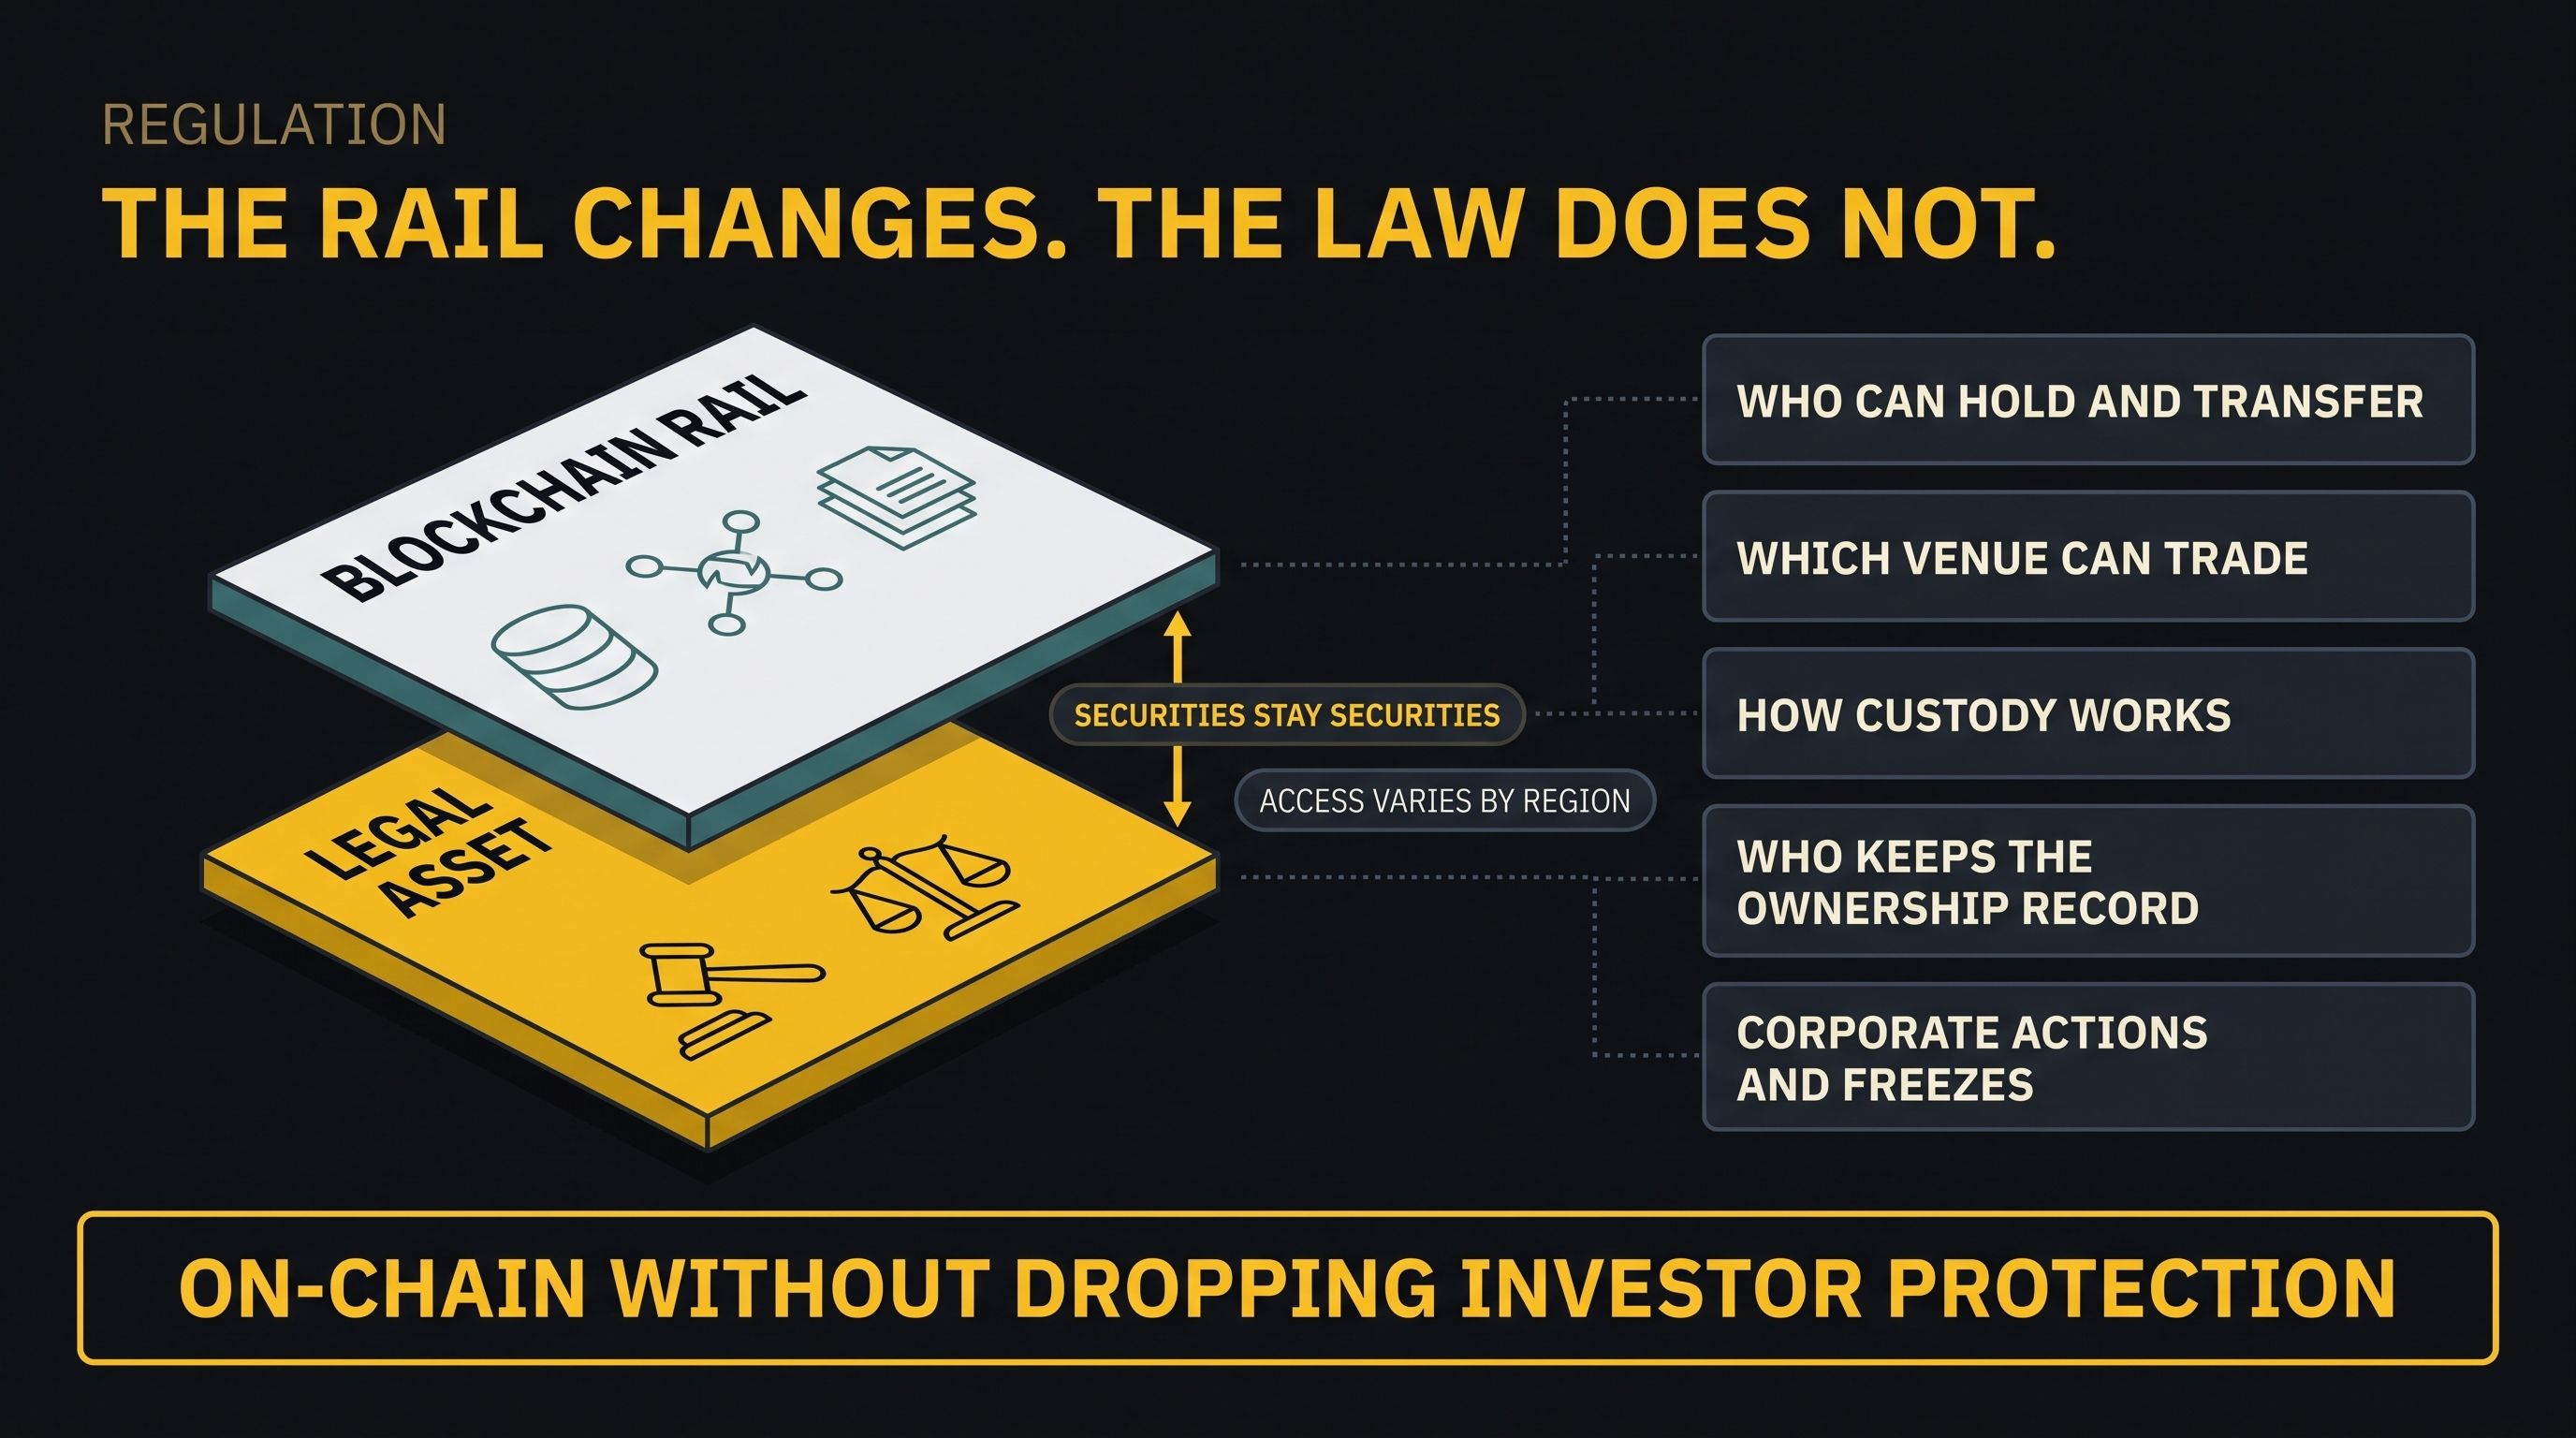
Die wichtigsten regulatorischen Fragen betreffen, wer den Token halten und übertragen darf, auf welchem Handelsplatz er gehandelt werden darf, wie die Verwahrung funktioniert, wer das maßgebliche Eigentumsregister führt und wie Dividenden, Abstimmungen, Aktiensplits, Übernahmeangebote, Sperren und Rückforderungen gehandhabt werden. SEC-Kommissar Mark Uyeda hat Emission, Verwahrung, Handel, Liquidität, Sicherheiten und Clearing als Bereiche hervorgehoben, die an On-Chain-Umgebungen angepasst werden müssen, ohne den Anlegerschutz aufzugeben.
Geografische Ausschlüsse zeigen, dass der Zugang noch nicht weltweit gewährleistet ist. xStocks sind beispielsweise für US-Personen und in mehreren anderen wichtigen Rechtsräumen nicht verfügbar; Binance zufolge hängt die Produktberechtigung ebenfalls von der jeweiligen Region ab.
Wie es weitergeht
Der entscheidende Meilenstein wird nicht ein weiterer Token sein, der eine börsennotierte Aktie nachbildet. Es werden wiederholbare, vom Emittenten geführte Angebote sein, bei denen Kapitalaufnahme, rechtlich anerkanntes Eigentum, Sekundärhandel, Abwicklung und Kapitalmaßnahmen über kompatible Blockchain-Schienen erfolgen.
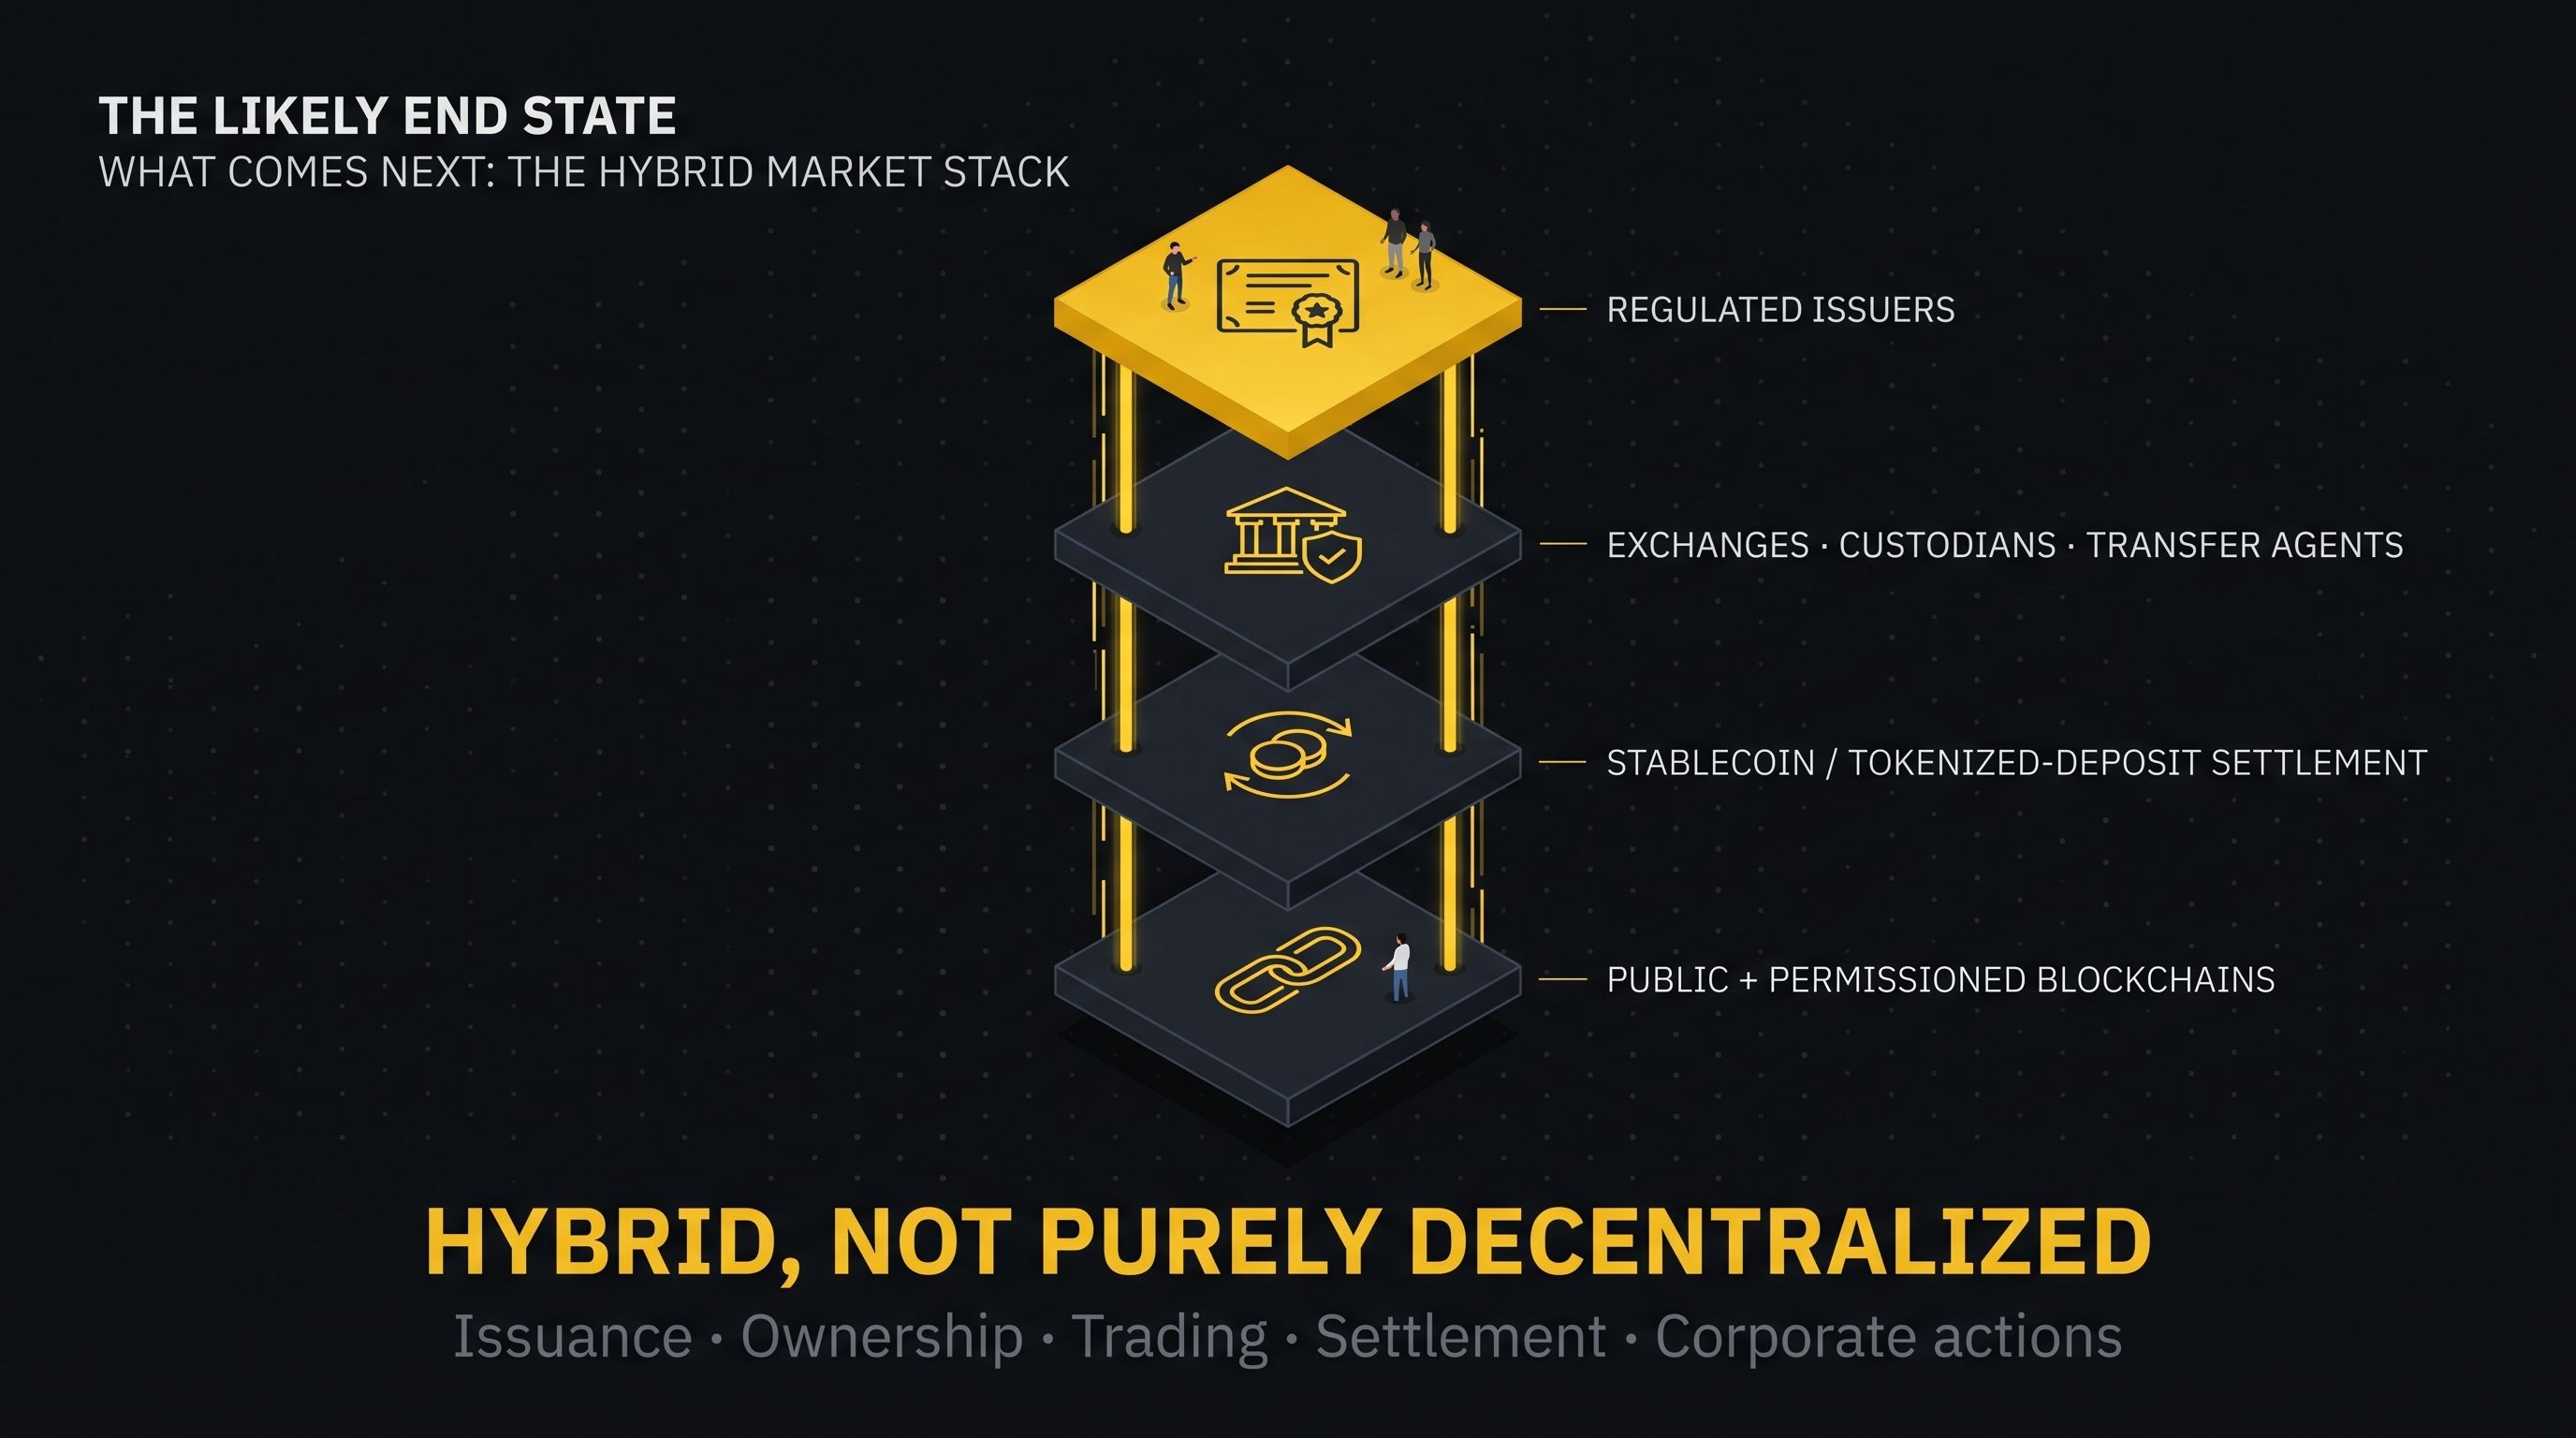
ST Group zeigt, dass ein vollständig tokenisiertes öffentliches Angebot innerhalb eines regulierten Rahmens funktionieren kann, während DTCC- und Börsen-Pilotprojekte belegen, dass auch etablierte Infrastrukturen On-Chain gehen. Der wahrscheinliche Endzustand ist daher hybrid und nicht vollständig dezentralisiert: Regulierte Emittenten, Börsen, Verwahrer, Registerführer, Abwicklung über Stablecoins oder tokenisierte Einlagen sowie öffentliche oder zugangsbeschränkte Blockchains arbeiten als einheitliche Marktinfrastruktur zusammen.
CZs Prognose ist grundsätzlich plausibel, doch der Wandel erfolgt nicht mit einem einzigen Sprung. In Phase 1 wird Aktienengagement On-Chain gebracht. Phase 2 verlagert Handel, Abwicklung und Sicherheiten auf programmierbare Schienen. Phase 3 erweitert die Preisfindung auf die Zeit vor der Börsennotierung. Ein echtes On-Chain-IPO schließt den Kreis, indem bereits die ursprüngliche Emission nativ auf der Blockchain stattfindet.