


Ich sage vielleicht etwas, das viele Bullen verärgern dürfte: Vor der Veröffentlichung des CPI mache ich mir diesmal nicht am meisten Sorgen darüber, dass die Daten die Erwartungen übertreffen, sondern darüber, dass alle wissen, dass die Inflation steigen wird, und trotzdem weiter verzweifelt auf einen steigenden Ölpreis setzen.
Der Markt ist manchmal ziemlich interessant. Steigt der Ölpreis, rufen alle nach Inflation; kommt die Inflation, rufen alle nach Zinserhöhungen; und wenn die Erwartungen an Zinserhöhungen anziehen, wird plötzlich wieder kollektiv auf US-Staatsanleihen gewettet.
Das klingt logisch und wasserdicht, aber wenn Trading wirklich so einfach wäre, gäbe es an den Märkten wohl nicht so viele Leute, die auf dem falschen Fuß erwischt wurden.
Am 14. Oktober wird der US-CPI für September veröffentlicht. Meiner Meinung nach ist die Bedeutung dieser Daten diesmal möglicherweise nicht geringer als die einer Zinsentscheidung der Federal Reserve.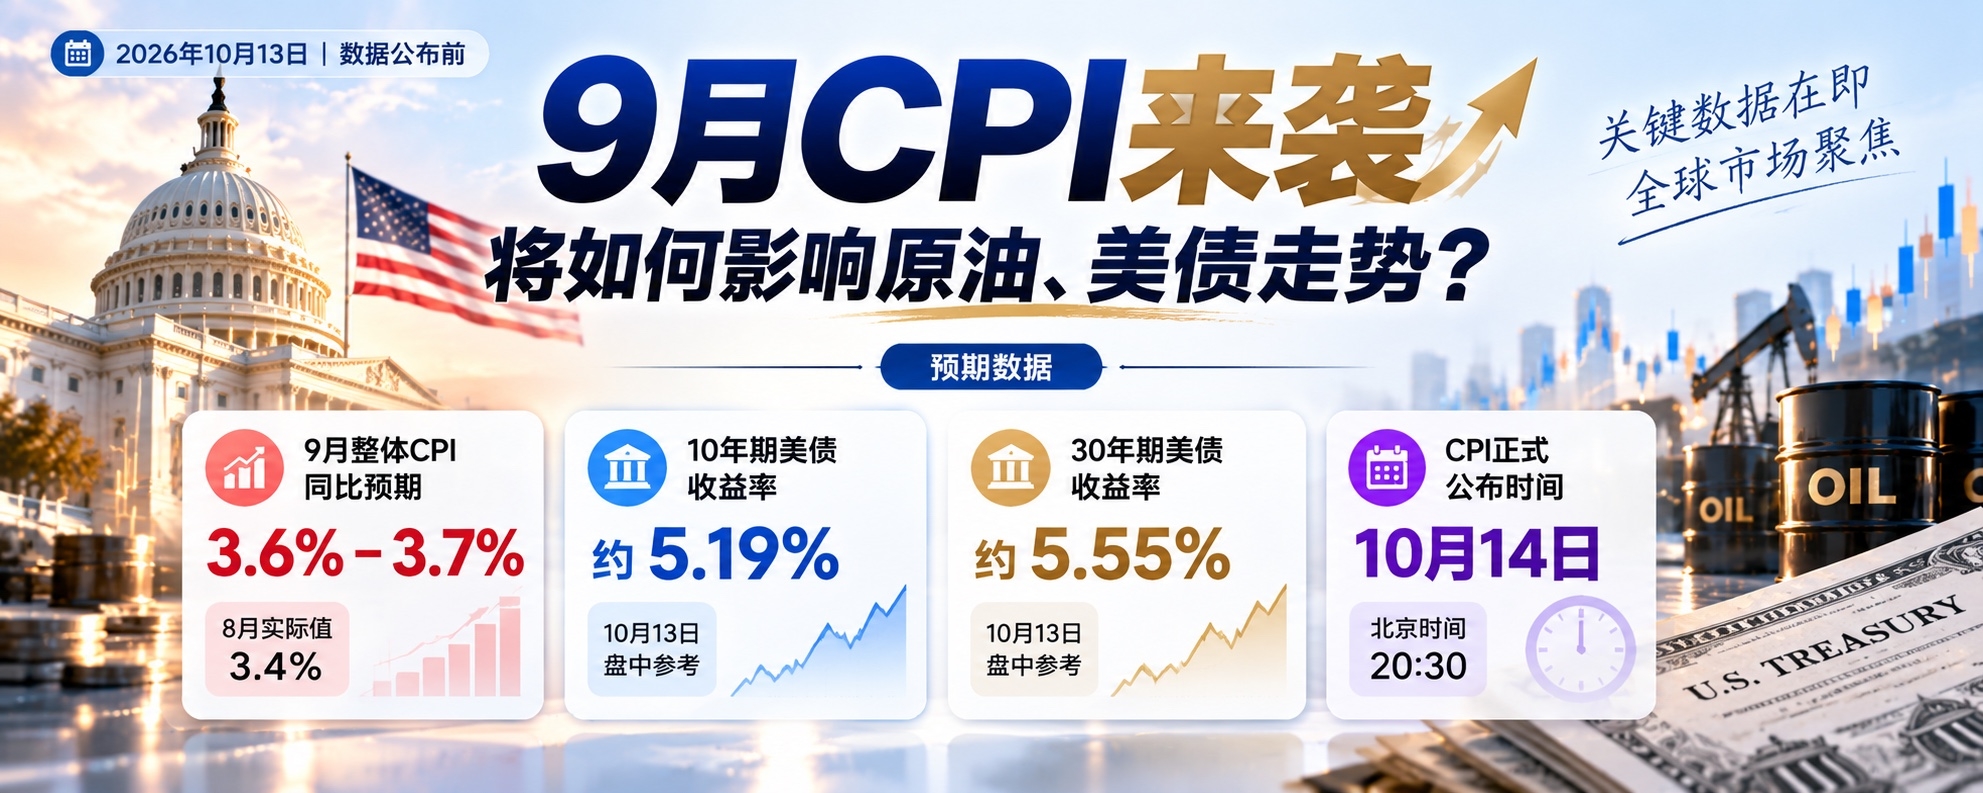
Der Grund ist einfach: Der Markt hat den geopolitischen Konflikt bei Rohöl bereits eingepreist und bei US-Staatsanleihen einen Teil der Zinserhöhungserwartungen schon berücksichtigt. Was die weitere Entwicklung jetzt wirklich bestimmt, ist nicht die Höhe der Inflation an sich, sondern wie stark die tatsächlichen Daten von den Markterwartungen abweichen.
1. Der CPI wurde noch nicht veröffentlicht, aber der Markt hat bereits Position bezogen
Werfen wir zunächst einen Blick auf einige wichtige Daten.
Der CPI in den USA stieg im August im Jahresvergleich um 3,4 %. Die Marktprognosen für den September-CPI liegen überwiegend bei etwa 3,6–3,7 %. Mit anderen Worten: Dass die Inflation wieder anzieht, ist längst kein Geheimnis mehr.
Noch wichtiger: Die Marktprognosen für den Kern-CPI liegen bei etwa 2,4–2,5 %.
Hier gibt es einen entscheidenden Unterschied.
Steigt der Gesamt-CPI hauptsächlich wegen stark erhöhter Energiepreise, während der Kern-CPI relativ stabil bleibt, könnte der Inflationsdruck diesmal vor allem von einem externen Angebotsschock ausgehen.
Wenn aber auch der Kern-CPI deutlich über den Erwartungen liegt, wird es problematisch.
Denn das deutet darauf hin, dass hohe Ölpreise über Transport-, Produktions- und Dienstleistungskosten auf andere Bereiche übergreifen könnten.
Ersteres könnte ein vorübergehender Inflationsschock sein, Letzteres wäre eine anhaltende Inflation, die der Fed wirklich Kopfzerbrechen bereitet.
Deshalb werde ich diesmal nicht nur auf den CPI im Jahresvergleich achten, sondern vor allem auf den Kern-CPI im Monatsvergleich und darauf, ob sich die Energiekosten auf andere Waren und Dienstleistungen ausbreiten.
2. Rohöl BZUSDT: Ich bestreite die Argumente für einen Anstieg nicht, aber jetzt long zu gehen, könnte die riskanteste Entscheidung sein.
Vorweg meine Einschätzung: Mittelfristig ist Rohöl weiterhin gestützt, kurzfristig sollte man dem Anstieg aber nicht blind hinterherlaufen.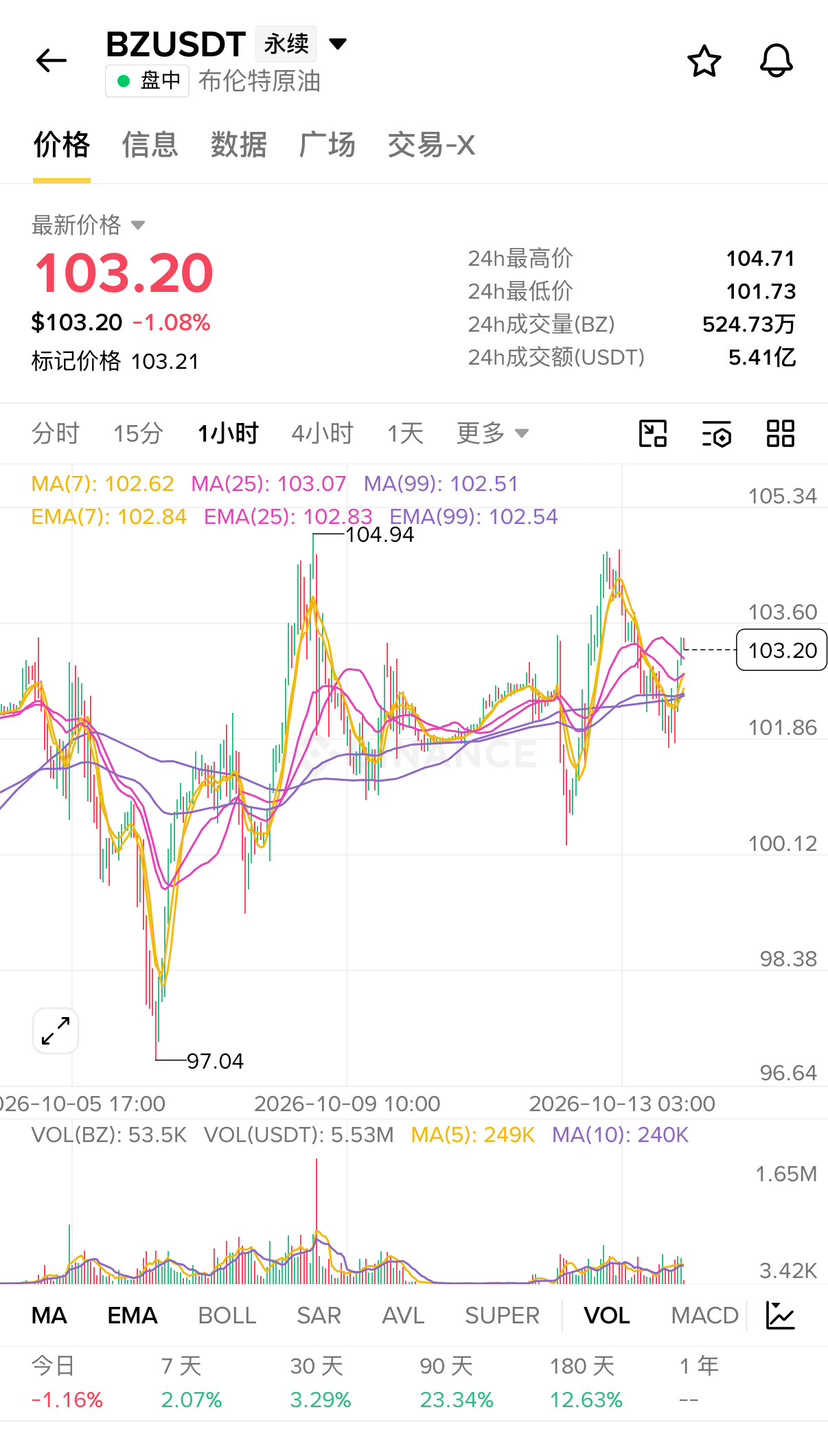
Der anhaltende geopolitische Konflikt im Nahen Osten beeinträchtigt den Energietransport und die Versorgung. Die Versicherungskosten für Öltanker steigen, Transportrouten werden angepasst und Teile des Ölangebots sind eingeschränkt – all das verursacht reale Kosten.
Auch die US-Energieinformationsbehörde EIA erklärte in ihrem Ausblick für Oktober, dass die Ölpreise aufgrund von Lieferunterbrechungen und Transportkosten hoch bleiben könnten, bis die Einschränkungen für den Ölfluss aus dem Nahen Osten nachlassen.
Deshalb glaube ich nicht, dass der Anstieg des Rohölpreises ausschließlich auf Spekulation zurückzuführen ist.
Das Problem ist, dass die Märkte nie ausschließlich auf die Fundamentaldaten schauen.
Wenn allen klar ist, dass der Ölpreis durch den geopolitischen Konflikt gestützt wird, könnte ein beträchtlicher Teil der Risikoprämie bereits im Preis enthalten sein.
Würde ein weiterer erwartungsgemäß hoher CPI-Wert zu diesem Zeitpunkt wirklich ausreichen, um die Ölpreise weiter kräftig steigen zu lassen?
Nicht unbedingt.
Ich halte es vielmehr für möglich, dass sich bei Rohöl als Nächstes eines von drei Szenarien abspielt:
Erstens: Der CPI liegt über den Erwartungen, doch der Ölpreis steigt zunächst und fällt dann wieder. Die positiven Inflationsnachrichten wurden bereits vorweggenommen, und einige Anleger könnten nach der Veröffentlichung der Daten Gewinne mitnehmen.
Zweitens: Der CPI entspricht den Erwartungen und Rohöl bewegt sich weiter seitwärts. Der Markt richtet den Blick dann wieder auf die Lage im Nahen Osten, das tatsächliche Angebot und die Veränderungen bei den Lagerbeständen.
Das dritte Szenario: Der CPI liegt unter den Erwartungen und die geopolitische Lage entspannt sich. Diese Kombination sollten Rohöl-Bullen meiner Meinung nach wirklich ernst nehmen.
Bei BZUSDT ist meine Strategie derzeit klar: Ich jage keinen durch Nachrichten ausgelösten Kurssprüngen hinterher, sondern warte lieber auf eine Bestätigung der Unterstützung nach einem Rücksetzer.
Sollte der Kurs über das vorherige Hoch ausbrechen, sich aber nicht darüber halten können, würde ich besonders auf das kurzfristige Rückschlagsrisiko achten.
Ich verpasse lieber einen Teil des Anstiegs, als einzusteigen, wenn alle euphorisch sind und ich als Letzter kaufe.
3. US-Staatsanleihen: Sind die Renditen auf hohem Niveau eine Chance oder eine Falle?
Im Vergleich zu Rohöl interessieren mich US-Staatsanleihen eigentlich mehr.
Am 13. Oktober fiel die Rendite zehnjähriger US-Staatsanleihen zeitweise auf etwa 5,19 %, die Rendite 30-jähriger Anleihen auf etwa 5,55 %.
Vergesst aber nicht: Erst letzte Woche erreichte die Rendite zehnjähriger US-Staatsanleihen zeitweise 5,365 %, bei den 30-jährigen waren es sogar 5,733 %.
Was bedeutet das konkret?
Langfristige US-Staatsanleihen stehen unter erheblichem Bewertungsdruck.
Eine wichtige Erinnerung für alle, die noch nicht lange mit dem Anleihehandel vertraut sind:
Steigende Renditen auf US-Staatsanleihen bedeuten normalerweise, dass die Kurse bestehender festverzinslicher Anleihen fallen. Sinkende Renditen bedeuten dagegen üblicherweise, dass die Anleihekurse wieder steigen.
Sollte der CPI also erneut über den Erwartungen liegen und der Markt die Erwartungen an Zinserhöhungen wieder verstärken, könnten die Kurse von US-Staatsanleihen erneut unter Druck geraten.
Trotzdem werde ich deshalb nicht einfach pauschal pessimistisch gegenüber US-Staatsanleihen.
Der Anleihemarkt kennt ein interessantes Phänomen: Wenn alle davon ausgehen, dass die Renditen weiter steigen, kann eine schnelle Erholung der Anleihekurse einsetzen, sobald die tatsächlichen Daten nicht ganz so schlecht ausfallen wie befürchtet. Auslöser dafür können Rückkäufe von Leerverkäufern sein.
Zudem werden die Renditen von US-Staatsanleihen nicht nur von der Inflation beeinflusst, sondern auch vom Haushaltsdefizit, dem Angebot an Staatsanleihen, der Laufzeitprämie und den Wachstumserwartungen.
Geht also nicht davon aus, dass US-Staatsanleihen zwangsläufig stark steigen, nur weil der CPI etwas sinkt.
Meine Einschätzung: US-Staatsanleihen nähern sich einem interessanten Zeitfenster für eine Neubewertung. Allein aus den hohen Renditen lässt sich aber noch nicht schließen, dass der Tiefpunkt bereits erreicht ist.
4. Wie würde ich zwischen TBT, TMFUSDT und RWUSD wählen?
Meine Einschätzung zu diesen drei Produkten fällt unterschiedlich aus.
TBT: Kurzfristig eher defensiv; ich werde dem Kurs nicht blind hinterherlaufen.
TBT bildet Veränderungen der Kurse langfristiger US-Staatsanleihen hauptsächlich über ein inverses Hebelengagement ab. Fallen die Kurse langfristiger US-Staatsanleihen, profitiert TBT normalerweise.
Sollte der CPI deutlich über den Erwartungen liegen und die langfristigen Renditen erneut stark steigen, könnte TBT kurzfristig eine Handelschance bieten.
Vor der Veröffentlichung der Daten werde ich aber keine große Position eingehen, denn der Markt hat bereits viele restriktive Erwartungen eingepreist.
Außerdem wird bei TBT der Hebel täglich zurückgesetzt. Die Rendite über mehrere Tage kann daher von einem einfachen inversen Vielfachen abweichen.
TMFUSDT: Ich achte eher auf eine Erholungschance, warte dafür aber unbedingt auf eine Bestätigung.
Ein Engagement in TMF bezieht sich in der Regel auf einen dreifach gehebelten ETF, der auf steigende Kurse langfristiger US-Staatsanleihen setzt. Vor dem Handel müssen jedoch die konkreten Vertragsbedingungen der jeweiligen Plattform geprüft werden.
Liegt der CPI unter den Erwartungen, schwächt sich die Kerninflation ab und sinkt die Rendite zehnjähriger US-Staatsanleihen weiter, spricht deutlich mehr für eine Erholung langfristiger US-Staatsanleihen.
Allerdings sind solche hoch gehebelten Produkte sehr volatil. Nur weil der Kurs stark gefallen ist, kaufe ich nicht automatisch den Dip.
RWUSD: Ich würde es als Instrument für das Liquiditätsmanagement betrachten.
Bei Kapital, dessen Einsatz ich noch nicht einschätzen kann, würde ich lieber einen Teil liquide halten, statt nur um jeden Preis an der Bewegung teilzunehmen eine Position zu eröffnen.
Bei renditeorientierten Produkten wie RWUSD würde ich zuerst die konkrete Renditequelle, die Rückgabemechanismen, die Vermögensrisiken und die Plattformregeln prüfen. Ich würde das Produkt nicht einfach mit einer risikofreien US-Staatsanleihe gleichsetzen.
Manchmal ist Abwarten selbst eine Handelsstrategie.
5. Wie werde ich rund um die CPI-Veröffentlichung handeln?
Ich habe drei Szenarien für mich festgelegt.
Szenario A: Der CPI liegt deutlich über den Erwartungen und auch die Kerninflation steigt.
In diesem Fall würde ich zuerst beobachten, ob die Renditen von US-Staatsanleihen wieder steigen. Durchbrechen sie einen wichtigen Widerstand und halten sich darüber, wäre ich kurzfristig eher auf der Seite von TBT und bei TMFUSDT vorsichtig.
Bei Rohöl habe ich es nicht eilig, long zu gehen. Entscheidend ist, ob es nach der Veröffentlichung positiver Nachrichten zu einem Rücksetzer nach einem anfänglichen Anstieg kommt.
Szenario B: Der CPI entspricht weitgehend den Erwartungen.
Ich glaube, in diesem Szenario verlieren Anleger, die steigenden Kursen hinterherlaufen und bei fallenden Kursen panisch verkaufen, am ehesten Geld.
Denn der Markt könnte zunächst heftig schwanken und anschließend wieder zur bisherigen Handelslogik zurückkehren.
Bei einer solchen Marktlage würde ich lieber meine Position verkleinern und abwarten, bis sich eine klare Richtung abzeichnet.
Szenario C: Der CPI liegt unter den Erwartungen und auch die Kerninflation lässt etwas nach.
Dieses Szenario interessiert mich am meisten.
Sollten die Renditen von US-Staatsanleihen gleichzeitig sinken und langfristige US-Staatsanleihen anhaltende Käufe verzeichnen, würde ich gezielt nach kurzfristigen Erholungsmöglichkeiten bei TMFUSDT suchen.
Bei Rohöl achte ich darauf, ob die geopolitische Risikoprämie nachlässt, statt mechanisch davon auszugehen, dass niedrige Inflation dem Ölpreis zwangsläufig schadet.
Eine weitere feste Regel: Auf die erste heftige Bewegung nach der Veröffentlichung der Daten springe ich grundsätzlich nicht auf. Ich warte mindestens, bis der Markt die Daten zunächst eingepreist hat, und beurteile dann, ob es sich um einen echten Ausbruch oder eine Fehlabwendung handelt.
6. Zum Schluss noch ein paar vielleicht nicht besonders beliebte Worte
Mir ist aufgefallen, dass viele beim Makro-Trading besonders gern Zahlen erraten.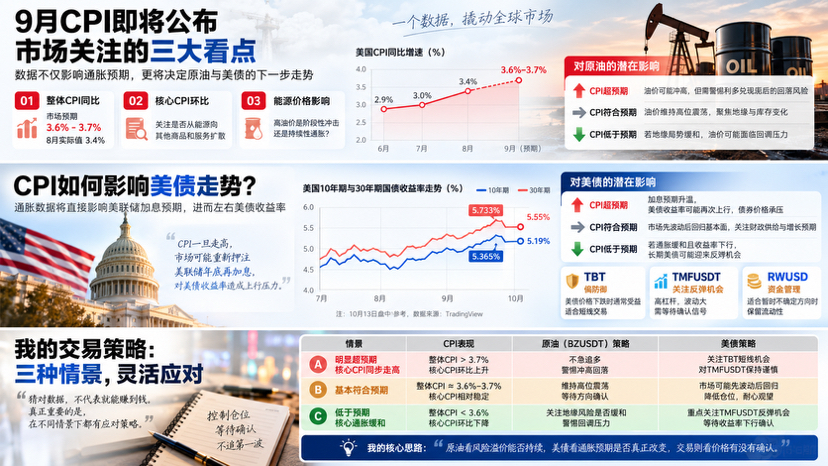
Sie raten, wie hoch der CPI ausfällt, ob die Fed die Zinsen anhebt und wie viel weiter der Ölpreis noch steigen kann.
Doch je länger ich darüber nachdenke, desto klarer wird mir: Die Daten richtig vorherzusagen bedeutet nicht automatisch, damit Geld zu verdienen.
Du hast den Anstieg des CPI richtig vorhergesagt, aber Rohöl ist schon vorher gestiegen. Du hast richtig erkannt, dass die Zinserwartungen zunehmen, aber die US-Staatsanleihen sind bereits zu stark gefallen.
Am Ende lag die Richtungsprognose richtig, doch das Konto war trotzdem im Minus.
Genau das macht Makro-Trading so frustrierend.
Deshalb werde ich diesmal nicht schon vorab alles auf eine bestimmte Richtung setzen.
Meine Grundidee lässt sich in einem Satz zusammenfassen:
Bei Rohöl zählt, ob die Risikoprämie anhält; bei US-Staatsanleihen, ob sich die Inflationserwartungen tatsächlich ändern; und beim Trading, ob der Kurs die Bewegung bestätigt.
Persönlich sehe ich bei Rohöl ein größeres Risiko, steigenden Kursen hinterherzulaufen. Bei langfristigen US-Staatsanleihen achte ich stärker auf mögliche Erholungen nach der Veröffentlichung der Inflationsdaten.
Eine Einschätzung zu haben ist das eine. Solange sich die Marktrichtung nicht bestätigt, habe ich es nicht eilig einzusteigen.
An Gelegenheiten mangelt es dem Markt nie. Was selten ist, sind Menschen, die in entscheidenden Momenten einen klaren Kopf bewahren.
Zum Schluss eine Frage an euch: Wenn der CPI diesmal tatsächlich über den Erwartungen liegt, würdet ihr bei Rohöl long gehen, weiter auf fallende Kurse bei US-Staatsanleihen setzen oder stattdessen auf eine Erholung der Anleihen spekulieren?
Meine Stimme geht an folgende Strategie: nicht auf die erste Bewegung aufspringen, sondern warten, bis der Markt seine Karten auf den Tisch legt.