

📊 Tokenisierte Aktien absichern: 24/7-Perps vs. Kurslücken am US-Markt
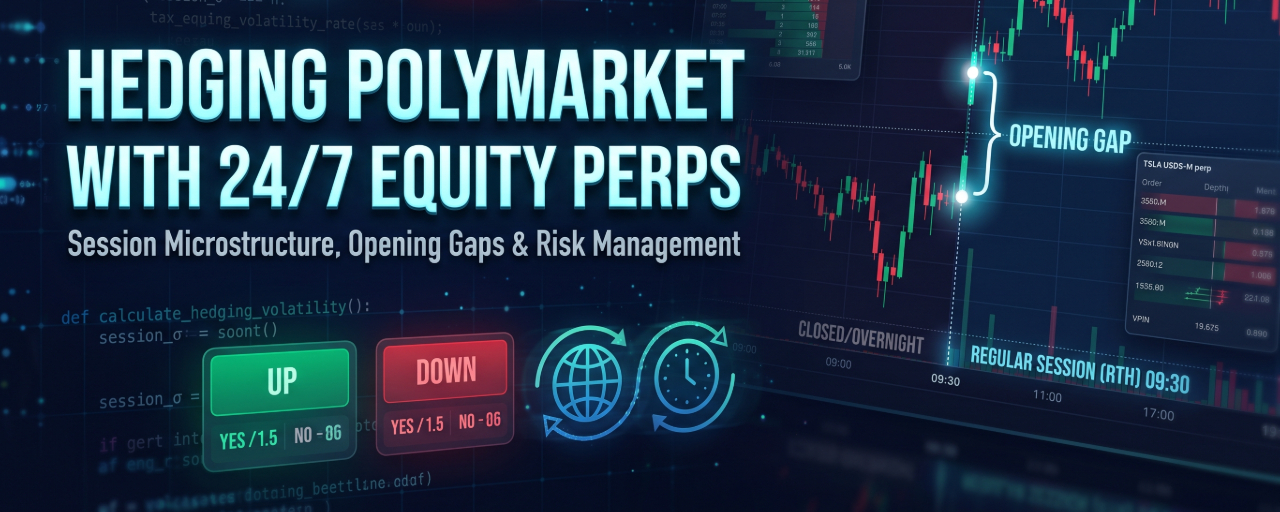
Können 24/7-Aktien-Perps (wie Binance USDⓈ-M-Perps auf TSLA, NVDA und AAPL) aktienbasierte Prognosemärkte gegen das Risiko nächtlicher Kurslücken absichern?
Wir analysierten 1.663 US-Markteröffnungen bei 12 Aktien-Perps und 1.276 echte Polymarket-Märkte, um die Einpreisung von Kurslücken, die Sitzungsvolatilität und Mikrostruktursignale außerhalb der Handelszeiten zu untersuchen.
🔑 Wichtigste Erkenntnisse
Der Perp-Preis preist das Gap zuerst ein:
Eine Regression der US-Eröffnungskurslücke auf die Kursbewegung des Binance-Perps ergibt eine Steigung von 1,00 ($R^2 = 0.998$). Bei einer medianen Eröffnungskurslücke von 74 Basispunkten beträgt der nicht eingepreiste Rest um 09:29 Uhr ET nur 4,3 Basispunkte.
Signale außerhalb der Handelszeiten bieten kein Alpha:
VPIN und Taker-Flow außerhalb der Handelszeiten sagen das nicht eingepreiste Restrisiko von Kurslücken nicht voraus. Sie korrelieren nur deshalb mit der Kurslücke, weil der Flow den Perp-Preis selbst bewegt.
Sitzungsabhängige Volatilität ($\sigma$) ist entscheidend:
Der Wechsel von der standardmäßigen, rund um die Uhr berechneten Krypto-„Uhrzeit“-Volatilität zu einer sitzungsabhängigen $\sigma$ verringerte die P&L-Spanne um 57 % und senkte den Expected Shortfall auf 5 % auf $-\$526$ (bei Absicherungskosten von $\$27$ statt $\$83$).
Krypto-Alarme versagen bei Aktien:
Standardmäßige Z-Scores des 24-Stunden-Volumens lösen wegen der regulären Handelseröffnungen in etwa 50 % der Eröffnungsminuten Fehlalarme aus. Zeitfensterspezifische Sitzungs-Baselines senken diesen Anteil auf etwa 1 %.
📖 Lest die vollständige Studie auf DEV Community:
https://dev.to/followsm/hedging-polymarket-stock-markets-with-247-equity-perps-session-microstructure-opening-gaps-and-5gj8
#BinanceFutures #algoTrading #RiskManagement #Polymarket #CryptoResearch