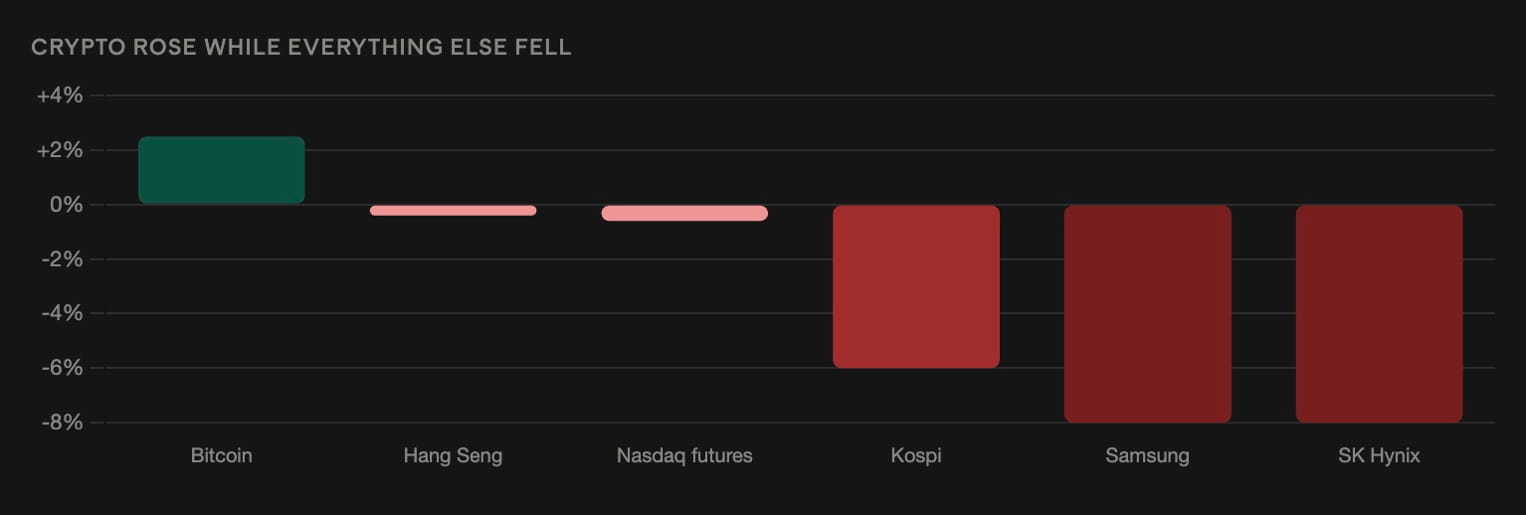
Bitcoin erholte sich am Dienstag von 81.000 $ auf über 83.000 $, während Südkoreas KOSPI um 6 % auf unter 6.000 Punkte einbrach und Nasdaq-Futures um 0,6 % nachgaben – die deutlichste Entkopplung von KI-Chipaktien seit Beginn der Rally. 90 % der Altcoins konnten ihren nächtlichen Rückgang nicht wettmachen, während Bitcoin den gesamten Verlust wieder aufholte; die BTC-Dominanz stieg auf 60,28 %. Langfristige Halter liegen 72 % über ihrem durchschnittlichen Einstandspreis von 48.600 $, und Bitcoin müsste um 42 % fallen, bevor diese Gruppe im Durchschnitt Verluste verzeichnen würde. Teslas 8.430 BTC sind seit 2022 unangetastet. Der Verbraucherpreisindex am Mittwoch (Konsens: Gesamtindex +0,5 % gegenüber dem Vormonat, 3,6 % gegenüber dem Vorjahr; Kernindex +0,2 % gegenüber dem Vormonat, 2,4 % gegenüber dem Vorjahr) ist die unmittelbare Bewährungsprobe: ein durch Energie getriebener hoher Gesamtwert, möglicherweise ein schwacher Kernwert – eine Diskrepanz, die jeden Inflationsbericht seit dem Sommer geprägt hat.
Bitcoin erobert 83.000 $ zurück, während der Kospi 6 % einbricht und Chip-Aktien 8 % verlieren
Bitcoin fiel am Dienstag um 00:50 UTC unter 81.000 $, bevor der Kurs wieder über 83.000 $ stieg. Damit entkoppelte er sich von Samsung und SK Hynix, deren Aktien jeweils rund 8 % verloren und damit ihre fünftägige Verlustserie ausweiteten, vom KOSPI, der erstmals seit Ende Juli unter 6.000 Punkten lag, sowie von den Nasdaq-Futures, die 0,6 % nachgaben. Anleger verwiesen auf Bedenken hinsichtlich der KI-Bewertungen und auf die Konkurrenz aus China im Speichermarkt – Bewertungsbedenken lassen nach, wenn sich Multiplikatoren anpassen; bei Wettbewerbsbedenken muss der Marktanteil verteidigt werden. Alibaba stellte am 22. September Chinas „leistungsstärksten KI-Chip“ vor; Micron legte seine Q1-Prognose von 60–63 Mrd. $ am 1. Oktober vor, und die Aktie ist seit zwei Wochen darunter gefallen. Bitcoins Erholung vor diesem Hintergrund ist die zweite Entkopplung innerhalb von zwei Wochen: Am 6. Oktober legte Bitcoin um 1 % zu, während Halbleiterwerte 5,9 % verloren; nun erholt sich Bitcoin um mehr als 2.000 $, während der KOSPI 6 % verliert. Öl behauptete seine Gewinne: WTI lag bei etwa 92,67 $, Brent bei etwa 106 $. Der Abstand von mehr als 13 $ liegt weit über der üblichen Spanne von 2–4 $ – ein Hinweis auf eine Einschränkung der seeseitigen Exporte. Der DXY lag bei 102,50, einem 18-Monats-Hoch. Der Verbraucherpreisindex am Donnerstag (Mittwoch nach UTC) ist der nächste Test.
US-Inflationsbericht erscheint am Mittwoch: Das erwarten Ökonomen
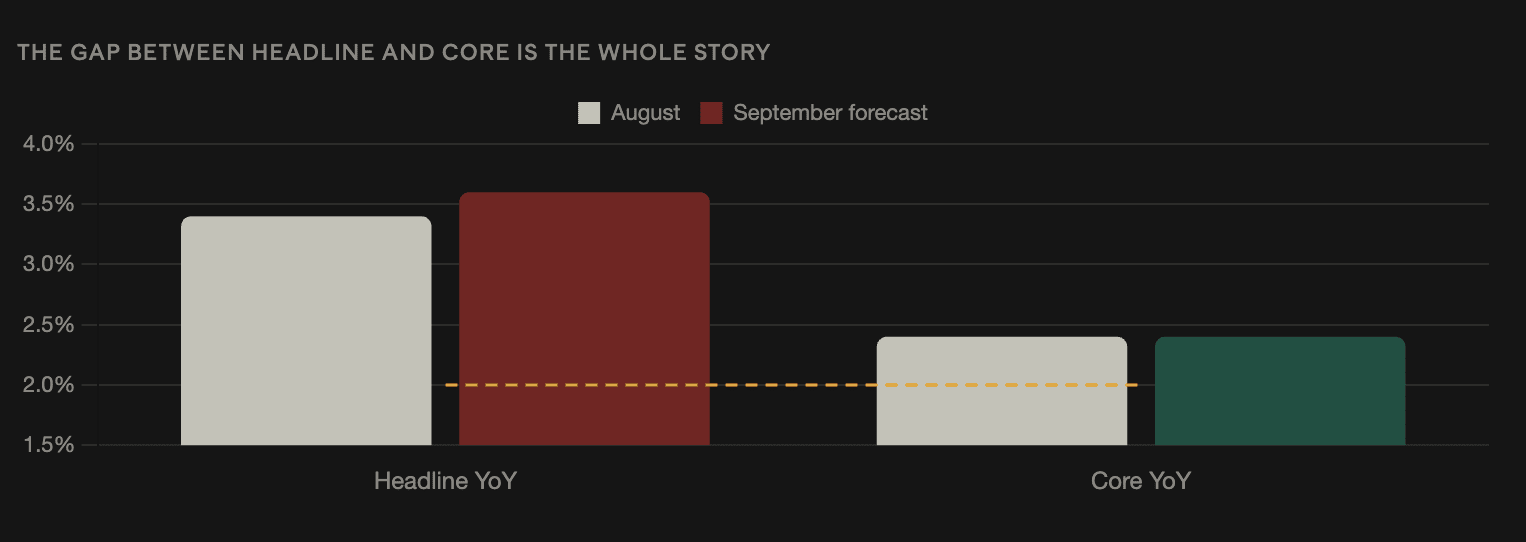
Der Verbraucherpreisindex für September wird am Mittwoch, dem 14. Oktober, um 8:30 Uhr EDT veröffentlicht. Konsensprognose: Gesamtindex +0,5 % gegenüber dem Vormonat (nach +0,4 % im August) und 3,6 % gegenüber dem Vorjahr (nach 3,4 %); Kernindex +0,2 % gegenüber dem Vormonat (nach +0,3 % im August) und 2,4 % gegenüber dem Vorjahr (unverändert). Die beiden Werte entwickeln sich in entgegengesetzte Richtungen: Energie (Brent bei rund 106 $, die saudische Ost-West-Pipeline weiterhin geschlossen, die Straße von Hormus eingeschränkt) treibt den Gesamtindex nach oben, während der zugrunde liegende Preisdruck nachlässt. Die erwartete Differenz von 1,2 Prozentpunkten zwischen beiden Werten ist vollständig auf Energie zurückzuführen. Wichtig ist der Kontext: Der Verbraucherpreisindex ist nicht das von der Fed bevorzugte Maß. Warsh stützte seine Argumentation in Jackson Hole auf den PCE-Index – der Kern-PCE für August lag bei 3 % gegenüber erwarteten 3,3 %. Ein Kern-Verbraucherpreisindex von 2,4 %, der unter einem Kern-PCE von 3 % liegt, würde ihr übliches Verhältnis umkehren (der Verbraucherpreisindex liegt wegen der Gewichtung der Wohnkosten normalerweise über dem PCE) – entweder ist die Prognose falsch oder die beiden Indizes haben sich tatsächlich auseinanderentwickelt. Die Kluft zwischen Fed und Märkten bleibt groß: 16 von 18 Vertretern prognostizierten mindestens eine weitere Zinserhöhung im Jahr 2026; die Märkte preisen für Oktober eine Wahrscheinlichkeit von 19 % ein. Ein Kernwert von höchstens 2,4 % würde diese Kluft vergrößern; eine Überraschung nach oben würde sie verkleinern. Paul Howard von Wincent erwartet, dass institutionelle Anleger sich mit Derivaten absichern, statt ihre Positionen vor der Veröffentlichung zu reduzieren.
Tesla hält weiterhin 8.430 Bitcoin und hat seit 2022 keine verkauft
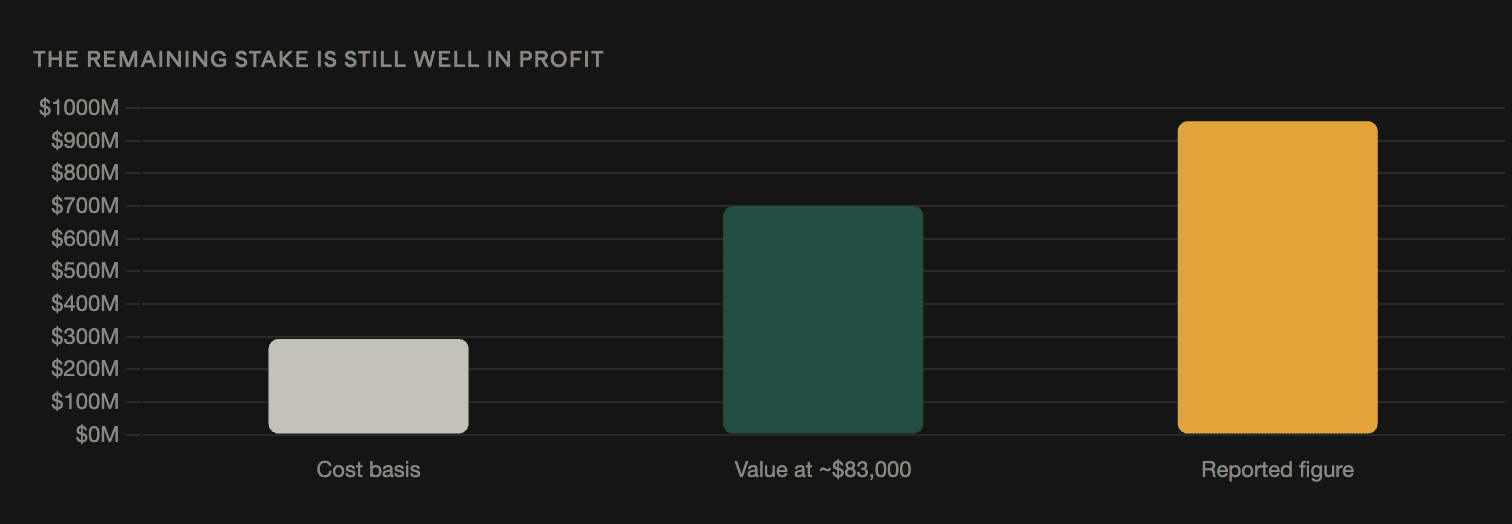
Teslas Bestand von 8.430 BTC – zum aktuellen Kurs rund 700 Mio. $ wert – ist seit mehr als vier Jahren unverändert. Das Unternehmen kaufte im Februar 2021 Bitcoin im Wert von 1,5 Mrd. $ (rund 43.200 BTC zu einem Durchschnittskurs von etwa 34.700 $), verkaufte 2021 und 2022 in zwei Tranchen ungefähr drei Viertel davon und ist seitdem untätig. Eine im Umlauf befindliche Bewertung von 960 Mio. $ impliziert einen BTC-Kurs von etwa 113.900 $ – eine veraltete Zahl aus der Zeit, als Bitcoin nahe seinem Rekordhoch von 126.080 $ lag; der tatsächliche aktuelle Wert beträgt rund 700 Mio. $. Der verbliebene Bestand von Tesla liegt gegenüber der Kostenbasis von etwa 293 Mio. $ rund 139 % im Plus. Entscheidend ist, dass Tesla seine Position während des FTX-Zusammenbruchs – eines der schlimmsten Liquiditätsereignisse der Kryptogeschichte – hielt, ohne sie zu reduzieren. Damit unterscheidet sich das Unternehmen von anderen Unternehmenshaltern wie Strategy (845.050 BTC und eine auf Akkumulation ausgerichtete Kapitalstruktur) oder Bitmine (5,93 Mio. ETH, rund 4,9 % des Angebots). Tesla kaufte einmal, reduzierte den Bestand in den ersten 15 Monaten und hielt danach still – damit gehört das Unternehmen eindeutig zur Gruppe der langfristigen Halter, die inzwischen 80 % des Angebots kontrolliert.
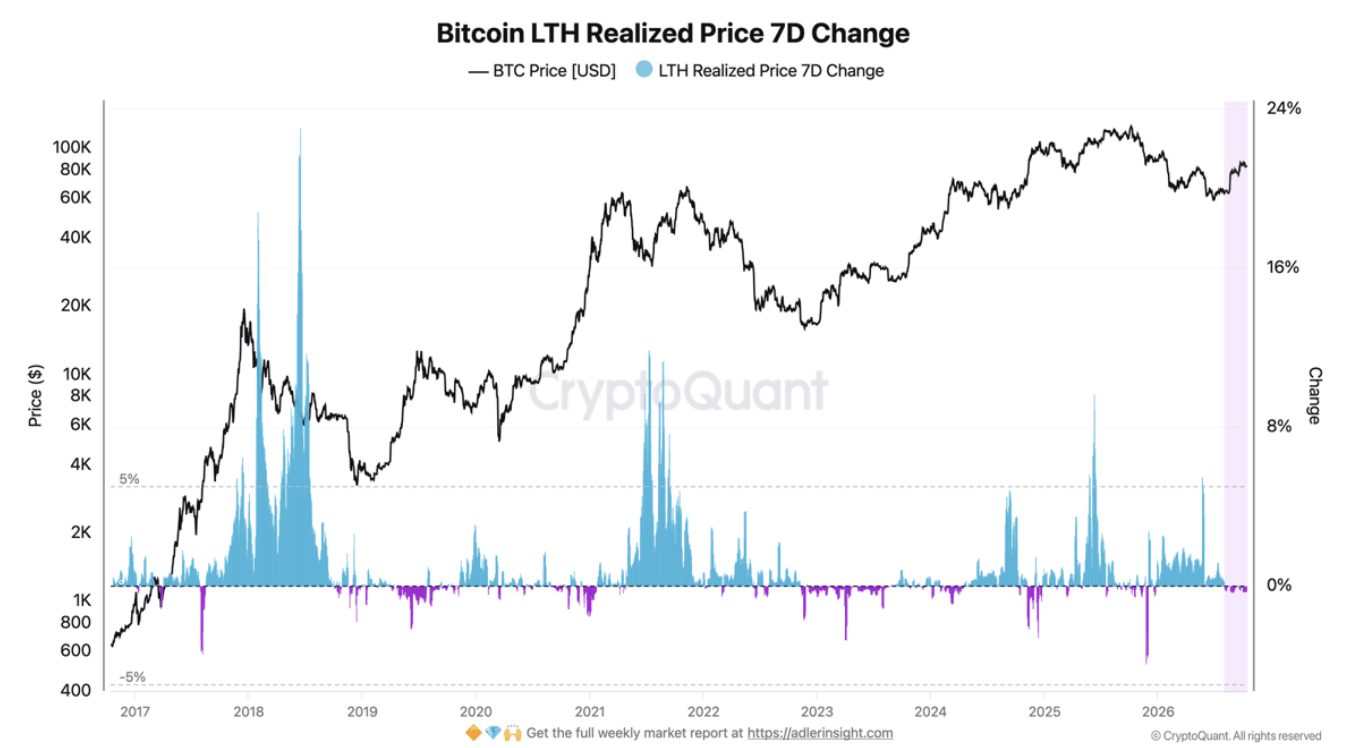
Langfristige Bitcoin-Halter verfügen über einen Puffer von 72 % gegenüber 48.600 $
Die durchschnittliche Kostenbasis der langfristigen Halter (LTH) liegt bei 48.600 $ gegenüber einem Bitcoin-Kurs von 83.600 $ – ein Puffer von 72 %, gegenüber 76 % vor einer Woche, da Bitcoin von 85.800 $ fiel, während die Halter ihre Positionen unverändert ließen. Bitcoin müsste vom aktuellen Niveau aus um 42 % fallen, bevor der durchschnittliche LTH in die Verlustzone gerät. Die Kostenbasis sinkt seit dem 1. August (an 60 von 74 Tagen negativ, rund 81 % des Zeitraums), obwohl der Anteil der langfristigen Halter am Gesamtangebot auf den Rekordwert von 80 % gestiegen ist. Beides passt zusammen: Ältere, günstig erworbene Coins bleiben unangetastet, während neuere, teurer erworbene Coins verteilt werden. So wächst die Gruppe, während ihre durchschnittliche Kostenbasis sinkt. Der Verkauf der vergangenen Woche (47.800 BTC, laut LTH-SOPR größtenteils mit Verlust) deutet auf eine allmähliche Verteilung statt auf eine überstürzte Flucht hin – der stärkste wöchentliche Rückgang der Kostenbasis betrug am 25. August 0,34 %; der aktuelle Wert liegt mit −0,06 % nahezu bei null. Stärker negative Werte signalisieren eine Beschleunigung; eine Rückkehr über null würde auf eine erneute Akkumulation hindeuten.
Bitcoin-Dominanz wieder bei 60 %, während sich 90 % der Altcoins nicht erholen
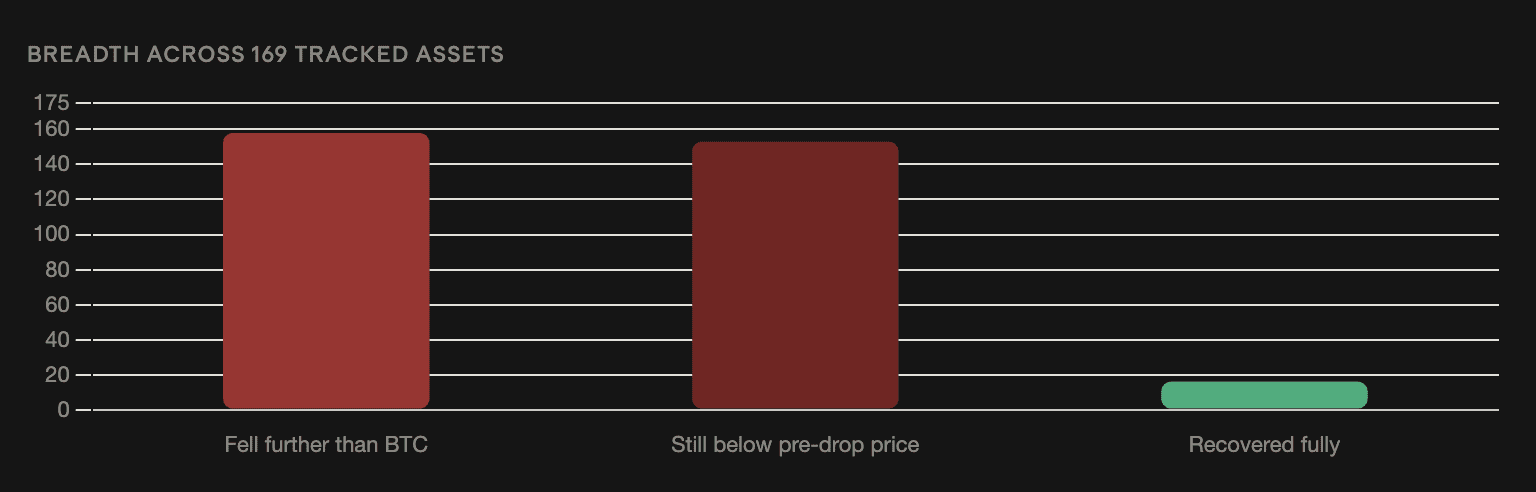
Die Bitcoin-Dominanz erholte sich auf 60,28 % – über den 59,2 %, bei denen die Altcoin-Rotation im September begann, und deutlich über den rund 57 %, die sie am 22. September erreichte, als der Altcoin-Season-Index fünf Tage in Folge über 60 lag. Während des nächtlichen Kursrückgangs und der Erholung am Dienstag fiel Bitcoin um 2,71 % und erholte sich anschließend um 2,84 % (womit der gesamte Rückgang wettgemacht wurde); der Median der Altcoins machte nur 54 % seines Rückgangs wett; 153 der 169 beobachteten Assets (90,5 %) notierten nach der Bitcoin-Erholung weiterhin unter ihren Kursen vor dem Rückgang. Die Rechnung: Eine Erholung um 2,84 % von einer niedrigeren Basis bringt Bitcoin auf seinen Ausgangswert zurück – Altcoins, die sich von einem stärkeren Rückgang nur um 54 % erholen, liegen deutlich weiter zurück, als diese Zahl vermuten lässt. Verschiebungen der Dominanz entstehen durch Kapitalrotation oder dadurch, dass sich Assets unterschiedlich schnell bewegen – am Dienstag war Letzteres der Fall. Eine höhere Abwärtsbeta bei Altcoins (stärkere Verluste, geringere Erholung) ist sowohl für die spätere spekulative Phase einer Rotation als auch für jede Risk-off-Sitzung typisch – eine einzelne Sitzung lässt nicht zwischen beiden unterscheiden. Entscheidend ist die kumulierte Performance der Altcoins seit Beginn der Rotation im August im Vergleich zur Dynamik der vergangenen zwei Wochen.