

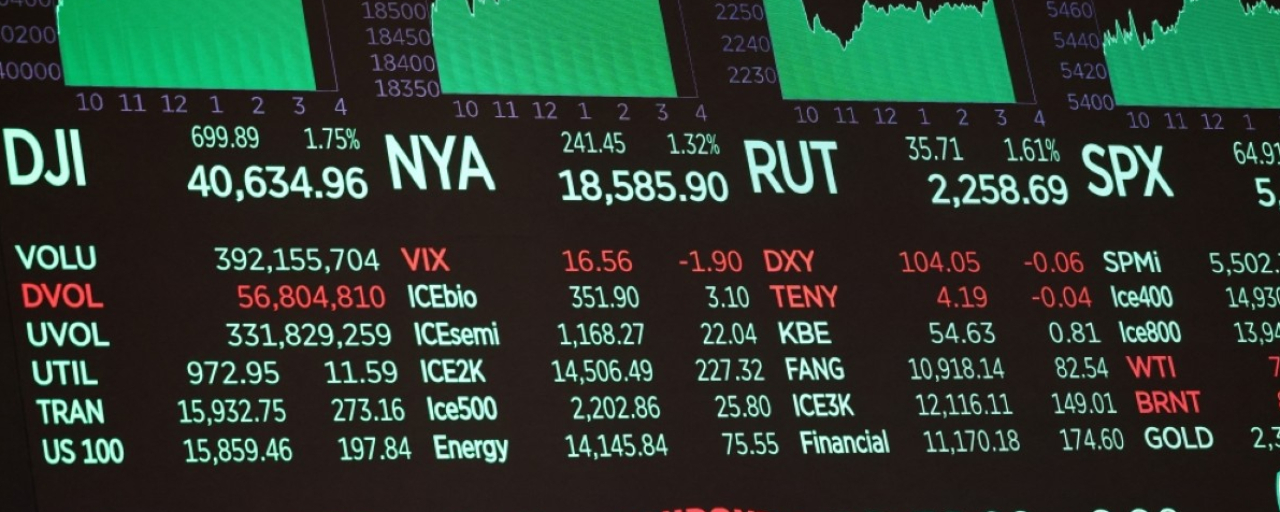

Die Aktien schlossen am Freitag höher, und Tech-Werte trugen stärker dazu bei, als es der Donnerstag hätte erwarten lassen. Die Woche war turbulent: Die Renditen von US-Staatsanleihen stiegen weiter, Öl blieb teuer, und ein Ausverkauf bei KI-Aktien ließ den Nasdaq angeschlagen wirken.
Auslöser am Donnerstag war eine Zahl. OpenAI hatte Anlegern mitgeteilt, Ende September einen annualisierten Umsatz von rund 50 Milliarden US-Dollar erzielt zu haben, wie CNBC bestätigte. Das kam neben der Zahl von 68 Milliarden US-Dollar, die noch einen Monat zuvor kursiert hatte, schlecht an. Aktien mit KI-Bezug wurden daraufhin abgestoßen. Am Freitag schien sich der Markt kaum noch daran zu erinnern.
Russischer Diesel erhält sechsmonatige Ausnahme
Trump trug ebenfalls zur Stimmung bei. Nach einem Telefonat mit Wladimir Putin schrieb der Präsident auf Truth Social, Russland werde umgehend mehr als 300.000 Tonnen Diesel auf die US-amerikanischen und globalen Märkte bringen, im November weitere 500.000 Tonnen und anschließend eine Million Tonnen. Das Finanzministerium unterstützte ihn noch am selben Tag mit einer befristeten Lizenz, die die Sanktionen gegen russischen Diesel für rund sechs Monate – bis April 2027 – aussetzte.
Diesel-Futures fielen nach der Meldung um rund 4 %. Rohöl reagierte vergleichsweise kaum: West Texas Intermediate schloss bei knapp 92 Dollar pro Barrel, Brent bei etwas mehr als 104 Dollar.
Die Haushalte haben keinen Grund zum Feiern
Die Amerikaner ließen sich davon nicht aufmuntern. Der vorläufige Oktoberwert des Verbrauchervertrauens der Universität Michigan sank von 48,1 im September auf 46,3 – den niedrigsten Stand seit fünf Monaten. Die Sorgen über die Lebenshaltungskosten und die wirtschaftliche Unsicherheit nehmen weiter zu, während die Zwischenwahlen weniger als einen Monat entfernt sind.
Die Bilanz sieht besser aus, als sich die Woche angefühlt hat
Der Dow leistete den größten Beitrag: Er legte um 423,31 Punkte bzw. 0,83 % zu und schloss bei 51.654,95. Der S&P 500 beendete den Handel bei 7.811,54 (plus 0,59 %), der Nasdaq Composite bei 27.366,17 (plus 0,64 %). Auch Nebenwerte zogen mit: Der Russell 2000 schloss bei 2.806,98, ein Plus von 0,46 %.
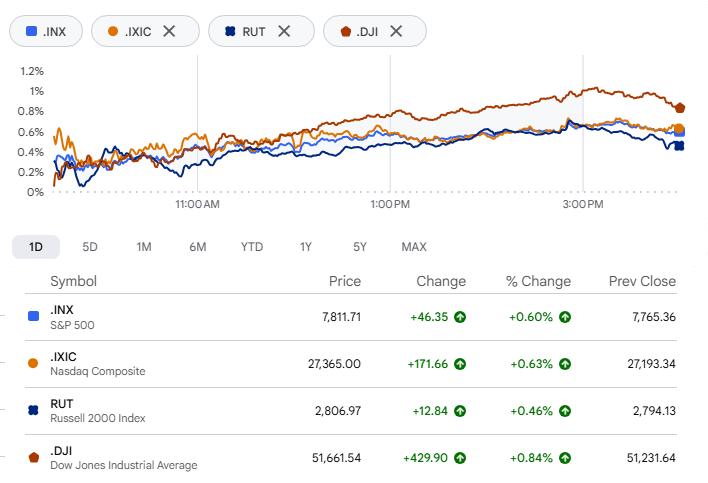
Über fünf Tage hinweg schlugen die Folgen steigender Renditen kaum auf die Durchschnittswerte durch. Die Renditen länger laufender US-Staatsanleihen erreichten am Mittwoch den höchsten Stand seit 24 Jahren, dennoch beendeten alle drei großen Indizes die Woche im Plus. Der S&P 500 gewann rund 1,2 %, der Dow 0,9 %. Das Plus des Nasdaq von 0,6 % war der vierte Wochengewinn in Folge.
SpaceX steigt ins Mobilfunkgeschäft ein
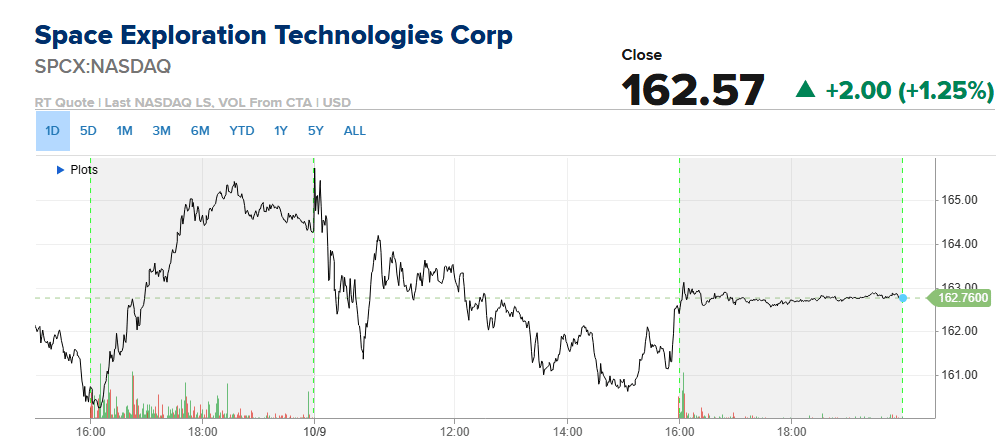
SpaceX legte rund 1 % zu, nachdem das Unternehmen bekannt gegeben hatte, ein landesweites Frequenzspektrum-Portfolio kaufen zu wollen. Der Deal bringt SpaceX dem Einstieg als US-Mobilfunkanbieter näher. Das Unternehmen beschreibt das Paket als bis zu 14 Megahertz gepaarten Frequenzspektrums im 800-MHz-Band, das von Grain Management erworben wird. Das Wall Street Journal bezifferte den Preis auf rund 8 Milliarden Dollar. Die Federal Communications Commission muss dem Geschäft noch zustimmen.
Für die Betreiber von Mobilfunkmasten sah SpaceX wie ein potenzieller Mieter aus. American Tower schloss 9,3 % höher. Crown Castle schnitt mit einem Plus von 15,6 % noch besser ab. Bernstein wies auf den offensichtlichen Haken hin: Der Besitz von Frequenzspektrum verpflichtet SpaceX nicht dazu, weitere Masten zu bauen.
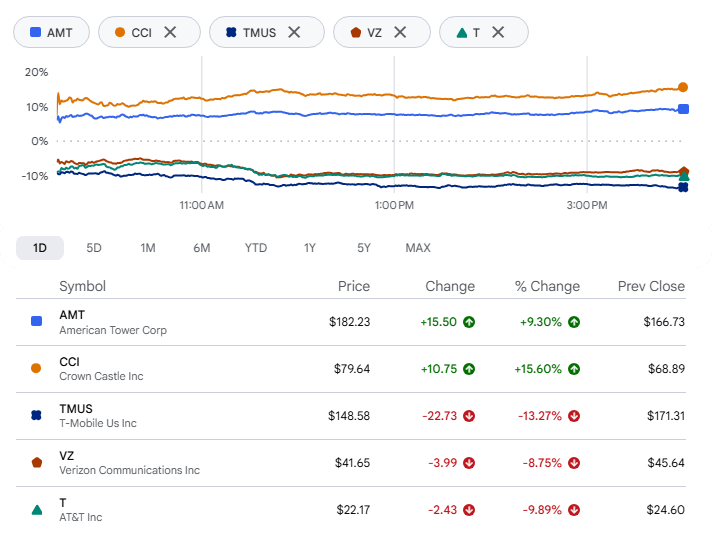
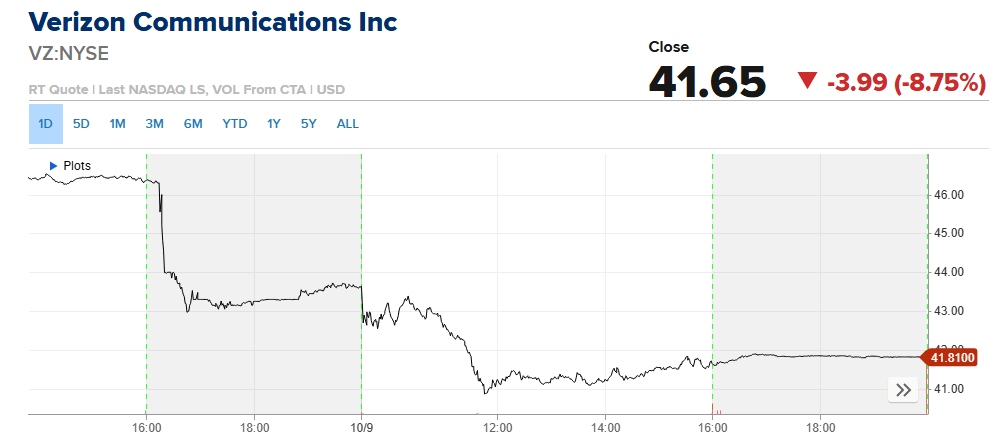
Die Mobilfunkanbieter gehörten zu den Verlierern. T-Mobile traf es am stärksten: Die Aktie fiel um 13,27 % auf 148,58 Dollar, ein Minus von 22,73 Dollar je Aktie. Verizon gab 3,99 Dollar bzw. 8,75 % nach und schloss bei 41,65 Dollar. AT&T verlor bei einem Schlusskurs von 22,17 Dollar fast 10 %.
Analysten von JPMorgan mahnten zu einer realistischen Einschätzung. Die etablierten Anbieter seien kurzfristig nur begrenzt gefährdet, da der Aufbau eines wettbewerbsfähigen Netzes Zeit, Infrastruktur und Kapital erfordere.
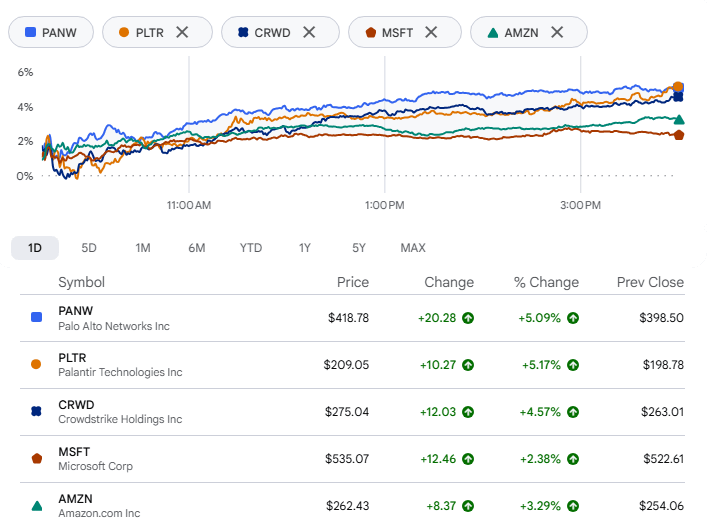
Andere Softwareaktien legten ebenfalls zu. Palo Alto Networks und Palantir Technologies gewannen jeweils rund 5 %, CrowdStrike etwa 4,6 %. Microsoft schloss mit einem Plus von 2,4 %, während Amazon, ein weiteres Mitglied der „Magnificent Seven“, 3,3 % zulegte.
Krebsimpfstoffe geben dem Gesundheitssektor Auftrieb
Auch im Gesundheitswesen gab es eigene Neuigkeiten. Die New York Times berichtete, dass die National Institutes of Health eine öffentlich-private Initiative starten wollen, um die Entwicklung personalisierter Krebsimpfstoffe zu beschleunigen. Der Start ist für Dezember geplant. Zunächst stehen Bauchspeicheldrüsen-, Leber- und Darmkrebs sowie bestimmte pädiatrische Tumore im Fokus.
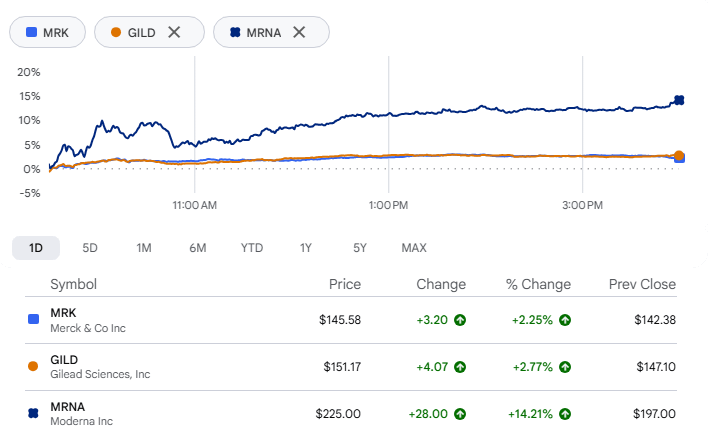
Merck und Gilead Sciences legten beide um mehr als 2 % zu. Moderna, das gemeinsam mit Merck an einem personalisierten mRNA-Krebsimpfstoff arbeitet, schnitt deutlich besser ab und sprang um mehr als 14 % nach oben.
Ausverkaufte Laser und schwankende Sternebewertungen
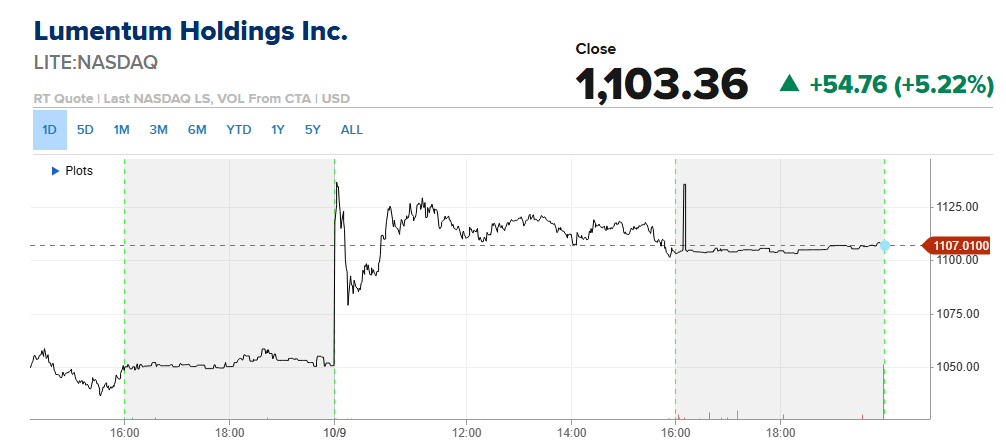
Lumentum legte fast 6 % zu, nachdem CEO Michael Hurlston Bloomberg Television in Tokio mitgeteilt hatte, die optischen Komponenten des Unternehmens seien bis Anfang 2029 „komplett ausverkauft“. Bei einigen Produkten könne das Unternehmen selbst im kommenden Jahr rund 70 % der Nachfrage nicht bedienen, sagte er.
Die Versicherer verbrachten den Tag damit, ihre Zeugnisse zu lesen. Die Centers for Medicare & Medicaid Services veröffentlichten vor der diesjährigen offenen Anmeldephase ihre Star Ratings für 2027. Humana schnitt dabei besser ab: Die Bewertung seines größten Medicare-Advantage-Vertrags stieg von 3,5 auf 4 Sterne, und die Aktie legte fast 12 % zu. Bei Alignment Healthcare ging es in die andere Richtung. Der größte Plan des Unternehmens in Kalifornien erhielt 3,5 Sterne und verfehlte damit die für Bonuszahlungen erforderliche Schwelle von 4 Sternen. Die Aktie fiel deutlich.
Verizon erlebt schwächsten Handelstag seit 2002
Der Rückgang von Verizon hat historische Dimensionen. Es war der schlechteste Börsentag der Aktie seit dem 22. Juli 2002, als sie fast 9 % verlor. Auch T-Mobile und AT&T schrieben negative Rekorde. Der Rückgang von T-Mobile war der stärkste seit 2013, der von AT&T der stärkste seit 2000.
Gute Zahlen, niedrigere Prognose
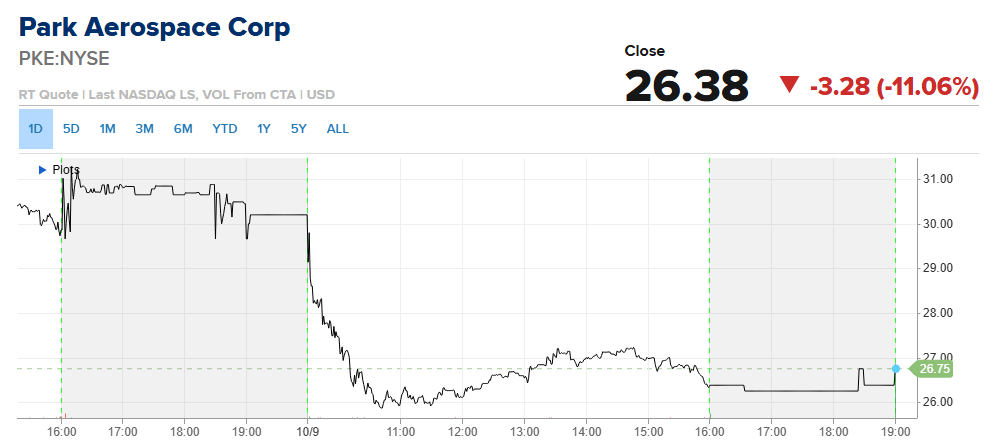
Park Aerospace stellt Verbundwerkstoffe für die Luft- und Raumfahrtindustrie her. Die Aktie verlor rund 11 %, obwohl das Quartal auf den ersten Blick stark ausfiel. Im zweiten Geschäftsquartal erzielte das Unternehmen einen Gewinn von 21 Cent je Aktie bei einem Umsatz von 20,8 Millionen Dollar. Im Vorjahreszeitraum waren es 12 Cent je Aktie und 16,4 Millionen Dollar Umsatz. Das Problem war der Ausblick. Park erwartet nun für das Gesamtjahr 32 bis 35 Millionen Dollar Umsatz aus Programmen für GE-Aerospace-Triebwerke, nach zuvor prognostizierten 34 bis 38 Millionen Dollar.
Sektoranalyse
Stärkste Sektoren
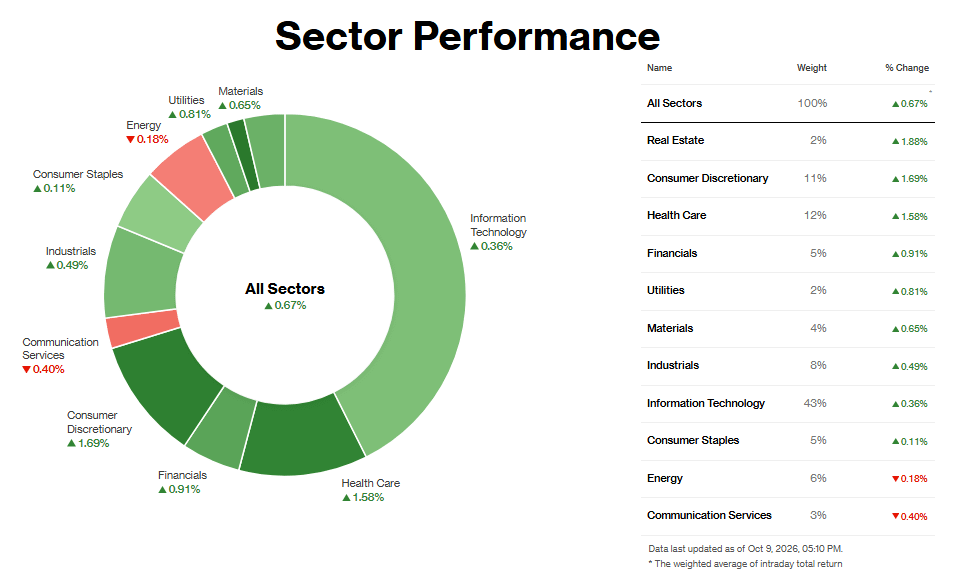
Der Freitag beendete die Woche mit einem soliden Ergebnis: Nur 2 der neun Sektoren schlossen im Minus. Immobilien (+1,88 %) lagen vorn, doch bei einem Gewicht von 2 % bewegten nur wenige Aktien den Sektor. Der Kauf eines landesweiten 800-MHz-Frequenzspektrums von Grain Management durch SpaceX für rund 8 Milliarden Dollar ließ die Betreiber von Mobilfunkmasten kräftig zulegen. Auch US-Staatsanleihen leisteten einen kleinen Beitrag: Zum ersten Mal seit sechs Wochen beendeten die Renditen die Woche entlang der gesamten Kurve niedriger.
Konsumgüter und Dienstleistungen (+1,69 %) profitierten von der Erholung der Mega-Caps. Amazon legte 3,29 % und Tesla 2,05 % zu, während sich KI-Aktien vom Ausverkauf am Donnerstag erholten. Dieser war auf einen Bericht gefolgt, wonach der annualisierte Umsatz von OpenAI rund 20 Milliarden Dollar unter der Ende September kursierenden Zahl lag.
Der Gesundheitssektor (+1,58 %) wurde von einzelnen Aktien getragen. Humana sprang um rund 12 % nach oben, nachdem CMS die Bewertung des wichtigsten Medicare-Advantage-Vertrags des Unternehmens wieder auf vier Sterne angehoben hatte. Der Vertrag umfasst mehr als 2 Millionen Mitglieder. Auch Moderna legte zu, nachdem die Aktie wieder in den Nasdaq-100 aufgenommen worden war.
Schwächste Sektoren
Kommunikationsdienste (-0,40 %) mussten für denselben SpaceX-Deal büßen. Verizon verlor rund 9 % – der stärkste Tagesverlust seit 2002. Auch T-Mobile und AT&T wurden kräftig verkauft, da Anleger einen von Starlink gestützten Konkurrenten im Mobilfunk einpreisten. Die Verluste beschränkten sich auf die Branche und betrafen nicht den gesamten Sektor; Alphabet federten die Verluste der Gruppe mit einem Plus von rund 1 % ab.
Im Energiesektor (-0,18 %) gab es keinen einzelnen dominierenden Kurstreiber. Trumps Versprechen, den Iran vor den Zwischenwahlen am 3. November nicht anzugreifen, drückte den Ölpreis zu Handelsbeginn. Hurrikan Isaias legte fast 63 % der Ölproduktion im Golf von Mexiko lahm, und dennoch schloss WTI 0,39 % höher bei 91,85 Dollar. Energieaktien blieben hinter einem Markt zurück, an dem andernorts die Käufer das Sagen hatten.
Die Berichtssaison nimmt nächste Woche richtig Fahrt auf, begleitet von Inflationsdaten und Einzelhandelsumsätzen. Adam Crisafulli von Vital Knowledge erwartet keine schnelle, V-förmige Erholung bei KI-Aktien. Seiner Ansicht nach muss die überfüllte Positionierung, die hinter dem Ausverkauf am Donnerstag stand, noch weiter abgebaut werden. Ein guter Freitag entscheidet diese Frage nicht; die Unternehmenszahlen der kommenden Woche werden zunächst den Ton angeben.