

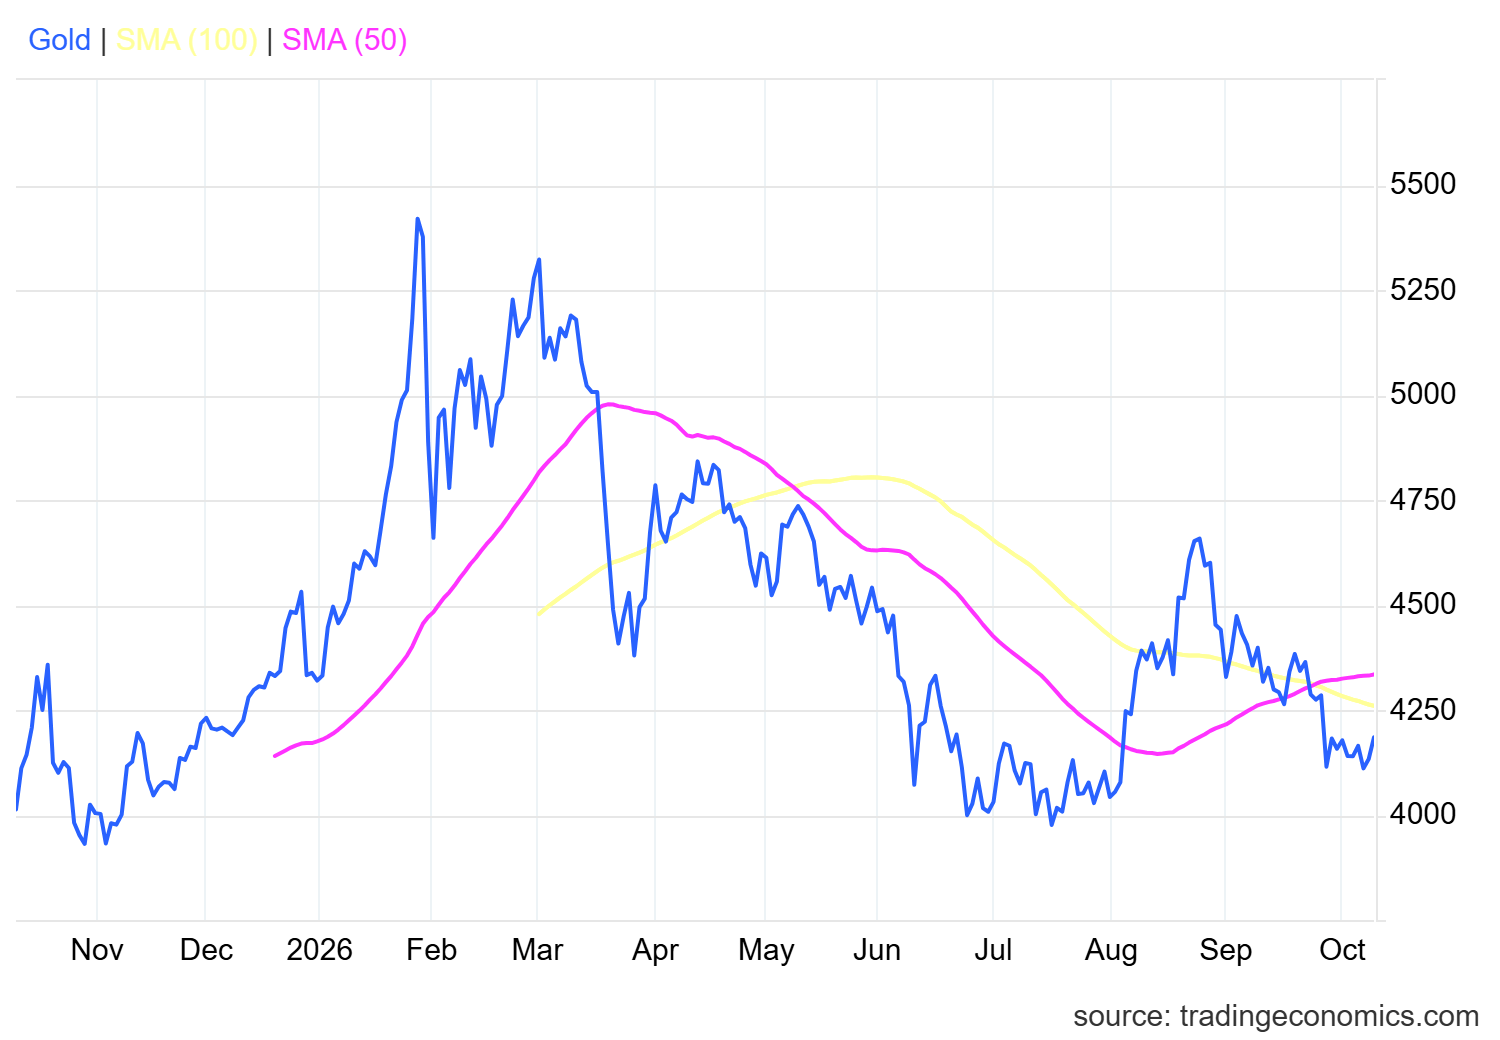
Gold notiert im frühen New Yorker Handel am Freitag wieder über 4.180 $ je Unze und erholt sich damit vom Zweimonatstief vom Mittwoch. Die Renditen von US-Staatsanleihen gaben zum zweiten Mal in Folge nach – mehr brauchte das Edelmetall nicht. Das sollte man allerdings nicht mit einem Ausbruch verwechseln. Gold bleibt weiterhin in einer Spanne zwischen 4.100 und 4.200 $ gefangen.
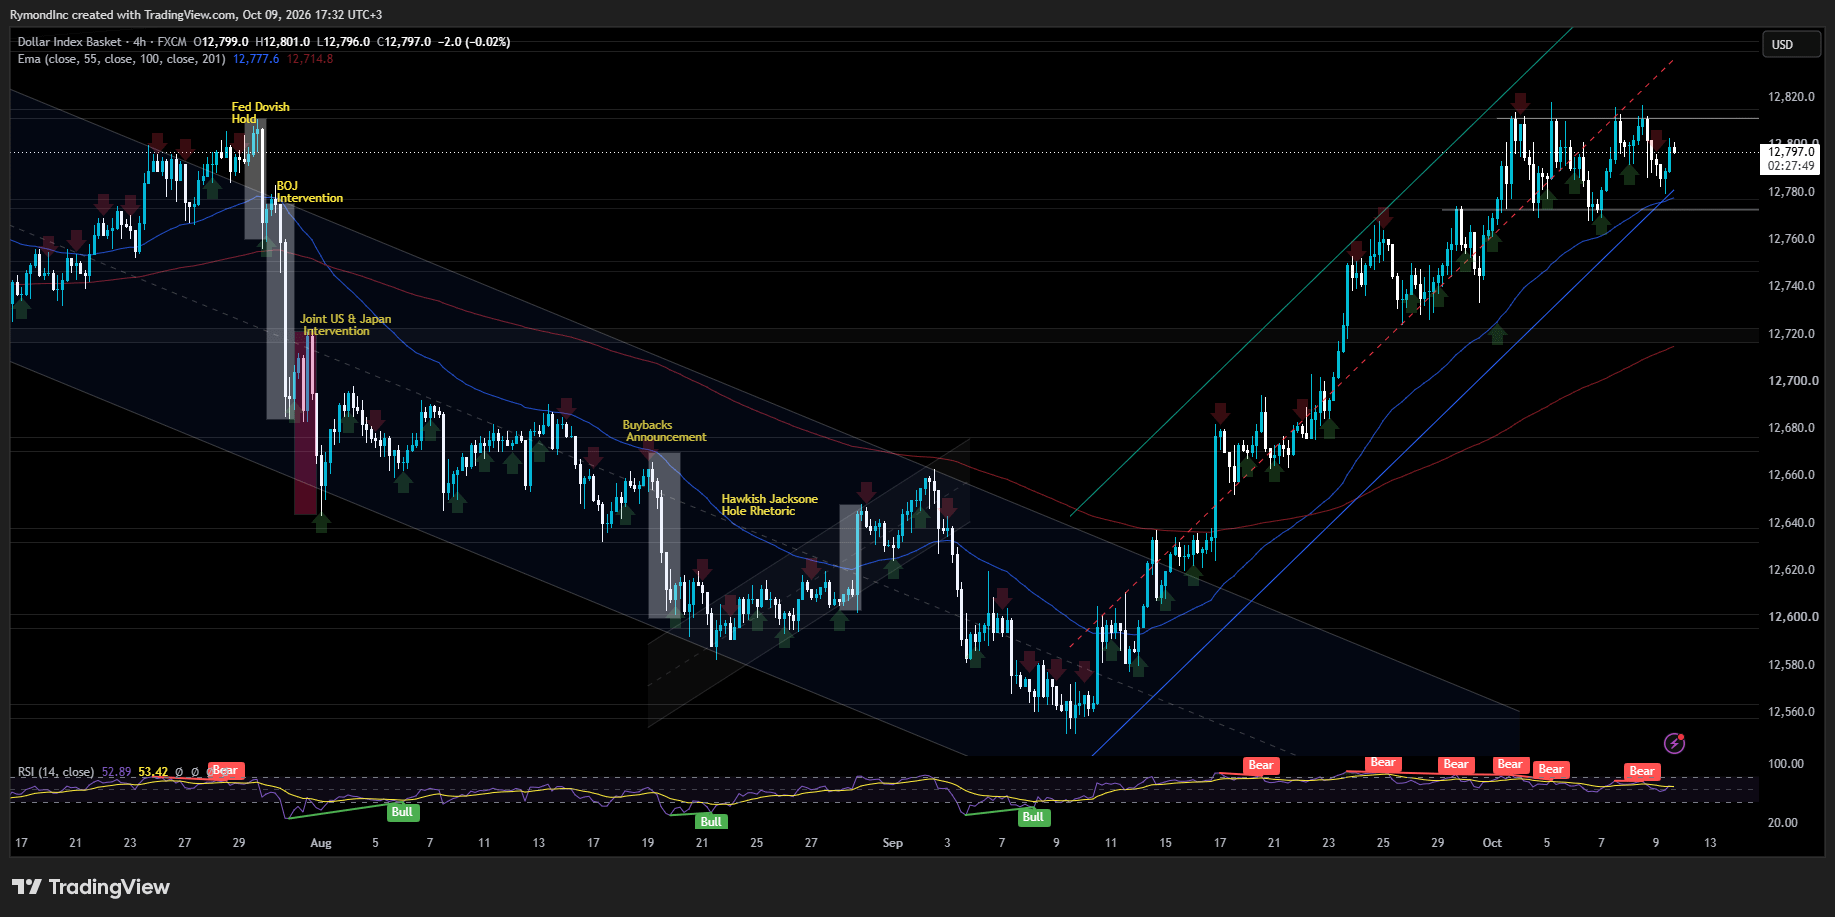
Drei kleine Veränderungen trugen zum Anstieg bei. Den Anfang machte der Dollar – vor allem, indem er nichts tat. Der Index liegt bei etwa 102 und steuert weiterhin auf den vierten Wochengewinn in Folge zu. Zugleich verzeichnet der Greenback damit seine stärkste Entwicklung seit April 2025. Doch wenn eine Währung nicht weiter steigt, verschafft das Gold etwas Spielraum. Für Käufer außerhalb der USA wird das in Dollar gehandelte Edelmetall dadurch etwas günstiger. Das ist der ganze Mechanismus.
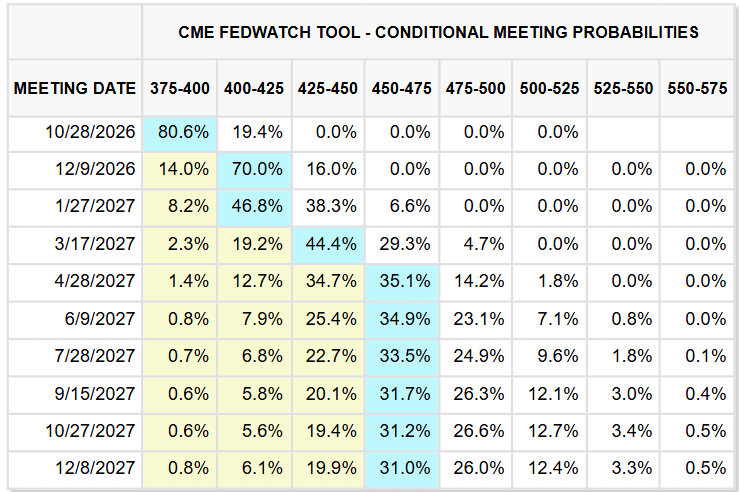
Dann kam die Fed. Gouverneur Christopher Waller sagte am Donnerstag vor einem Publikum in Istanbul, dass weitere Zinserhöhungen wahrscheinlich nötig seien. Zugleich nahm er etwas Tempo heraus: Das Tempo sei flexibel, und die Erhöhungen müssten nicht bei aufeinanderfolgenden Sitzungen erfolgen. Laut CME FedWatch lag die Wahrscheinlichkeit einer Zinserhöhung bei der Sitzung am 27. und 28. Oktober am Freitag bei knapp 19 Prozent, während die Wahrscheinlichkeit für eine Erhöhung bis Dezember bei rund 82 Prozent lag.
Die Erwartungen an Zinserhöhungen kühlten sich etwas ab. Doch der entscheidende Gedanke blieb bestehen: Händler rechnen weiterhin damit, dass die Zinsen länger hoch bleiben, während die Fed die hartnäckige Inflation eindämmt. Das setzt Gold weiterhin unter den Druck einer restriktiven Geldpolitik.
Auch das Protokoll der Septembersitzung vom Mittwoch bestätigte diese Einschätzung. Alle 19 Entscheidungsträger stimmten für die Erhöhung um einen Viertelprozentpunkt auf eine Spanne von 3,75 bis 4 Prozent – die erste Erhöhung seit rund drei Jahren. Die meisten hielten eine weitere Erhöhung vor Jahresende für wahrscheinlich angemessen.
Das Protokoll zeigte weitgehende Einigkeit darüber, dass die Inflation weiterhin zu hoch ist. Uneinigkeit herrschte weniger darüber, ob die Inflation ein Problem darstellte, als vielmehr darüber, warum die Zinsen steigen mussten. Einige Vertreter sahen den letzten geldpolitischen Schritt als Absicherung gegen Energie- und andere Angebotsschocks, während eine eher restriktive Gruppe befürchtete, der Preisdruck werde zunehmend von der Nachfrage angetrieben. Eine Abstimmung, zwei Diagnosen.
Rohöl war der dritte Impuls. Der Preis gab nach, nachdem Präsident Donald Trump erklärt hatte, Washington führe mit Iran „produktive Gespräche“ und werde vor den Zwischenwahlen am 3. November keine militärischen Maßnahmen ergreifen. Er sagte das in einer Woche, in der Iran seine Angriffe auf Tanker in der Straße von Hormus verstärkte und ein herannahender Hurrikan an der US-Golfküste zusätzliche Sorgen um die Versorgung schürte. Der jüngste Angriff erfolgte nur wenige Minuten vor Beginn der New Yorker Sitzung am Freitag, mit
Teures Öl schürt die Inflationsängste. Und diese Ängste halten Renditen und Zinserwartungen hoch.
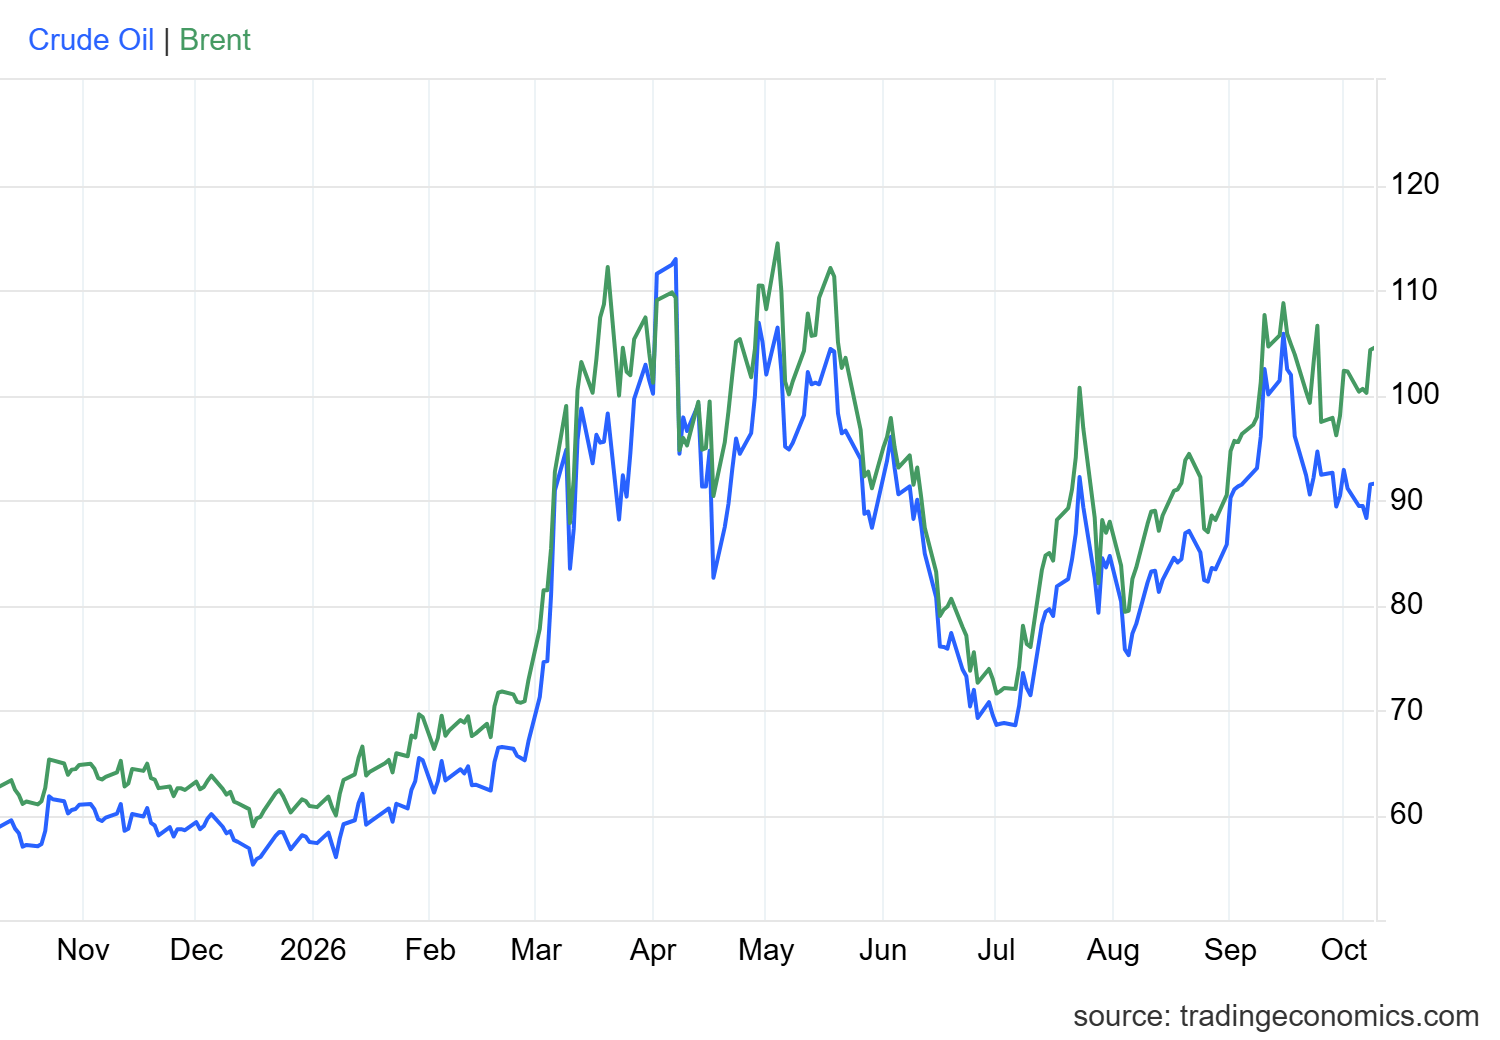
Mit etwas Abstand betrachtet scheinen die beiden Märkte nach unterschiedlichen Drehbüchern zu spielen. Gold steckt fest. Brent nicht. Die Rohölsorte hat wieder die Marke von 100 Dollar je Barrel überschritten und wurde am Freitag bei etwa 103,50 Dollar gehandelt, weil erneute Angriffe auf die Schifffahrt am Golf einen Teil der geopolitischen Risikoprämie zurückbrachten, die geschwunden war, als die Gespräche zwischen den USA und Iran Fortschritte zu machen schienen. Gold hingegen wird von hohen Renditen der US-Staatsanleihen, einem starken Dollar und einer Fed belastet, die es nicht eilig hat, den Sieg über die Inflation zu verkünden.
Warum steigt der Goldpreis also nicht?
Auf dem Papier sollte ein Konflikt am Golf der beste Freund des Edelmetalls sein. In der Praxis hat es jedoch keine dauerhafte Unterstützung gefunden, obwohl die geopolitische Lage immer unübersichtlicher wird. Gold notiert weiterhin nahe seinem niedrigsten Stand seit Anfang August und deutlich unter dem Höchststand von Ende August bei knapp 4.650 Dollar.
Anleihen sind das Problem. Die Rendite zehnjähriger US-Staatsanleihen liegt bei etwa 5,2 Prozent, die dreißigjähriger bei rund 5,6 Prozent – nur wenige Tage, nachdem beide den höchsten Stand seit 2002 erreicht hatten. Am Donnerstag sank die Rendite der zehnjährigen Anleihe um etwa 5 Basispunkte, gestützt durch Auktionen mit solider Nachfrage. Das US-Finanzministerium verkaufte am Mittwoch zehnjährige Schuldverschreibungen im Wert von 39 Milliarden Dollar und am Donnerstag dreißigjährige Anleihen im Wert von 22 Milliarden Dollar. Letztere wurden mit einer Rendite von 5,618 Prozent zugeteilt – der höchsten bei einer Auktion dreißigjähriger Anleihen seit 2000. Die Käufer waren dennoch da. Das zeigt, dass Anleger weiterhin gern langfristige Staatsschulden halten, selbst nach dem jüngsten Ausverkauf.
Sie versuchen außerdem weiterhin herauszufinden, was der Nahe Osten für die Energiepreise und damit für die Inflation bedeutet.
Doch für Gold sind die Realrenditen wichtiger als all das. Die jüngsten Daten der Federal Reserve beziffern die inflationsindexierte Rendite zehnjähriger Anleihen auf knapp 2,9 Prozent. Hält man einen nicht verzinsten Goldbarren neben diese Zahl, wird der entgangene Ertrag deutlich. US-Staatsanleihen können inzwischen einen Teil der defensiven Funktion übernehmen, die Gold traditionell erfüllt hat, und bieten dafür eine beträchtliche reale Rendite. Kein Wunder, dass die geopolitischen Spannungen nicht zu der anhaltenden Rally geführt haben, die eine Eskalation im Nahen Osten normalerweise auslösen würde.
Die wissenschaftliche Forschung bestätigt, was die Kursanzeigen zeigen, und vier Erkenntnisse stechen hervor.
Erstens: das fehlende Einkommen. US-Staatsanleihen zahlen Zinsen, physisches Gold nicht. Steigen die inflationsbereinigten Renditen, erhalten Anleger eine attraktivere einkommensschaffende Alternative. Das kann die Nachfrage nach Goldbarren selbst in nervösen Zeiten begrenzen. Erb und Harvey untersuchten die Anlageeigenschaften von Gold ausführlich in einer Studie aus dem Jahr 2013. Der World Gold Council zählt Zinssätze und die Opportunitätskosten des Goldbesitzes zu den wichtigsten Einflussfaktoren für die Wertentwicklung des Edelmetalls. Reuters führte den Rückgang am Mittwoch auf dieselben beiden Kräfte zurück: hohe Renditen von US-Staatsanleihen und einen stärkeren Dollar.
Zweitens: Liquidität. Der Markt für US-Staatsanleihen ist ein großes und liquides Anlagefeld für Investoren, die das Portfoliorisiko steuern. Staatsanleihen können in turbulenten Marktphasen als defensive Anlagen dienen, wobei ihre Wirksamkeit von der Art des Schocks abhängt. Nguyen, Engle, Fleming und Ghysels untersuchten 2020 die Liquidität und Volatilität dieses Marktes und bezogen dabei die Finanzkrise von 2007 bis 2009 sowie die Zeiträume um wichtige Konjunkturmeldungen ein. Ihre Studie unterstreicht, wie wichtig Liquidität dort ist. Sie besagt nicht, dass US-Staatsanleihen in einer geopolitischen Krise Gold immer übertreffen. Das sollte niemand daraus ableiten.
Drittens kann Öl Gold aus der Bahn werfen. Ein Schock beim Energieangebot lässt den Goldpreis nicht automatisch steigen. Stört ein Konflikt die Rohölversorgung, kann der Preisanstieg die Inflationserwartungen erhöhen, die von Anlegern erwarteten Zinssätze anheben und die Renditen von US-Staatsanleihen nach oben treiben. Diese Kräfte können die Attraktivität von Gold als sicherem Hafen zunichtemachen. Der 16. Juli war ein Lehrbuchbeispiel. Gold verlor an diesem Tag zeitweise bis zu 2 Prozent, als die zunehmenden Spannungen im Nahen Osten die Renditen steigen ließen und die Sorge schürten, dass stark steigende Ölpreise weitere Zinserhöhungen nach sich ziehen würden. Genau der beschriebene Mechanismus.
Viertens hat der sichere Hafen nur eine kurze Halbwertszeit. Die Märkte reagieren stärker auf Art und Dauer einer Krise als auf deren Schwere. Gold kann ein Portfolio in extremen Stressphasen schützen, doch wie gut das gelingt, hängt von den Märkten und dem Zeithorizont ab. Baur und Lucey stellten 2010 fest, dass Gold bei extremen Bedingungen an den Aktienmärkten als sicherer Hafen fungierte. Ihre Portfolioanalyse ergab jedoch, dass dieser Effekt nur etwa 15 Handelstage anhielt. US-Staatsanleihen wiederum können attraktiv sein, wenn Anleger Einkommen und Liquidität suchen – solange Inflation und steigende Renditen ihre Kurse nicht belasten.
Die Berichterstattung im März über den Iran-Konflikt zeigte, wie unterschiedlich sich diese defensiven Anlagen verhalten können. Reuters zitierte einen Analysten mit der Einschätzung, Gold hätte ohne die Kursgewinne des Dollars wohl höher notiert. Wochen später erklärten Analysten, der Liquiditätsbedarf wiege schwerer als die Nachfrage nach sicheren Häfen; seit Beginn des Konflikts sei Gold um 15 Prozent gefallen. Staatsanleihen, berichtete CNBC, hätten die Aktienmärkte weitgehend nach unten verfolgt.
Nichts davon entscheidet über den nächsten Schritt. Die Renditen von US-Staatsanleihen bleiben der wichtigste Einflussfaktor, und Händler werden die anstehenden US-Daten nach Hinweisen durchforsten, bevor die Fed am 27. und 28. Oktober zusammentritt. Die Zwischenwahlen am 3. November, den Trump als Termin für sein Iran-Versprechen genannt hat, folgen unmittelbar danach. Sollte der Ausverkauf bei Anleihen zurückkehren, dürfte das Tief vom Mittwoch wackelig wirken. Bleibt es ruhig, erhält Gold etwas Luft zum Atmen – auch wenn sich an der Rechnung für die Realrenditen nichts geändert hat.