

Der gefährlichste Trading-Bot kann hervorragend rechnen. Er summiert Gewinne korrekt, zeichnet sorgfältig eine Kapitalkurve und findet überzeugende Zusammenhänge zwischen Nachrichten und den Kursbewegungen von Bitcoin. Das Problem liegt einen Schritt früher: Im Moment der Entscheidungsfindung weiß dieser Bot bereits etwas, das ein echter Trader noch gar nicht wissen konnte. Mit historischen Daten kostet dieser Vorteil nichts. Im echten Handel gibt es ihn schlicht nicht.
Gestern, am 7. Oktober 2026, veröffentlichte die Fed das Protokoll der Sitzung vom 15.–16. September. Die offizielle Veröffentlichung war um 14:00 EDT, also 21:00 in Kiew. Zwischen dem letzten Sitzungstag und der Veröffentlichung vergingen 21 Tage. Die Fed erklärt gesondert: Die Beschreibung der wirtschaftlichen und finanziellen Bedingungen im Protokoll stützt sich auf Informationen, die dem Ausschuss während der Sitzung verfügbar waren. Das Datum des Dokuments, der Zeitraum der beschriebenen Ereignisse und der Zeitpunkt des Zugriffs des Lesers sind hier verschieden.
Für einen Menschen ist das eine verständliche Veröffentlichungsverzögerung. Für eine Tabelle, in der der Protokolltext an die Kerze vom 16. September angehängt wurde, ist das eine Zeitmaschine. Der Algorithmus erhält ein zukünftiges Dokument, und der Forscher könnte das Ergebnis fälschlich der Fähigkeit zuschreiben, den Markt vorherzusagen. Genau deshalb würde ich vor der Bewertung der Rendite einer Strategie prüfen, welche Informationen sie zu jedem Zeitpunkt verwendet hat.
Die Quellen wurden am 8. Oktober 2026 um 12:23 Uhr Kiew-Zeit, UTC+3, geprüft. Dies ist ein Material zur Prüfung von Handelsstrategien, ohne BTC-Preisprognose. Aktuelle Kurse werden nicht verwendet. Alle Preise, Gebühren, Positionen und Ergebnisse der Modelltrades unten sind hypothetisch und keine Beschreibung der gestrigen Marktreaktion oder der aktuellen Binance-Tarife.
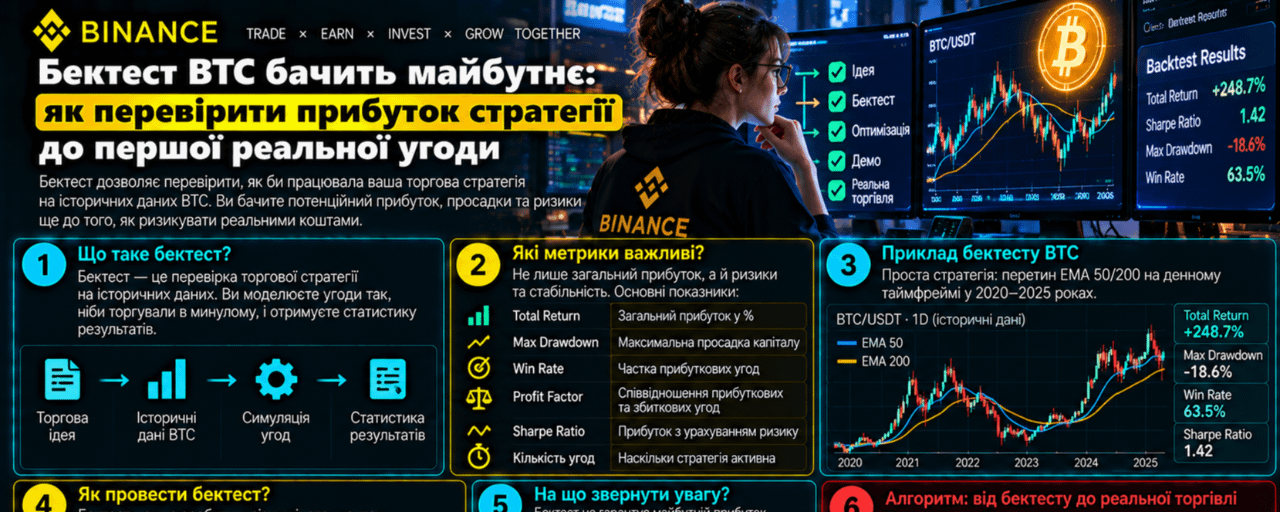
Ein Backtest ist die Reproduktion von Handelsregeln auf historischen Daten. Seine nützliche Frage lautet: Was wäre geschehen, wenn die festgelegten Regeln damals mit den damals verfügbaren Informationen und realistischer Ausführung gearbeitet hätten? Entfernt man die letzten beiden Bedingungen, zeigt der Test Eigenschaften einer vorbereiteten Tabelle. Die Fähigkeit, damit Geld zu verdienen, folgt daraus nicht.
Ich trenne vier Zeitpunkte. Zuerst geschieht das Ereignis: Sitzung, Handel, Ende des Berichtsmonats. Dann veröffentlicht die Quelle die Information. Danach erhält sie ein bestimmtes System. Schließlich gelangt die Order zur Börse und kann ausgeführt werden. Selbst wenn alle vier Markierungen innerhalb einer Sekunde liegen, bleibt die Reihenfolge verbindlich. Für Wirtschaftsdaten können zwischen ihnen Wochen liegen.
Zurück zum Protokoll. Sein Text darf nach der Veröffentlichung am 7. Oktober unter Berücksichtigung von Empfang und Verarbeitung verwendet werden. Die Wiedergabe der Diskussion auf den 16. September zu verschieben, ist nicht erlaubt. Gleichzeitig konnte eine separate Pressemitteilung im September mit der Entscheidung früher verfügbar sein. Das Verbot betrifft genau den noch nicht veröffentlichten Text, nicht alle Informationen über die Sitzung. Jedes Dokument hat seine eigene Verfügbarkeitszeit.
Stellen wir uns einen hypothetischen Reaktionstest auf eine Meldung um 21:00 Uhr vor. BTC kostet vor der Veröffentlichung 60.000 USDT, nach Erhalt und Verarbeitung des Textes liegt der verfügbare Kaufpreis bei 60.180, und der geplante Ausstieg erfolgt zu 60.300. Die Strategie kauft 0,1 BTC. Ein Test, der ihr unberechtigterweise einen Kauf vor der Meldung zugesteht, zeigt 30 USDT Bruttogewinn: 0,1 × (60.300 − 60.000).
Zum nach dem Signal verfügbaren Preis beträgt das Ergebnis 12 USDT: 0,1 × (60.300 − 60.180). Die Differenz beträgt 18 USDT, also 60 % des dargestellten Bruttogewinns. Die Richtung der Prognose ist in beiden Fällen dieselbe. Es ändert sich nur das Recht, den Preis zu nutzen, der vor dem Auftreten des Signals existierte. Hebel korrigiert den Zeitfehler nicht.
Nun fügen wir eine rein hypothetische Gebühr von 0,05 % pro Ausführung hinzu. Für den fairen Einstieg beträgt das Nominal 6.018 USDT, für den Ausstieg 6.030. Die Gebühren betragen 3,009 und 3,015 USDT. Von 12 bleiben 5,976 USDT, also ungefähr 5,98. Hier gibt es kein zusätzliches Slippage: Die Preise sind bereits als Ausführungspreise vorgegeben. Außerdem nehmen wir an, dass zwischen Ein- und Ausstieg keine Funding-Zahlung anfällt.
Beim falschen Einstieg wären die Gebühren 3 und 3,015 USDT, und das Nettoergebnis 23,985 USDT, also ungefähr 23,99. Eine einzige falsche Zeitmarke vervierfachte den modellierten Nettogewinn ungefähr. Das ist keine Schätzung normaler Verzögerungen bei Binance. Es ist eine Demonstration dafür, warum einige schöne Trades nach Nachrichten die Prüfung der Signalquelle und des verfügbaren Preises brauchen.
Die nächste Falle ist weniger sichtbar: Die Information konnte öffentlich sein, aber heute haben Sie eine andere Version davon geladen. Im BLS-Bericht vom 2. Oktober für September wurde ein Beschäftigungsanstieg außerhalb der Landwirtschaft von 29 Tausend und eine Arbeitslosenquote von 4,2 % gemeldet. Gleichzeitig überarbeitete die Behörde die Veränderung im Juli von +21 Tausend auf −10 Tausend und die im August von +162 Tausend auf +133 Tausend. Die kumulierte Revision über zwei Monate betrug −60 Tausend.
Die Arithmetik ist klar: Juli erhielt eine Korrektur von −31 Tausend, August von −29 Tausend; zusammen −60 Tausend. Das ist eine Präzisierung früherer Schätzungen, keine gesonderte Kürzung um 60 Tausend im September. Für unser Thema ist etwas anderes wichtiger: Die Werte −10 und +133 Tausend wurden in dieser Fassung am 2. Oktober öffentlich. Das Modell darf sie nicht nachträglich für September-Entscheidungen verwenden.
Nehmen wir eine hypothetische Regel: Nach der Veröffentlichung eines monatlichen Beschäftigungsanstiegs von über 150 Tausend unterlässt die Strategie einen neuen BTC-Kauf. Das ist eine Lehrschwelle, keine geprüfte Regelmäßigkeit. Der Wert +162 Tausend würde einen Kauf blockieren; das später revidierte +133 Tausend würde ihn erlauben. Lädt der Forscher nur die letzte Fassung der Statistik, verändert er vergangene Signale, obwohl die Handelsregel dieselbe bleibt.
Hier hilft auch die Zusicherung nicht, dass die Zahlen aus einer offiziellen Quelle stammen. Offiziellheit beantwortet die Frage nach der Herkunft; für einen Backtest braucht man zusätzlich die Übereinstimmung mit dem historischen Zeitpunkt. Eine heute genauere Schätzung der Vergangenheit kann für die Reproduktion einer vor einem Monat getroffenen Entscheidung falsche Eingangsinformationen liefern.
Gerade für den Umgang mit historischen Revisionen gibt es ALFRED der Federal Reserve Bank of St. Louis. Es ermöglicht, Daten in der Form zu beziehen, in der die Quelle sie zu vergangenen Daten gemeldet hat. Der Dienst weist jedoch darauf hin, dass neue Werte und Revisionen normalerweise innerhalb eines Werktags nach der Veröffentlichung hinzugefügt werden. Daher beweist das Revisionsdatum allein nicht, dass ein bestimmter Bot die Zahl in der ersten Sekunde des Releases gesehen hat.
Für eine langsame Strategie kann die Tagesfassung ein ausreichender Teil der Prüfung sein. Für den Handel in den ersten Sekunden braucht man exakte Veröffentlichungszeit, Ankunftszeit der Daten und reale Verarbeitungsverzögerung. Wenn kein solches Protokoll vorliegt, ist es ehrlicher, die Aussage zu begrenzen: Wir testen die Reaktion nach einer konservativ angesetzten Verzögerung, statt ein bewiesenes Ergebnis des Soforthandels zu behaupten.
Bei Kryptowährungen ist ein ähnlicher Fehler leicht zu machen, ganz ohne Makronachricht. Eine Kerze hat einen Eröffnungszeitpunkt, aber ihr endgültiges Hoch, Tief, Schluss und Volumen beschreiben das ganze Intervall. Die Binance-Dokumentation sieht ausdrücklich Felder für Eröffnungs- und Schlusszeit vor, und die Kerzen selbst werden über die Eröffnungszeit identifiziert. Diese Struktur ist praktisch für die Speicherung, verschafft aber keinen frühen Zugriff auf die Endwerte.
Zum Beispiel umfasst eine Minutenkerze mit der Markierung 21:00 die Minute, die um 21:00 beginnt. Wenn das Signal vom endgültigen Volumen abhängt, kann die Entscheidung nicht zu Beginn dieser Minute entstehen. Ein Test, der das finale Volumen liest und zum Eröffnungspreis derselben Kerze kauft, schaut in das Ergebnis hinein. Für ein solches Modell ist die minimal konsistente Reihenfolge: Kerze endet, Signal wird berechnet, Ausführung ist danach möglich.
Selbst die Verwendung der nächsten Kerze garantiert keine perfekte Fairness. Ihr Eröffnungspreis ist ein historischer Handel, kein Versprechen, Ihren Auftrag in der gewünschten Größe auszuführen. Besonders während Nachrichten. Für ein grobes Modell kann man einen konservativen Aufschlag ansetzen, für Aussagen über schnelles Trading braucht man detailliertere Ausführungsdaten. Die Genauigkeit der Schlussfolgerung muss zur Genauigkeit der Eingangsdaten passen.
Es gibt auch die Grenze zwischen Marktfluss und Archivdatei. Binance Public Data informiert, dass neue Tagesdateien am nächsten Tag verfügbar werden. Das Repository warnt außerdem vor möglichen späteren Archivkorrekturen und stellt Prüfsummen zur Integritätsprüfung bereit. Daher beweist die bloße Verfügbarkeit einer Datei heute nicht, dass ihr Inhalt in dieser Fassung der Strategie gestern bereits zugänglich war.
Das macht ein Archiv nicht unbrauchbar für Forschung. Wenn ein Indikator aus Trades berechnet wird, die live hätten eintreffen können, kann die Historie verwendet werden, um einen solchen Prozess nachzubilden. Man muss zeigen, wie genau Daten ohne Wissen über zukünftige Trades in ein Signal umgewandelt wurden. Eine andere Situation ist ein Aggregat, für das kein Veröffentlichungszeitpunkt festgelegt wurde: Es reicht nicht aus, es nur wegen einer ähnlichen Zeitmarke in eine vergangene Minute einzusetzen.
Die praktische Lösung ist einfach: die Version des Datensatzes, das Download-Datum, die Prüfsumme und eine Beschreibung dafür zu speichern, wann jedes Merkmal bekannt geworden sein konnte. Die Prüfsumme bestätigt, dass zwei Forschende dieselbe Datei zählen. Sie bestätigt nicht die Realität eines frühen Informationszugangs. Für Reproduzierbarkeit und gegen Blick in die Zukunft braucht man unterschiedliche Belege.
Das ist bereits Gegenstand separater Studien. In einem Preprint vom 26. August 2026 prüften die Autoren historische Binance-BTCUSDT-USD-M-Perpetuals unter Berücksichtigung von Ereigniszeit, Veröffentlichung und Verfügbarkeit. Nach Überarbeitung der Anforderungen behielten sie 727 vollständige UTC-Tage und teilten sie in 436 Trainingstage, 145 Validierungstage und 146 separate historische Testtage auf. Open Interest wurde wegen der unbestätigten Veröffentlichungszeit optional gemacht.
Die Autoren berichteten, dass in einem separaten finalen historischen Test alle bewerteten Läufe eine positive Korrelation des Signals mit dem Ergebnis hatten, aber einen negativen Netto-Sharpe-Koeffizienten unter den Hauptannahmen zu Kosten. Dies ist ein begrenztes negatives Ergebnis eines konkreten Preprints, kein Beweis für die Unprofitabilität aller Bots. Ich habe ihr Experiment nicht reproduziert. Für den Leser ist es nützlich, weil die statistische Qualität des Signals und das finanzielle Ergebnis getrennt geprüft wurden.
Selbst nach der Korrektur des Zeitpunkts kann die Strategie an Kosten scheitern. Betrachten wir ein unabhängiges hypothetisches Beispiel für Short-Trades: Der Brutto-Vorteil beträgt 12 Basispunkte pro vollständigem Zyklus, die Kommission 4 Punkte pro Seite, und zusätzliche Ausführungskosten 3 Punkte pro Seite. Ein Basispunkt sind 0,01 %. Die Gesamtkosten betragen 14 Punkte, daher beträgt das Nettoergebnis −2 Punkte.
Bei einem angenommenen gleichen Nominal von 10.000 USDT sind das 12 USDT Bruttoergebnis, 8 USDT Gebühren und 6 USDT Ausführungskosten: Summe −2 USDT. Hier umfassen die Ausführungskosten die Abweichung vom Modellpreis; sie sollten nicht erneut hinzugefügt werden, wenn bereits reale Handelskurse verwendet wurden. Über 100 gleiche Zyklen ohne Reinvestition hätte das Modell −200 USDT ergeben. Das ist Arithmetik der vorgegebenen Annahmen, keine Prognose.
Die Schwelle zur Kostendeckung liegt unter diesen Annahmen bei 14 Basispunkten Bruttoergebnis pro Zyklus. Wenn die Ausführungskosten von 3 auf 5 Punkte pro Seite steigen, erhöht sich die Schwelle auf 18. Wenn der Vorteil der Strategie kleiner ist als der Fehler bei der Schätzung der Ausführung, machen zusätzliche Nachkommastellen in der Renditetabelle die Schlussfolgerung nicht verlässlicher.
Bei Perpetuals muss die Prüfung außerdem die Funding-Zahlungen in den Momenten berücksichtigen, in denen die Position tatsächlich offen war. In einem Modell mit Hebel braucht man den Verlauf der Marge innerhalb des Trades. Ein positives Ergebnis zum geplanten Ausstiegsdatum rettet den Test nicht, wenn die Position nach denselben Bedingungen vorher hätte liquidiert werden müssen. Daher sind Endpreis und die Möglichkeit, ihn zu erreichen, getrennte Teile des Modells.
Danach bleibt eine andere Form des Blicks in die Zukunft: Der Forscher weiß selbst, welche Regeln am besten funktionierten. Wenn man Hunderte von Kombinationen prüft und nur den Sieger zeigt, kann die schöne Geschichte das Ergebnis einer Auswahl des Zufalls sein. Ein separater finaler Abschnitt ist gerade deshalb nötig, weil die vorherigen Ergebnisse die Entscheidung des Autors bereits beeinflusst haben. Eine Neujustierung nach seiner Betrachtung verwandelt diesen Abschnitt in einen Teil der Entwicklung.
Ich würde die Prüfung eines fertigen Bots mit fünf konkreten Schritten beginnen. Zuerst würde ich einige der profitabelsten Trades auswählen und für jeden die Signalquelle, den Zeitpunkt ihres Auftretens und den möglichen Einstiegspreis rekonstruieren. Danach würde ich die Revisionen der Makrodaten prüfen. Anschließend würde ich die Ausführung um eine realistische Verzögerung verschieben. Als vierten Schritt würde ich das Ergebnis nach vollständigen Kosten neu berechnen. Fünftens würde ich die festgelegten Regeln auf einem Zeitraum prüfen, der nicht zu ihrer Auswahl verwendet wurde.
Das ist ein erster Audit, kein vollständiges statistisches Zertifikat. Ein paar richtige Trades beweisen nicht die Korrektheit des gesamten Tests. Aber ein einzelner Trade, der ein noch nicht veröffentlichtes Dokument benötigt, widerlegt bereits die Fairness des entsprechenden Teils des Ergebnisses. Bis zur Korrektur eines solchen Fehlers macht der Vergleich der Jahresrendite von Bots keinen Sinn: Sie könnten unterschiedliche, darunter unmögliche, Informationsvorteile gehabt haben.
Es lohnt sich auch, Auslassungen zu prüfen. Wenn ein Datensatz die turbulentesten Minuten verliert, kann das Streichen dieser Zeilen zugleich die schlechtesten Ausführungen entfernen. Wenn in der Stichprobe nur noch Vermögenswerte übrig sind, die noch gehandelt werden, kann das Ergebnis für das Portfolio Instrumente außer Acht lassen, die verschwunden sind. Das Entfernen unbequemer Historie muss eine begründete Entscheidung sein, und seine Wirkung sollte separat gezeigt werden.
Für den Übergang vom Test zur Beobachtung würde ich Regeln, Quellen, Verzögerungen und zulässige Kosten vor Beginn einer neuen Prüfung festhalten. Danach folgt ein Signalprotokoll in Echtzeit und Paper Trading, also die Buchführung über imaginäre Geschäfte ohne Geldeinsatz. Es prüft die Disziplin der Datenerfassung, reproduziert aber nicht die Warteschlange Ihrer Orders, den Einfluss der Ordergröße oder alle Störungen der echten Ausführung.
Es sind drei Ergebnisse möglich. Basisszenario: Nach den Korrekturen schwächt sich der Vorteil ab, und die Beweise reichen nicht aus – die Beobachtung wird ohne Regeländerung bei jedem Fehlschlag fortgesetzt. Günstig: Das Ergebnis hält auf neuen Daten und bei vorsichtigen Kosten – das ist ein Grund für weitere Prüfung, keine Garantie für Gewinn. Ungünstig: Der Effekt verschwindet nach Beseitigung des Blicks in die Zukunft oder einer normalen Verzögerung – die ursprüngliche Investmentthese wird aufgehoben.
Diese Varianten beschreiben das Schicksal einer Forschungshypothese, nicht eine bullische oder bärische BTC-Prognose. Der Übergang zwischen ihnen wird durch Daten und vorab festgelegte Kriterien bestimmt. Der Anstieg von Bitcoin bestätigt für sich genommen nicht die Qualität eines Bots, der immer kauft; ein Rückgang beweist auch nicht, dass seine Zeitmarken falsch waren. Methode und Marktrichtung müssen getrennt bewertet werden.
Meine wichtigste Erkenntnis dieser Woche ist, dass die Prüfung der Uhr wertvoller sein kann als ein neuer Indikator. Das gestrige Protokoll und die revidierten Statistiken zeigen, wie leicht wahre Daten am falschen Ort der Geschichte landen. Vor dem ersten echten Trade ist es wichtig zu beweisen, dass die Strategie das Signal erhalten und die Aktion genau dann ausführen konnte, wenn es im Bericht dargestellt ist.
Das nützlichste Ergebnis eines solchen Audits entspricht manchmal null offenen Positionen. Wenn der Gewinn auf nicht zugänglicher Information beruhte, spart ein Verzicht auf den Start Kapital für die nächste Prüfung. Eine starke Strategie sollte die ehrliche Reproduktion ihrer eigenen Vergangenheit überstehen. Erst dann macht es Sinn, über ihre Zukunft zu sprechen.
Das Material dient Bildungszwecken und stellt keine individuelle Anlageempfehlung dar.
#Bitcoin #Binance #Бектест #Алготрейдинг #РизикМенеджмент