

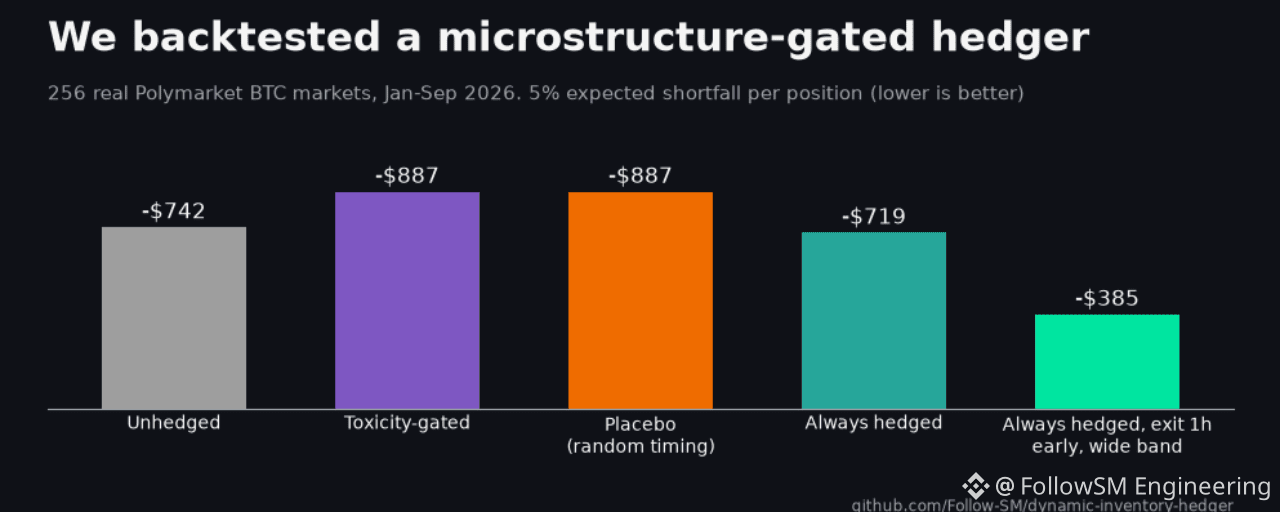
Können hochfrequente mikrostrukturelle Signale das Risikomanagement und die Effizienz von Hedging auf Prognosemärkten verbessern? Wir haben diese Hypothese auf Polymarket getestet.
Das haben wir in mehr als 250 Backtests mit realen Marktdaten entwickelt und herausgefunden:
💡 Grundkonzept
Anstelle eines einfachen kontinuierlichen Delta-Hedgings steuert unsere Strategie die dynamische Ausführung von Hedging anhand von Echtzeit-Mikrostrukturkennzahlen des Orderbuchs (Toxizität des Orderflows, Liquiditätsdynamik des Bid-Ask-Spreads und Ungleichgewicht der Markttiefe).
🔑 Wichtigste Erkenntnisse
Weniger Slippage und Ausführungskosten: Die Mikrostruktur-Steuerung verhindert aggressives Hedging in illiquiden Orderbüchern und senkt so die Kosten durch adverse Selektion erheblich.
Verbesserung der Sharpe Ratio: Die Steuerung der Hedge-Ausführung anhand mikrostruktureller Signale steigerte die risikobereinigte Performance spürbar im Vergleich zu einer Neugewichtung mit statischer Frequenz.
Liquiditätsasymmetrien sind entscheidend: Bei volatilen Ereignissen weisen Prognosemärkte extreme Spread-Asymmetrien auf. Die Mikrosteuerung mindert Ausführungsverluste während solcher Ausschläge wirksam.
📖 Die vollständige Analyse und den detaillierten Einblick gibt es auf DEV Community:
https://dev.to/followsm/we-built-a-microstructure-gated-hedger-for-polymarket-here-is-what-250-real-market-backtests-3hai