

Es gibt ein Detail in der Fiserv-News, das viele meiner Meinung nach übersehen.
Es geht nicht darum, dass einfach nur ein neuer Stablecoin auftaucht.
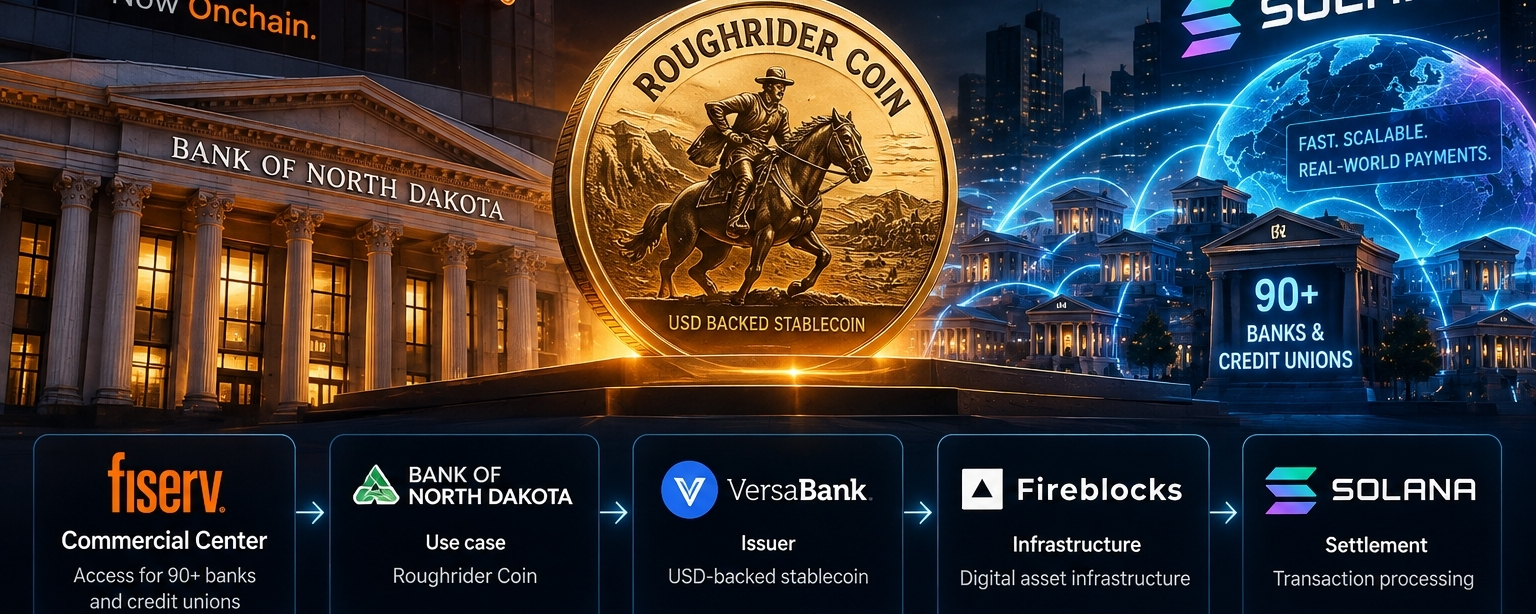
Sondern dass mehr als 90 Banken und Credit Unions einen Stablecoin erreichen können, der auf Solana $SOL through über die Infrastruktur von Fiserv läuft.
Roughrider Coin ist der erste Use Case.
Die Struktur dahinter ist ziemlich bemerkenswert:
→ Bank of North Dakota: Bank-Use-Case
→ VersaBank: Emission
→ Fireblocks: digitale Vermögenswerte Infrastruktur absenken
→ Solana: Transaktionen verarbeiten
→ Fiserv: Verbindungsschicht zu Finanzinstitutionen
Das ist der Teil, auf den ich jetzt wirklich aufmerksam geworden bin.
Krypto redet oft sehr viel über „Mass Adoption“, aber die echte Adoption kann ziemlich langweilig aussehen.
Kein Grund, dass Nutzer Phantom öffnen.
Kein Swap auf dem DEX nötig.
Sogar sie wissen möglicherweise nicht einmal, dass die Transaktion im Hintergrund auf einer Blockchain läuft.
Eine Bank bleibt eben eine Bank.
Fiserv ist weiterhin eine vertraute Fintech-Infrastruktur.
Nur die darunterliegenden Rails werden nach und nach onchain verlagert.
Und wenn dieses Modell mit Roughrider Coin gut funktioniert, lautet die größere Frage:
Warum also nur bei einem Stablecoin und 90+ Finanzinstitutionen aufhören?
Das ist der Grund, warum ich denke, dass der letzte Blockchain-Krieg am Ende vielleicht nicht von der Chain entschieden wird, die den meisten Hype hat.
Sondern welche Chain schnell, günstig und zuverlässig genug ist, um die Infrastruktur hinter den Produkten zu werden, die Millionen von Menschen nutzen — wobei sie nicht einmal wissen müssen, dass die Blockchain dort im Hintergrund ist.