


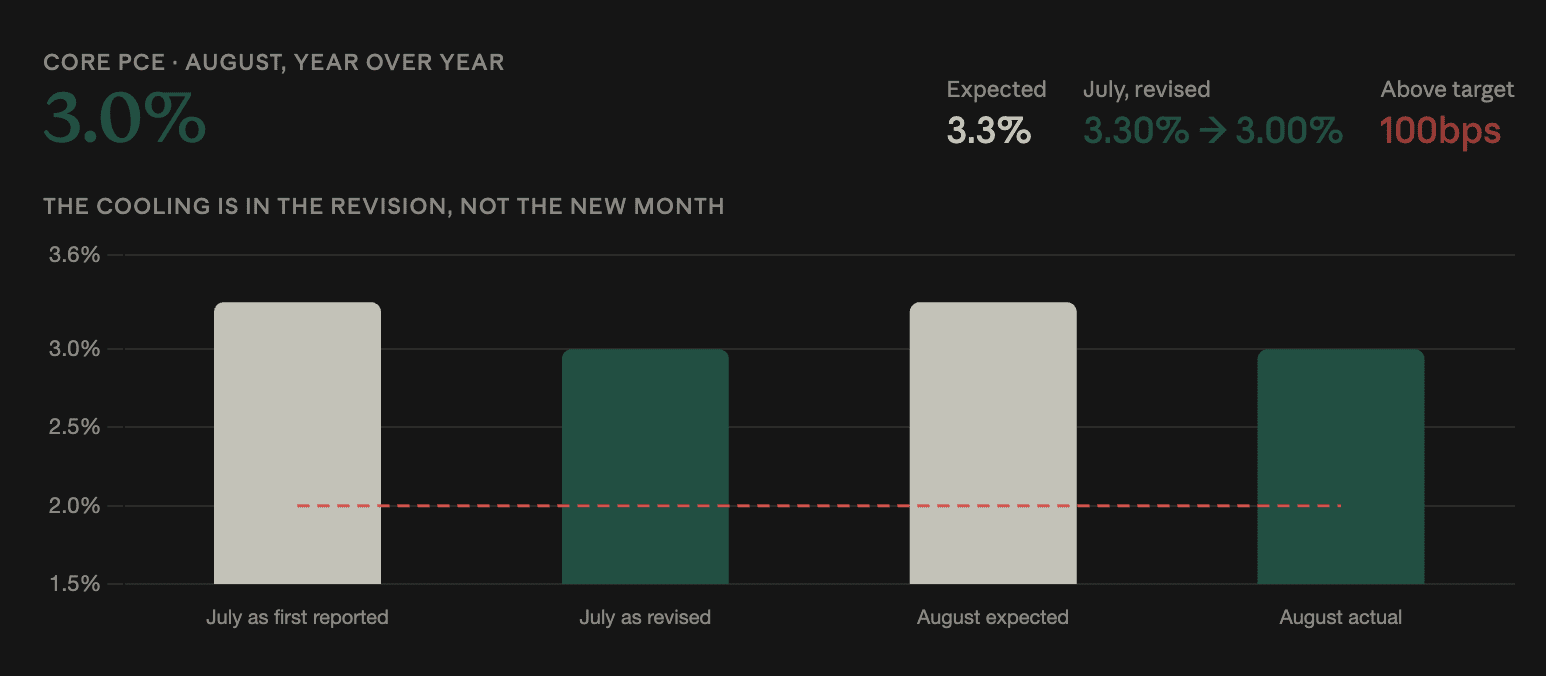
Der US-Kernindex der persönlichen Konsumausgaben (PCE) stieg im August um 3% im Jahresvergleich, unter den Erwartungen von 3,3% und auf dem niedrigsten Stand seit sechs Monaten.
Die Juli-Zahl wurde von 3,30% auf 3% nach unten korrigiert.
Diese Überarbeitung verändert, wie der Druck wirkt. August liegt flach an einem erneut genannten Juli an, statt einen Rückgang von 3,3% darzustellen; daher zeigt sich die Abkühlung in den historischen Daten statt im neuen Monat.
Die Revision ist das größere Ereignis
Eine Abwärtskorrektur um 30 Basispunkte für den Vormonat ist erheblich für eine Reihe, die sich in Zehnteln bewegt.
Das bedeutet, dass die Inflation im Juli kühler lief als die Daten zu dem Zeitpunkt zeigten – einschließlich am 16. September, als die Fed die Zinsen um 25 Basispunkte auf 3,75%-4,00% anhob, teilweise gestützt durch die Stärke der Preisdrucks.
Chair Kevin Warsh baute seinen Jackson-Hole-Vorstoß auf PCE statt CPI auf und verwies dabei auf eine 12-Monats-Rate von 3,7% gegenüber einem heißeren Wert für sechs Monate sowie darauf, dass der jüngste Trend das maßgebliche Maß sei. Eine nach unten korrigierte Revision dieses jüngsten Trends schwächt das konkrete Argument, das er zuvor angeführt hatte.
Das spricht gegen die Arbeitsmarktdaten von Mittwoch
Der Bericht kommt nur Stunden nachdem ADP gezeigt hatte, dass die privaten Payrolls im September um 90.000 gestiegen sind – mehr als die erwarteten 70.000 und mehr als das Doppelte der 38.000 im August.
ADP-Chefvolkswirtin Nela Richardson beschrieb das Lohnwachstum als nach drei Monaten verlangsamten Wachstums weiterhin robust.
Die beiden Veröffentlichungen zeigen für die Geldpolitik in entgegengesetzte Richtungen. Festes Jobwachstum mit soliden Löhnen unterstützt weitere Straffung; eine kühler als erwartete Inflation nicht.
Diese Kombination ist für die Fed am schwersten zu interpretieren, weil sie den Arbeitsmarkt von den Preisdaten trennt, die die Straffung eigentlich adressieren sollte.
Oktober-Chancen lagen bereits auf einem Münzwurf
Die Zinsbepreisung war von Anfang an fein austariert.
Fed-Funds-Futures zeigten am Dienstag, dass die Zinserhöhungs-Wahrscheinlichkeit für Oktober von etwa 71% auf 50% fiel, nachdem der Präsident der New Yorker Fed, John Williams, die Dringlichkeit einer Anhebung der Zinsen heruntergespielt hatte.
Ein milderer Inflationsbericht stützt Williams' Position. Der ADP-Vorsprung läuft dem entgegen. Welche Wirkung dominiert, hängt davon ab, ob der Markt die PCE-Revision als Hinweis darauf wertet, dass die Preisdrucks überzeichnet waren, oder als ein einzelnes Datenstück in einer Reihe, die weiterhin deutlich über dem 2%-Ziel liegt.
Bei 3% liegt der Kern-PCE immer noch 100 Basispunkte über dem Ziel.
Das lange Ende hat etwas anderes eingepreist
Die Renditen der Treasuries haben Extrema unabhängig von den Inflationserwartungen gesetzt.
Die 30-jährige Rendite überschritt am Dienstag 5,6% – das höchste Niveau seit Juni 2002 – und die 10-jährige erreichte einen neuen Höchststand von 2007 nahe 5,3%. Markus Thielen von 10x Research prognostiziert, dass die 10-jährige auf 6% steigt, wobei er die Bewegung eher auf fiskalische Sorgen und das Term-Premium als auf den geldpolitischen Pfad zurückführt.
Wenn diese Einordnung stimmt, leistet ein milderer Inflationsbericht für die langfristigen Renditen weniger als in einem konventionellen Zyklus. Die Probe ist, ob die 30-Jährige überhaupt reagiert.
Für Krypto ist der Treiber wichtiger als das Niveau
Thielens Unterscheidung trifft direkt darauf, wie Bitcoin das liest.
"Wenn die Renditen steigen, weil die Fed strafft, leidet Bitcoin. Wenn die Renditen wegen fiskalischer und Term-Premium-Bedenken steigen, dreht sich das Bild," sagte er am Dienstag.
Ein schwächerer Inflationsbericht senkt die Wahrscheinlichkeit des ersten Szenarios. Er ändert nichts am zweiten.
Bitcoin wurde am Mittwoch um rund 83.700 US-Dollar gehandelt und konsolidierte seit dem gescheiterten Ausbruch bei 87.300 US-Dollar vom 21. September, wobei die implizite Volatilität über 30 Tage die ganze Woche eingedämmt blieb.
Gold, das mit einer Sensitivität gegenüber der 10-jährigen Rendite von rund dem Zweifachen von Bitcoin (−0,41 gegenüber −0,17) mehr zu verlieren hat, hat mehr auf der Renditereaktion liegen. Es fiel am 28. September auf 4.144 US-Dollar, bevor es sich in Richtung 4.200 erholte – der Höhe, die XS.com als Linie ausgemacht hatte, die eine Erholung von einem tieferen Rücksetzer trennt.
Der nächste Veröffentlichungstermin sind die Non-Farm-Payrolls am Freitag. Kalshi bepreist für eine Zahl über 90.000 fast 60% Wahrscheinlichkeit, während es bei Goldman Sachs 80.000 und bei Bank of America 60.000 sind.