


Händler setzen darauf, dass das Beschäftigungswachstum im September höher ausfallen wird als das, was Wall-Street-Ökonomen erwarten. Damit öffnet sich eine deutlich sichtbare Lücke zwischen den beiden Prognosen.
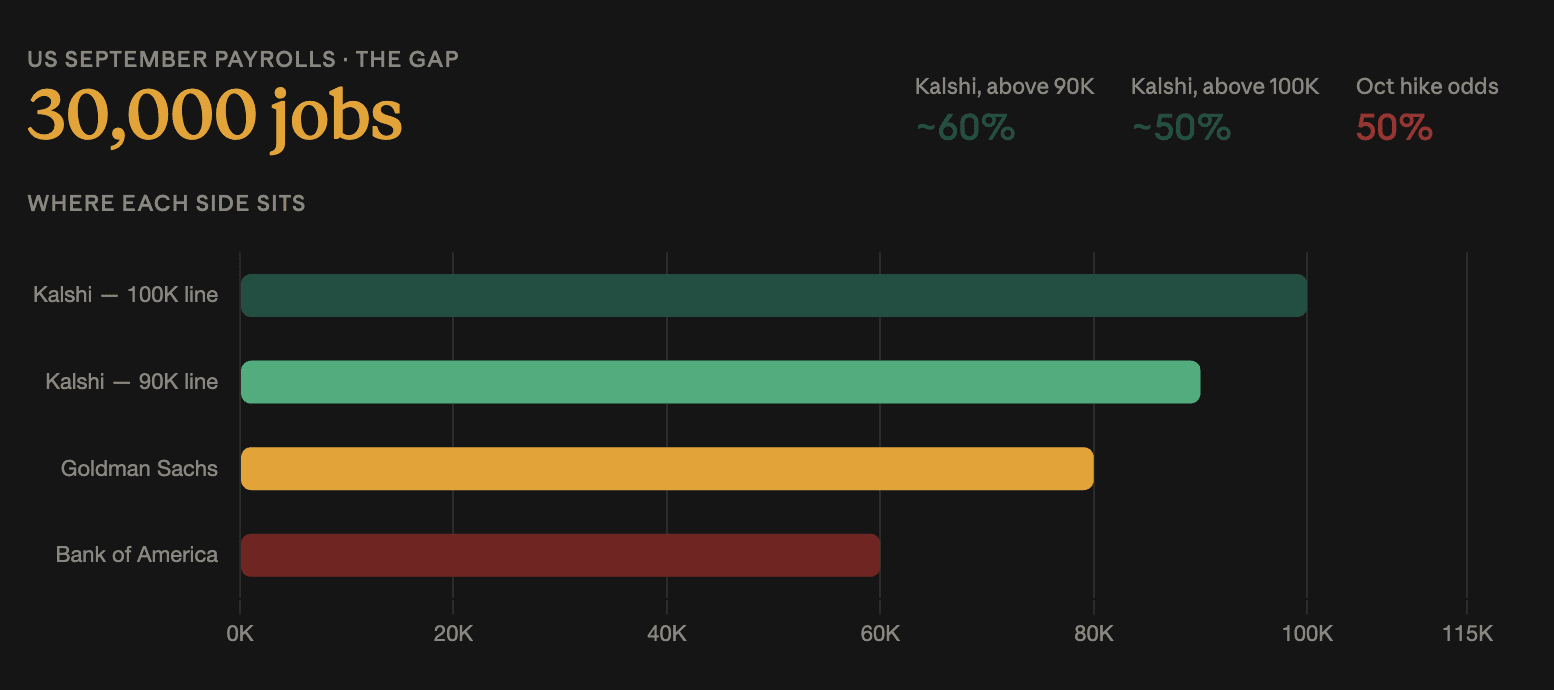
Kalshi-Daten zufolge liegt die Wahrscheinlichkeit, dass die USA mehr als 90.000 neue Stellen außerhalb der Landwirtschaft schaffen, bei fast 60%, wobei die Chancen, dass der Anstieg 100.000 übertrifft, bei etwa 50% liegen.
Goldman Sachs rechnet mit 80.000, bei einer Arbeitslosenquote von 4,1%. Bank of America erwartet nur 60.000 – davon würden 50.000 aus dem privaten Sektor stammen.
Die Lücke ist größer, als sie aussieht
Bank of Americas 60.000 liegt unterhalb des Bereichs, den die Prognosemärkte als wahrscheinlich ansehen.
Wenn Kalshi für einen Print über 90.000 eine Wahrscheinlichkeit von 60 % zuweist, impliziert das rund 40 % für alles darunter — ein Spektrum, das Goldmans 80.000, die 60.000 von Bank of America und jedes Ergebnis unterhalb einschließt.
Das ist keine bescheidene Uneinigkeit über die Stärke einer Erholung. Die beiden Gruppen beschreiben unterschiedliche Arbeitsmärkte.
Vorhersagemärkte und Bankprognosen messen Unterschiedliches
Die Lücke hat eine strukturelle Erklärung, bevor sie eine analytische hat.
Bank-Ökonomen veröffentlichen Punktprognosen, die aus Modellen und Umfragedaten abgeleitet werden, und diese Zahlen tragen einen institutionellen Reputationsanker. Das zieht Prognosen tendenziell Richtung Konsens und weg von Extremen.
Vorhersagemärkte aggregieren Positionen von Teilnehmern mit eigenem Risiko und ohne reputationsbasierten Anker. Sie nehmen außerdem Absicherungsströme auf — ein Trader, der sich gegen einen starken Print absichert, trägt die implizierte Wahrscheinlichkeit bei, ohne daran zu glauben.
Die gleiche Divergenz zeigte sich bei den Fed-Preisen bis September. Polymarket lag bei 61 %, während CME FedWatch bei der gleichen September-Anhebung 76 % auswies — eine 15-Punkte-Lücke bei einem identischen binären Ereignis.
Welche Messgröße sich dann als besser erwiesen hat, ist nicht geklärt — und hier ist das ebenfalls nicht offensichtlich.
Williams halbierte die Chancen für Oktober
Die Uneinigkeit ist entscheidend, weil die Zinsbepreisung fein austariert ist.
Federal-Funds-Futures zeigten, dass die Wahrscheinlichkeit für eine weitere Anhebung im nächsten Monat von etwa 71 % auf 50 % sank, nachdem New-York-Fed-Präsident John Williams am Dienstag die Dringlichkeit weiterer Zinserhöhungen heruntergespielt hatte.
Eine Bewegung von 71 % auf 50 % ist der Unterschied zwischen einem erwarteten Ergebnis und einer Münzwette. Märkte, die auf eine Anhebung positioniert waren, sind nun für nichts Bestimmtes positioniert.
Das ist genau die Bedingung, unter der eine einzelne Datenveröffentlichung ein überproportionales Gewicht bekommt. Der Jobs-Report trifft auf ein Bewertungs-Patt — und ein Print an beiden Enden der Prognosespanne würde es in eine Richtung auflösen.
Was jedes Ergebnis bedeuten würde
Ein Print über 100.000 würde die Sicht des Vorhersagemarkts bestätigen und die Chancen für Oktober wieder in Richtung des Niveaus drücken, auf dem sie lagen, bevor Williams sprach. Außerdem stünde das Ergebnis unbeholfen im Kontrast zu seinen Kommentaren — und würde die Frage aufwerfen, was er gesehen hat, das die Daten nicht zeigen.
Ein Wert nahe den 60.000 von Bank of America würde das Gegenteil bewirken, die Vorsicht in den Bankprognosen bestätigen und die Chancen für Oktober voraussichtlich unter 50 % drücken.
Die Goldman-Schätzung für 80.000 liegt zwischen den beiden Werten und würde wenig klären — nahe genug an der Kalshi-Schwelle, um die Debatte offen zu lassen.
Die zweite Variable ist die Arbeitslosigkeit. Goldman erwartet, dass 4,1 % gehalten werden; ein Anstieg dort würde mehr Gewicht für den Zinsausblick haben als die Schlagzeilenzahl, weil er eher die Unterauslastung widerspiegelt als das Tempo der Neueinstellungen.
Der Kontext darum
Die Fed erhöhte am 16. September die Zinsen um 25 Basispunkte auf 3,75 % bis 4,00 % — ihre erste Anhebung seit Juli 2023. Der Median im Dot-Plot deutete auf eine weitere Bewegung im Jahr 2026 hin.
Das lange Ende wurde unabhängig davon verkauft. Die Rendite der 30-jährigen US-Staatsanleihe überschritt am Dienstag 5,6 % — den höchsten Stand seit Juni 2002 — und die 10-jährige Rendite erreichte ein neues 2007er-Hoch nahe 5,3 %.
Diese Divergenz — lange Renditen setzen Extremwerte, während die Chancen für die Oktober-Anhebung halbiert werden — legt nahe, dass der Anleihemarkt eher fiskalische und Inflationssorgen einpreist als den geldpolitischen Pfad.
Brent notierte bei 96,43 US-Dollar, nachdem es Dienstag gefallen war — deutlich unter der 100-Dollar-Marke, die den Abverkauf vom Montag begleitet hatte. Das nimmt einen Teil des Inflationsimpulses aus den Rate-Hike-Erwartungen dieses Monats heraus.
Für Krypto hat sich Bitcoin seit dem gescheiterten Ausbruch bei 87.300 US-Dollar am 21. September nahe 83.000 US-Dollar konsolidiert; die implizite 30-Tage-Volatilität blieb die ganze Woche über ruhig. Ein Jobs-Print, der das Zins-Patt in beide Richtungen auflöst, wäre der erste echte Belastungstest für diese Ruhe.