


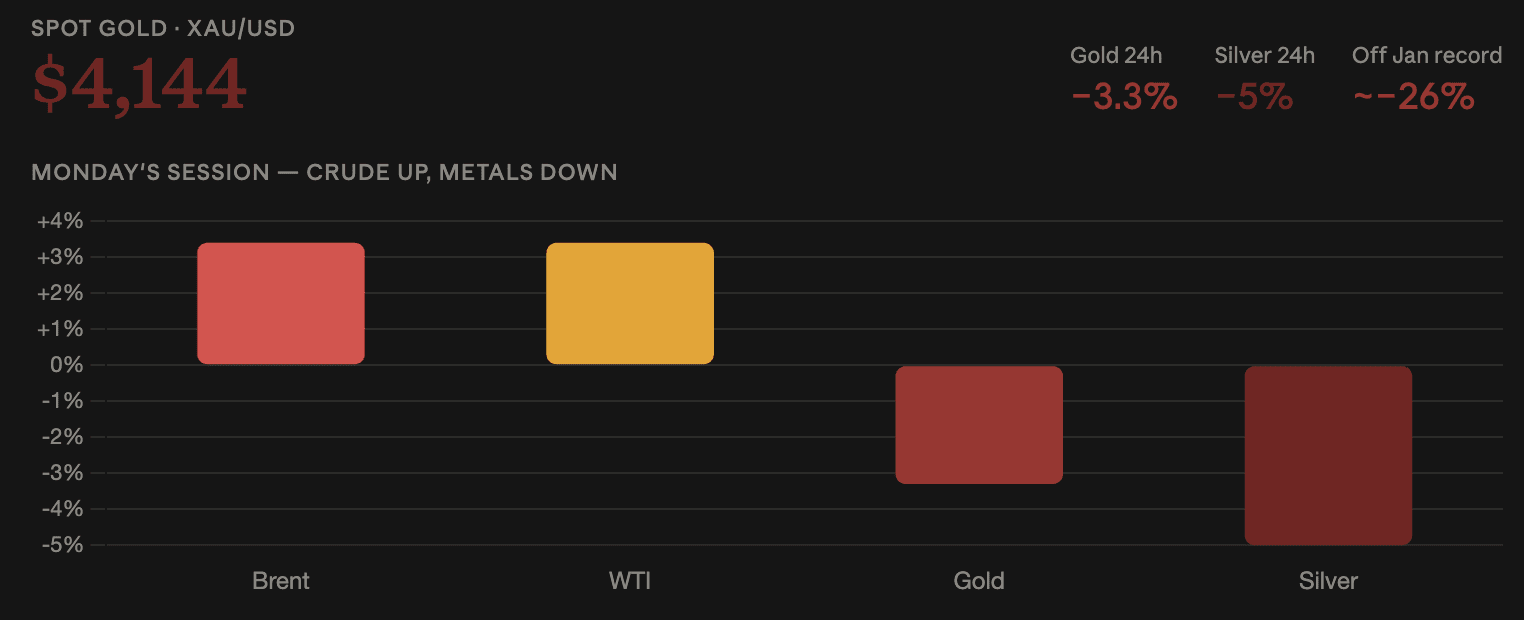
Edelmetalle setzten ihren Rückgang am Montag fort: Spot-Gold fiel um etwa 3,3% auf rund 4.144 US-Dollar je troy Unze, während Silber um 5% einbrach.
Beide Rohöl-Benchmarks gingen in die jeweils andere Richtung. Brent — der internationale Richtwert für das am stärksten weltweit gehandelte Rohöl — stieg über 100 US-Dollar, während der US-Benchmark WTI um etwa 3,4% auf 95,60 US-Dollar zulegte. Das Ausbleichen der Hoffnungen auf Frieden und das erneute geopolitische Risiko im Nahen Osten trieben die Bewegung.
Comex-Gold-Futures wurden nahe 4.176 US-Dollar gehandelt.
Der Benchmark-Spread deutet auf ein Exportproblem hin
Die Lücke zwischen den beiden Kontrakten enthält Informationen, die die Schlagzeilenpreise nicht liefern.
Brent über 100 US-Dollar gegenüber WTI bei 95,60 US-Dollar ist ein Spread von rund 5 US-Dollar — breiter als die üblichen 2 bis 4 US-Dollar. Brent-Notierungen für Nordsee-Rohöl und dienen als Benchmark für etwa zwei Drittel des weltweit gehandelten Öls. WTI steht für leichtes Sweet Crude, das in Cushing, Oklahoma, angeliefert wird.
Ein sich ausweitender Spread zugunsten von Brent passt eher zu einer seewärtigen Exportrestriktion als zu einem globalen Nachfrageschock. Saudi-Barrels, die nicht durch den Hormus-Straße oder den Rotmeer-Hafen von Yanbu durchkommen, treffen international gehandelte Ladungen direkt, erreichen US-Bestände jedoch nur indirekt.
Diese Unterscheidung ist wichtig dafür, was es wieder umkehren würde. Eine nachfragegetriebene Rallye verblasst, wenn das Wachstum langsamer wird. Eine Export-Engpasslage verblasst nur, wenn eine Route wieder geöffnet wird.
Der Peace Trade ist rückgängig gemacht worden
Letzte Woche fiel Rohöl in Erwartung einer Einigung. WTI erreichte 89 US-Dollar — etwa 15% unter seinem September-Hoch von 106 US-Dollar — nachdem Berichte aufkamen, dass Iran die Straße von Hormus innerhalb von sieben Tagen wieder öffnen könnte, falls die USA ihre Hafenblockade lockern.
Diese Aussicht ist verblasst, und WTI hat sich um mehr als 6 US-Dollar vom Tief erholt.
Die physische Einschränkung wurde durch die Gespräche nie gelöst. Saudi-Arabiens Pipeline von Ost nach West — die speziell nach Yanbu führt, um Hormus zu umgehen — blieb durchgehend geschlossen und hielt die Förderung bei 6,238 Mio. Barrel pro Tag — dem niedrigsten Stand seit 1990.
Diplomatie hat letztlich nur die Risikoprämie entfernt. Mit der wiederhergestellten Prämie wird der Engpass erneut bepreist.
Veredelte Produkte sind es, die Inflation erreichen
Rohöl-Benchmarks sind nicht das, was Verbraucher zahlen — und diese Unterscheidung ist entscheidend für die Argumentation bei den Zinsen.
Diesel, Benzin und Flugtreibstoff fließen in die Transport- und Logistikkosten ein, und Crack Spreads — die Marge zwischen Rohöl und veredelten Produkten — können sich unabhängig vom Barrel ausweiten. Diesel läuft nahe an historischen Höchstständen, etwa 90% über dem Niveau vor dem Krieg.
Das ist der Kanal, über den eine Rohöl-Bewegung zu einem PCE-Print wird.
Gold hat seine September-Untergrenze aufgegeben
Bei 4.144 US-Dollar liegt Gold unter dem 4.296 US-Dollar-Niveau, das es am 14. September hielt, und rund 26% unter seinem Januar-Rekord von 5.600 US-Dollar.
Die Spannung in seiner Position hat den Monat geprägt. Barren werden als Schutz gegen steigende Preise gehalten, doch höhere Zinsen — die politische Reaktion auf diese Preise — senken ihren Reiz direkt, weil Gold keine Rendite zahlt, während konkurrierende risikofreie Renditen zulegen.
Beide Kräfte wirken gleichzeitig, und die Zinsreaktion hält weiterhin die Oberhand. Gold fällt bei einem Energieschock, der es eigentlich stützen sollte.
Seine 90-Tage-Korrelation mit der Rendite der 10-jährigen US-Staatsanleihe lag bei −0,41 — deshalb trifft eine Neubepreisung der Zinsen Gold härter als die meisten anderen Assets.
Silber fiel fast doppelt so stark
Der 5%-Rückgang von Silber gegenüber den 3,3% bei Gold entspricht ungefähr dem Verhältnis, das ihre Beziehung normalerweise ergibt.
Silber vereint sowohl monetäre als auch industrielle Nachfrage und hat daher in beide Richtungen eine höhere Beta gegenüber Gold.
Die Reihenfolge der Punkte deutet auf eine zinsgetriebene Bewegung hin, nicht auf eine Wachstumsangst. Eine Sitzung mit schwächerer Nachfrage würde unterschiedliche Schäden im gesamten Komplex zeigen und würde Rohöl nicht gleichzeitig nach oben ziehen.
Vier Datenpunkte diese Woche
Investoren sehen sich konfrontiert mit offenen Stellen, dem ADP-Beschäftigungsbericht, dem PCE-Inflationsbericht und den Beschäftigungszahlen außerhalb der Landwirtschaft (Nonfarm Payrolls).
Der Leiter des KCM-Trades, Chef-Marktanalyse Tim Waterer, legte das Risiko dar: „Wenn Inflations- oder Beschäftigungsdaten stärker als erwartet ausfallen, könnte das die Renditen weiter nach oben treiben und Goldpreise zusätzlich belasten.“
Er beschrieb den aktuellen Druck genauso. „Die Kombination aus hohen Anleiherenditen und hohen Ölpreisen lastet weiterhin auf Gold. Angesichts der Unsicherheit über die Aussichten der Ölversorgung sind die Rohölpreise gestiegen — das bringt die Inflation für Investoren wieder in den Fokus.“
PCE wiegt besonders. Chairman Kevin Warsh hatte seinen Jackson-Hole-Fall eher darauf als auf den CPI gestützt und dabei eine heißere Sechs-Monats-Rate gegenüber der Zwölf-Monats-Zahl angeführt sowie argumentiert, dass der jüngste Trend das Entscheidende sei.
Die Fed erhöhte die Zinsen am 16. September um 25 Basispunkte auf 3,75%–4,00% — die erste Erhöhung seit Juli 2023. Das Median-Ergebnis im Dot-Plot deutete auf eine weitere Bewegung im Jahr 2026 hin — unter dem, was die Märkte zuvor eingepreist hatten. Ein heißer PCE-Print würde diese Projektion direkt auf die Probe stellen.
Der Krypto-Read-Through
Bitcoin sitzt auf der anderen Seite der Korrelation, die Gold bestraft.
Bei −0,17 gegenüber der 10-Jährigen absorbiert es Zinsbewegungen mit etwa halber Sensitivität. Bis Mitte September stieg es wiederholt an Tagen, an denen Gold fiel, und die Eigenkorrelation der beiden Assets brach in 30 Tagen auf 0,28 von 0,69 ein.
Diese Entkopplung gilt nur, solange der Renditekanal dominiert. Wenn die Daten dieser Woche die Renditen deutlich nach oben drücken, belastet eine konkurrierende risikofreie Zinsrate alles, was keine Rendite zahlt — das Setup, das QCP Capital als konkurrierende 5%-Rate ohne den Wachstumsimpuls beschrieben hat, der üblicherweise damit einhergeht.