

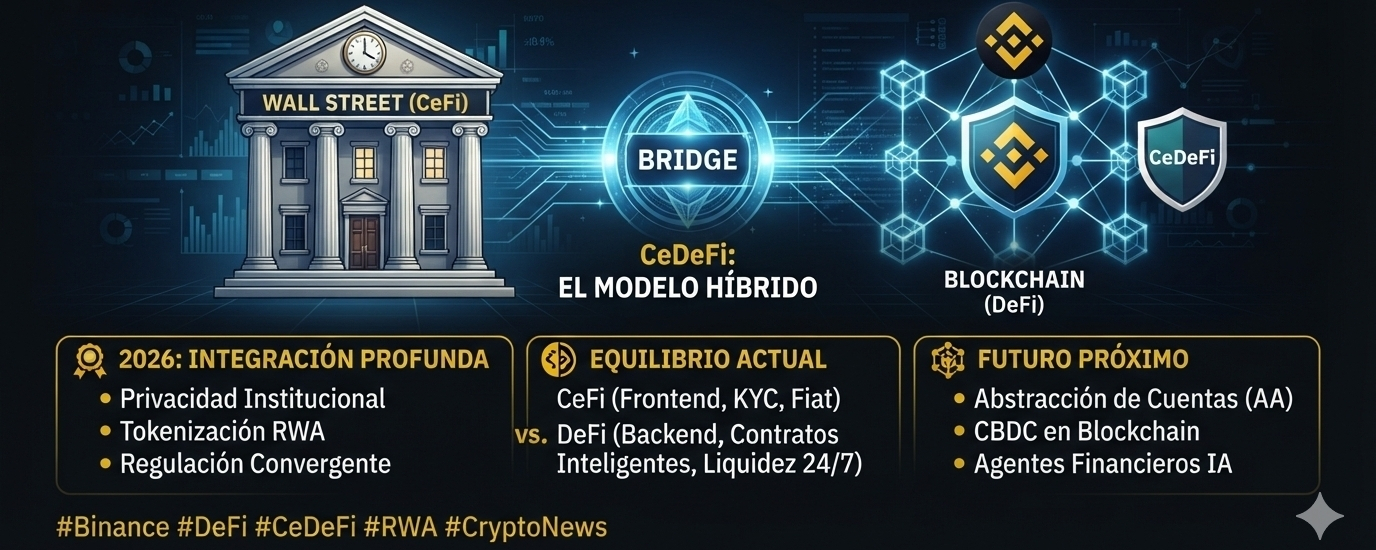
Das globale Finanzökosystem schreitet schnell in Richtung eines hybriden Modells voran, das als CeDeFi bekannt ist (Kombinierte zentralisierte und dezentralisierte Finanzen). Die aktuelle Entwicklung konzentriert sich nicht mehr darauf, welcher Sektor den anderen zerstören wird, sondern darauf, wie institutionelle Plattformen (CeFi) die Infrastruktur für Smart Contracts (DeFi) übernehmen, um Rendite und massive Liquidität anzubieten.
📈 Was dieses Jahr (2026) passiert
Das aktuelle Bild wird durch eine tiefe unternehmensweite Integration und fortschrittliche Datenschutzlösungen definiert:
Institutionelle Privatsphäre: Eine der wichtigsten Nachrichten ist der groß angelegte Einsatz vertraulicher Yield-Tresore (entwickelt von Firmen wie Zama in DeFi-Protokollen wie Morpho). Dadurch können große zentralisierte Kapitalgeber Stablecoins (USDC, USDT) in DeFi-Strategien einzahlen und ihre Positionen außerhalb des öffentlichen Registers halten – und lösen damit die langjährige unternehmerische Sorge, dass Portfolios zu 100 % sichtbar sind.
Tokenisierung realer Vermögenswerte (RWA): Große Konzerne der traditionellen Finanzen und Fintech-Intermediäre konsolidieren die Migration tokenisierter Aktien und Schatzanleihen direkt auf die Blockchain. So können sie als sofortiges Sicherheiteninstrument in On-Chain-Kreditplattformen genutzt werden.
Konvergierender regulatorischer Druck: Nach der Genehmigung von Kontrollrahmen in Schlüssel-Märkten (wie dem Stablecoin-Gesetz in den USA) verlangen globale Regulierungsbehörden von On-Chain-Umgebungen nun die gleichen Standards für Überwachung, KYC und Geldwäscheprävention wie von zentralisierten Börsen. Vollständige Anonymität in DeFi nimmt zugunsten legaler Massenadoption ab.
⚖️ Das aktuelle Gleichgewicht: Das CeDeFi-Modell
Das Gleichgewicht wurde so strukturiert, dass die Arbeit entsprechend den Stärken der jeweiligen Seite aufgeteilt wurde:
-CeFi-Front (Frontend):
Kundenservice und dedizierter Support.
Direkte Brücken zu Fiat-Geld (lokale Ein- und Auszahlungen).
Strikte rechtliche Compliance und KYC-Filter.
Einfache Schnittstellen über intuitive Apps.
-DeFi-Fonds (Backend):
Abwicklung und Verarbeitung von Transaktionen 24/7 ohne menschliche Vermittler.
Automatisierte Ausführung über Smart Contracts (wie Aave, Morpho und Compound).
Auditierbare On-Chain-Transparenz über alle Yield-Reserven.
💡 Zusammengefasst: Die CeFi-Yield-Plattformen fungieren als die „Bank“ mit einer benutzerfreundlichen Oberfläche, während die DeFi-Protokolle im Hintergrund auf der Blockchain laufen, indem sie die Kredite abwickeln und die Zinssätze automatisch optimieren.
Erwartungshorizont (Nahe Zukunft)
Totale Kontenabstraktion (AA): Mittelfristig wird der durchschnittliche Nutzer nicht wissen, ob er CeFi oder DeFi verwendet. Digitale Wallets integrieren Smart Accounts, bei denen die Netzgebühren automatisch in jeder beliebigen Währung bezahlt werden, und die komplexen Seed-Phrasen durch biometrische Zugriffe (FaceID) oder Social Recovery ersetzt werden.
Einbindung von CBDCs in den Kreislauf: Die Zentralbanken werden ihre digitalen Zentralbankwährungen (CBDC) schrittweise mit autorisierten dezentralen Finanzprotokollen verbinden – und damit reguliert staatliche Liquidität direkt in die Blockchain-Netzwerke einspeisen.
KI-finanzielle Agenten: Der Aufstieg der Künstlichen Intelligenz wird sich mit DeFi kreuzen. Es wird die Dominanz autonomer KI-Agenten erwartet, die so programmiert sind, dass sie unabhängig Kapital zwischen Liquiditätspools und Kreditprotokollen bewegen – und dabei die beste Rendite Sekunde für Sekunde anstreben, basierend auf dem vom Nutzer zugewiesenen Risikoprofil.
#Binance #DeFi #CeDeFi #RWA #CryptoNews
Ich gehöre zu denjenigen, die denken, dass im Gleichgewicht die Perfektion liegt, und dass es besser ist, das Ideale aus zwei Welten zu kombinieren und daraus (hybrid) zu machen – ich mag dieses Wort.
Ich möchte wissen, was sie denken?