

Die US-Notenbank hat offiziell ausgelöst. #FedRateWatch
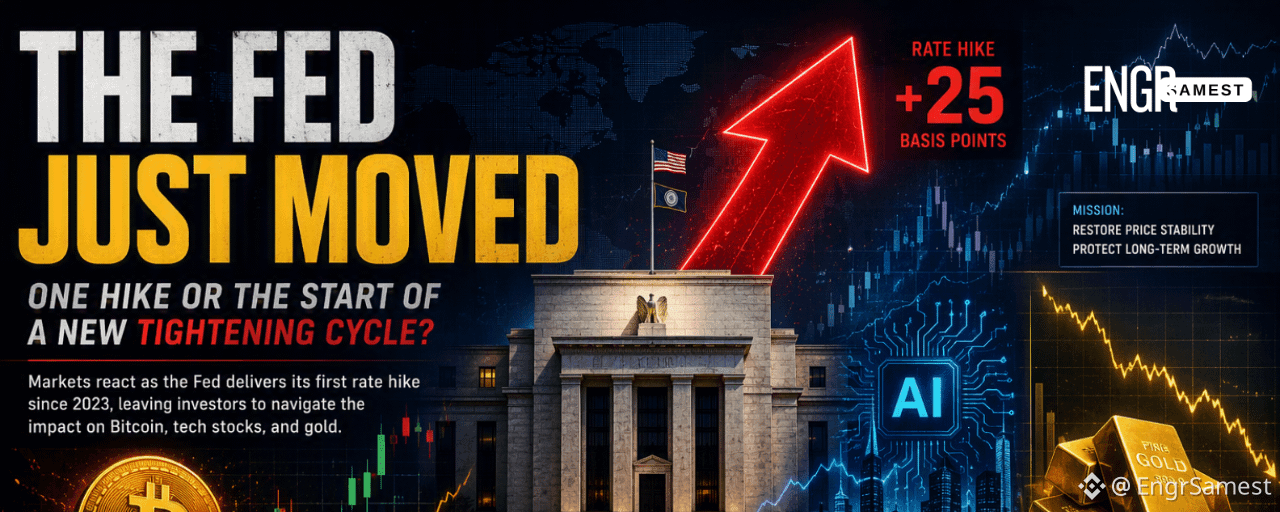
Nachdem die Kerninflation (Core CPI) im August bei 0,3% im Monatsvergleich lag, über den erwarteten 0,2%, schossen die Erwartungen an Zinserhöhungen auf rund 90%. Am 16. September stimmte der FOMC einstimmig mit 12:0 dafür, den Leitzins um 25 Basispunkte anzuheben und die Zielspanne auf 3,75%–4,00% zu bringen. Das ist die erste Zinserhöhung der Fed seit 2023.
Das scheint eine großartige Sache zu sein.
Allerdings ist das jetzt Wichtigere, ob es sich dabei um eine einzelne Anpassung handelte oder den Beginn eines umfassenderen Straffungszyklus.
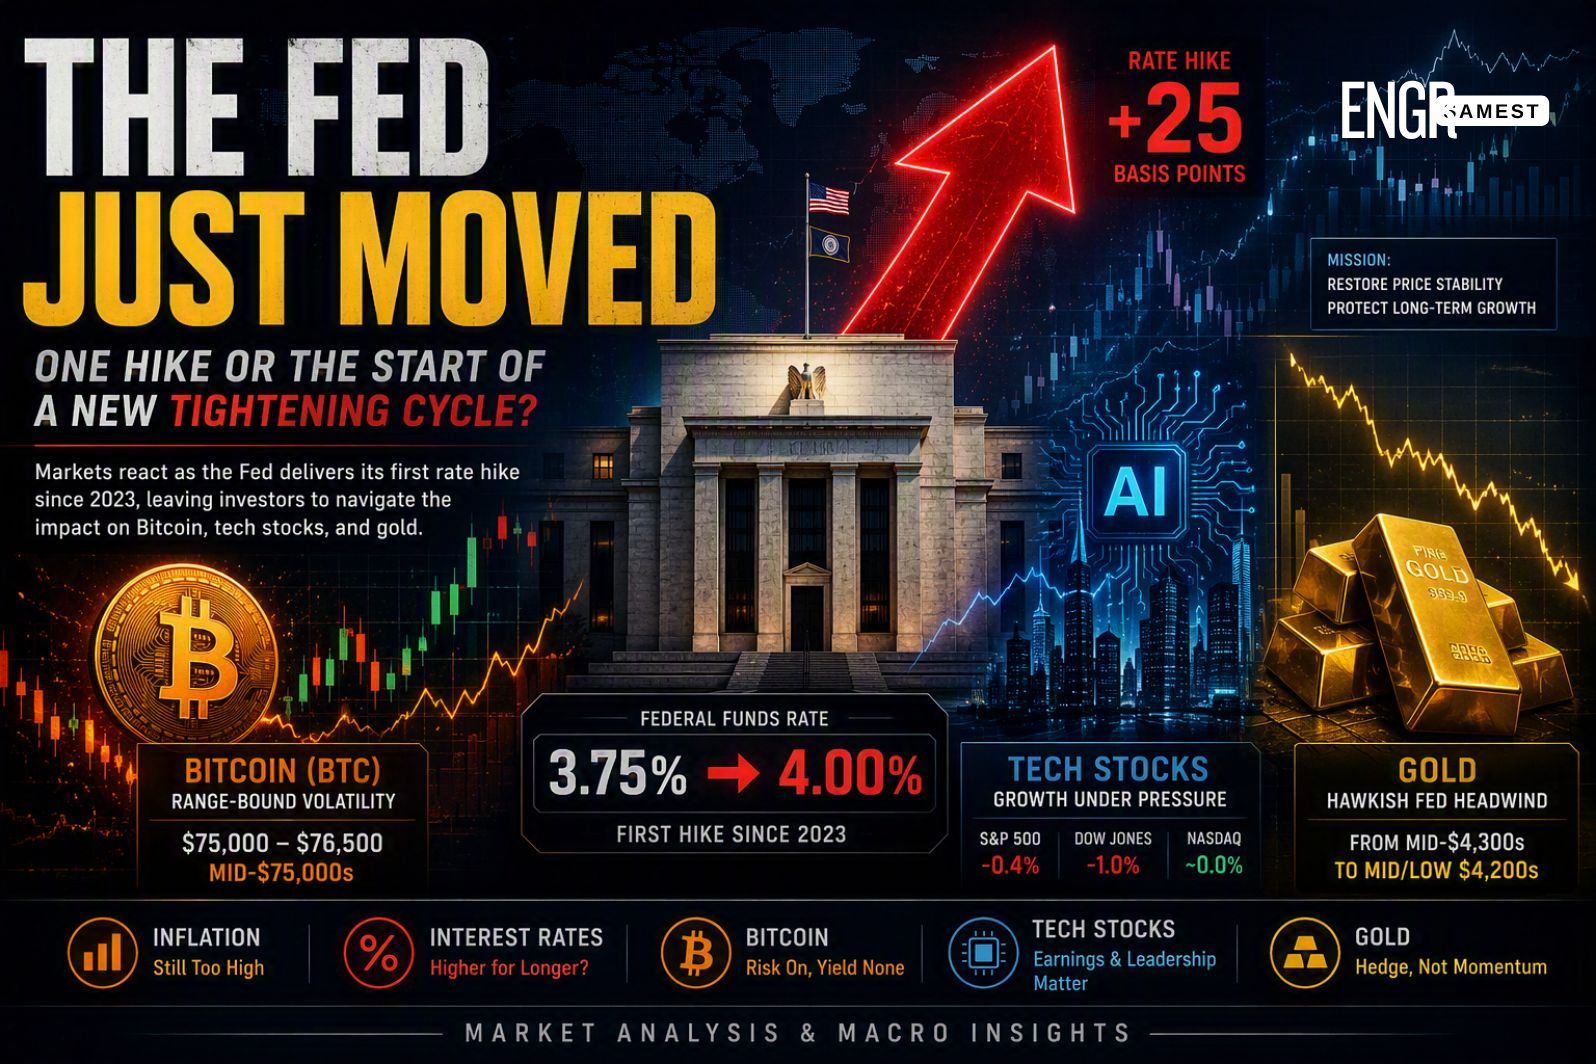
Eine einzige Zinserhöhung oder der Start von etwas Größerem?
Wenn Anleger auf ein Tauben-Signal gehofft haben, haben sie keins bekommen.
Fed-Chair Kevin Warsh machte deutlich, dass die Inflation weiterhin ein Problem bleibt, und sagte, sie sei „zu hoch und das schon zu lange“. Er betonte, dass die jüngsten Inflationsdaten keine wirkliche Verbesserung des zugrunde liegenden Trends gezeigt hätten, und deutete an, dass sich die finanziellen Bedingungen nicht genug verschärft hätten. Deshalb entfernte das Komitee „eine Dosis an entgegenkommender Haltung“.
Das aktualisierte Dot-Plot bestätigte diese Botschaft.
Die meisten politischen Entscheidungsträger erwarten weiterhin zusätzliche Straffung in diesem Jahr. Sechzehn der 18 Teilnehmer prognostizieren mindestens eine weitere Zinserhöhung, während vier Spielraum für zwei zusätzliche Anhebungen sehen. Nur zwei Mitglieder glauben, dass dies der letzte Schritt für 2026 war.
Das sieht nicht nach dem aggressiven, schnellen Straffungszyklus aus, den man 2022 gesehen hat. Stattdessen wirkt es wie eine vorsichtige, datengetriebene Wiederbeschleunigung nach einer längeren Pause. Die Fed ist bereits einmal vorgegangen, und eine weitere Zinserhöhung bleibt auf dem Tisch, falls die Inflation in wichtigen Bereichen wie Energie, Wohnen und Dienstleistungen zäh bleibt.
Der Fokus verschiebt sich nun klar auf die Treffen im Oktober und Dezember.
Marktreaktion: Bitcoin, Tech und Gold
Die Zinserhöhung selbst war weitgehend bereits eingepreist.
Auf die Märkte reagierte, war Tonlage der Fed und die Botschaft, die in den aktualisierten Projektionen steckt.
Bitcoin: Festgefahren zwischen Erwartungen und Realität
Bitcoin ($BTC) wurde nach der Ankündigung zwar volatil, aber letztlich innerhalb einer Spanne gehandelt. Die Kurse schwankten grob zwischen 75.000 US-Dollar und 76.500 US-Dollar, bevor sie sich um das Niveau in der Mitte der 75.000er stabilisierten.
Der Großteil der Bewegung war bereits in den Tagen vor dem Treffen von den Händlern eingepreist worden. Historisch gesehen erzeugen höhere reale Renditen und ein stärkerer US-Dollar Gegenwind für nicht verzinsliche Vermögenswerte wie Bitcoin, wodurch der kurzfristige Ausblick moderat vorsichtig bleibt.
Solange die Märkte nicht überzeugt sind, dass dieser Straffungszyklus flach bleiben wird, kann der Aufwärts-Impuls begrenzt bleiben.
Technologieaktien: Halten besser stand als erwartet
Aktien lieferten eine gemischte Performance.
Der S&P 500 schloss niedriger, um ungefähr 0,4 %, während der Dow Jones Industrial Average um mehr als 1 % fiel. Der Nasdaq blieb jedoch relativ robust und schloss ungefähr unverändert, da Käufer nach der jüngsten Schwäche selektive KI- und Halbleiterwerte anziehen konnten.
Höhere Zinssätze belasten in der Regel Wachstumsaktien, weil sie den Abzinsungssatz erhöhen, der auf künftige Gewinne angewendet wird. Allerdings wägen Anleger auch ab, ob die wirtschaftliche Stärke weiterhin ausreicht, um zusätzliche Ausgaben für die KI-Infrastruktur und Investitionen in Kapitalgüter zu unterstützen.
Für den Moment ist der kurzfristige Ausblick vorsichtig. Langfristig hängt die Geschichte jedoch weiterhin an den Unternehmensgewinnen und daran, ob der Markt das als lediglich „noch eine Zinserhöhung“ sieht – statt als den Beginn einer länger anhaltenden Straffungskampagne.
Gold: Spürt den Druck
Gold war der deutlichste Verlierer der hawkishen Haltung der Fed.
Nachdem das Metall in die Entscheidung hinein gestiegen war, drehte es scharf ins Gegenteil, als der US-Dollar zulegte und politische Entscheidungsträger eine anhaltende Verpflichtung zur Inflationskontrolle signalisierten. Die Spotpreise gingen vom Bereich um 4.300 US-Dollar wieder zurück in die unteren bis mittleren 4.200er.
Die Logik ist einfach: Wenn die Zinsen steigen, steigt die Opportunitätskosten des Haltens eines nicht verzinslichen Vermögenswerts wie Gold.
Allerdings liefern geopolitische Unsicherheit und energiebezogene Risiken weiterhin eine grundlegende Unterstützung. Für den Moment wirkt der Rücksetzer eher wie eine Neubewertung durch eine hawkish ausgerichtete Fed als wie ein grundlegender Bruch in der längerfristigen bullischen Investment-These.
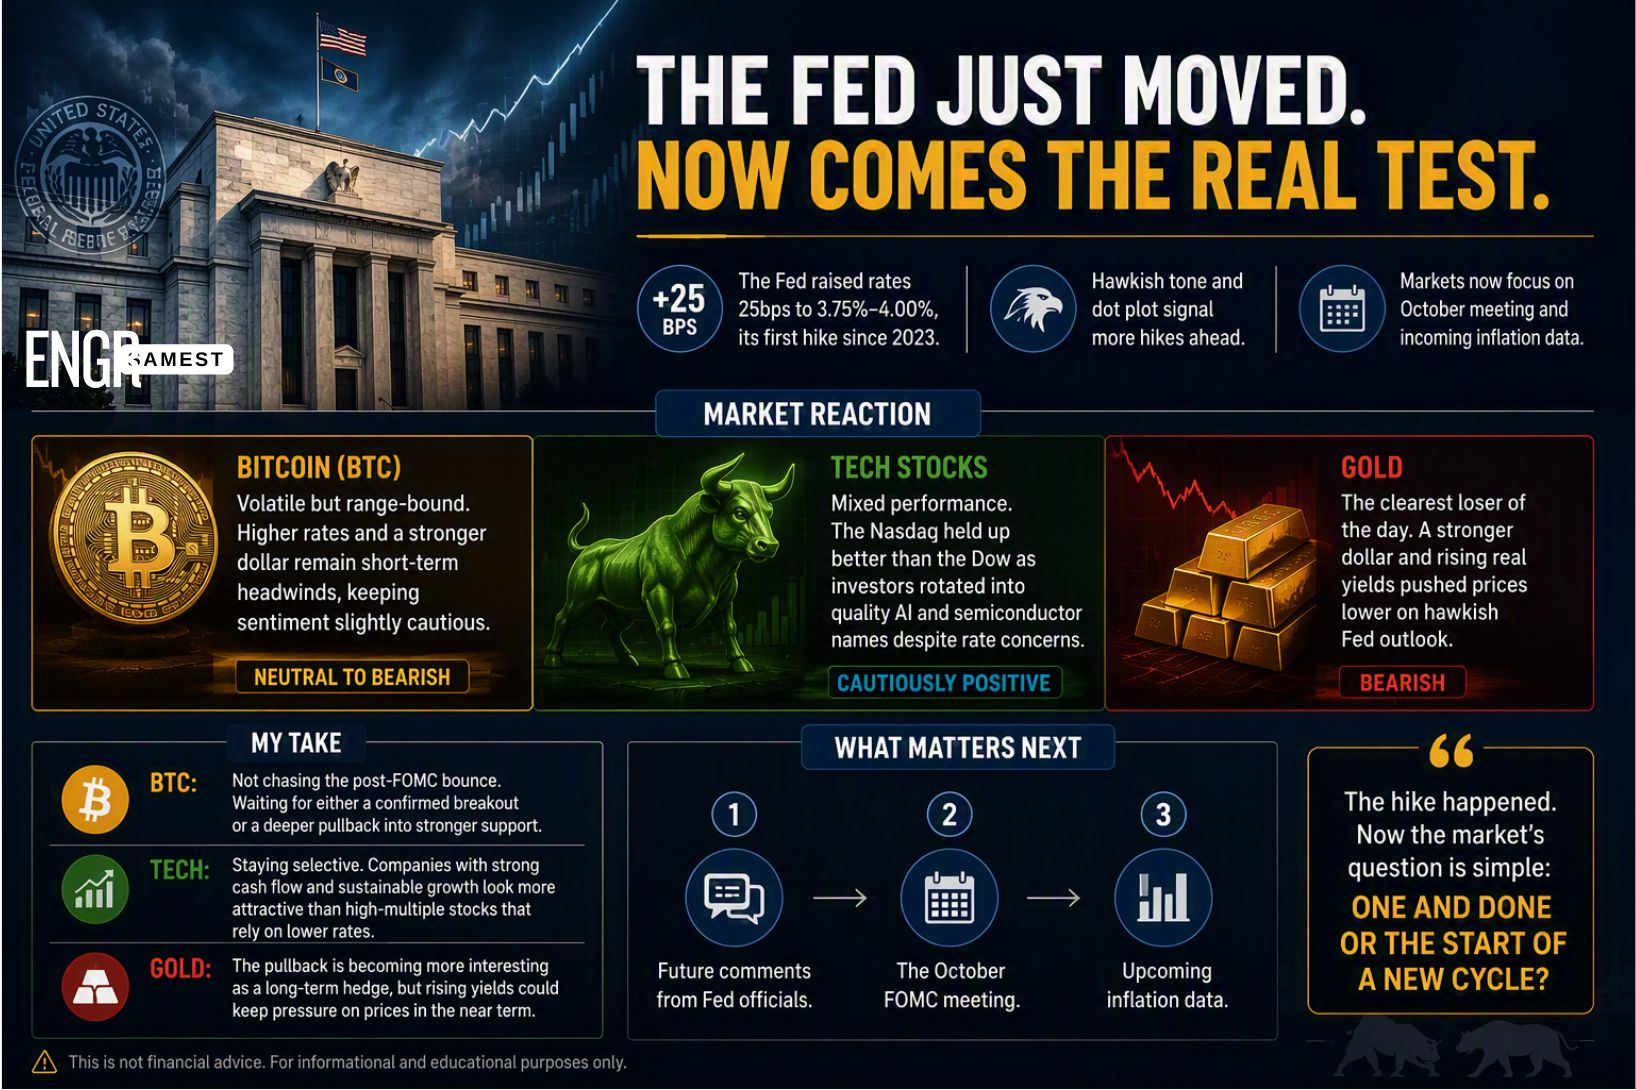
Mein aktueller Marktblick
Keine Finanzberatung. Nur meine Interpretation der aktuellen Ausgangslage.
Bitcoin
Ich bin nicht dabei, der Volatilität nach dem FOMC hinterherzujagen.
Ich würde lieber einen entschlossenen Ausbruch über die aktuelle Spanne sehen oder einen tieferen Rücksetzer in stärkeren On-Chain-Support, bevor ich mein Engagement aufstocke. Bestehende Spot-Positionen bleiben intakt, aber ich vermeide Hebelwirkung vor den anstehenden Veröffentlichungen zu Inflation und Wirtschaftsdaten.
Technologieaktien
Ich konzentriere mich auf Selektivität statt auf eine breite Exponierung.
Unternehmen mit starkem Cashflow, belastbaren Gewinnen und der Fähigkeit, Wachstum zu finanzieren, ohne auf günstiges Kapital angewiesen zu sein, wirken im Vergleich zu hoch bewerteten Wachstumsgeschichten, die von sinkenden Zinsen abhängen, zunehmend attraktiver. Die entscheidende Frage ist, ob die jüngste Widerstandsfähigkeit des Nasdaq anhält oder mit dem nächsten Anstieg der Renditen auf US-Staatsanleihen nachlässt.
Gold
Der Rückgang nach der Zinserhöhung beginnt eher wie eine mögliche Aufsammelzone auszusehen als wie ein Momentum-Trade.
Wenn die realen Renditen weiter steigen und der Dollar stark bleibt, könnte Gold kurzfristig unter Druck bleiben. Als langfristige Absicherung gegen Inflation und geopolitisches Risiko ist die breitere Investment-These jedoch intakt.
Warum das über die Märkte hinaus wichtig ist
Zinsentscheidungen sind mehr als nur Handelsauslöser.
Höhere Kreditkosten treffen Hausbesitzer, die refinanzieren wollen, Unternehmen, die eine Expansion finanzieren, und Konsumenten, die variabel verzinste Schulden tragen. Gleichzeitig versucht eine Federal Reserve, die die Politik straffen will, während der Arbeitsmarkt weiterhin robust bleibt, die Kaufkraft zu bewahren und zu verhindern, dass sich die Inflation verfestigt.
Dieses Gleichgewicht zwischen der Kontrolle der Inflation und der Aufrechterhaltung des Wirtschaftswachstums ist nun die zentrale Erzählung des Marktes.
Was kommt als Nächstes?
Drei Auslöser stechen heraus:
Weitere Kommentare von Chair Warsh und anderen Fed-Vertretern.
Das FOMC-Treffen im Oktober.
Anstehende Inflationsdaten, insbesondere ob der Preisdruck im Kern weiterhin abkühlt oder hartnäckig hoch bleibt.
Die Fed hat ihren Schritt bereits gemacht.
Jetzt muss der Markt die größere Frage beantworten: War das eine finale Anpassung – oder der erste Schritt in einen neuen Straffungszyklus?