Bisher hat die US-Notenbank (Fed) oft einen Zinssenkungspfad und die Bedingungen dafür kommuniziert und damit für ausreichend Erwartbarkeit gesorgt. Jetzt hingegen schaut man, wie der Markt reagiert, statt die Erwartungen aktiv zu bedienen und ein Konsensbild herzustellen? Wie wird die anschließende Kursentwicklung dann aussehen?
Ihr Verständnis trifft exakt den Kern. Genau darin liegt die grundlegendste Wende in der Kommunikationsweise der Fed in dieser Sitzung: Weg von der früheren „Betreuerhaften Forward Guidance“ hin zu einer Rückkehr zur klassischeren „Black-Box“-Datensteuerung (Data-Dependent).
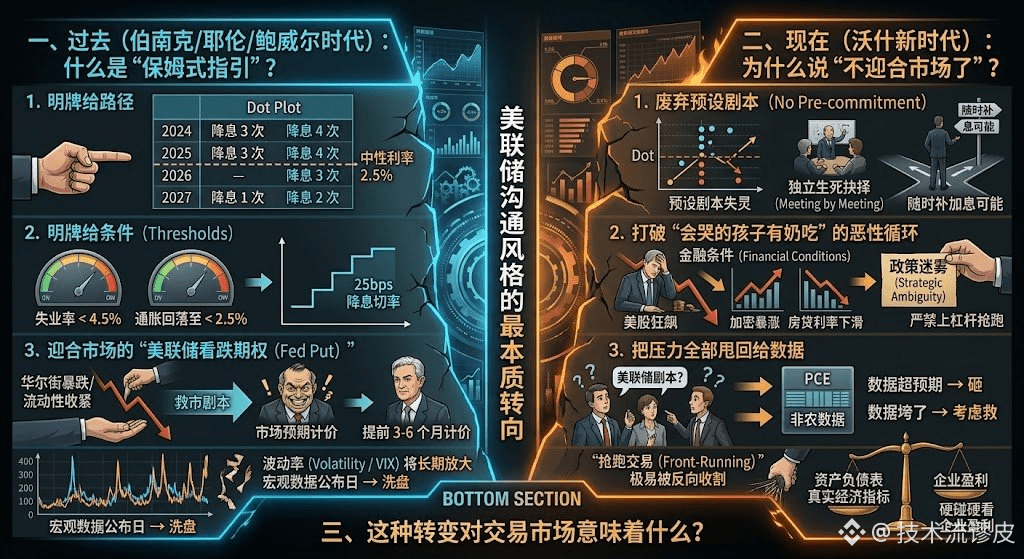
1. Früher (Zeiten von Bernanke/Yellen/Powell): Was ist „betreuerhafte Guidance“?
In den vergangenen Jahrzehnten (insbesondere von der Zeit nach der Hypothekenkrise 2008 bis zur Ära von Powell) stützte sich die Fed extrem stark auf Forward Guidance, um die Markterwartungen zu steuern:
Klarer Fahrplan: Über die vierteljährliche Punktgrafik (Dot Plot) sagt die Fed der Wall Street direkt: „Wir erwarten, dass wir in diesem Jahr 3-mal die Zinsen senken, im nächsten Jahr 4-mal, und der neutrale Zinssatz wird am Ende bei 2,5% liegen.“
Klare Bedingungen (Thresholds): Es werden messbare Schwellenwerte als rote Linien definiert. Zum Beispiel: „Sobald die Arbeitslosenquote unter 4,5% fällt und die Inflation unter 2,5% zurückgeht, senken wir die Zinsen im Rhythmus bei jeder Sitzung um jeweils 25 Basispunkte.“
Anpassung an den „Fed Put“: Wenn die Wall Street plötzlich kräftig abverkauft und die Liquidität sich verengt, sorgen Fed-Vertreter in den folgenden öffentlichen Auftritten mit „Flugzeuglandung zur Beruhigung“ dafür, das Rettungsszenario frühzeitig zu liefern – aus Sorge, dass die Finanzmärkte in Panik geraten und es zu einem Ausverkauf kommt.
Ergebnis: Der Markt ist es gewohnt, „gefüttert“ zu werden, und daran gewöhnt, die Zinssenkungsaktionen der Fed bereits 3 bis 6 Monate im Voraus vorwegzunehmen.
2. Jetzt (Waller-Ära): Warum heißt es, man „bediene den Markt nicht mehr“?
Die Kernphilosophie, die Waller auf dem Jackson-Hole-Treffen gezeigt hat, lautet: Die Fed wurde viel zu lange vom Markt „geknebelt“; Forward Guidance habe vollständig versagt und sei inzwischen zum Gehilfen eines inflationären Comebacks geworden.
Verlassen des vorab festgelegten Drehbuchs (No Pre-commitment):
Er zeichnet dem Markt keine Route mehr vor wie „Im September Senkung, im November erneut Senkung“. Stattdessen macht er klar: „Jede künftige FOMC-Sitzung ist eine eigenständige Lebens-oder-Tod-Entscheidung (Meeting by Meeting).“
Er verpflichtet sich nicht im Voraus zu Zinssenkungen – und hält sich sogar die Möglichkeit offen, jederzeit zusätzliche Zinserhöhungen vorzunehmen, je nachdem, wie sich die neuesten Inflationsdaten entwickeln.
Ihr Verständnis trifft exakt den Kern. Genau darin liegt die grundlegendste Wende in der Kommunikationsweise der Fed in dieser Sitzung: Weg von der früheren „Betreuerhaften Forward Guidance“ hin zu einer Rückkehr zur klassischeren „Black-Box“-Datensteuerung (Data-Dependent).
1. Früher (Zeiten von Bernanke/Yellen/Powell): Was ist „betreuerhafte Guidance“?
In den vergangenen Jahrzehnten (insbesondere von der Zeit nach der Hypothekenkrise 2008 bis zur Ära von Powell) stützte sich die Fed extrem stark auf Forward Guidance, um die Markterwartungen zu steuern:
Klarer Fahrplan: Über die vierteljährliche Punktgrafik (Dot Plot) sagt die Fed der Wall Street direkt: „Wir erwarten, dass wir in diesem Jahr 3-mal die Zinsen senken, im nächsten Jahr 4-mal, und der neutrale Zinssatz wird am Ende bei 2,5% liegen.“
Klare Bedingungen (Thresholds): Es werden messbare Schwellenwerte als rote Linien definiert. Zum Beispiel: „Sobald die Arbeitslosenquote unter 4,5% fällt und die Inflation unter 2,5% zurückgeht, senken wir die Zinsen im Rhythmus bei jeder Sitzung um jeweils 25 Basispunkte.“
Anpassung an den „Fed Put“: Wenn die Wall Street plötzlich kräftig abverkauft und die Liquidität sich verengt, sorgen Fed-Vertreter in den folgenden öffentlichen Auftritten mit „Flugzeuglandung zur Beruhigung“ dafür, das Rettungsszenario frühzeitig zu liefern – aus Sorge, dass die Finanzmärkte in Panik geraten und es zu einem Ausverkauf kommt.
Ergebnis: Der Markt ist es gewohnt, „gefüttert“ zu werden, und daran gewöhnt, die Zinssenkungsaktionen der Fed bereits 3 bis 6 Monate im Voraus vorwegzunehmen.
2. Jetzt (Waller-Ära): Warum heißt es, man „bediene den Markt nicht mehr“?
Die Kernphilosophie, die Waller auf dem Jackson-Hole-Treffen gezeigt hat, lautet: Die Fed wurde viel zu lange vom Markt „geknebelt“; Forward Guidance habe vollständig versagt und sei inzwischen zum Gehilfen eines inflationären Comebacks geworden.
Verlassen des vorab festgelegten Drehbuchs (No Pre-commitment):
Er zeichnet dem Markt keine Route mehr vor wie „Im September Senkung, im November erneut Senkung“. Stattdessen macht er klar: „Jede künftige FOMC-Sitzung ist eine eigenständige Lebens-oder-Tod-Entscheidung (Meeting by Meeting).“
Er verpflichtet sich nicht im Voraus zu Zinssenkungen – und hält sich sogar die Möglichkeit offen, jederzeit zusätzliche Zinserhöhungen vorzunehmen, je nachdem, wie sich die neuesten Inflationsdaten entwickeln.