Das Lesen über @TermMax hat mich darüber nachdenken lassen, wie festverzinsliche Kredite on-chain dargestellt werden können.
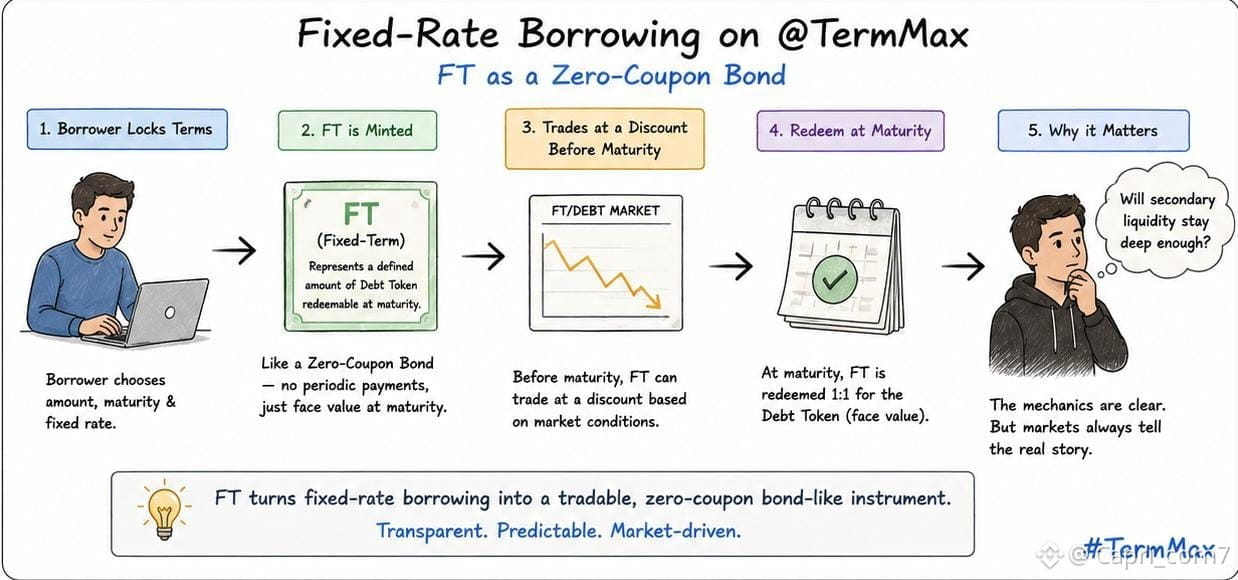
Das Protokoll nutzt FT fast wie eine Nullkuponanleihe.
Man erhält nicht einfach eine variable Forderung. Die FT repräsentiert einen festgelegten Betrag des Debt-Tokens, der bei Fälligkeit einlösbar wird.
Vor der Fälligkeit kann sie mit einem Abschlag gehandelt werden.
Das ist eine viel klarere Art, das System zu verstehen, als es einfach „ein weiteres Lending-Protokoll“ zu nennen.
Die interessante Frage für mich ist, ob die sekundäre Liquidität tief genug bleiben kann für Menschen, die nicht bis zur Fälligkeit warten wollen.
Dort trifft die Theorie auf die Realität.
Die Mechanik ist klar, aber Märkte erzählen immer die wahre Geschichte.
#TermMax
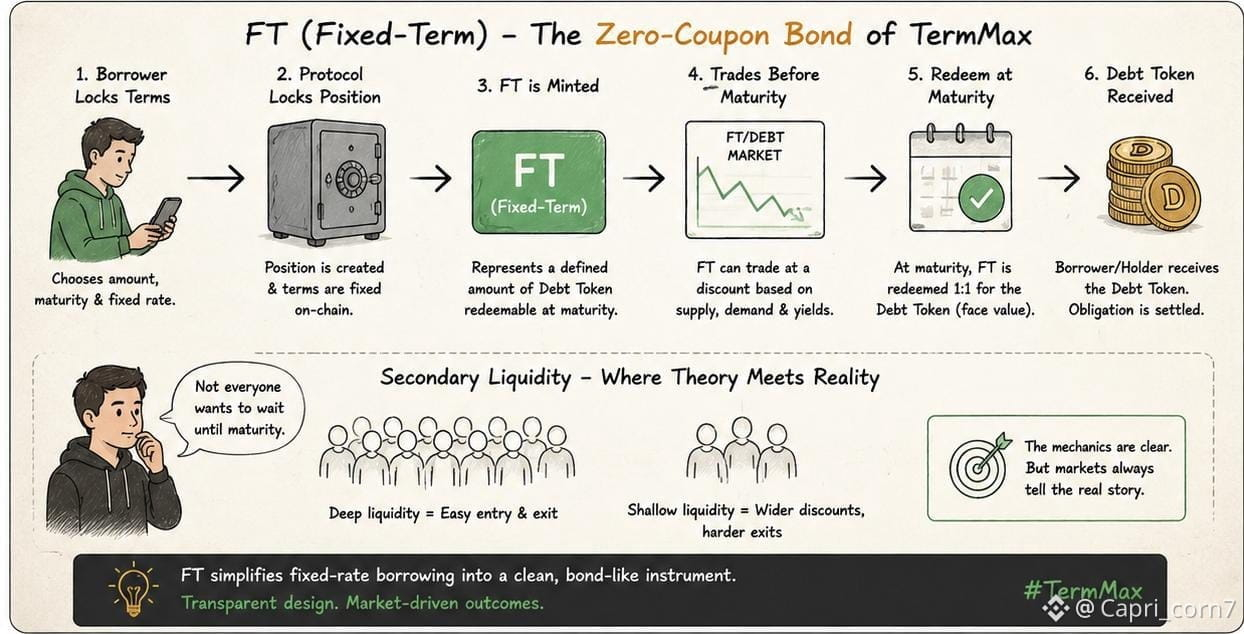
Das Protokoll nutzt FT fast wie eine Nullkuponanleihe.
Man erhält nicht einfach eine variable Forderung. Die FT repräsentiert einen festgelegten Betrag des Debt-Tokens, der bei Fälligkeit einlösbar wird.
Vor der Fälligkeit kann sie mit einem Abschlag gehandelt werden.
Das ist eine viel klarere Art, das System zu verstehen, als es einfach „ein weiteres Lending-Protokoll“ zu nennen.
Die interessante Frage für mich ist, ob die sekundäre Liquidität tief genug bleiben kann für Menschen, die nicht bis zur Fälligkeit warten wollen.
Dort trifft die Theorie auf die Realität.
Die Mechanik ist klar, aber Märkte erzählen immer die wahre Geschichte.
#TermMax