
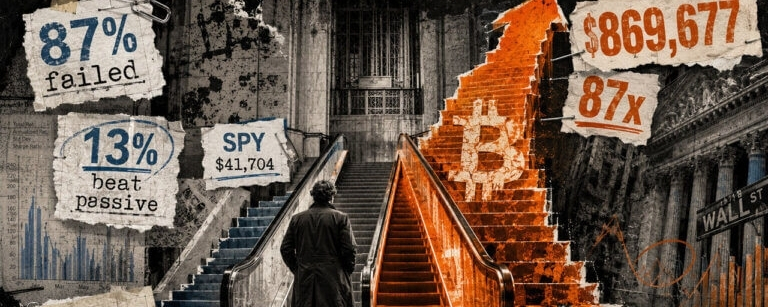
Bitcoin verzinste sich von 2016 bis 2026 jährlich mit 56,3 %, sodass das gleiche Startinvestment in SPY am Ende über rund 828.000 US-Dollar weniger Vermögen übrig hatte.
Bitcoin brachte es in einem Jahrzehnt auf das 87-Fache, während laut den von The Wall Street Journal berichteten Morningstar-Daten nur 13 % der aktiv verwalteten US-Großaktienfonds bis zum 30. Juni ihre vergleichbaren passiven Fonds-Benchmarks übertrafen.
Diese Rate stieg auf 27 % in den letzten 12 Monaten, und Wall Street argumentiert, dass die durch KI gesteuerte Streuung sowie höhere Zinsen Börsenprofis mehr Spielraum geben sollten, um die Kursauswahl besser als der Markt zu schlagen.
Bitcoin schloss am 30. Juni 2016 bei 673,34 US-Dollar und am 30. Juni 2026 bei 58.558,86 US-Dollar. Das bedeutet: Eine Position von 10.000 US-Dollar in der führenden Kryptowährung wächst auf etwa 869.677 US-Dollar.
Anleger haben jahrelang darüber nachgedacht, ob professionelle Aktienauswahl tatsächlich genügend Überrendite erwirtschaften kann, um ihre Gebühren zu rechtfertigen. Eine separate Allokation in Bitcoin führte jedoch zu einem deutlich größeren Dollargegenwert für diejenigen, die seine Volatilität aushielten.
Bitcoin bringt eine zusätzliche Dimension in diese Debatte um die Vermögensallokation, wobei der größte Unterschied in diesem Vergleich aus der Exponierung gegenüber einer anderen Anlageklasse stammt. Die Auswahl von Managern innerhalb der US-Aktienbewegte sich in einem deutlich engeren Spektrum der Ergebnisse.
Der Bärenfall hält die Benchmark-Konzentration nahe den aktuellen Extremen. Passive Fonds würden ihre Exponierung gegenüber den Gewinnern weiter erhöhen, sobald die Marktwerte steigen. Aktive Manager mit strengeren Diversifikationsgrenzen könnten weiter zurückfallen, wenn einige wenige Mega-Cap-Namen einen unverhältnismäßig großen Anteil an den Indexrenditen ausmachen.
Ein weiterer tiefer Drawdown bei Bitcoin könnte Jahre an Gewinnen für Käufer zunichtemachen, die nahe einem Zyklus-Höhepunkt einsteigen. Die Zusammenbrüche von 2017 und 2021 zeigen, wie viel Durchhaltevermögen die historischen Renditen erforderten.
Anleger, die Bitcoin durch zwei Drawdowns von knapp 80% hielten, beendeten das Jahrzehnt mit ungefähr 828.000 US-Dollar mehr als die entsprechende SPY-Position. Dieses Ergebnis setzt die Größenordnung der Portfolioallokation neben den weitaus engeren Wettstreit darüber, wer genug gute Aktien auswählen kann, um einen Index zu schlagen.