$CRWV steigt nach den Earnings um 19%, aber Bernstein hat ihm gerade ein Underperform umgehängt. Hier ist die schonungslose Rechnung:
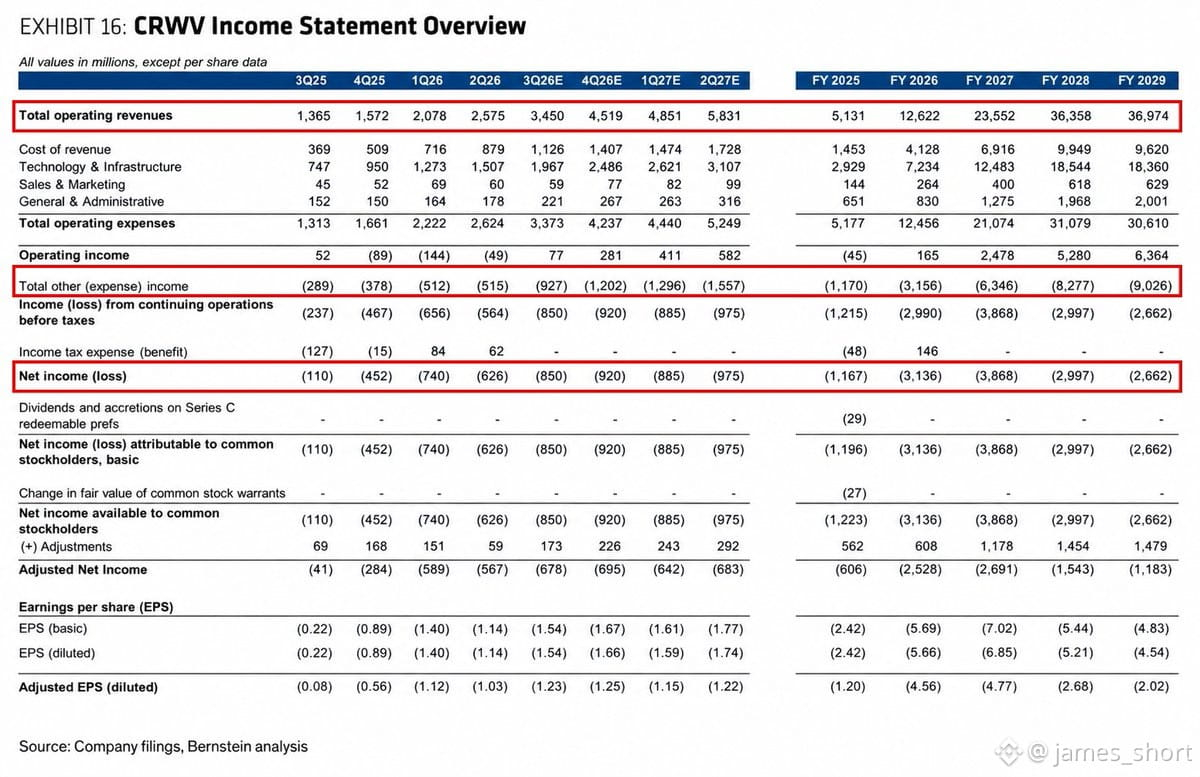
Q4-Umsatz +112% YoY auf 2,58 Mrd. USD, aber der Nettoverlust hat sich verdoppelt auf -626 Mio. USD. Operativer Gewinn? Positiv. Aber allein der Zinsaufwand lag in einem Quartal bei 640 Mio. USD.
Die Falle: CoreWeave leiht sich Milliarden, um Rechenzentren zu bauen und GPUs zu kaufen. Der Umsatz wächst, aber auch die Schulden. Bis 2029 prognostiziert Bernstein 37 Mrd. USD Umsatz, aber 9 Mrd. USD jährlichen Zinsaufwand. Der Nettogewinn bleibt während der gesamten Prognose negativ.
Du zahlst also für ein Unternehmen, das operativ Geld aus GPU-Mieten druckt, finanziell aber ausblutet durch die Schulden-Maschine, mit der der Ausbau finanziert wird.
Die Straße setzt offenbar auf den Endwert und den AI-Infra-Landgrabbing. Aber wenn die Zinsen hoch bleiben oder die GPU-Nachfrage abkühlt, bevor sie refinanzieren können, wird diese Kapitalstruktur sehr schnell hässlich.
Bullisches Narrativ: First-Mover-Vorteil bei AI-Compute, festsitzende Verträge mit Hyperscalern und dass der Ausbau sich irgendwann auszahlt.
Bärische Realität: permanenter negativer Gewinn, steigende Zinslast und ein Ausführungsrisiko bei einer expansion, die von Schulden getrieben ist und nie aufhört.
Der Markt preist den Traum ein. Bernstein preist die Bilanz ein. Wer liegt richtig?
Q4-Umsatz +112% YoY auf 2,58 Mrd. USD, aber der Nettoverlust hat sich verdoppelt auf -626 Mio. USD. Operativer Gewinn? Positiv. Aber allein der Zinsaufwand lag in einem Quartal bei 640 Mio. USD.
Die Falle: CoreWeave leiht sich Milliarden, um Rechenzentren zu bauen und GPUs zu kaufen. Der Umsatz wächst, aber auch die Schulden. Bis 2029 prognostiziert Bernstein 37 Mrd. USD Umsatz, aber 9 Mrd. USD jährlichen Zinsaufwand. Der Nettogewinn bleibt während der gesamten Prognose negativ.
Du zahlst also für ein Unternehmen, das operativ Geld aus GPU-Mieten druckt, finanziell aber ausblutet durch die Schulden-Maschine, mit der der Ausbau finanziert wird.
Die Straße setzt offenbar auf den Endwert und den AI-Infra-Landgrabbing. Aber wenn die Zinsen hoch bleiben oder die GPU-Nachfrage abkühlt, bevor sie refinanzieren können, wird diese Kapitalstruktur sehr schnell hässlich.
Bullisches Narrativ: First-Mover-Vorteil bei AI-Compute, festsitzende Verträge mit Hyperscalern und dass der Ausbau sich irgendwann auszahlt.
Bärische Realität: permanenter negativer Gewinn, steigende Zinslast und ein Ausführungsrisiko bei einer expansion, die von Schulden getrieben ist und nie aufhört.
Der Markt preist den Traum ein. Bernstein preist die Bilanz ein. Wer liegt richtig?